
W skrócie
Ubezpieczenie nieruchomości od ognia i innych zdarzeń losowych z cesją na bank to jedyna polisa, której przy kredycie hipotecznym wymagają praktycznie wszystkie banki. Podstawą jest Rekomendacja S KNF (rek. 13.5) i art. 9 ustawy o kredycie hipotecznym: bank ustala minimalny zakres, ale polisę możesz kupić u dowolnego ubezpieczyciela. Przy mieszkaniu 60 m² suma liczona z kosztu odbudowy wynosi w przykładzie 360 000 zł, a składka około 250–420 zł rocznie, zależnie od sumy. Dom kosztuje więcej, w przykładzie około 825 zł.
Ten artykuł jest dla osób, które przed wypłatą kredytu muszą dostarczyć bankowi polisę na mieszkanie albo dom i chcą zrobić to dobrze: z właściwą sumą, odpowiednim zakresem i bez przepłacania. Wyjaśniamy, skąd ten wymóg, jak ustalić sumę ubezpieczenia, czym różni się polisa bankowa od własnej i co zmienia się przy budowie domu. Pozostałe ubezpieczenia przy kredycie opisujemy w artykule ubezpieczenia przy kredycie hipotecznym, a samą procedurę przelewu praw z polisy w tekście cesja polisy na bank.
Ile składka dokłada do kosztu kredytu, policzysz w kalkulatorze RRSO.
Skąd obowiązek ubezpieczenia
Żaden przepis nie nakłada na każdego właściciela mieszkania obowiązku ubezpieczenia. Wyjątkiem są budynki wchodzące w skład gospodarstwa rolnego, które rolnik musi ubezpieczyć od ognia i innych zdarzeń losowych na podstawie ustawy o ubezpieczeniach obowiązkowych. Przy kredycie hipotecznym obowiązek wynika z umowy z bankiem, a bank działa według dwóch źródeł:
- Rekomendacja S KNF (rek. 13.5): bank powinien zapewnić sobie zabezpieczenie, w tym ubezpieczenie, nieruchomości od skutków zniszczenia. Wymagania wobec polisy przedstawia przed zawarciem umowy i potwierdza je w umowie. Nie powinien nakładać dodatkowych obowiązków, jeśli Twoja polisa spełnia jego warunki.
- Ustawa o kredycie hipotecznym: bank może wymagać ubezpieczenia i przelewu praw z polisy, ale musi poinformować, że możesz wybrać dowolnego ubezpieczyciela odpowiadającego minimalnemu zakresowi (art. 9 ust. 2–3). Minimalny zakres i koszty ubezpieczeń wpisuje do umowy (art. 29 ust. 1 pkt 4 i 9).
Dlatego polisa na nieruchomość jest w praktyce warunkiem wypłaty kredytu w każdym banku i trzeba ją utrzymywać przez cały okres spłaty. Termin dostarczenia polisy znajdziesz w decyzji i w umowie. Zwykle to jeden z warunków uruchomienia środków, o których piszemy w artykule wypłata kredytu hipotecznego.
Jaki zakres wymaga bank
Standardem jest ubezpieczenie od ognia i innych zdarzeń losowych. Banki zwykle wymieniają co najmniej: pożar, uderzenie pioruna, wybuch, upadek statku powietrznego, huragan, powódź, zalanie, grad, osuwanie się ziemi, lawinę i ciężar śniegu. Lista w konkretnym banku może być krótsza albo dłuższa. Ubezpieczenie od kradzieży i dewastacji jest zwykle dobrowolne.
Przedmiotem ubezpieczenia są mury, czyli to, co stanowi zabezpieczenie kredytu. Przy mieszkaniu to lokal wraz z elementami stałymi: tynkami, posadzkami, drzwiami, oknami, instalacjami i zabudową na stałe. Przy domu także konstrukcja, dach i budynki gospodarcze, jeśli bank tego wymaga. Ruchomości, takie jak meble, sprzęt RTV i AGD czy rower, nie są zabezpieczeniem kredytu, więc bank ich nie wymaga. Możesz je dokupić w tej samej polisie, ale bez cesji.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,88%: średni WIBOR 3M z października 2026 plus średnia marża z raportu KredytPolska. Odsetki przez cały okres: 565 343 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 23 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3078 zł), oprocentowanie zmienne 5,88% (średni WIBOR 3M z października 2026: 3,88%, plus marża 2,00 p.p.), RRSO 6,15%, całkowity koszt kredytu 599 357 zł (odsetki 587 957 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 119 357 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4139 zł, czyli o 1062 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Ubezpieczenie kredytu w bankach · Porównanie banków
Suma ubezpieczenia: wartość odtworzeniowa czy rynkowa
To najczęstsze źródło pomyłek. Wartość rynkowa mieszkania obejmuje lokalizację, udział w gruncie i sytuację na rynku. Wartość odtworzeniowa to koszt odbudowy lub naprawy w tym samym standardzie, bez gruntu. Wartość rzeczywista to koszt odbudowy pomniejszony o zużycie. Ubezpieczyciel płaci za zniszczenie murów, a nie za utratę lokalizacji, dlatego suma powyżej kosztu odbudowy zwykle nie daje wyższego odszkodowania: suma jest górną granicą odpowiedzialności (art. 824 § 1 KC), a wypłata co do zasady nie może przekroczyć szkody (art. 8241 § 1 KC).
Banki określają minimalną sumę różnie: jako wartość z operatu szacunkowego, wartość odtworzeniową podaną w operacie albo co najmniej kwotę kredytu. Sprawdź to w umowie, zanim kupisz polisę. Jak czytać wycenę, wyjaśniamy w artykule operat szacunkowy.
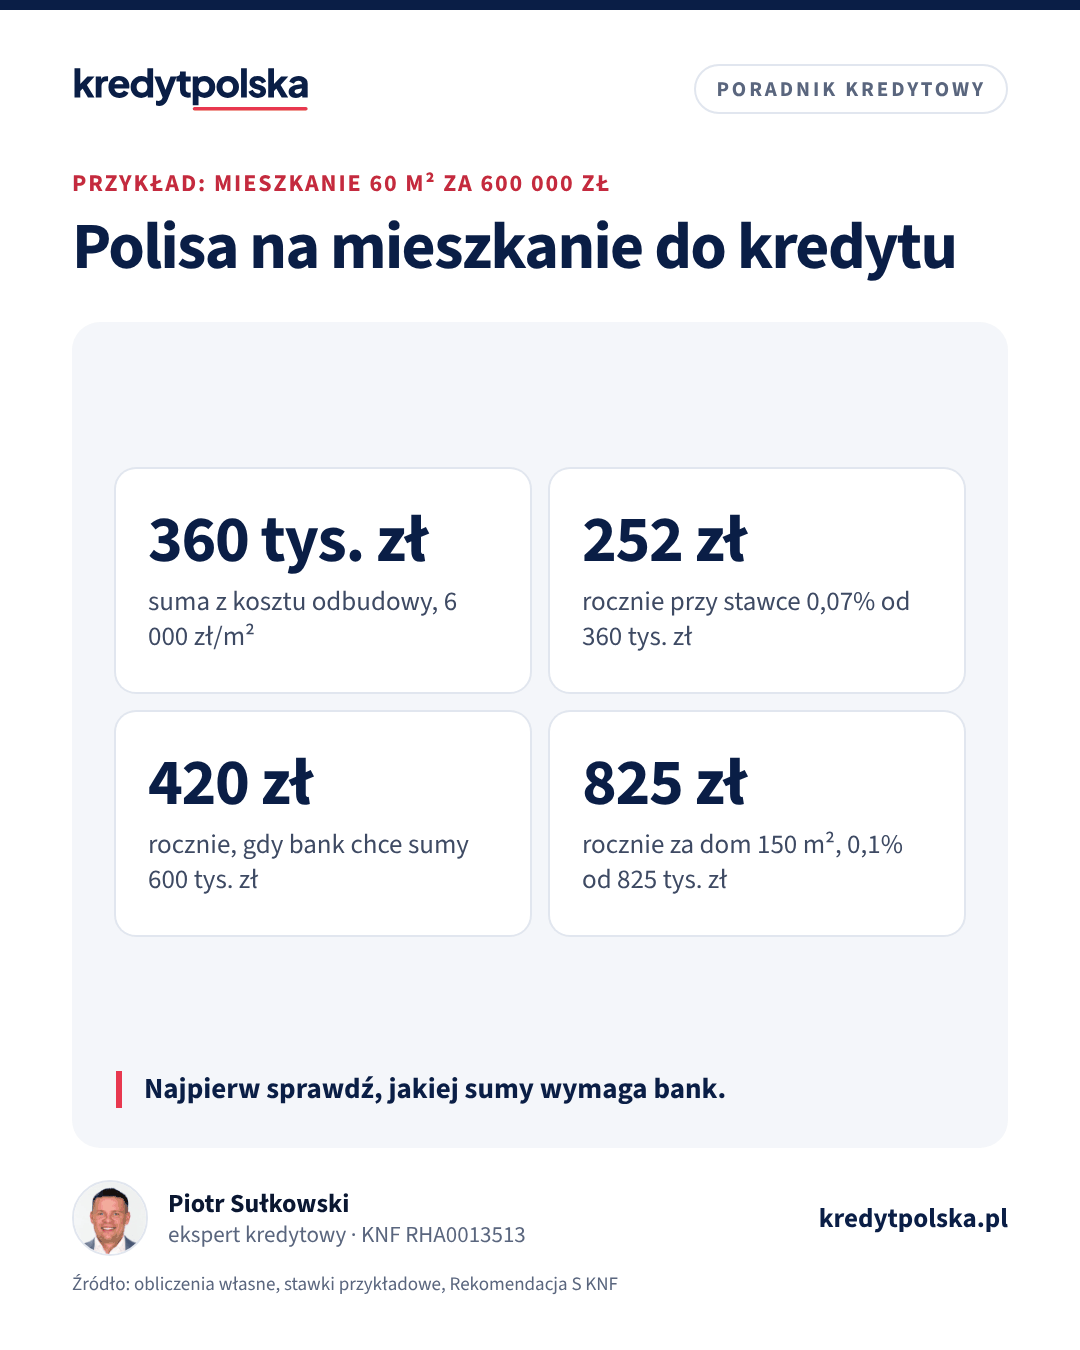
Przykład poglądowy: mieszkanie 60 m² kupione za 600 000 zł. Przyjmujemy koszt odbudowy 6 000 zł za m², więc wartość odtworzeniowa to 360 000 zł. Przy przykładowej stawce 0,07% sumy rocznie:
| Suma ubezpieczenia | Podstawa | Składka roczna |
|---|---|---|
| 360 000 zł | koszt odbudowy, 60 m² × 6 000 zł | 252 zł |
| 600 000 zł | wartość rynkowa z operatu | 420 zł |
| 825 000 zł | dom 150 m² × 5 500 zł, stawka 0,1% | 825 zł |
Stawki i koszt odbudowy to przykłady, nie cennik. Faktyczna składka zależy od ubezpieczyciela, lokalizacji (np. ryzyka powodzi), konstrukcji budynku, piętra i zakresu.
Niedoubezpieczenie i zasada proporcji
Zbyt niska suma też szkodzi. Część ogólnych warunków przewiduje zasadę proporcji: gdy suma jest niższa niż wartość mienia, odszkodowanie zmniejsza się w tej samej proporcji. Przykład: dom wart według kosztu odbudowy 400 000 zł ubezpieczono na 200 000 zł, a zalanie spowodowało szkodę 50 000 zł. Przy zasadzie proporcji ubezpieczyciel wypłaci 25 000 zł. Wybierając polisę, sprawdź, czy ubezpieczyciel stosuje proporcję i jak liczy wartość: odtworzeniowo czy z potrąceniem zużycia.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Porównaj całkowity koszt kredytu w kilku bankach naraz
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Polisa z banku czy własna
- Polisa z banku: składka doliczana do raty albo pobierana raz w roku, cesja i odnowienie dzieją się automatycznie. Zakres jest zwykle minimalny, a cena nie zawsze najniższa. Część banków daje za nią niższą marżę lub prowizję.
- Polisa własna: możesz porównać kilku ubezpieczycieli, dobrać zakres, dokupić ruchomości i OC w jednej polisie. Musisz sam dostarczyć polisę z cesją przed wypłatą i co roku pilnować odnowienia.
Jeśli bank daje obniżkę marży za swoją polisę, policz to tak, jak opisujemy w artykule produkty dodatkowe banku: różnica rat kontra różnica składek. Przy polisie na mieszkanie kwoty są małe, więc o wyborze często decyduje wygoda i zakres.
OC w życiu prywatnym
Bank nie wymaga ubezpieczenia odpowiedzialności cywilnej, ale w mieszkaniu w bloku jest ono często bardziej przydatne niż polisa na mury. Zalanie mieszkania pod spodem, z remontem sufitów i podłóg, potrafi kosztować kilkadziesiąt tysięcy złotych. OC dokupisz w polisie mieszkaniowej zwykle za kilkadziesiąt złotych rocznie. Pamiętaj też, że wspólnota albo spółdzielnia ubezpiecza zwykle części wspólne budynku, ale nie Twój lokal i nie Twoją odpowiedzialność wobec sąsiadów. Przy spółdzielczym własnościowym prawie bank wymaga polisy na lokal tak samo jak przy odrębnej własności.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Ubezpieczenia przy kredycie hipotecznym: które są obowiązkowe
Ubezpieczenie nieruchomości z cesją, na życie, pomostowe, niskiego wkładu i od utraty pracy: które musisz mieć, ile kosztują i czy polisa musi być z banku.
Ten sam dział · 8 min
Cesja polisy na bank: jak ją zrobić i odnowić krok po kroku
Cesja polisy na bank przy kredycie hipotecznym: czym jest, jak ją zrobić krok po kroku, wymogi banku, odnowienie co rok, skutki spóźnienia i koniec po spłacie.
Mieszkanie, dom, działka · 8 min
Kredyt na budowę domu: kosztorys, transze i harmonogram
Kredyt na budowę domu: kosztorys, pozwolenie lub zgłoszenie, działka jako wkład, transze i inspekcje, karencja i pułapka przekroczonego kosztorysu.
Budowa domu na kredyt
Przy budowie bank wypłaca kredyt w transzach, a zabezpieczenie rośnie razem z budynkiem. Dlatego zwykle wymaga:
- przed pierwszą transzą albo po zakończeniu określonego etapu: ubezpieczenia budowy lub budynku w stanie surowym, z sumą odpowiadającą wartości robót,
- w trakcie budowy: aktualizacji sumy, gdy budynek przybywa,
- po zakończeniu budowy: polisy na gotowy dom z sumą z końcowej wyceny i z cesją na bank.
Szczegóły, w tym to, czy wystarczy ubezpieczenie od zdarzeń losowych, czy potrzebne jest także ubezpieczenie od kradzieży materiałów, zależą od banku. Proces opisujemy w artykule kredyt na budowę domu.
Zmiana ubezpieczyciela w trakcie kredytu
Polisę na nieruchomość możesz zmienić przy każdym odnowieniu, a często także w trakcie roku. Jeśli rezygnujesz z polisy bankowej, bank musi przyjąć nową, o ile spełnia minimalny zakres z umowy. Przy wygaśnięciu umowy ubezpieczenia przed końcem okresu należy Ci się zwrot składki za okres niewykorzystanej ochrony (art. 813 § 1 KC). Nowa polisa musi jednak zacząć się najpóźniej w dniu, w którym kończy się stara, a bank musi dostać nową cesję, zanim wypowiesz poprzednią umowę. Jeśli polisa z banku dawała niższą marżę, policz, czy oszczędność na składce jest większa niż wzrost raty. Porównując oferty co roku, patrz nie tylko na cenę, ale na sumę ubezpieczenia, udział własny w szkodzie, limity dla zalania i sposób liczenia odszkodowania. Polisa tańsza o 50 zł rocznie, która przy szkodzie potrąca zużycie, może kosztować więcej niż oszczędziłeś przez cały kredyt.
Co przygotować przed wypłatą
- wymagania banku wobec polisy na piśmie: zakres, minimalna suma, okres, treść cesji,
- polisę z sumą zgodną z umową kredytu i okresem obejmującym datę wypłaty,
- cesję potwierdzoną przez ubezpieczyciela,
- potwierdzenie zapłaty składki, jeśli bank go wymaga.
Polisę na mieszkanie odnawiasz co roku i co roku dostarczasz bankowi nową cesję. Co się dzieje, gdy o tym zapomnisz, opisujemy we wspomnianym artykule o cesji. Pełną listę dokumentów znajdziesz na stronie lista dokumentów do kredytu.
Ubezpieczenia
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy ubezpieczenie mieszkania do kredytu jest obowiązkowe?
Ustawowo nie, poza budynkami rolników. W praktyce każdy bank wymaga polisy od ognia i innych zdarzeń losowych z cesją na bank, zgodnie z Rekomendacją S KNF i art. 9 ustawy o kredycie hipotecznym.
Na jaką sumę ubezpieczyć mieszkanie do kredytu?
Na sumę wymaganą w umowie kredytu: zwykle wartość z operatu, wartość odtworzeniową albo co najmniej kwotę kredytu. Suma wyższa niż koszt odbudowy zwykle nie daje wyższego odszkodowania.
Ile kosztuje ubezpieczenie mieszkania do kredytu?
Zwykle kilkaset złotych rocznie. W przykładzie dla mieszkania 60 m² i stawki 0,07% to 252 zł przy sumie 360 000 zł i 420 zł przy 600 000 zł. Dom 150 m² w przykładzie kosztuje około 825 zł.
Czy muszę kupić polisę na mieszkanie w banku?
Nie. Bank musi przyjąć polisę dowolnego ubezpieczyciela, która spełnia minimalny zakres z umowy, z cesją na bank. Może jednak dać lepsze warunki za polisę kupioną u siebie.
Czy ubezpieczenie do kredytu obejmuje meble i sprzęt?
Nie. Bank wymaga ubezpieczenia murów i elementów stałych. Ruchomości i OC możesz dokupić w tej samej polisie, bez cesji na bank.
Jak ubezpieczyć dom w budowie na kredyt?
Bank zwykle wymaga ubezpieczenia budowy lub stanu surowego z sumą odpowiadającą wartości robót, a po zakończeniu budowy polisy na gotowy dom z cesją. Szczegóły zależą od banku.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- KNF, Rekomendacja S dotycząca dobrych praktyk w zakresie zarządzania ekspozycjami kredytowymi zabezpieczonymi hipotecznie
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny (ISAP)
- Ustawa z 22 maja 2003 r. o ubezpieczeniach obowiązkowych, Ubezpieczeniowym Funduszu Gwarancyjnym i Polskim Biurze Ubezpieczycieli Komunikacyjnych (ISAP)
- Rzecznik Finansowy
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.