
W skrócie
Spółdzielcze własnościowe prawo do lokalu można kupić na kredyt hipoteczny, bo da się je obciążyć hipoteką. Banki prawie zawsze wymagają jednak księgi wieczystej dla tego prawa: jeśli jej nie ma, notariusz składa wniosek o jej założenie przy akcie, opłata sądowa to 100 zł, a do wpisu hipoteki płacisz zwykle wyższą marżę albo ubezpieczenie pomostowe. Przy kredycie 304 000 zł marża wyższa o 1 pkt proc. kosztuje około 253 zł miesięcznie. Prawa lokatorskiego i mieszkania bez prawa spółdzielni do gruntu bank zwykle nie sfinansuje.
W blokach z lat 60.–80. wiele mieszkań nadal ma status spółdzielczego własnościowego prawa do lokalu. Formalnie właścicielem budynku i gruntu jest spółdzielnia, a Ty masz prawo do lokalu, które możesz sprzedać, wynająć, przekazać w spadku i obciążyć hipoteką. Dla kupującego na kredyt różnica wobec zwykłej własności sprowadza się najczęściej do jednego pytania: czy dla tego prawa jest założona księga wieczysta. Poniżej opisujemy, jak banki do tego podchodzą, ile kosztuje i trwa założenie księgi i w jakich sytuacjach kredytu nie dostaniesz. Ogólne zasady zakupu z drugiej ręki znajdziesz w artykule kredyt na mieszkanie z rynku wtórnego.
Trzy rodzaje praw do mieszkania w spółdzielni
Zanim zaczniesz rozmawiać z bankiem, ustal, co dokładnie kupujesz. W ogłoszeniach określenia bywają mylone.
| Rodzaj prawa | Czy można je sprzedać | Czy bank da kredyt |
|---|---|---|
| Odrębna własność lokalu (w spółdzielni) | tak | tak, jak przy każdym mieszkaniu |
| Spółdzielcze własnościowe prawo do lokalu | tak | tak, zwykle pod warunkiem księgi wieczystej |
| Spółdzielcze lokatorskie prawo do lokalu | nie | nie, najpierw przekształcenie |
Lokatorskie prawo jest niezbywalne i nie może być zabezpieczeniem kredytu. Osoba, która je ma, może wystąpić do spółdzielni o przeniesienie własności lokalu, co zwykle wymaga spłaty przypadającej na lokal części kosztów budowy i zaległości. Dopiero po tym mieszkanie można sprzedać i kupić na kredyt. Jeśli sprzedający mówi „mam lokatorskie, ale to formalność”, umowę przedwstępną podpisuj dopiero po przekształceniu albo z wyraźnym warunkiem, że do niego dojdzie.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,88%: średni WIBOR 3M z października 2026 plus średnia marża z raportu KredytPolska. Odsetki przez cały okres: 565 343 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 23 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3078 zł), oprocentowanie zmienne 5,88% (średni WIBOR 3M z października 2026: 3,88%, plus marża 2,00 p.p.), RRSO 6,15%, całkowity koszt kredytu 599 357 zł (odsetki 587 957 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 119 357 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4139 zł, czyli o 1062 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Koszty zakupu mieszkania · Kalkulator zdolności kredytowej
Spółdzielcze prawo z księgą wieczystą
Gdy księga istnieje, kredyt wygląda niemal tak samo jak przy odrębnej własności. Bank sprawdza księgę w systemie elektronicznych ksiąg wieczystych, zleca wycenę, a po akcie notariusz składa wniosek o wpis nabywcy i hipoteki. W dziale I takiej księgi zobaczysz opis lokalu i informację, że chodzi o spółdzielcze własnościowe prawo, a w dziale II nazwę spółdzielni jako właściciela budynku i uprawnionego do prawa sprzedającego. Na co zwrócić uwagę przy czytaniu wpisów, opisujemy w tekście księga wieczysta: co sprawdzić.
Od spółdzielni i tak potrzebujesz zaświadczenia: o przysługującym prawie, o braku zaległości w opłatach i o osobach zameldowanych. Banki proszą o nie także wtedy, gdy księga istnieje, bo zadłużenie wobec spółdzielni nie jest widoczne w księdze.
Spółdzielcze prawo bez księgi: co robi bank
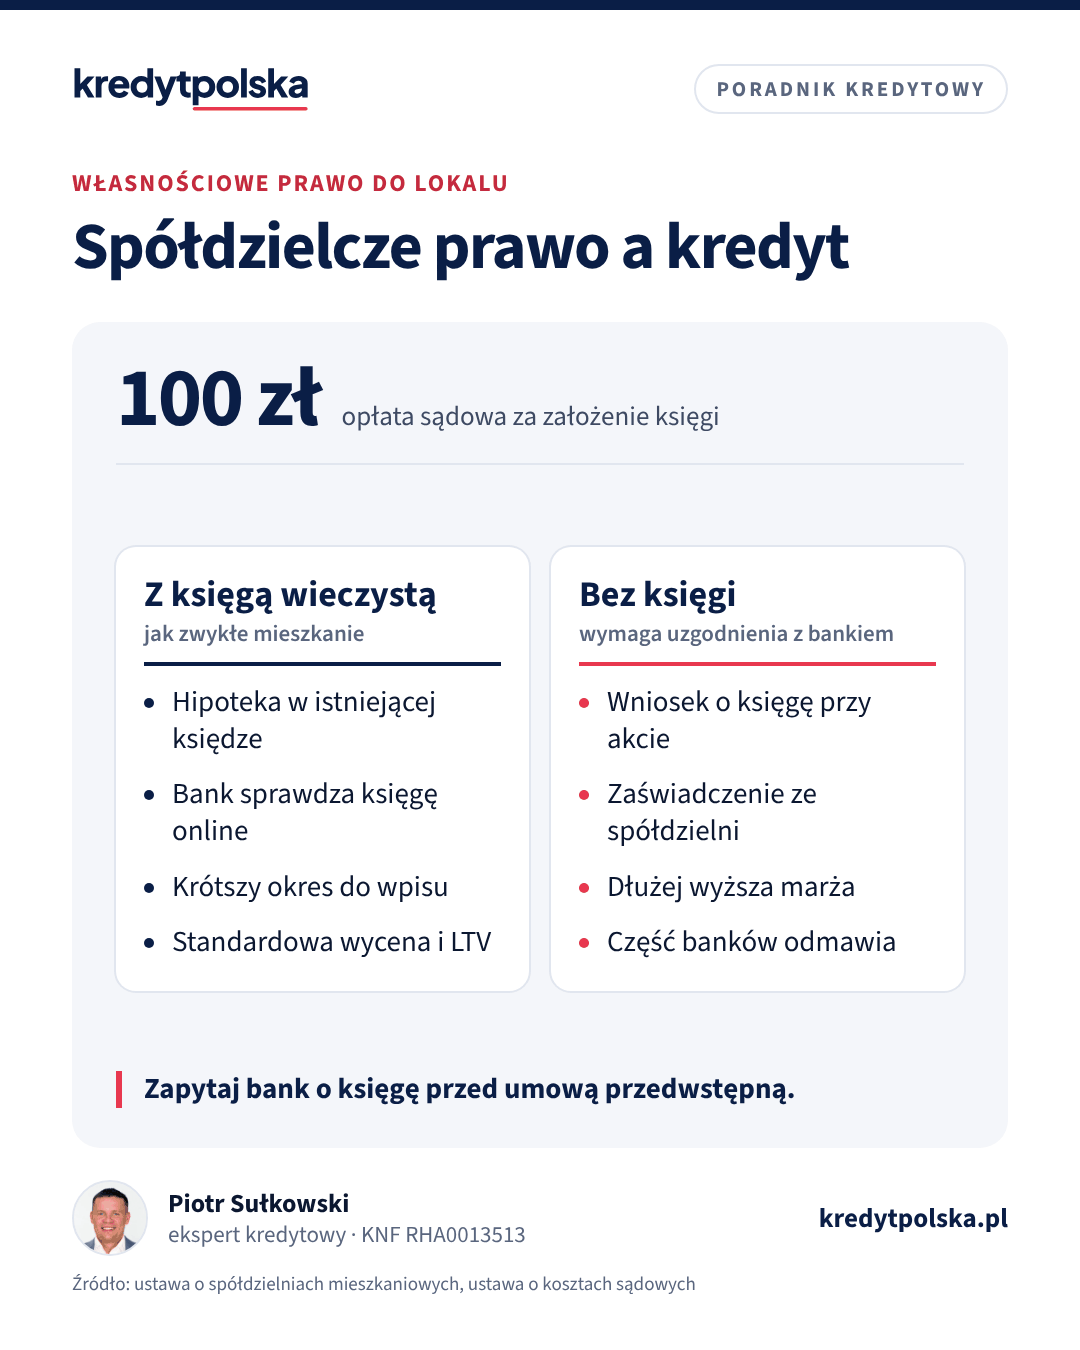
Prawo nie wymaga, żeby spółdzielcze własnościowe prawo miało księgę. Bez niej sprzedaż jest ważna, a stan prawny potwierdza zaświadczenie ze spółdzielni. Kłopot polega na tym, że hipotekę wpisuje się do księgi wieczystej, więc bank zabezpieczenia nie dostanie, dopóki księga nie powstanie. W praktyce spotkasz trzy podejścia:
- Bank finansuje i godzi się na założenie księgi przy akcie. Notariusz składa w jednym wniosku żądanie założenia księgi, wpisu nabywcy i wpisu hipoteki. Do czasu wpisu płacisz podwyższoną marżę albo składkę ubezpieczenia pomostowego. To najczęstszy wariant.
- Bank wymaga księgi przed wypłatą. Sprzedający musi wtedy założyć księgę przed aktem. Spółdzielnia wydaje zaświadczenie do wniosku, a sąd zakłada księgę po kilku tygodniach albo miesiącach. Transakcja się wydłuża, a umowa przedwstępna musi mieć odpowiednio odległy termin.
- Bank odmawia. Zdarza się to przy prawie bez uregulowanego gruntu (opis niżej) albo w bankach, które nie finansują lokali bez księgi w ogóle.
Który wariant stosuje bank, nie wynika z żadnej tabeli opłat. Trzeba o to zapytać przed złożeniem wniosku, najlepiej podając adres i numer zaświadczenia ze spółdzielni. Ekspert kredytowy zna praktykę kilku banków naraz i może od razu odrzucić te, które takich lokali nie finansują.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, na jaki kredyt Cię stać i w którym banku
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Ile kosztuje i ile trwa założenie księgi
Opłaty sądowe są niskie. Zgodnie z ustawą o kosztach sądowych w sprawach cywilnych opłata stała za wniosek o założenie księgi wynosi 100 zł, a wpis prawa nabywcy i wpis hipoteki to po 200 zł. Do tego dochodzi wynagrodzenie notariusza za sporządzenie wniosku i VAT. Prawdziwym kosztem jest czas: od wniosku do wpisu hipoteki mija od kilku tygodni do kilku miesięcy, zależnie od sądu.
Przykład: mieszkanie za 380 000 zł, kredyt 304 000 zł na 30 lat przy oprocentowaniu 6,5%, rata około 1 921 zł. Jeśli bank do wpisu hipoteki podnosi marżę o 1 pkt proc., każdy miesiąc oczekiwania kosztuje około 253 zł. Przy trzech miesiącach to około 760 zł, przy dziewięciu około 2 280 zł. Bank wyliczy ratę z buforem 2,5 pkt proc. na około 2 446 zł i z tą kwotą porówna Twój dochód. Swój wariant policzysz w kalkulatorze raty, a pełną listę kosztów zakupu w kalkulatorze kosztów zakupu mieszkania.
Kiedy księgi nie da się założyć
Część budynków spółdzielczych stoi na gruncie, do którego spółdzielnia nie ma ani własności, ani użytkowania wieczystego. To zdarza się przy osiedlach budowanych na gruntach o nieuregulowanym stanie prawnym. Wtedy prawo do lokalu ma ograniczony charakter i sąd księgi dla niego nie założy, więc nie ma gdzie wpisać hipoteki. Większość banków takiego lokalu nie sfinansuje kredytem hipotecznym. Zapytaj spółdzielnię wprost, czy ma tytuł prawny do gruntu pod budynkiem i czy dla lokalu można założyć księgę. Odpowiedź powinna być na piśmie, zanim zapłacisz zadatek. O zadatku i warunku kredytowym piszemy w artykule umowa przedwstępna, zadatek i zaliczka.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Kredyt na mieszkanie z rynku wtórnego: krok po kroku
Mieszkanie z drugiej ręki na kredyt: umowa przedwstępna, księga wieczysta, hipoteka sprzedającego, spółdzielcze prawo, PCC i zwolnienie, dzień aktu.
Prawo i formalności · 7 min
Księga wieczysta: co sprawdzić przed zakupem mieszkania
Jak sprawdzić księgę wieczystą online na ekw.ms.gov.pl, co jest w 4 działach i które wpisy są sygnałem ostrzegawczym: służebności, roszczenia, wzmianki.
Prawo i formalności · 8 min
Koszty notariusza i PCC przy zakupie mieszkania w 2026
Ile kosztuje notariusz i podatek PCC przy zakupie mieszkania za 300, 500 i 700 tys. zł: taksa maksymalna, VAT, wypisy, opłaty sądowe i zwolnienie z PCC.
Wkład, wycena i program RKM
Zasady LTV są takie same jak przy innych mieszkaniach: według Rekomendacji S bank finansuje do 80% wartości, a do 90% z dodatkowym zabezpieczeniem. Rzeczoznawca wycenia lokal tak samo jak odrębną własność, choć w niektórych miastach transakcje prawami spółdzielczymi bywają nieco tańsze. Spółdzielcze prawo można kupić także w Rodzinnym Kredycie Mieszkaniowym, w którym gwarancja BGK zastępuje część wkładu; warunki opisujemy na stronie Rodzinny Kredyt Mieszkaniowy.
Przy zakupie płacisz 2% PCC od ceny, tak jak przy odrębnej własności. Zwolnienie przy pierwszym mieszkaniu obejmuje również spółdzielcze własnościowe prawo do lokalu mieszkalnego. Szczegóły w tekście koszty notariusza i PCC.
Przekształcenie w odrębną własność
Właściciel spółdzielczego własnościowego prawa może zażądać od spółdzielni przeniesienia na niego własności lokalu. Koszty to głównie taksa notarialna i opłaty sądowe, a spółdzielnia może wymagać spłaty przypadającej na lokal części zobowiązań. Przy zakupie na kredyt nie ma potrzeby czekać na przekształcenie, bo bank i tak może wpisać hipotekę na prawie spółdzielczym. Warto je rozważyć później, zwłaszcza przed sprzedażą: odrębna własność jest dla części kupujących i banków prostsza. Jeśli mieszkanie ma już hipotekę, przekształcenie trzeba uzgodnić z bankiem, bo hipoteka przechodzi na nową księgę.
Lista przed umową przedwstępną
- Ustal rodzaj prawa: zaświadczenie ze spółdzielni, nie samo ogłoszenie.
- Sprawdź, czy jest księga wieczysta, a jeśli nie, czy spółdzielnia ma tytuł do gruntu.
- Zapytaj wybrany bank, czy sfinansuje lokal bez księgi i ile kosztuje okres do wpisu hipoteki.
- Wpisz do umowy przedwstępnej termin, który pozwoli założyć księgę, i warunek uzyskania kredytu.
- Poproś sprzedającego o zaświadczenie o braku zaległości aktualne na dzień aktu.
Dokumenty, o które poprosi bank, zebraliśmy w artykule dokumenty do kredytu hipotecznego.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy bank da kredyt na spółdzielcze własnościowe prawo do lokalu?
Tak. To prawo można obciążyć hipoteką, więc banki je finansują na podobnych zasadach jak odrębną własność. Zwykle wymagają jednak księgi wieczystej, istniejącej albo zakładanej przy akcie notarialnym.
Czy można kupić na kredyt mieszkanie spółdzielcze bez księgi wieczystej?
W wielu bankach tak, jeśli notariusz przy akcie złoży wniosek o założenie księgi i wpis hipoteki. Do czasu wpisu płacisz zwykle podwyższoną marżę albo ubezpieczenie pomostowe. Część banków wymaga księgi już przed wypłatą.
Ile kosztuje założenie księgi wieczystej dla spółdzielczego prawa?
Opłata sądowa za wniosek o założenie księgi wynosi 100 zł. Wpis prawa nabywcy i wpis hipoteki kosztują po 200 zł, a do tego dochodzi wynagrodzenie notariusza za wniosek z VAT.
Czy można wziąć kredyt na spółdzielcze lokatorskie prawo do lokalu?
Nie. Lokatorskie prawo jest niezbywalne i nie może być zabezpieczeniem kredytu. Najpierw trzeba przekształcić je w odrębną własność lokalu, a dopiero potem mieszkanie można sprzedać i kupić na kredyt.
Dlaczego bank odmówił kredytu na mieszkanie spółdzielcze?
Najczęstsze powody to brak możliwości założenia księgi, gdy spółdzielnia nie ma tytułu prawnego do gruntu, polityka banku, który nie finansuje lokali bez księgi, albo zaległości wobec spółdzielni. Warto zapytać o to inny bank albo eksperta kredytowego.
Czy przy zakupie spółdzielczego prawa płaci się PCC?
Tak, 2% od ceny, chyba że kupujesz pierwsze mieszkanie i spełniasz warunki zwolnienia. Zwolnienie obejmuje także spółdzielcze własnościowe prawo do lokalu mieszkalnego.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 15 grudnia 2000 r. o spółdzielniach mieszkaniowych (ISAP)
- Ustawa z 6 lipca 1982 r. o księgach wieczystych i hipotece (ISAP)
- Ustawa z 28 lipca 2005 r. o kosztach sądowych w sprawach cywilnych (ISAP)
- Ministerstwo Sprawiedliwości: elektroniczne księgi wieczyste
- KNF, Rekomendacja S
Pokaż wszystkie źródła (6)Zwiń listę źródeł
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.