
W skrócie
Ubezpieczenie na życie do kredytu hipotecznego spłaca dług, gdy kredytobiorca umrze, a w szerszym zakresie także przy trwałej niezdolności do pracy. Bank może go wymagać, ale musi przyjąć polisę dowolnego ubezpieczyciela o wymaganym zakresie, z cesją na bank (art. 9 ust. 2 ustawy o kredycie hipotecznym). W przykładzie dla kredytu 500 000 zł polisa z banku za 0,035% salda miesięcznie kosztuje około 19 500 zł w 10 lat, a własna polisa za 100 zł miesięcznie 12 000 zł. Po odjęciu obniżki marży o 0,2 pkt proc. oba warianty kosztują podobnie, więc decyduje zakres ochrony.
Ten tekst jest dla osób, które dostały ofertę kredytu z ubezpieczeniem na życie i zastanawiają się, czy je brać, gdzie je kupić i ile naprawdę kosztuje. Pokazujemy, kiedy bank może go wymagać, jak liczy się składkę, czym różni się polisa grupowa z banku od indywidualnej i na co patrzeć w warunkach. Przegląd wszystkich ubezpieczeń przy kredycie znajdziesz w artykule ubezpieczenia przy kredycie hipotecznym, a ogólne zasady pakietów za niższą marżę w tekście produkty dodatkowe banku.
Czy polisa z banku opłaca się w zamian za niższą marżę, policzysz w kalkulatorze RRSO, wpisując składkę i marżę bez ubezpieczenia.
Kiedy bank wymaga ubezpieczenia na życie
Ustawa o kredycie hipotecznym zakazuje sprzedaży wiązanej, ale ubezpieczeń dotyczy osobna zasada. Bank może wymagać, żebyś zawarł albo miał umowę ubezpieczenia związaną z kredytem i przelał na bank prawa z tej polisy. Musi jednocześnie poinformować Cię, że możesz wybrać ofertę dowolnego ubezpieczyciela, jeśli spełnia ona minimalny zakres akceptowany przez bank (art. 9 ust. 2). Wymogi wobec polisy bank podaje przed zawarciem umowy (art. 9 ust. 3), a minimalny zakres zapisuje w umowie kredytu (art. 29 ust. 1 pkt 9).
W praktyce większość ofert traktuje polisę na życie jako dobrowolną i nagradza ją niższą marżą. Część banków wymaga jej w określonych sytuacjach, na przykład gdy kredyt bierze jedna osoba, gdy kredytobiorca jest starszy, gdy dochód zapewnia tylko jeden z kredytobiorców albo przy wysokim LTV. Jeśli w Twojej ofercie polisa jest warunkiem, zapytaj o minimalny zakres na piśmie i porównaj go z ofertami innych ubezpieczycieli.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,88%: średni WIBOR 3M z października 2026 plus średnia marża z raportu KredytPolska. Odsetki przez cały okres: 565 343 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 23 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3078 zł), oprocentowanie zmienne 5,88% (średni WIBOR 3M z października 2026: 3,88%, plus marża 2,00 p.p.), RRSO 6,15%, całkowity koszt kredytu 599 357 zł (odsetki 587 957 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 119 357 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4139 zł, czyli o 1062 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Ubezpieczenie kredytu w bankach · Porównanie banków
Polisa z banku a polisa indywidualna
| Polisa grupowa z banku | Polisa indywidualna z cesją | |
|---|---|---|
| Kto zawiera umowę | bank jako ubezpieczający, Ty przystępujesz jako ubezpieczony | Ty, bezpośrednio z ubezpieczycielem |
| Suma ubezpieczenia | zwykle równa saldu, maleje z każdą ratą | zwykle stała albo malejąca, do wyboru |
| Składka | procent salda albo kwoty kredytu, rzadziej raty | według wieku, zdrowia i sumy, zwykle stała |
| Kto dostaje świadczenie | bank, do wysokości długu | bank do wysokości długu, nadwyżka uposażonym |
| Po spłacie kredytu | ochrona się kończy | polisa trwa, cesję się zwalnia |
| Formalności co rok | brak | pilnowanie składek i dokumentów dla banku |
Polisa z banku jest wygodna: składka jest doliczana do raty, cesja nie jest potrzebna, a ankieta medyczna bywa krótsza. Polisa indywidualna daje więcej kontroli: sama decydujesz o sumie, okresie i dodatkowych ryzykach, a gdy po kilku latach zmienisz bank przez refinansowanie, przenosisz tylko cesję, a nie zaczynasz od nowa z wyższym wiekiem.
Ile kosztuje: przykład z liczbami
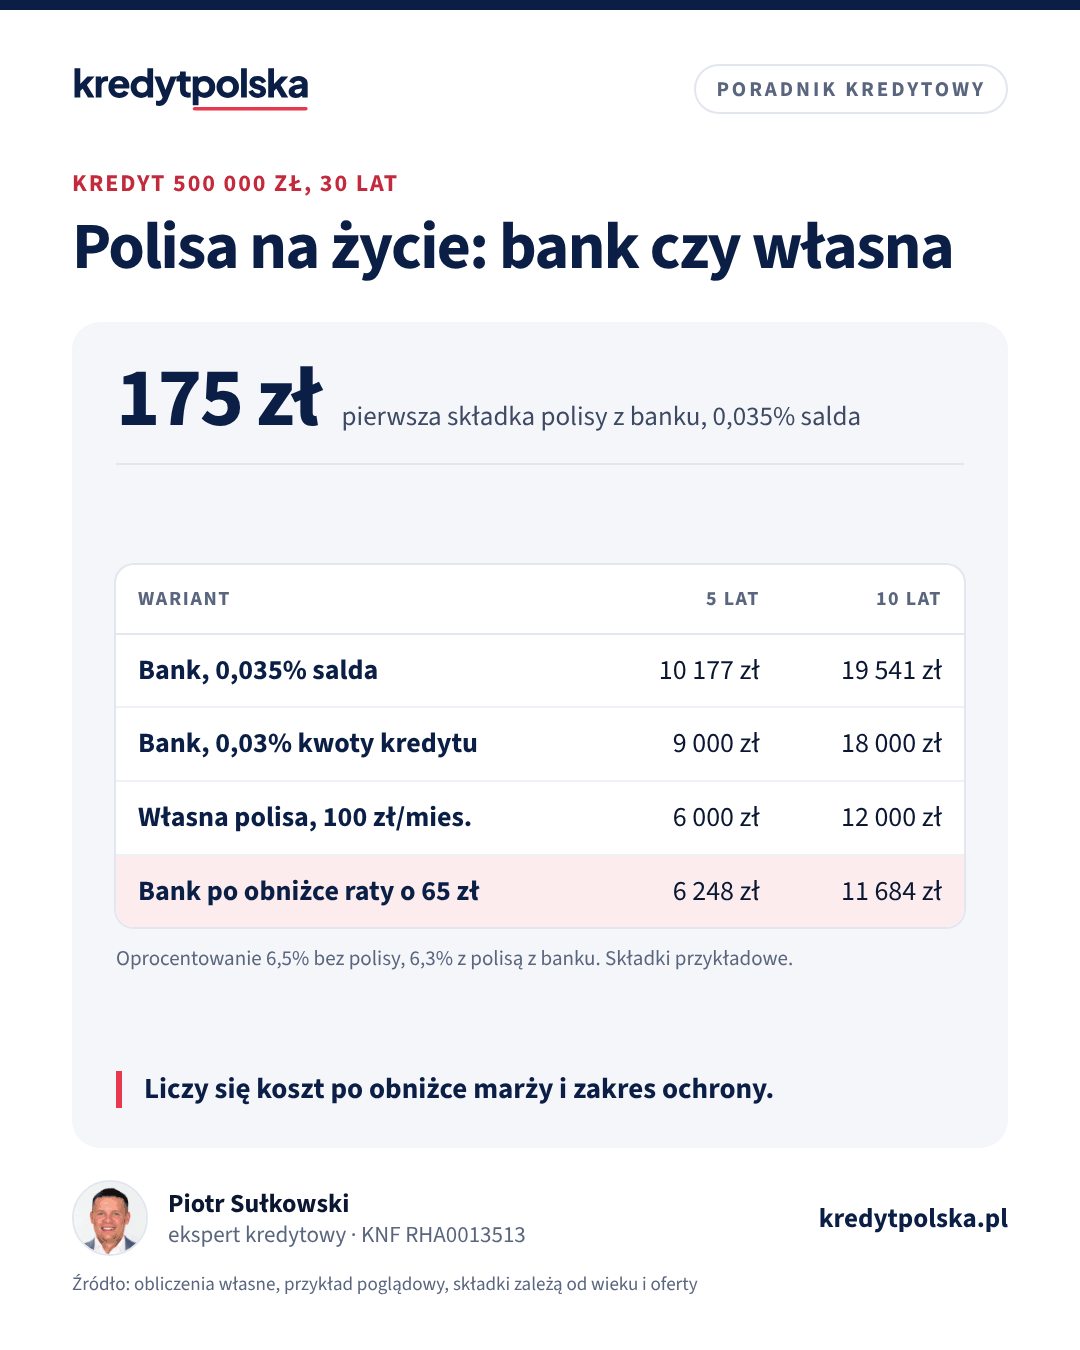
Przykład poglądowy, nie oferta konkretnego banku ani ubezpieczyciela. Kredyt 500 000 zł na 30 lat, raty równe. Bez polisy oprocentowanie wynosi 6,5% i rata 3 160 zł. Z polisą z banku marża spada o 0,2 pkt proc., oprocentowanie wynosi 6,3%, a rata 3 095 zł, czyli o 65 zł mniej. Porównujemy trzy sposoby liczenia składki:
| Wariant | Pierwsza składka | 1. rok | 5 lat | 10 lat |
|---|---|---|---|---|
| Bank, 0,035% salda miesięcznie | 175 zł | 2 089 zł | 10 177 zł | 19 541 zł |
| Bank, 0,03% kwoty kredytu miesięcznie | 150 zł | 1 800 zł | 9 000 zł | 18 000 zł |
| Polisa indywidualna, 100 zł miesięcznie | 100 zł | 1 200 zł | 6 000 zł | 12 000 zł |
Składka liczona od salda maleje razem z długiem, ale na początku jest najwyższa. Składka od kwoty kredytu jest stała, więc przez 30 lat dałaby 54 000 zł wobec około 40 900 zł przy składce od salda. Indywidualna polisa za 100 zł miesięcznie to przykład dla młodej, zdrowej osoby. Przy starszym wieku albo chorobach przewlekłych może kosztować kilka razy więcej.
Teraz odejmij obniżkę raty. Polisa z banku od salda kosztuje w 5 lat 10 177 zł, ale niższa rata oddaje 3 929 zł, więc netto płacisz 6 248 zł. W 10 lat to 11 684 zł netto wobec 12 000 zł za polisę własną. W tym przykładzie oba warianty kosztują prawie tyle samo. Różnią się czym innym: po 10 latach saldo wynosi około 421 700 zł, a po 20 latach około 275 000 zł, więc polisa bankowa chroni coraz mniejszą kwotę, a indywidualna ze stałą sumą zostawia rodzinie nadwyżkę ponad dług. Policz własny wariant w kalkulatorze raty.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Porównaj całkowity koszt kredytu w kilku bankach naraz
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Zakres ochrony: co sprawdzić
- Śmierć z każdej przyczyny czy tylko w wyniku wypadku. Polisa „od nieszczęśliwego wypadku” jest tańsza, ale nie obejmuje chorób, które są najczęstszą przyczyną zgonów.
- Trwała niezdolność do pracy: czy chodzi o niezdolność do jakiejkolwiek pracy, czy do pracy w zawodzie, i kto ją orzeka: ZUS czy lekarz ubezpieczyciela.
- Suma ubezpieczenia: saldo, kwota kredytu albo stała kwota. Przy dwóch kredytobiorcach sprawdź, czy każdy jest ubezpieczony na całe saldo, czy na swój udział.
- Okres ochrony: do końca kredytu czy do określonego wieku. Wiele polis kończy się w wieku 65–75 lat, co ma znaczenie przy kredycie na 30 lat.
- Karencja: czas od początku umowy, w którym ochrona obejmuje tylko wypadki.
Zakres akceptowany przez bank to minimum. Jeśli chcesz, żeby rodzina dostała coś więcej niż spłatę długu, potrzebujesz polisy indywidualnej z wyższą sumą. Co dzieje się z kredytem bez polisy, opisujemy w artykule śmierć kredytobiorcy: co z kredytem.
Wyłączenia odpowiedzialności
Ogólne warunki ubezpieczenia wymieniają sytuacje, w których ubezpieczyciel nie płaci. Najczęściej są to choroby i urazy, które istniały przed przystąpieniem do ubezpieczenia i były leczone w określonym okresie, wypadki pod wpływem alkoholu lub narkotyków, sporty wysokiego ryzyka, udział w bójkach i przestępstwach oraz działania wojenne. Kodeks cywilny dodaje jedną zasadę: samobójstwo nie zwalnia ubezpieczyciela z obowiązku wypłaty, jeśli nastąpiło po upływie 2 lat od zawarcia umowy, a umowa może skrócić ten termin najwyżej do 6 miesięcy (art. 833 KC). Porównując polisy, czytaj listę wyłączeń, a nie tylko cenę.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Ubezpieczenia przy kredycie hipotecznym: które są obowiązkowe
Ubezpieczenie nieruchomości z cesją, na życie, pomostowe, niskiego wkładu i od utraty pracy: które musisz mieć, ile kosztują i czy polisa musi być z banku.
Ten sam dział · 8 min
Produkty dodatkowe przy kredycie hipotecznym: czy się opłacają?
Konto z wpływem, karta i ubezpieczenia za niższą marżę: ile kosztują, ile dają, jak to policzyć i co mówi ustawa o sprzedaży wiązanej i łączonej.
Ten sam dział · 8 min
Cesja polisy na bank: jak ją zrobić i odnowić krok po kroku
Cesja polisy na bank przy kredycie hipotecznym: czym jest, jak ją zrobić krok po kroku, wymogi banku, odnowienie co rok, skutki spóźnienia i koniec po spłacie.
Ankieta medyczna
Przed przystąpieniem do ubezpieczenia odpowiadasz na pytania o zdrowie. Masz obowiązek podać wszystkie znane Ci okoliczności, o które ubezpieczyciel pytał w formularzu. Jeśli ubezpieczyciel zawarł umowę mimo braku odpowiedzi na któreś pytanie, pominięte okoliczności uważa się za nieistotne (art. 815 § 1 KC). Gdy do zdarzenia dojdzie po upływie 3 lat od zawarcia umowy na życie, ubezpieczyciel nie może już zarzucić, że podano nieprawdziwe informacje albo zatajono chorobę (art. 834 KC). W pierwszych latach nierzetelna ankieta może jednak oznaczać odmowę wypłaty i dług, który zostaje rodzinie.
Przy polisach bankowych ankieta bywa krótka, czasem to tylko oświadczenie o stanie zdrowia. Przy wyższych sumach i starszym wieku ubezpieczyciel może zlecić badania. Wypełniaj ją zgodnie z prawdą, nawet jeśli oznacza to wyższą składkę lub wyłączenie jednej choroby.
Cesja i rezygnacja z polisy
Własną polisę bank przyjmie z cesją, czyli przelewem praw do świadczenia do wysokości zadłużenia. Jak to zrobić krok po kroku, opisujemy w artykule cesja polisy na bank. Z dobrowolnej polisy możesz zrezygnować w trakcie spłaty: przy wygaśnięciu umowy przed czasem należy się zwrot składki za okres niewykorzystanej ochrony (art. 813 § 1 KC). Jeśli jednak polisa dawała niższą marżę, bank podniesie ją zgodnie z umową, więc najpierw poproś o wyliczenie nowej raty. Odstąpienie od umowy kredytu w ciągu 14 dni obejmuje także ubezpieczenie zawarte za pośrednictwem banku (art. 45 ustawy o kredycie hipotecznym), co opisujemy w tekście odstąpienie od umowy kredytu. Zwrot składki przy wcześniejszej spłacie kredytu omawiamy osobno w artykule zwrot ubezpieczenia i prowizji.
Jak wybrać
- Poproś bank o dwie oferty: z polisą i bez, z marżą, RRSO i sposobem liczenia składki.
- Zbierz 2–3 oferty polis indywidualnych z zakresem wymaganym przez bank i zapytaj, czy ubezpieczyciel wystawia cesję.
- Porównaj koszt netto: składki minus obniżka raty, w horyzoncie 5 i 10 lat.
- Porównaj zakres: przyczyny śmierci, niezdolność do pracy, wiek końca ochrony, wyłączenia.
- Przy dwóch kredytobiorcach ustal, kto i na jaką część długu ma być ubezpieczony.
Jeśli obniżka marży jest wysoka, a polisa z banku tania, wygrywa bank. Jeśli składka bankowa jest wyraźnie wyższa niż obniżka raty, zwykle lepiej kupić polisę samodzielnie. Oferty z różnymi pakietami zestawisz w porównaniu banków, a eksperta, który policzy oba warianty, znajdziesz w rankingu ekspertów.
Ubezpieczenia
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy ubezpieczenie na życie do kredytu hipotecznego jest obowiązkowe?
Nie z mocy prawa. Bank może go wymagać jako warunku kredytu, ale musi przyjąć polisę dowolnego ubezpieczyciela o wymaganym zakresie (art. 9 ust. 2 ustawy o kredycie hipotecznym). Zwykle polisa jest dobrowolna i obniża marżę.
Ile kosztuje ubezpieczenie na życie do kredytu 500 000 zł?
W przykładzie składka bankowa 0,035% salda miesięcznie to 175 zł na start i około 19 500 zł w 10 lat. Indywidualna polisa dla młodej, zdrowej osoby może kosztować około 100 zł miesięcznie, czyli 12 000 zł w 10 lat.
Czy mogę mieć własną polisę na życie zamiast bankowej?
Tak, jeśli spełnia minimalny zakres wymagany przez bank i przelejesz na bank prawa z polisy (cesja). Bank może jednak dać niższą marżę tylko za polisę kupioną u siebie.
Co, jeśli zataję chorobę w ankiecie medycznej?
W pierwszych 3 latach ubezpieczyciel może odmówić wypłaty, jeśli pytał o tę chorobę. Po 3 latach od zawarcia umowy na życie nie może już podnieść zarzutu zatajenia (art. 834 KC).
Czy polisa na życie spłaca cały kredyt?
Spłaca dług do wysokości sumy ubezpieczenia. Przy polisie bankowej suma zwykle równa się saldu. Przy dwóch kredytobiorcach sprawdź, czy każdy jest ubezpieczony na całe saldo, czy tylko na swoją część.
Czy mogę zrezygnować z ubezpieczenia na życie w trakcie kredytu?
Tak. Należy Ci się zwrot składki za niewykorzystany okres, ale jeśli polisa obniżała marżę, bank podniesie ją zgodnie z umową. Jeśli bank wymagał polisy, musisz przedstawić inną o wymaganym zakresie.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny (ISAP)
- Ustawa z 11 września 2015 r. o działalności ubezpieczeniowej i reasekuracyjnej (ISAP)
- Rzecznik Finansowy
- Komisja Nadzoru Finansowego
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.