
W skrócie
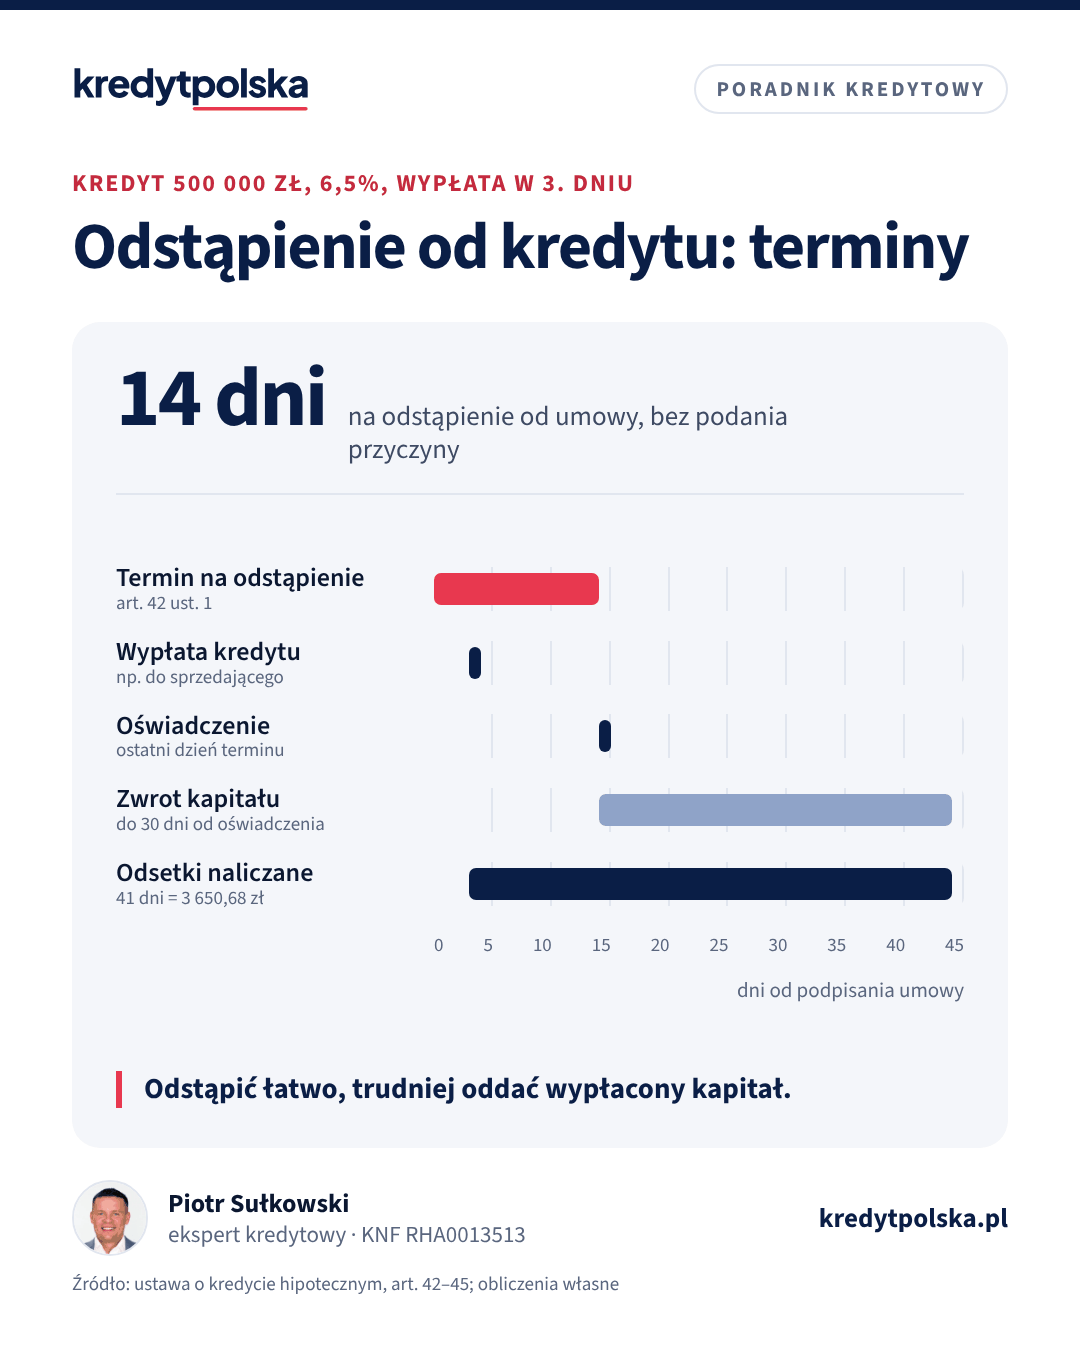
Od umowy kredytu hipotecznego możesz odstąpić bez podania przyczyny w ciągu 14 dni od jej zawarcia (art. 42 ustawy o kredycie hipotecznym). Wystarczy przed końcem terminu nadać list polecony z oświadczeniem albo wysłać je na adres do doręczeń elektronicznych. Jeśli kredyt został wypłacony, oddajesz kapitał w ciągu 30 dni od oświadczenia z odsetkami za czas korzystania: przy 500 000 zł i 6,5% to około 89 zł za każdy dzień. Odstąpienie od kredytu nie unieważnia umowy kupna mieszkania.
Ten tekst jest dla osób, które podpisały umowę kredytu hipotecznego i zastanawiają się, czy mogą się z niej wycofać, na przykład bo dostały lepszą ofertę albo transakcja zakupu się sypie. Wyjaśniamy, ile masz czasu, jak liczyć termin, jak złożyć oświadczenie i co się dzieje, gdy pieniądze są już u sprzedającego. Pełną listę uprawnień kredytobiorcy znajdziesz w artykule prawa kredytobiorcy, a to, co dzieje się między decyzją a podpisem, w tekście decyzja kredytowa: co dalej.
14 dni na odstąpienie: podstawa prawna
Art. 42 ust. 1 ustawy o kredycie hipotecznym daje konsumentowi prawo odstąpienia od umowy kredytu hipotecznego bez podania przyczyny w terminie 14 dni od dnia jej zawarcia. Prawo to przysługuje także przy pożyczce hipotecznej i przy umowie zawartej na odległość (art. 46). Bank nie może go ograniczyć w umowie. Przy zawarciu umowy bank, pośrednik albo agent musi przekazać Ci na trwałym nośniku wzór oświadczenia o odstąpieniu z nazwą, siedzibą i adresem, na który je wysyłasz (art. 43).
Jeśli umowa nie zawiera wszystkich elementów wymaganych przez art. 29 ust. 1 i 3, np. całkowitego kosztu kredytu, zasad odstąpienia czy sposobu ustalania oprocentowania, termin 14 dni biegnie dopiero od dnia, w którym bank dostarczy brakujące informacje (art. 42 ust. 2).
Od kiedy liczyć 14 dni
Termin liczy się od dnia zawarcia umowy, czyli od podpisu, a nie od wypłaty kredytu ani od aktu notarialnego. Dnia podpisania nie wlicza się (art. 111 § 2 Kodeksu cywilnego). Jeśli ostatni dzień wypada w sobotę albo w dzień ustawowo wolny od pracy, termin upływa następnego dnia roboczego (art. 115 KC). Przykład: umowa podpisana w środę 28 października 2026 r. Czternasty dzień to środa 11 listopada, czyli święto, więc ostatnim dniem na wysłanie oświadczenia jest czwartek 12 listopada.
Przy umowie podpisywanej w dwóch etapach, np. najpierw przez Ciebie, a potem przez bank, umowa jest zawarta z chwilą złożenia drugiego podpisu. Jeśli nie masz pewności, przyjmij wcześniejszą datę.
Narzędzia
Sprawdź na swoich liczbach
Przygotuj
lista do odhaczenia i wydruku
Narzędzie
Lista dokumentów do druku
Wybierz dochód i nieruchomość, wydrukuj listę i odhaczaj.
Koszty poza ceną, około
w tym PCC 12 000 zł, notariusz i sąd; bez kosztów kredytu
Narzędzie
Koszty zakupu mieszkania
Notariusz, PCC, sądowe opłaty i koszty banku w jednym zestawieniu.
Jak złożyć oświadczenie o odstąpieniu
- Wypełnij wzór otrzymany od banku albo napisz własne oświadczenie: dane kredytobiorców, numer i data umowy, zdanie „odstępuję od umowy kredytu hipotecznego nr … z dnia …”, data i podpisy wszystkich kredytobiorców.
- Wyślij je na adres wskazany w umowie albo we wzorze. Jeśli umowę zawierałeś przez pośrednika kredytu hipotecznego albo agenta, adres do odstąpienia może wskazać także on (art. 42 ust. 3), ale bezpieczniej wysłać oświadczenie bezpośrednio do banku.
- Termin jest zachowany, gdy przed jego upływem nadasz list polecony u operatora pocztowego albo wyślesz oświadczenie na adres do doręczeń elektronicznych banku (art. 42 ust. 4). Nie musi dojść do banku w 14 dni.
- Zachowaj potwierdzenie nadania i kopię oświadczenia.
Złożenie oświadczenia w oddziale za potwierdzeniem też jest skuteczne, o ile bank wskazał ten adres. E-mail na ogólny adres banku lub wiadomość w czacie to słaby dowód, dlatego lepiej go nie stosować jako jedynej formy.
Skutki, gdy kredyt nie został jeszcze wypłacony
To najprostsza sytuacja. Umowa przestaje obowiązywać, bank nie wypłaca pieniędzy, a Ty nie ponosisz kosztów odstąpienia (art. 44 ust. 1). Jeśli zapłaciłeś prowizję, powinna wrócić, bo bankowi przysługują jedynie bezzwrotne opłaty poniesione na rzecz organów administracji publicznej (art. 44 ust. 4), np. opłaty sądowe. Odstąpienie obejmuje też usługi dodatkowe zawarte przez bank, np. ubezpieczenie z umowy grupowej (art. 45). Konto osobiste założone osobno zwykle trzeba zamknąć samodzielnie.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Przejdź przez formalności z ekspertem, krok po kroku
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Skutki, gdy kredyt został wypłacony
Wtedy musisz niezwłocznie zwrócić kapitał z odsetkami za okres od wypłaty do dnia zwrotu, najpóźniej w ciągu 30 dni od złożenia oświadczenia (art. 44 ust. 2). Dniem spłaty jest dzień przekazania pieniędzy bankowi. Inne opłaty, w tym rekompensata za wcześniejszą spłatę, nie przysługują.
| Kredyt 500 000 zł, 6,5% | Dni od wypłaty do zwrotu | Odsetki do zapłaty |
|---|---|---|
| Zwrot w dniu oświadczenia | 14 | 1 246,58 zł |
| Zwrot po kilku dniach | 20 | 1 780,82 zł |
| Zwrot w ostatnim dniu terminu | 41 | 3 650,68 zł |
Wyliczenie: 500 000 zł × 6,5% × liczba dni / 365, czyli około 89 zł dziennie. Po zwrocie bank wydaje zgodę na wykreślenie hipoteki. Jeżeli wpis już powstał, wniosek o wykreślenie składasz do sądu wieczystoksięgowego. Niezwrócenie kapitału w terminie oznacza zwykłe roszczenie banku o zapłatę z odsetkami za opóźnienie.
Odstąpienie od kredytu a umowa kupna mieszkania
To dwie oddzielne umowy. Odstąpienie od kredytu nie unieważnia aktu notarialnego ani umowy deweloperskiej. Jeśli pieniądze trafiły już do sprzedającego, nie odzyskasz ich, a 500 000 zł na zwrot w 30 dni musisz mieć z innego źródła. W praktyce odstąpienie po wypłacie ma sens głównie wtedy, gdy masz już decyzję w innym banku, który spłaci pierwszy kredyt, albo gotówkę. Przed aktem nie podpisuj umowy kredytu tylko po to, by „mieć ją w razie czego”, i odwrotnie: nie odstępuj od kredytu, zanim zabezpieczysz finansowanie zakupu. Zapisy uzależniające transakcję od kredytu opisujemy w tekście umowa przedwstępna, zadatek i zaliczka, a moment wypłaty w artykule wypłata kredytu hipotecznego.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Prawa kredytobiorcy: co gwarantuje ustawa o kredycie hipotecznym
Prawa kredytobiorcy w jednym miejscu: formularz ESIS, 14 dni na odstąpienie, wcześniejsza spłata, zakaz sprzedaży wiązanej, wyjaśnienie oceny i reklamacja.
Kredyt krok po kroku · 8 min
Decyzja kredytowa: co dalej? Od decyzji do wypłaty kredytu
Co zawiera decyzja kredytowa, jak długo jest ważna, jakie warunki spełnić przed wypłatą i co zrobić, gdy coś się zmieni przed aktem notarialnym.
Kredyt krok po kroku · 8 min
Umowa kredytu hipotecznego: 10 zapisów, na które uważać
Oprocentowanie, utrata promocyjnej marży, ubezpieczenia, wcześniejsza spłata, zmiana wskaźnika, kary i wypowiedzenie: 10 zapisów do sprawdzenia przed podpisem.
Odstąpienie, rezygnacja, wypowiedzenie: różnice
| Sytuacja | Kiedy | Koszt |
|---|---|---|
| Rezygnacja z wniosku lub decyzji | przed podpisaniem umowy | zwykle bez kosztów, czasem wycena |
| Odstąpienie od umowy | 14 dni od podpisania | tylko odsetki za dni korzystania |
| Spłata całości przez kredytobiorcę | w każdym czasie | rekompensata z art. 40, gdy dopuszczalna |
| Wypowiedzenie przez bank | przy zaległościach lub utracie zdolności | cały dług wymagalny |
Decyzja kredytowa nie zobowiązuje Cię do podpisania umowy. Najtańszą drogą jest więc porównanie ofert i przeczytanie projektu umowy przed podpisem, co ułatwia artykuł umowa kredytu hipotecznego: na co uważać. Po upływie 14 dni z umowy wychodzisz już tylko przez spłatę całości, także refinansowaniem. Wypowiedzenie umowy przez bank to zupełnie inna sytuacja, którą opisujemy w tekście wypowiedzenie umowy kredytu hipotecznego.
Najczęstsze błędy przy odstąpieniu
- Liczenie terminu od wypłaty. 14 dni biegnie od podpisania umowy. Jeśli wypłata nastąpiła 10 dni po podpisie, na decyzję zostały Ci 4 dni.
- Oświadczenie podpisane przez jedną osobę. Przy dwóch kredytobiorcach podpisują oboje, bo umowa wiąże ich wspólnie.
- Wysyłka zwykłym listem albo e-mailem. Przy sporze o datę trudno udowodnić, że zdążyłeś. List polecony albo e-Doręczenia rozwiązują ten problem.
- Brak planu zwrotu kapitału. Po odstąpieniu od wypłaconego kredytu masz 30 dni na zwrot całej kwoty. Decyzja kredytowa w nowym banku i termin jej wypłaty muszą się w tym zmieścić.
- Przekonanie, że odstąpienie cofa zakup. Mieszkanie pozostaje Twoje, a dług wobec sprzedającego czy dewelopera nadal trzeba uregulować.
- Pominięcie ubezpieczeń kupionych osobno. Art. 45 obejmuje usługi świadczone przez bank lub ubezpieczyciela na podstawie umowy z bankiem. Polisę zawartą samodzielnie u innego ubezpieczyciela wypowiadasz osobno, zgodnie z jej warunkami.
Kiedy odstąpienie ma sens
- Masz w ręku lepszą ofertę z decyzją i bank gotowy wypłacić kredyt na spłatę pierwszego w 30 dni.
- Transakcja upadła przed wypłatą, np. sprzedający wycofał się przed aktem.
- Po podpisaniu zauważyłeś w umowie warunki inne niż w formularzu ESIS, a bank odmawia zmiany.
- Pomyliłeś się co do kosztów polis i pakietów, a kredyt nie został wypłacony.
Jeśli nie masz pewności, czy nowa oferta jest naprawdę lepsza, porównaj obie w porównaniu banków albo zapytaj eksperta kredytowego z rankingu ekspertów, zanim wyślesz oświadczenie.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Ile dni mam na odstąpienie od umowy kredytu hipotecznego?
14 dni od zawarcia umowy, bez podania przyczyny (art. 42 ust. 1 ustawy o kredycie hipotecznym). Jeśli ostatni dzień wypada w sobotę lub święto, termin przesuwa się na najbliższy dzień roboczy.
Od kiedy liczy się 14 dni na odstąpienie?
Od dnia podpisania umowy kredytu, a nie od wypłaty czy aktu notarialnego. Dnia podpisania nie wlicza się. Gdy umowa nie zawiera wymaganych elementów, termin biegnie od ich dostarczenia.
Czy wystarczy wysłać oświadczenie przed upływem 14 dni?
Tak. Termin jest zachowany, jeśli przed jego upływem nadasz list polecony z oświadczeniem albo wyślesz je na adres do doręczeń elektronicznych banku. Nie musi ono dotrzeć do banku w tym czasie.
Co, jeśli kredyt został już wypłacony?
Oddajesz kapitał najpóźniej w 30 dni od złożenia oświadczenia, z odsetkami tylko za dni korzystania. Przy 500 000 zł i 6,5% to około 89 zł dziennie. Bank nie może pobrać innych opłat poza bezzwrotnymi opłatami publicznymi.
Czy odstąpienie od kredytu unieważnia zakup mieszkania?
Nie. Umowa sprzedaży lub deweloperska jest odrębna. Jeśli pieniądze trafiły do sprzedającego, musisz zwrócić bankowi kapitał z innego źródła, np. z kredytu w innym banku.
Czy odstąpienie obejmuje ubezpieczenie z banku?
Tak, jeśli usługę dodatkową świadczy bank albo osoba trzecia na podstawie umowy z bankiem, np. ubezpieczyciel z umowy grupowej (art. 45 ustawy).
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami, tekst jedn. Dz.U. 2025 poz. 720 (ISAP)
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny (ISAP)
- Ustawa z 6 lipca 1982 r. o księgach wieczystych i hipotece (ISAP)
- UOKiK: prawa konsumenta przy kredycie
- Rzecznik Finansowy
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.