
W skrócie
Bank może wypowiedzieć kredyt hipoteczny, gdy nie dotrzymujesz warunków umowy, najczęściej przez zaległe raty, albo tracisz zdolność kredytową. Najpierw musi wezwać Cię do zapłaty z terminem co najmniej 14 dni roboczych i poinformować o prawie do wniosku o restrukturyzację. Termin wypowiedzenia wynosi 30 dni. Po odmowie restrukturyzacji bank musi dać Ci co najmniej 6 miesięcy na samodzielną sprzedaż mieszkania, zanim zacznie egzekucję.
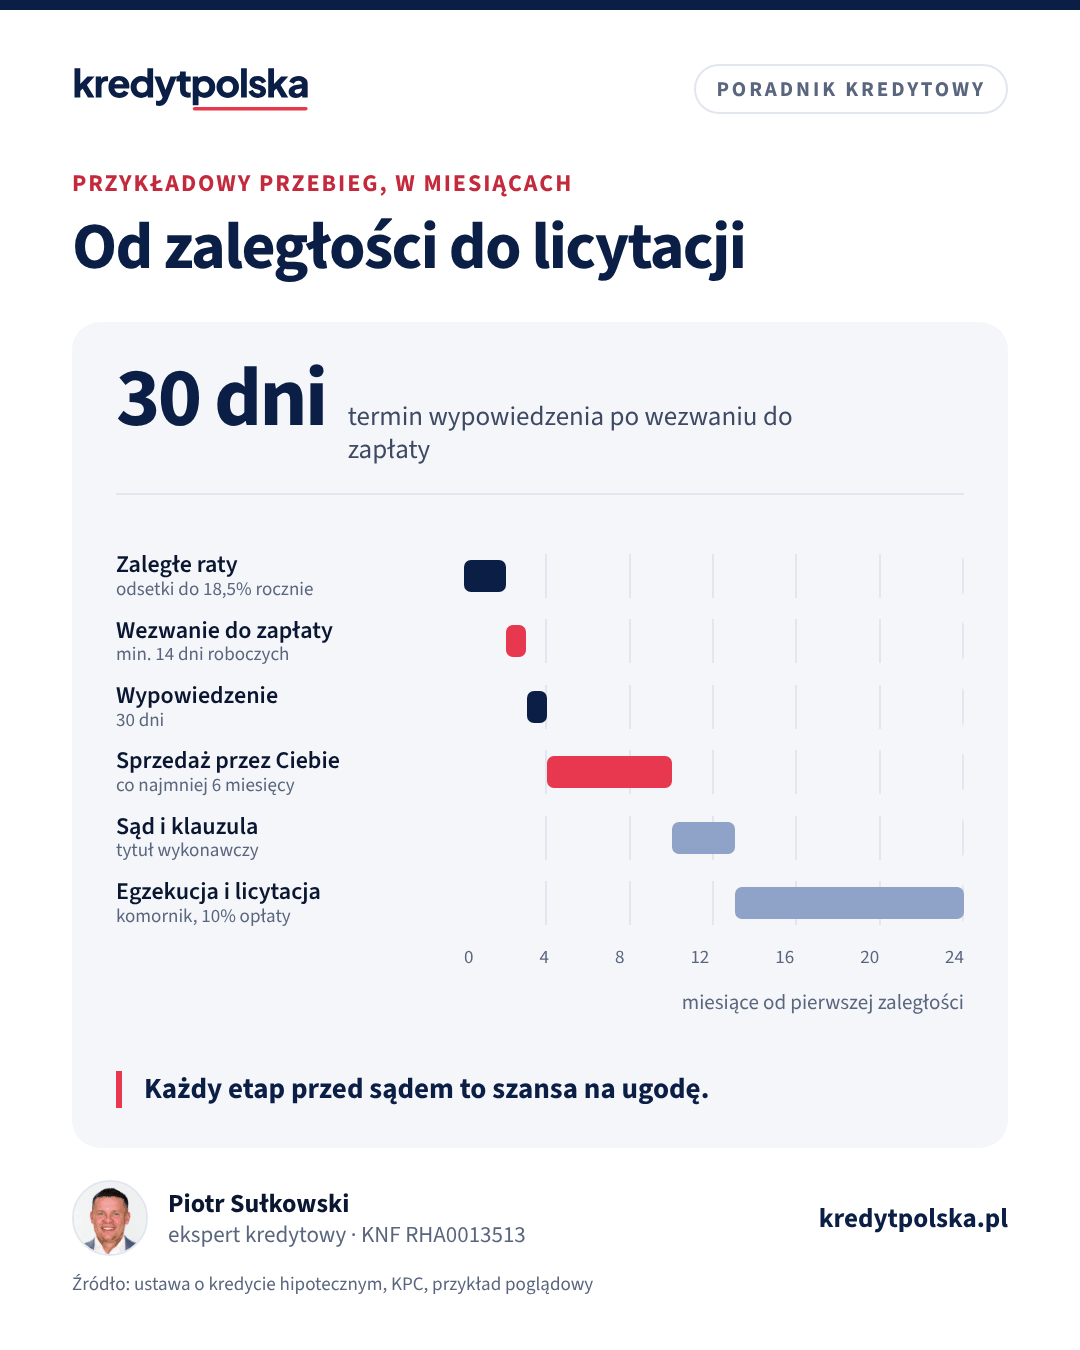
Wypowiedzenie umowy kredytu hipotecznego oznacza, że cały dług staje się wymagalny, a nie tylko zaległe raty. To ostatni krok przed postępowaniem sądowym i egzekucją. Bank nie może jednak wypowiedzieć umowy z dnia na dzień: ustawa o kredycie hipotecznym i Prawo bankowe przewidują kilka etapów, a na każdym z nich masz możliwość reakcji. Poniżej wyjaśniamy, kiedy bank może wypowiedzieć umowę, jak liczyć terminy i co dzieje się później.
Kiedy bank może wypowiedzieć umowę
Art. 37 ustawy o kredycie hipotecznym i art. 75 Prawa bankowego pozwalają wypowiedzieć umowę w dwóch sytuacjach: gdy kredytobiorca nie dotrzymuje warunków udzielenia kredytu albo gdy traci zdolność kredytową. W praktyce chodzi najczęściej o zaległości w spłacie. Ustawa nie mówi, ile rat musisz zalegać. Określa to umowa, często jako brak zapłaty dwóch lub trzech kolejnych rat albo zaległość utrzymującą się przez określony czas. Inne typowe podstawy z umów:
- brak ubezpieczenia nieruchomości albo cesji polisy na bank, jeśli umowa tego wymaga,
- niedostarczenie dokumentów, np. odpisu księgi wieczystej z wpisaną hipoteką,
- wykorzystanie kredytu niezgodnie z celem,
- podanie nieprawdziwych informacji we wniosku.
Sprawdź w swojej umowie rozdział o wypowiedzeniu. Pojedyncza spóźniona rata, uregulowana po kilku dniach, zwykle nie wystarcza do wypowiedzenia.
Narzędzia
Sprawdź na swoich liczbach
Oszczędzisz na odsetkach
kredyt krótszy o 2 lata i 7 mies.
Narzędzie
Kalkulator nadpłaty
Ile odsetek oszczędzisz i czy lepiej skrócić okres, czy obniżyć ratę.
Rata niższa o
36 053 zł mniej przez 25 lat, przed kosztami przeniesienia
Narzędzie
Kalkulator refinansowania
Czy przeniesienie kredytu do innego banku się opłaci po kosztach.
Wezwanie do zapłaty: 14 dni roboczych
Zanim bank wypowie umowę z powodu zaległości, musi wezwać Cię do spłaty z terminem nie krótszym niż 14 dni roboczych (art. 33 ustawy o kredycie hipotecznym, art. 75c Prawa bankowego). W wezwaniu bank informuje, że w ciągu 14 dni roboczych od otrzymania pisma możesz złożyć wniosek o restrukturyzację, a przy kredycie mieszkaniowym także o możliwości wsparcia z Funduszu Wsparcia Kredytobiorców. Gdy wypowiedzenie przychodzi bez takiego wezwania albo z krótszym terminem, skonsultuj to z prawnikiem: pominięcie tego etapu może być podstawą do podważenia wypowiedzenia.
Najlepiej wykorzystać ten czas na trzy rzeczy naraz: spłatę zaległości, jeśli to możliwe, wniosek o restrukturyzację i wniosek do FWK. Jak przygotować rozmowę z bankiem, opisujemy w artykule problemy ze spłatą kredytu hipotecznego.
Termin wypowiedzenia i ochrona w czasie restrukturyzacji
Termin wypowiedzenia wynosi 30 dni, a w razie zagrożenia upadłością kredytobiorcy 7 dni, chyba że umowa przewiduje dłuższy. Jeśli w okresie wypowiedzenia spłacisz całą zaległość, wiele banków cofa wypowiedzenie albo zawiera ugodę, ale zależy to od umowy i decyzji banku. Ustalenie zawsze potwierdź na piśmie. Jeśli bank zgodził się na restrukturyzację, nie może wypowiedzieć umowy z powodu utraty zdolności kredytowej, dopóki realizujesz jej warunki (art. 37 ust. 3).
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, czy możesz płacić mniej niż teraz
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Co się dzieje po wypowiedzeniu
- Cały dług jest wymagalny. Bank może żądać zapłaty całego salda z odsetkami. Od zadłużenia przeterminowanego nalicza odsetki za opóźnienie, przy stopie NBP 3,75% najwyżej 18,5% rocznie.
- FWK nie jest już dostępny. Wsparcie z funduszu przysługuje tylko przy niewypowiedzianej umowie.
- Wpis w BIK. Zadłużenie przeterminowane będzie widoczne w historii kredytowej przez lata, co opisujemy w artykule raport BIK przed kredytem.
- Możliwa sprzedaż długu. Bank może przenieść wierzytelność na fundusz sekurytyzacyjny. Hipoteka przechodzi wtedy razem z nią (art. 79 ustawy o księgach wieczystych i hipotece).
Rozmowa nadal jest możliwa. Banki zawierają ugody także po wypowiedzeniu, zwłaszcza gdy dłużnik spłaci część zaległości i przedstawi realny plan.
Co najmniej 6 miesięcy na sprzedaż
Jeżeli bank odrzucił wniosek o restrukturyzację albo restrukturyzacja się nie powiodła, przed podjęciem czynności zmierzających do odzyskania należności musi umożliwić Ci sprzedaż kredytowanej nieruchomości w okresie nie krótszym niż 6 miesięcy (art. 35 i art. 37 ust. 7 ustawy). Gdy cena nie pokryje całego długu, bank ma obowiązek rozłożyć resztę na raty dostosowane do Twojej sytuacji i zgodzić się na wykreślenie hipoteki, choć może żądać innego zabezpieczenia. Samodzielna sprzedaż prawie zawsze daje więcej niż licytacja. Jak ją przeprowadzić, piszemy w artykule sprzedaż mieszkania z kredytem.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Wakacje kredytowe 2026 i Fundusz Wsparcia Kredytobiorców
Czy w 2026 r. są wakacje kredytowe? Co daje Fundusz Wsparcia Kredytobiorców (do 3 000 zł przez 40 miesięcy), kto dostanie pomoc i jak działa restrukturyzacja.
Ten sam dział · 8 min
Sprzedaż mieszkania z kredytem hipotecznym: jak to zrobić
Jak sprzedać mieszkanie z hipoteką: zaświadczenie o saldzie, zgoda na wykreślenie, spłata z ceny, opłata za wcześniejszą spłatę, podatek przed 5 latami i ulga.
Prawo i formalności · 8 min
Prawa kredytobiorcy: co gwarantuje ustawa o kredycie hipotecznym
Prawa kredytobiorcy w jednym miejscu: formularz ESIS, 14 dni na odstąpienie, wcześniejsza spłata, zakaz sprzedaży wiązanej, wyjaśnienie oceny i reklamacja.
Droga do egzekucji
Do egzekucji bank potrzebuje tytułu wykonawczego. Bankowy tytuł egzekucyjny już nie istnieje, więc bank musi uzyskać nakaz zapłaty albo wyrok i klauzulę wykonalności. Część umów zawiera oświadczenie kredytobiorcy o poddaniu się egzekucji w formie aktu notarialnego (art. 777 Kodeksu postępowania cywilnego). Wtedy sąd nadaje klauzulę wykonalności bez procesu o zapłatę, a kredytobiorca może bronić się dopiero w postępowaniu przeciwegzekucyjnym. Komornik może prowadzić egzekucję z wynagrodzenia i rachunków, a z nieruchomości, na której jest hipoteka, bank zaspokaja się z pierwszeństwem przed innymi wierzycielami.
Od 5 grudnia 2025 r. nieruchomości sprzedaje się domyślnie w licytacji elektronicznej. Licytację mieszkania, w którym mieszka dłużnik, komornik wyznacza na wniosek wierzyciela, gdy egzekwowana należność główna to co najmniej 1/20 sumy oszacowania. Przy kredycie hipotecznym ten próg prawie zawsze jest przekroczony. Na pierwszej licytacji najniższa cena to 3/4 wartości z operatu komorniczego, na drugiej 2/3.
Licytacja czy samodzielna sprzedaż: przykład
Mieszkanie warte 500 000 zł, dług wobec banku z odsetkami i kosztami 400 000 zł. Opłata egzekucyjna komornika to 10% wyegzekwowanej kwoty, najwyżej 50 000 zł, a 3%, jeśli zapłacisz w ciągu miesiąca od zawiadomienia o wszczęciu egzekucji.
| Wariant | Cena | Koszty | Wynik dla Ciebie |
|---|---|---|---|
| Sprzedaż samodzielna | 500 000 zł | ok. 15 000 zł (3%) | zostaje ok. 85 000 zł |
| I licytacja, cena minimalna | 375 000 zł | opłata 40 000 zł | dług ok. 65 000 zł |
| II licytacja, cena minimalna | 333 333 zł | opłata 40 000 zł | dług ok. 106 700 zł |
Przykład poglądowy, bez dalszych kosztów sądowych i odsetek narastających w czasie postępowania. Na licytacji cena bywa wyższa od minimalnej, ale różnica między sprzedażą rynkową a egzekucją często sięga dziesiątek tysięcy złotych. Po licytacji dług, którego nie pokryła cena, nadal istnieje i komornik może go ściągać z innego majątku. O tym, jak przebiega licytacja od strony kupującego, piszemy w artykule zakup mieszkania z licytacji komorniczej.
Co możesz zrobić na każdym etapie
- Przed zaległością: wniosek o restrukturyzację i do FWK.
- Po wezwaniu: w ciągu 14 dni roboczych wniosek o restrukturyzację i spłata zaległości, choćby częściowa.
- Po wypowiedzeniu: propozycja ugody na piśmie, wystawienie mieszkania na sprzedaż.
- Po odmowie restrukturyzacji: wykorzystanie co najmniej 6 miesięcy na sprzedaż.
- W egzekucji: zapłata w ciągu miesiąca od zawiadomienia obniża opłatę komorniczą z 10% do 3%.
Jeśli uważasz, że bank wypowiedział umowę z naruszeniem przepisów, złóż reklamację, a potem wniosek do Rzecznika Finansowego. Opisujemy to w artykule reklamacja w banku i Rzecznik Finansowy. Przy toczącym się postępowaniu sądowym lub egzekucyjnym skorzystaj z pomocy adwokata albo radcy prawnego. Swoje prawa wobec banku zebraliśmy w tekście prawa kredytobiorcy.
Problemy ze spłatą
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Po ilu niezapłaconych ratach bank wypowiada kredyt hipoteczny?
Ustawa nie podaje liczby rat. Określa ją umowa, często jako dwie lub trzy kolejne raty. Przed wypowiedzeniem bank musi wysłać wezwanie z terminem co najmniej 14 dni roboczych.
Jaki jest termin wypowiedzenia umowy kredytu hipotecznego?
30 dni, a w razie zagrożenia upadłością kredytobiorcy 7 dni, chyba że umowa przewiduje dłuższy termin.
Czy po wypowiedzeniu kredytu mogę jeszcze sprzedać mieszkanie?
Tak. Jeżeli bank odrzucił restrukturyzację albo się nie powiodła, musi dać Ci co najmniej 6 miesięcy na sprzedaż przed odzyskiwaniem należności. Przy niedoborze reszta ma być rozłożona na raty.
Czy po wypowiedzeniu można dostać pomoc z Funduszu Wsparcia Kredytobiorców?
Nie. Wsparcie przysługuje tylko wtedy, gdy umowa kredytu nie została wypowiedziana, dlatego wniosek warto złożyć wcześniej.
Ile kosztuje egzekucja komornicza z mieszkania?
Opłata egzekucyjna to 10% wyegzekwowanej kwoty, najwyżej 50 000 zł, albo 3%, gdy zapłacisz w ciągu miesiąca od zawiadomienia o wszczęciu egzekucji. Do tego dochodzą koszty sądowe i odsetki.
Czy po licytacji mieszkania dług znika?
Tylko w części pokrytej ceną. Jeśli cena z licytacji nie wystarczy, reszta długu pozostaje i komornik może ją ściągać z wynagrodzenia lub innego majątku.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- Ustawa z 29 sierpnia 1997 r. Prawo bankowe (ISAP)
- Ustawa z 17 listopada 1964 r. Kodeks postępowania cywilnego (ISAP)
- Ustawa z 28 lutego 2018 r. o kosztach komorniczych (ISAP)
- Ustawa z 9 października 2015 r. o wsparciu kredytobiorców, którzy zaciągnęli kredyt mieszkaniowy i znajdują się w trudnej sytuacji finansowej (ISAP)
Pokaż wszystkie źródła (6)Zwiń listę źródeł
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.