
W skrócie
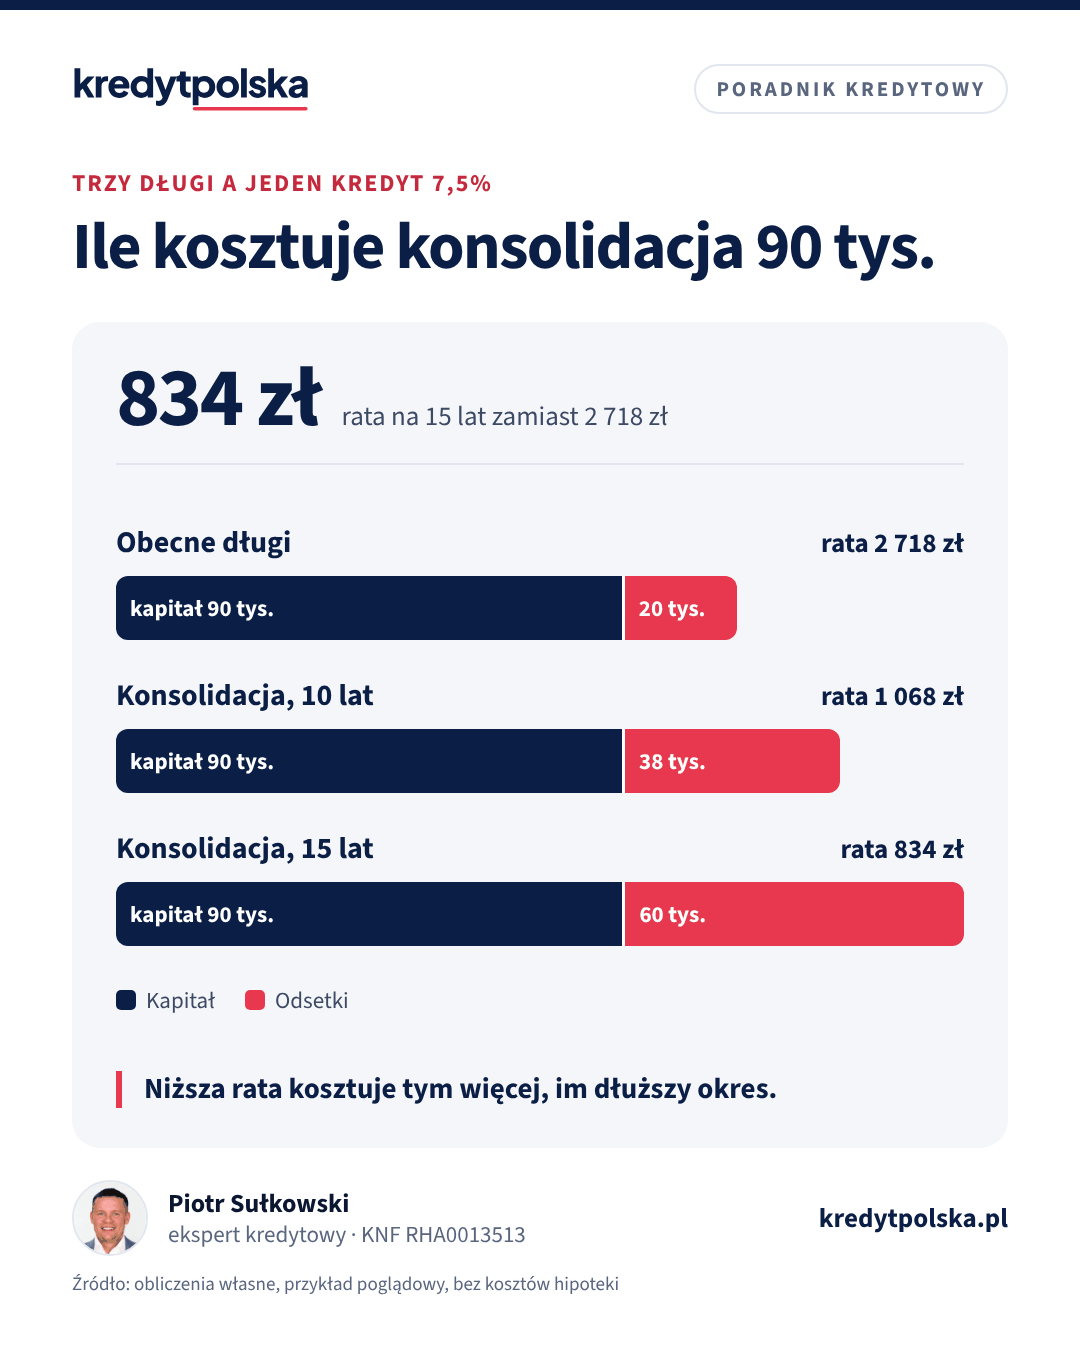
Kredyt konsolidacyjny z hipoteką łączy kilka kredytów w jeden, zabezpieczony na Twoim mieszkaniu, z oprocentowaniem zwykle niższym niż w gotówkowych. Przy 90 000 zł długów z ratami 2 718 zł konsolidacja na 15 lat przy 7,5% obniża ratę do 834 zł, ale odsetki rosną z około 20 000 do około 60 000 zł. Ma sens, gdy obecne raty grożą zaległościami albo gdy wybierzesz krótki okres. Ryzyko: dług, który był niezabezpieczony, teraz obciąża dom.
Kredyt konsolidacyjny z hipoteką to sposób na zamianę kilku drogich zobowiązań, takich jak kredyt gotówkowy, karta czy raty za samochód, na jeden kredyt zabezpieczony na nieruchomości. Bank sam spłaca stare długi, a Ty płacisz jedną ratę, zwykle niższą. Ta niższa rata ma jednak swoją cenę, która zależy od okresu, i ryzyko, którego nie było wcześniej: przy kłopotach ze spłatą bank może sięgnąć po mieszkanie. Poniżej pokazujemy rachunek na przykładzie i opisujemy, kiedy konsolidacja ma sens.
Jak działa konsolidacja z hipoteką
Bank udziela kredytu w kwocie potrzebnej na spłatę wskazanych zobowiązań, czasem z dodatkową kwotą na dowolny cel. Zabezpieczeniem jest hipoteka na mieszkaniu, domu albo działce, której jesteś właścicielem. Jeśli na nieruchomości jest już kredyt mieszkaniowy, możesz albo wpisać drugą hipotekę, albo połączyć w jednym kredycie także kredyt mieszkaniowy, co jest wtedy jednocześnie jego refinansowaniem.
Kredyt zabezpieczony hipoteką podlega ustawie o kredycie hipotecznym. Dostajesz formularz informacyjny, masz prawo do odstąpienia od umowy w ciągu 14 dni i do wcześniejszej spłaty na zasadach z ustawy. Bank sprawdza zdolność z buforem na wzrost stóp i stosuje Rekomendację S, a przy kredytach na cele inne niż mieszkaniowe pożycza zwykle mniej w stosunku do wartości nieruchomości niż przy zakupie, często do 50–70%, licząc razem z istniejącym kredytem. Szczegóły w artykule pożyczka hipoteczna, bo konsolidacja z hipoteką działa na tych samych zasadach.
Narzędzia
Sprawdź na swoich liczbach
Oszczędzisz na odsetkach
kredyt krótszy o 2 lata i 7 mies.
Narzędzie
Kalkulator nadpłaty
Ile odsetek oszczędzisz i czy lepiej skrócić okres, czy obniżyć ratę.
Rata niższa o
36 053 zł mniej przez 25 lat, przed kosztami przeniesienia
Narzędzie
Kalkulator refinansowania
Czy przeniesienie kredytu do innego banku się opłaci po kosztach.
Przykład: trzy długi, 90 000 zł
Właściciel mieszkania ma trzy zobowiązania. Oprocentowanie konsolidacji przyjmujemy na poziomie 7,5%, czyli wyżej niż w typowym kredycie na zakup, bo cel nie jest mieszkaniowy.
| Zobowiązanie | Saldo | Oprocentowanie | Zostało | Rata | Odsetki do końca |
|---|---|---|---|---|---|
| Kredyt gotówkowy | 50 000 zł | 12% | 48 mies. | 1 317 zł | 13 201 zł |
| Kredyt samochodowy | 25 000 zł | 9,5% | 36 mies. | 801 zł | 3 830 zł |
| Karta kredytowa | 15 000 zł | 14,5% | ok. 30 mies. | 600 zł | 2 967 zł |
| Razem | 90 000 zł | 2 718 zł | 19 997 zł |
Karta jest oprocentowana na poziomie odsetek maksymalnych, które wynoszą dwukrotność sumy stopy referencyjnej NBP i 3,5 pkt proc., czyli przy stopie 3,75% równo 14,5% rocznie (art. 359 Kodeksu cywilnego). Teraz ta sama kwota w kredycie konsolidacyjnym:
| Konsolidacja 90 000 zł, 7,5% | Rata | Odsetki | Wobec obecnych długów |
|---|---|---|---|
| 5 lat | 1 803 zł | 18 205 zł | −1 792 zł odsetek |
| 10 lat | 1 068 zł | 38 198 zł | +18 201 zł |
| 15 lat | 834 zł | 60 176 zł | +40 179 zł |
| 20 lat | 725 zł | 84 008 zł | +64 011 zł |
Rata na 15 lat jest ponad trzy razy niższa, ale odsetki trzykrotnie wyższe. Dopiero okres zbliżony do pozostałego czasu spłaty obecnych długów, tutaj 5 lat, daje jednocześnie niższą ratę i niższy koszt. Do odsetek dolicz koszty hipoteki: wycenę nieruchomości, zwykle kilkaset złotych, opłatę sądową za wpis hipoteki 200 zł, PCC od hipoteki 19 zł i ewentualną prowizję banku. Sprawdź też, czy stare kredyty nie mają opłat za wcześniejszą spłatę.
Konsolidacja a zdolność kredytowa
Konsolidacja zwykle poprawia zdolność, bo bank w miejsce trzech rat liczy jedną. Ocenia ją jednak przy oprocentowaniu z buforem: przy kredycie na 15 lat z ofertą 7,5% sprawdzi ratę przy 10%, czyli około 967 zł zamiast 834 zł. Do tego doliczy ratę kredytu mieszkaniowego, jeśli zostaje osobno. Wynik musi zmieścić się w limicie DSTI, czyli 40% albo 50% dochodu netto, i zostawić pieniądze na koszty życia. Kto ma przy tym ten sam dochód co przed konsolidacją, a raty zajmowały mu ponad połowę pensji, może nie przejść oceny nawet wtedy, gdy nowa rata jest dużo niższa. Bank zwykle przelewa pieniądze bezpośrednio do dotychczasowych wierzycieli, więc nie dostaniesz ich do ręki, chyba że część kredytu jest na dowolny cel. Ocenę zdolności opisujemy w artykule zdolność kredytowa.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, czy możesz płacić mniej niż teraz
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Kiedy konsolidacja ma sens
- Raty grożą zaległościami. Jeśli po opłaceniu rat brakuje na życie, konsolidacja może zapobiec opóźnieniom, które zniszczyłyby historię w BIK na lata. Wtedy wyższy koszt jest ceną za bezpieczeństwo.
- Wybierasz krótki okres, zbliżony do pozostałego czasu spłaty dotychczasowych długów. Wtedy realnie oszczędzasz na odsetkach.
- Uwolnioną kwotę nadpłacasz. Przy racie 834 zł zamiast 2 718 zł możesz część różnicy przeznaczać na nadpłaty i skrócić kredyt. Nadpłata kredytu zabezpieczonego hipoteką przy oprocentowaniu zmiennym jest po 36 miesiącach bezpłatna z mocy ustawy.
- Długi są naprawdę drogie, np. karty i pożyczki z oprocentowaniem bliskim 14,5% albo z wysokimi kosztami pozaodsetkowymi.
Kiedy lepiej zrezygnować
- Przyczyna długów nie zniknęła. Jeśli wydatki stale przekraczają dochody, po konsolidacji karty znów się zapełnią, a dług będzie już zabezpieczony mieszkaniem. Bank często wymaga zamknięcia kart, ale to nie zmienia nawyków.
- Masz już zaległości albo komornika. Wtedy bank zwykle odmówi, a konsolidacja nie jest odpowiedzią. Opisujemy to w artykule kredyt hipoteczny z długami i komornikiem.
- Dochód jest niepewny. Rozłożenie długu na 15 lat oznacza 15 lat ryzyka dla nieruchomości.
- Kredyt mieszkaniowy ma bardzo niską marżę. Łączenie go z drogimi długami w jeden nowy kredyt z wyższą marżą może podrożyć całość. Policz wtedy osobno drugą hipotekę i refinansowanie w kalkulatorze refinansowania.
Czytaj dalej
Następne pytania w tym temacie
Mieszkanie, dom, działka · 8 min
Pożyczka hipoteczna pod zastaw mieszkania na dowolny cel: ile kosztuje
Pożyczka hipoteczna na dowolny cel: ile pożyczy bank, ile kosztuje w porównaniu z kredytem gotówkowym i konsolidacyjnym, oraz jakie ryzyko bierzesz na siebie.
Ten sam dział · 8 min
Refinansowanie kredytu hipotecznego: kiedy się opłaca w 2026
Kiedy przeniesienie kredytu do innego banku się opłaca, ile kosztuje (wycena, hipoteka, prowizja), przykład liczbowy i proces krok po kroku.
Zdolność kredytowa i dochody · 7 min
Kredyt hipoteczny z długami i komornikiem: kiedy bank odmówi
Czy dostaniesz kredyt hipoteczny przy innych ratach, zaległościach w BIK i BIG albo egzekucji komorniczej, ile zdolności zabierają długi i co zrobić.
Ryzyko: dług na mieszkaniu
Kredyt gotówkowy niespłacony w terminie oznacza windykację, sąd i komornika, ale wierzyciel nie ma z góry prawa do Twojego mieszkania. Po konsolidacji z hipoteką bank ma zabezpieczenie na nieruchomości i w razie wypowiedzenia umowy może prowadzić egzekucję z mieszkania. To główna różnica, którą trzeba uczciwie zważyć z niższą ratą. Jeśli w trakcie spłaty stracisz pracę, w niektórych sytuacjach możesz skorzystać z pomocy Funduszu Wsparcia Kredytobiorców, o którym piszemy w artykule wakacje kredytowe i Fundusz Wsparcia Kredytobiorców. Warunki sprawdź w BGK, bo dotyczą przede wszystkim kredytów mieszkaniowych.
Jak przygotować konsolidację
- Spisz wszystkie zobowiązania z saldem, oprocentowaniem, pozostałym okresem i opłatami za wcześniejszą spłatę.
- Policz koszt dalszej spłaty bez zmian i porównaj z konsolidacją na kilka okresów, nie tylko na najdłuższy.
- Zamów odpis księgi wieczystej i sprawdź, czy nieruchomość nie ma obciążeń, które przeszkodzą w wpisie hipoteki.
- Poproś o formularze informacyjne z kilku banków i porównaj RRSO przy tym samym okresie.
- Po wypłacie sprawdź, czy bank spłacił wszystkie długi, i zamknij karty oraz limity, których nie potrzebujesz.
Ekspert kredytowy porówna oferty konsolidacyjne kilku banków i policzy wariant z refinansowaniem obecnego kredytu mieszkaniowego, a jego wynagrodzenie płaci bank. Zasady nadpłat po konsolidacji opisujemy w artykule nadpłata kredytu hipotecznego.
Problemy ze spłatą
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Co to jest kredyt konsolidacyjny z hipoteką?
To kredyt, z którego bank spłaca Twoje dotychczasowe zobowiązania, zabezpieczony hipoteką na Twojej nieruchomości. Zamiast kilku rat płacisz jedną, zwykle niższą, ale rozłożoną na dłuższy okres.
Ile można zaoszczędzić na konsolidacji?
Na racie dużo, na odsetkach zwykle nic. W przykładzie 90 000 zł długów rata spada z 2 718 zł do 834 zł na 15 lat, ale odsetki rosną z około 20 000 do około 60 000 zł. Oszczędność daje tylko krótki okres, np. 5 lat.
Czy konsolidacja z hipoteką jest ryzykowna?
Tak, bo dług wcześniej niezabezpieczony obciąża teraz mieszkanie. Przy wypowiedzeniu umowy bank może prowadzić egzekucję z nieruchomości.
Czy dostanę konsolidację z zaległościami w BIK?
Zwykle nie. Banki udzielają konsolidacji osobom, które spłacają w terminie. Przy bieżących zaległościach albo egzekucji komorniczej wniosek najczęściej zostaje odrzucony.
Czy mogę połączyć z konsolidacją kredyt mieszkaniowy?
Tak, wiele banków na to pozwala. Wtedy to jednocześnie refinansowanie kredytu mieszkaniowego. Sprawdź, czy nowa marża nie jest wyższa niż obecna, bo może to podrożyć całość.
Jakie są koszty ustanowienia hipoteki?
Wycena nieruchomości, zwykle kilkaset złotych, opłata sądowa za wpis hipoteki 200 zł, PCC od hipoteki 19 zł i ewentualna prowizja banku. Sprawdź też opłaty za wcześniejszą spłatę starych kredytów.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- KNF, Rekomendacja S
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny, art. 359 (ISAP)
- NBP: podstawowe stopy procentowe
- BGK: Fundusz Wsparcia Kredytobiorców
Pokaż wszystkie źródła (6)Zwiń listę źródeł
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.