
W skrócie
Same raty innych kredytów nie przekreślają kredytu hipotecznego, ale obniżają zdolność: przy 8 000 zł netto inna rata 1 500 zł zmniejsza kwotę z około 497 000 do około 311 000 zł na 30 lat. Bank odmówi zwykle przy bieżących zaległościach, świeżych opóźnieniach ponad 60–90 dni w BIK, wpisie w biurze informacji gospodarczej i przy toczącej się egzekucji komorniczej. Najpierw trzeba spłacić albo uregulować dług i uzyskać umorzenie egzekucji, a dopiero potem składać wniosek.
Długi to jedno słowo na kilka bardzo różnych sytuacji. Kredyt gotówkowy spłacany co miesiąc w terminie to zwykłe zobowiązanie, które bank po prostu odejmie od zdolności. Zaległość sprzed kilku lat, dziś spłacona, to ślad w historii, który bank oceni. A dług, który ściąga komornik, to w praktyce przeszkoda nie do przejścia, dopóki egzekucja trwa. Poniżej opisujemy każdą z tych sytuacji osobno: co bank widzi, kiedy odmówi i co zrobić, żeby wniosek miał szansę. Liczby to przykłady policzone według wzorów bankowych.
Raty spłacane w terminie: problem zdolności, nie historii
Jeśli spłacasz kredyt gotówkowy, samochodowy czy raty za sprzęt bez opóźnień, bank nie traktuje tego jako zagrożenia. Wlicza jednak każdą ratę do limitu DSTI z Rekomendacji S, czyli do części dochodu, którą mogą zająć wszystkie raty: 40% albo 50% dochodu netto. Rata nowego kredytu hipotecznego jest liczona przy oprocentowaniu z buforem co najmniej 2,5 pkt proc., więc przy ofercie 6,5% bank sprawdza ratę przy 9%.
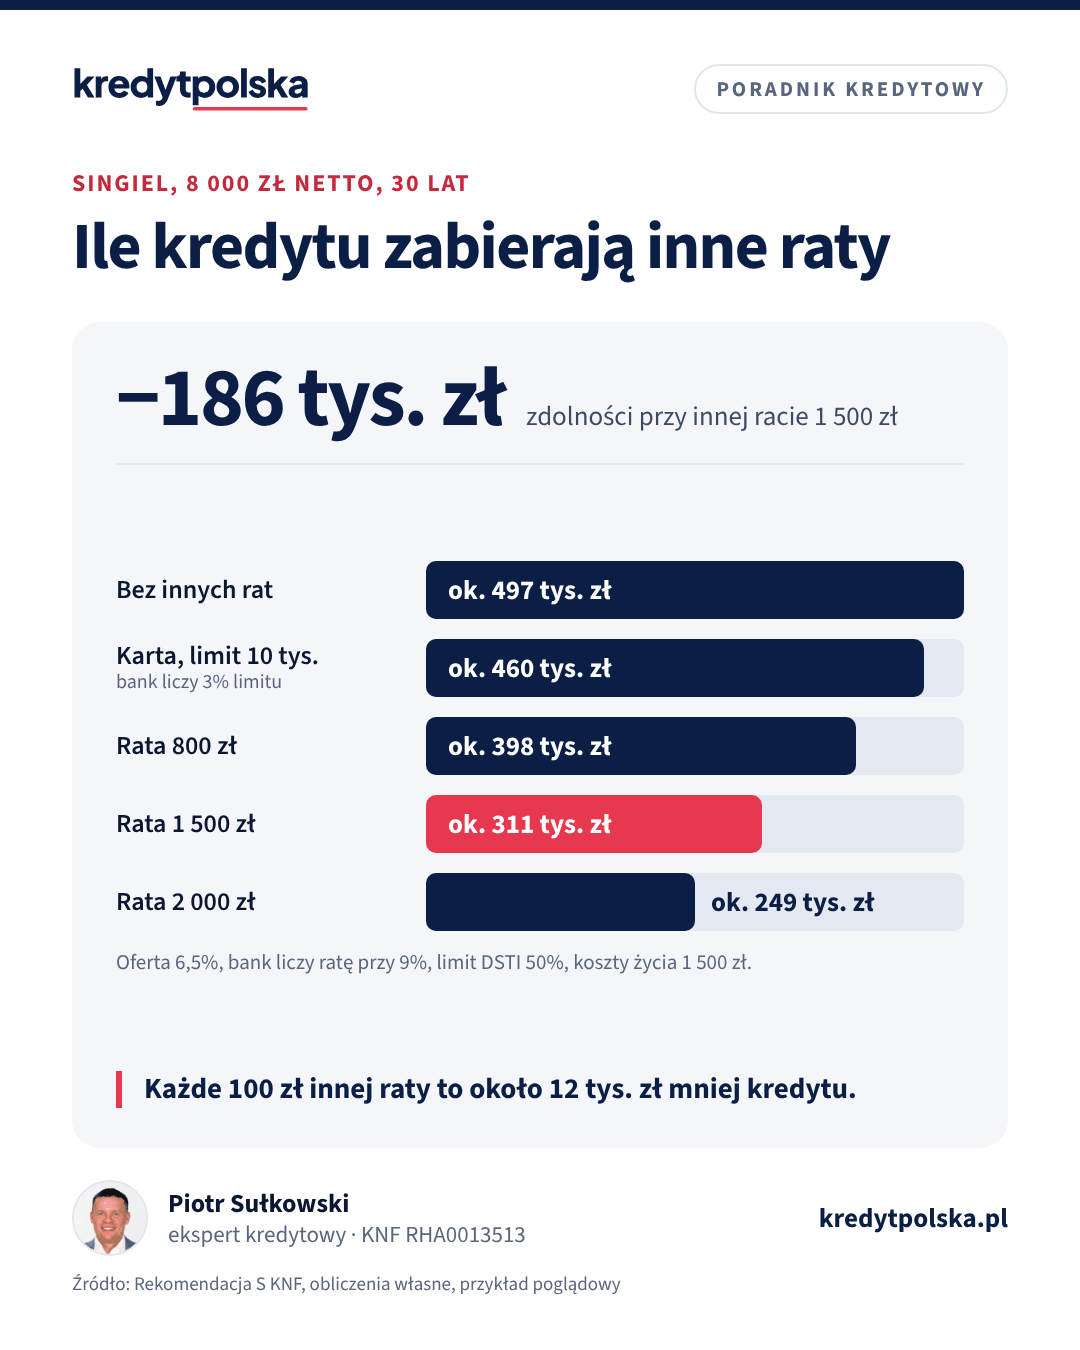
Przykład dla jednej osoby z dochodem 8 000 zł netto, bez dzieci, na 30 lat:
| Inne zobowiązania | Kredyt, DSTI 50% | Kredyt, DSTI 40% |
|---|---|---|
| Brak | ok. 497 000 zł | ok. 398 000 zł |
| Karta z limitem 10 000 zł (3% limitu, 300 zł) | ok. 460 000 zł | ok. 360 000 zł |
| Rata 800 zł | ok. 398 000 zł | ok. 298 000 zł |
| Rata 1 500 zł | ok. 311 000 zł | ok. 211 000 zł |
| Rata 2 000 zł | ok. 249 000 zł | ok. 149 000 zł |
Każde 100 zł miesięcznej raty innego kredytu obniża zdolność o około 12 000 zł. Karta kredytowa i limit w koncie liczą się nawet wtedy, gdy z nich nie korzystasz: banki przyjmują zwykle kilka procent przyznanego limitu jako ratę, w przykładzie 3%. Jeśli nie potrzebujesz karty, wypowiedz ją przed wnioskiem i poproś o zaświadczenie o zamknięciu. Wiele banków pozwala też spłacić drobne kredyty z wkładu własnego albo z kredytu hipotecznego, ale to zwykle wymaga dodatkowej zgody. Swój wariant policzysz w kalkulatorze zdolności kredytowej, a zasady liczenia opisujemy w artykule zdolność kredytowa.
Policz to sam
Ile pożyczy Ci bank
-
Sprawdź swoją zdolność
około, kredyt na 30 lat
Szacunek bez innych kredytów i limitów na kartach. Bank liczy ratę przy oprocentowaniu wyższym o 2,5 p.p. (8,38%), a rata może zająć do 40% dochodu, przy wyższych dochodach do 50%. Wynik poglądowy, nie jest decyzją kredytową.
Pełny kalkulator: zobowiązania, limity kart i rodzaj oprocentowania →
Przydatne też: Kalkulator „500 zł więcej” · Kalkulator raty
Zaległości w BIK: co bank zobaczy i jak długo
Biuro Informacji Kredytowej zbiera dane od banków i SKOK-ów. Kredyt spłacony z opóźnieniem ponad 60 dni może zostać w bazie do 5 lat po spłacie bez Twojej zgody, jeśli bank uprzedził Cię o tym i od uprzedzenia minęło co najmniej 30 dni (art. 105a ust. 3 Prawa bankowego). Bank, który rozpatruje wniosek hipoteczny, widzi więc nie tylko obecne raty, ale i to, jak spłacałeś w przeszłości.
Jak banki to oceniają, zależy od ich wewnętrznych zasad, ale schemat jest podobny:
- bieżąca zaległość, nawet niewielka: wniosek zwykle zostaje odrzucony, dopóki jej nie spłacisz,
- pojedyncze opóźnienie do 30 dni sprzed lat, potem terminowe spłaty: często bez znaczenia albo z niewielkim wpływem na ocenę,
- opóźnienia ponad 60–90 dni w ostatnich latach: duże ryzyko odmowy, a w części banków odmowa automatyczna,
- kredyt wypowiedziany, sprzedany firmie windykacyjnej albo umorzony: najczęściej odmowa przez kilka lat.
Zanim złożysz wniosek, pobierz raport o sobie. Bezpłatną kopię danych możesz dostać raz na 6 miesięcy. Jak go czytać i jak poprawić błędne wpisy, wyjaśniamy w artykule raport BIK przed kredytem.
BIG: długi za telefon, prąd i u firm windykacyjnych
Zaległości wobec operatora, dostawcy energii, wynajmującego czy firmy pożyczkowej nie zawsze trafiają do BIK. Trafiają za to do biur informacji gospodarczej: BIG InfoMonitor, KRD i ERIF. Wierzyciel może wpisać konsumenta, gdy dług wynosi co najmniej 200 zł, jest wymagalny od co najmniej 30 dni i po wysłaniu wezwania do zapłaty z ostrzeżeniem o wpisie. Banki sprawdzają te bazy przy wnioskach hipotecznych, a aktywny wpis zwykle oznacza odmowę.
Dobra wiadomość: po spłacie długu wierzyciel ma obowiązek usunąć informację z biura. Dlatego takie sprawy warto zamknąć kilka tygodni przed wnioskiem i sprawdzić, czy wpis zniknął. Możesz pobrać raport o sobie z każdego biura. Raport BIK pokazuje część danych z BIG InfoMonitor, ale nie zastępuje sprawdzenia pozostałych.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Każdy bank liczy zdolność inaczej. Sprawdź, który da Ci najwięcej
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Chwilówki i pożyczki pozabankowe
Pożyczki z firm pożyczkowych też mają znaczenie, nawet spłacane w terminie. Część firm przekazuje dane do BIK, a bank widzi je w raporcie. Kilka chwilówek w ostatnich miesiącach przed wnioskiem bank może odczytać jako sygnał, że budżet domowy się nie domyka, nawet gdy zdolność formalnie wystarcza. Jeśli korzystałeś z takich pożyczek, spłać je i odczekaj kilka miesięcy przed wnioskiem hipotecznym. Wyciągi z konta, które bank dostaje do analizy dochodu, pokazują także przelewy do firm pożyczkowych i windykacyjnych.
Komornik: dlaczego egzekucja zwykle zamyka drogę
Toczące się postępowanie egzekucyjne to dla banku sygnał, że dłużnik nie płaci nawet po wyroku albo nakazie zapłaty. W praktyce banki nie udzielają kredytu hipotecznego osobie, wobec której komornik prowadzi egzekucję. Są też powody techniczne:
- zajęcie wynagrodzenia zmniejsza dochód, który realnie dostajesz. Przy długach innych niż alimenty komornik może zająć do połowy pensji, z pozostawieniem kwoty wolnej równej minimalnemu wynagrodzeniu netto (art. 87 i 87¹ Kodeksu pracy),
- zajęcie rachunku blokuje środki, z których miałby być wkład własny,
- egzekucja z nieruchomości albo hipoteka przymusowa wierzyciela w księdze wieczystej mieszkania, które już masz, oznacza, że bank nie dostanie czystego zabezpieczenia.
Jeśli kupujesz mieszkanie od sprzedającego, który ma komornika, problem jest inny: dotyczy nieruchomości, nie Ciebie. Opisujemy go w artykule księga wieczysta: co sprawdzić.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 9 min
Raport BIK przed kredytem hipotecznym: jak sprawdzić i poprawić
Jak pobrać raport BIK za darmo, co widzi bank, jak działa nowy scoring BIK od lipca 2026, zgody po spłacie i jak poprawić historię przed kredytem.
Kredyt krok po kroku · 8 min
Odmowa kredytu hipotecznego: 12 powodów i co zrobić dalej
Dlaczego bank odmawia kredytu hipotecznego, jak uzyskać wyjaśnienie oceny zdolności (art. 70a Prawa bankowego) i kiedy złożyć wniosek w innym banku.
Ten sam dział · 8 min
Zdolność kredytowa: od czego zależy i jak ją zwiększyć
Jak banki liczą zdolność kredytową: dochód, bufor KNF, DSTI, koszty utrzymania i BIK. Dlaczego banki liczą różnie i 7 sposobów na wyższą kwotę.
Co zrobić, żeby wniosek miał szansę
- Spłać albo ureguluj dług u wierzyciela i poproś o pisemne potwierdzenie spłaty.
- Doprowadź do umorzenia egzekucji. Po spłacie wierzyciel składa wniosek do komornika, a komornik umarza postępowanie. Zachowaj postanowienie o umorzeniu, bank może o nie poprosić.
- Usuń ślady: sprawdź BIK i biura informacji gospodarczej. Błędne albo nieaktualne wpisy reklamuj u wierzyciela, który je przekazał.
- Odczekaj i zbuduj historię: kilka miesięcy terminowych spłat pozostałych zobowiązań po uporządkowaniu długów działa na korzyść wniosku. Ile czekać przy opóźnieniach ponad 60 dni, zależy od banku, często są to lata, nie miesiące.
- Zmniejsz obciążenie: zamknij nieużywane karty i limity, rozważ spłatę najmniejszych kredytów.
- Złóż wniosek w banku, który akceptuje Twoją historię. Odrzucony wniosek w jednym banku nie przekreśla innych, ale każde zapytanie zostaje w BIK, więc nie składaj wniosków na oślep.
Spłata długów kolejnym kredytem gotówkowym rzadko pomaga, bo nowa rata obniża zdolność tak samo jak stara. Jeśli masz już mieszkanie, rozwiązaniem bywa konsolidacja z zabezpieczeniem hipotecznym, o której piszemy w artykule kredyt konsolidacyjny z hipoteką. Ekspert kredytowy po przejrzeniu raportu BIK powie, które banki rozpatrzą Twój wniosek, zanim zostawisz zapytania w kilku miejscach. Najczęstsze powody odmowy zebraliśmy w tekście odmowa kredytu hipotecznego.
Współkredytobiorca z długami
Bank ocenia wszystkich kredytobiorców. Jeśli zaległości ma partner albo rodzic, który miał wzmocnić zdolność, jego historia zaszkodzi całemu wnioskowi. Czasem lepiej złożyć wniosek bez tej osoby, nawet za cenę niższej kwoty. Uwaga przy małżeństwie: bank i tak zwykle pyta o zobowiązania małżonka, bo przy wspólności majątkowej mają one wpływ na budżet domowy. Więcej w artykule współkredytobiorca.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy dostanę kredyt hipoteczny, jeśli spłacam inne kredyty?
Tak, jeśli spłacasz je w terminie. Bank odejmie ich raty od zdolności. Przy 8 000 zł netto inna rata 1 500 zł obniża kwotę kredytu na 30 lat z około 497 000 do około 311 000 zł przy limicie DSTI 50%.
Czy z komornikiem można dostać kredyt hipoteczny?
W praktyce nie, dopóki egzekucja trwa. Najpierw spłać dług, doprowadź do umorzenia postępowania egzekucyjnego i zachowaj postanowienie o umorzeniu, a dopiero potem składaj wniosek.
Jak długo zaległość widać w BIK?
Kredyt spłacony z opóźnieniem ponad 60 dni może być przetwarzany bez Twojej zgody do 5 lat po spłacie, jeśli bank uprzedził Cię o tym co najmniej 30 dni wcześniej (art. 105a ust. 3 Prawa bankowego).
Czy wpis w BIG przekreśla kredyt hipoteczny?
Aktywny wpis zwykle oznacza odmowę. Po spłacie długu wierzyciel musi usunąć informację z biura, więc ureguluj zaległość przed wnioskiem i sprawdź, czy wpis zniknął.
Czy nieużywana karta kredytowa obniża zdolność?
Tak. Banki liczą jako ratę kilka procent przyznanego limitu, nawet gdy zadłużenie wynosi zero. Limit 10 000 zł przy 3% to 300 zł raty i w przykładzie około 37 000 zł mniej kredytu.
Czy mogę spłacić długi z kredytu hipotecznego?
Część banków dopuszcza spłatę innych zobowiązań w ramach kredytu, ale nie przy zaległościach i egzekucji. Przy własnym mieszkaniu można rozważyć kredyt konsolidacyjny z hipoteką.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 29 sierpnia 1997 r. Prawo bankowe, art. 105a (ISAP)
- Biuro Informacji Kredytowej
- Ustawa z 9 kwietnia 2010 r. o udostępnianiu informacji gospodarczych i wymianie danych gospodarczych (ISAP)
- KNF, Rekomendacja S
- Ustawa z 17 listopada 1964 r. Kodeks postępowania cywilnego (ISAP)
Pokaż wszystkie źródła (6)Zwiń listę źródeł
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.