
W skrócie
Gdy brakuje na ratę kredytu hipotecznego, zgłoś się do banku przed pierwszą zaległością i złóż wniosek o restrukturyzację. Bank może zawiesić spłatę, zmienić raty albo wydłużyć okres, a odmowę musi uzasadnić na piśmie. Przy utracie pracy albo racie powyżej 40% dochodu możesz dostać z Funduszu Wsparcia Kredytobiorców do 3 000 zł miesięcznie przez 40 miesięcy. Odsetki za zaległość są ograniczone do 18,5% rocznie.
Problem z ratą rzadko pojawia się nagle. Zwykle zaczyna się od utraty pracy, choroby, rozstania albo wzrostu oprocentowania po końcu okresu stałej stopy. Najwięcej możliwości masz wtedy, gdy kredyt jest jeszcze spłacany terminowo: bank chętniej zgadza się na zmiany, a Twoja historia w BIK pozostaje czysta. Poniżej opisujemy, co zrobić w pierwszych tygodniach, jakie rozwiązania przewiduje ustawa o kredycie hipotecznym i ile każde z nich kosztuje. Liczby to przykłady policzone według wzorów bankowych.
Najpierw policz, ile brakuje i na jak długo
Od odpowiedzi na dwa pytania zależy, które rozwiązanie ma sens. Pierwsze: czy problem jest przejściowy, na przykład kilka miesięcy bez pracy, czy trwały, na przykład niższa pensja na stałe. Drugie: ile brakuje miesięcznie po opłaceniu stałych kosztów. Spisz dochody wszystkich osób w gospodarstwie, stałe wydatki, raty innych kredytów i oszczędności. Na ile miesięcy wystarczy poduszka finansowa, sprawdzisz w kalkulatorze co jeśli stracę pracę.
Sprawdź też, czy rata przekracza 40% dochodu gospodarstwa i ile zostaje po jej zapłaceniu. To dwa z trzech warunków wsparcia z Funduszu Wsparcia Kredytobiorców. Trzecim jest status bezrobotnego.
Rozmowa z bankiem przed pierwszą zaległością
Bank nie wie o Twoich kłopotach, dopóki rata wpływa. Gdy zgłosisz się wcześniej, rozmowa dotyczy zmiany warunków spłaty, a nie windykacji. Przygotuj się do niej:
- opisz przyczynę i przewidywany czas trudności, najlepiej z dokumentem: wypowiedzeniem umowy o pracę, zwolnieniem lekarskim, nową umową z niższą pensją,
- powiedz, jaką ratę realnie możesz płacić i od kiedy,
- poproś o złożenie wniosku o restrukturyzację na piśmie albo w bankowości elektronicznej, tak żeby mieć potwierdzenie daty,
- zapytaj o wniosek do FWK i o polisy powiązane z kredytem.
Propozycję banku poproś o wyliczenie nowej raty, liczby rat i łącznego kosztu. Aneks podpisuj dopiero po porównaniu wariantów.
Narzędzia
Sprawdź na swoich liczbach
Oszczędzisz na odsetkach
kredyt krótszy o 2 lata i 7 mies.
Narzędzie
Kalkulator nadpłaty
Ile odsetek oszczędzisz i czy lepiej skrócić okres, czy obniżyć ratę.
Rata niższa o
36 053 zł mniej przez 25 lat, przed kosztami przeniesienia
Narzędzie
Kalkulator refinansowania
Czy przeniesienie kredytu do innego banku się opłaci po kosztach.
Co mówi ustawa o restrukturyzacji
Zasady są w art. 33–35 ustawy o kredycie hipotecznym. Najważniejsze punkty:
- Wezwanie z terminem. Gdy spóźniasz się ze spłatą, bank wzywa Cię do zapłaty z terminem co najmniej 14 dni roboczych i informuje, że w ciągu 14 dni roboczych od otrzymania wezwania możesz złożyć wniosek o restrukturyzację. W wezwaniu musi też być informacja o Funduszu Wsparcia Kredytobiorców.
- Restrukturyzacja nie jest automatyczna. Bank umożliwia ją, jeżeli jest to uzasadnione oceną Twojej sytuacji majątkowej, a warunki strony uzgadniają.
- Formy restrukturyzacji wymienione w ustawie: czasowe zawieszenie spłaty, zmiana wysokości rat, wydłużenie okresu kredytowania i inne działania umożliwiające spłatę.
- Odmowa na piśmie. Jeśli bank odrzuci wniosek, musi bez zbędnej zwłoki przekazać Ci pisemne, szczegółowe wyjaśnienie przyczyny (art. 34).
- Czas na sprzedaż. Po odrzuceniu wniosku albo nieudanej restrukturyzacji bank, zanim zacznie odzyskiwać należność, musi dać Ci co najmniej 6 miesięcy na sprzedaż mieszkania (art. 35).
Podobne zasady dla wszystkich kredytów bankowych zawiera art. 75c Prawa bankowego. Wniosek możesz złożyć także przed wezwaniem, kiedy tylko widzisz, że problem nadchodzi.
Rozwiązania i ich koszt: przykład
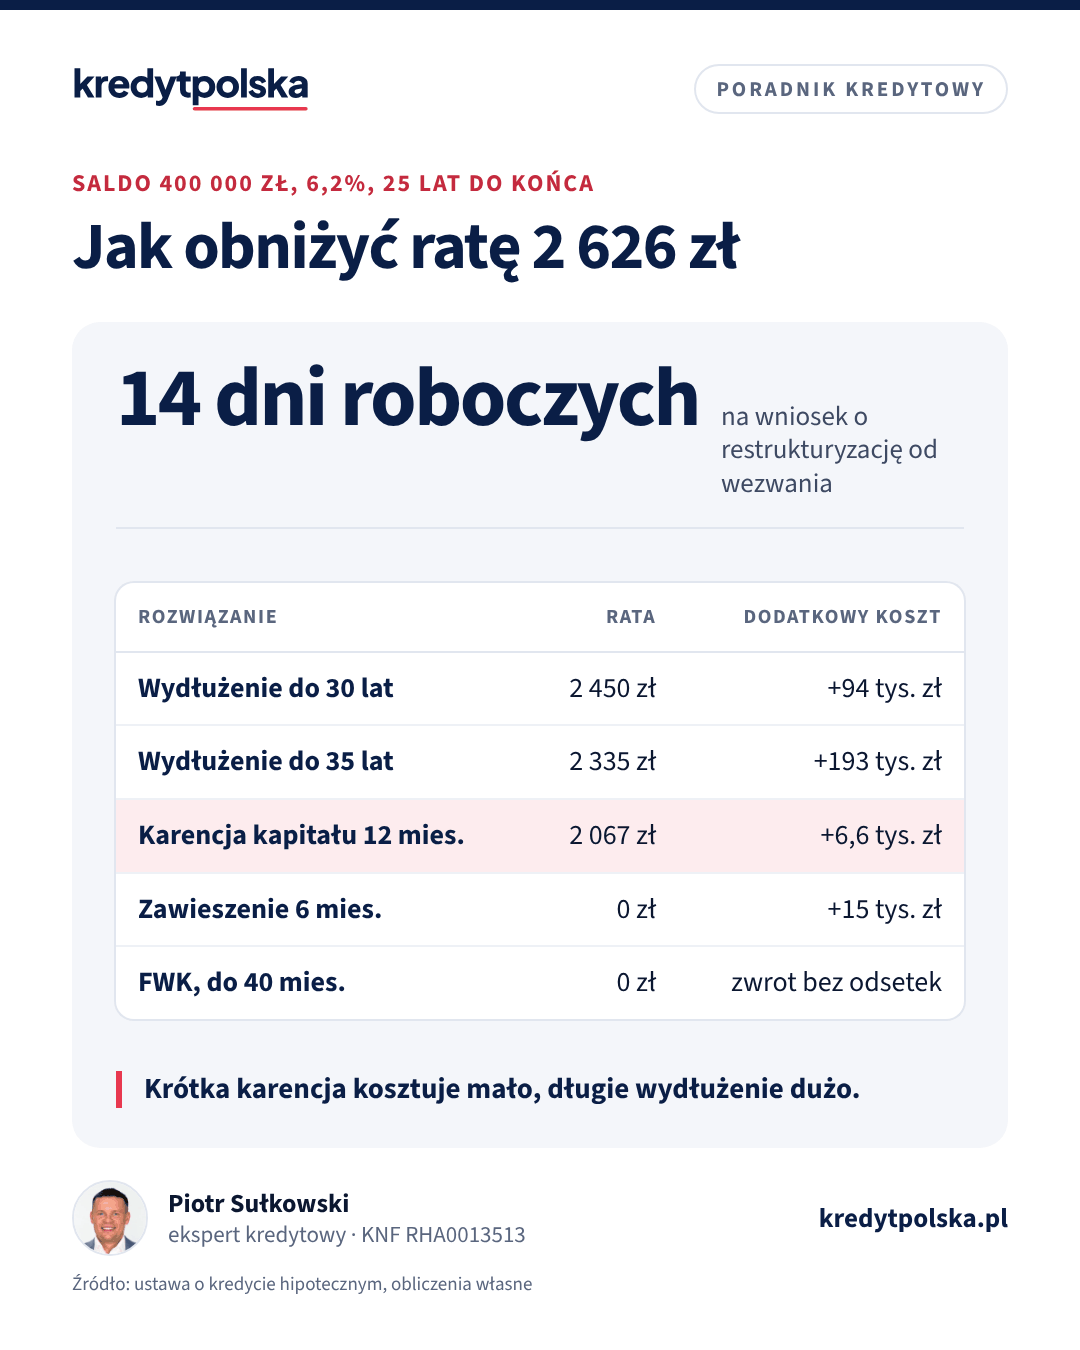
Kredyt z saldem 400 000 zł, oprocentowanie 6,2%, do końca 25 lat. Rata wynosi 2 626 zł, a odsetki do końca spłaty około 387 900 zł.
| Rozwiązanie | Rata | Zmiana raty | Dodatkowy koszt |
|---|---|---|---|
| Bez zmian, 25 lat | 2 626 zł | 0 zł | 0 zł |
| Wydłużenie do 30 lat | 2 450 zł | −176 zł | ok. 94 100 zł odsetek |
| Wydłużenie do 35 lat | 2 335 zł | −292 zł | ok. 192 700 zł odsetek |
| Karencja w spłacie kapitału, 12 mies. | 2 067 zł, potem 2 672 zł | −559 zł przez rok | ok. 6 600 zł |
| Zawieszenie spłaty, 6 mies., odsetki doliczone | 0 zł, potem 2 732 zł | −2 626 zł przez pół roku | ok. 15 300 zł |
Wydłużenie okresu daje trwałą, ale niewielką ulgę i jest najdroższe. Ma sens, gdy dochód spadł na stałe, a do tego bank sprawdzi, czy kredyt skończy się przed limitem wieku. Karencja i zawieszenie pomagają przy krótkim kryzysie i kosztują wielokrotnie mniej. Warunki zawieszenia w banku są umowne: część banków dolicza odsetki do salda, część rozkłada je na kolejne raty. Gdy problem wynika z wysokiego oprocentowania, a nie z dochodu, sprawdź też refinansowanie albo, przy kończącej się stałej stopie, nową stawkę opisaną w artykule koniec okresu stałej stopy. Ratę po zmianie policzysz w kalkulatorze raty.
Fundusz Wsparcia Kredytobiorców
Przy utracie pracy, racie wyższej niż 40% dochodu albo bardzo niskim dochodzie po racie możesz złożyć w swoim banku wniosek do FWK. BGK płaci wtedy za Ciebie ratę do 3 000 zł miesięcznie przez maksymalnie 40 miesięcy. W przykładzie rata 2 626 zł zmieściłaby się w całości. Wsparcie zwracasz bez odsetek po 2 latach karencji, a przy terminowej spłacie 134 rat reszta zostaje umorzona. Warunkiem jest m.in. brak innego mieszkania i niewypowiedziana umowa kredytu. Szczegóły, przykład zwrotu i dokumenty opisujemy w artykule wakacje kredytowe i Fundusz Wsparcia Kredytobiorców. Ustawowych wakacji kredytowych w 2026 r. nie ma.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, czy możesz płacić mniej niż teraz
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Sprawdź ubezpieczenia
Do wielu kredytów dołączone są polisy na życie, od utraty pracy albo niezdolności do pracy. Odszukaj ogólne warunki ubezpieczenia i sprawdź okres karencji, wyłączenia i sposób zgłoszenia szkody. Polisa od utraty pracy zwykle wypłaca kilka rat, ale tylko przy rozwiązaniu umowy z przyczyn niedotyczących pracownika. Więcej w artykule ubezpieczenia przy kredycie hipotecznym.
Ile kosztuje zaległość
Od zaległej kwoty bank nalicza odsetki za opóźnienie i może pobierać opłaty za monity. Łącznie nie mogą one przekroczyć odsetek maksymalnych za opóźnienie (art. 36 ustawy). Przy stopie referencyjnej NBP 3,75% to 18,5% rocznie. Zaległość trzech rat po 2 626 zł, czyli 7 879 zł, kosztuje więc najwyżej około 121 zł miesięcznie. Prawdziwym kosztem są skutki: opóźnienie powyżej 60 dni bank może przetwarzać w BIK przez 5 lat bez Twojej zgody, a dłuższa zaległość prowadzi do wypowiedzenia umowy. Jak wygląda ta procedura, wyjaśniamy w artykule wypowiedzenie umowy kredytu hipotecznego.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Wakacje kredytowe 2026 i Fundusz Wsparcia Kredytobiorców
Czy w 2026 r. są wakacje kredytowe? Co daje Fundusz Wsparcia Kredytobiorców (do 3 000 zł przez 40 miesięcy), kto dostanie pomoc i jak działa restrukturyzacja.
Ten sam dział · 8 min
Sprzedaż mieszkania z kredytem hipotecznym: jak to zrobić
Jak sprzedać mieszkanie z hipoteką: zaświadczenie o saldzie, zgoda na wykreślenie, spłata z ceny, opłata za wcześniejszą spłatę, podatek przed 5 latami i ulga.
Ten sam dział · 8 min
Refinansowanie kredytu hipotecznego: kiedy się opłaca w 2026
Kiedy przeniesienie kredytu do innego banku się opłaca, ile kosztuje (wycena, hipoteka, prowizja), przykład liczbowy i proces krok po kroku.
Czego nie robić
- Nie spłacaj raty pożyczką. Chwilówka albo gotówkowy na ratę hipoteczną odracza problem o miesiąc i dokłada drugą ratę, zwykle wyżej oprocentowaną.
- Nie ignoruj pism z banku. Termin 14 dni roboczych na wniosek o restrukturyzację liczy się od otrzymania wezwania, także gdy nie odbierzesz go z poczty w terminie awizo.
- Uważaj na firmy „oddłużeniowe”, które biorą opłatę z góry za rozmowę z bankiem albo proponują sprzedaż mieszkania z odkupem. Restrukturyzację i wniosek do FWK złożysz sam i bezpłatnie.
- Nie przestawaj płacić „na próbę”, żeby skłonić bank do rozmowy. Zaległość zamyka część rozwiązań, zamiast je otwierać.
Kiedy rozważyć sprzedaż mieszkania
Jeżeli dochód spadł na stałe, a nawet rata po wydłużeniu okresu przekracza możliwości, lepiej sprzedać mieszkanie samodzielnie, póki kredyt jest spłacany. Uzyskasz cenę rynkową, a nie cenę z licytacji, i zachowasz kontrolę nad terminem. Jeśli cena nie wystarczy na spłatę, ustawa o wsparciu kredytobiorców przewiduje pożyczkę na spłatę zadłużenia do 120 000 zł, a bank przy niedoborze musi rozłożyć resztę na raty dostosowane do Twojej sytuacji i zgodzić się na wykreślenie hipoteki. Jak przeprowadzić taką transakcję, opisujemy w artykule sprzedaż mieszkania z kredytem.
Plan na najbliższe tygodnie
- Policz budżet i ustal, czy problem jest przejściowy czy trwały.
- Sprawdź warunki FWK i polisy kredytowe.
- Złóż w banku wniosek o restrukturyzację, zanim pojawi się zaległość, i zachowaj potwierdzenie.
- Porównaj pisemne propozycje banku: nową ratę i łączny koszt.
- Przy odmowie poproś o uzasadnienie na piśmie. Gdy uważasz, że bank nie dopełnił obowiązków, złóż reklamację, a potem wniosek do Rzecznika Finansowego, co opisujemy w artykule reklamacja w banku i Rzecznik Finansowy.
Ekspert kredytowy pomoże ocenić, czy realne jest refinansowanie albo przeniesienie kredytu do innego banku, zanim spadek dochodu odbierze Ci zdolność kredytową. Listę ekspertów z Twojego miasta znajdziesz w rankingu ekspertów.
Problemy ze spłatą
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Co zrobić, gdy nie mam pieniędzy na ratę kredytu hipotecznego?
Zgłoś się do banku przed terminem raty, opisz przyczynę i złóż wniosek o restrukturyzację. Sprawdź jednocześnie, czy spełniasz warunki Funduszu Wsparcia Kredytobiorców i czy polisa kredytowa nie pokrywa rat.
Czy bank musi zgodzić się na restrukturyzację kredytu?
Nie bezwarunkowo. Ustawa o kredycie hipotecznym nakazuje umożliwić restrukturyzację, jeżeli uzasadnia to ocena Twojej sytuacji majątkowej. Odmowę bank musi uzasadnić na piśmie.
Ile mam czasu na wniosek o restrukturyzację?
Po wezwaniu do zapłaty masz 14 dni roboczych od jego otrzymania. Wniosek można złożyć także wcześniej, zanim pojawi się zaległość.
Ile kosztuje opóźnienie w spłacie raty?
Odsetki i opłaty za zaległość nie mogą przekroczyć odsetek maksymalnych za opóźnienie, przy stopie NBP 3,75% to 18,5% rocznie od zaległej kwoty. Opóźnienie powyżej 60 dni może być widoczne w BIK przez 5 lat.
Czy w 2026 r. są wakacje kredytowe?
Nie. Zamiast nich działa Fundusz Wsparcia Kredytobiorców: do 3 000 zł miesięcznie przez 40 miesięcy, zwracane bez odsetek i częściowo umarzane.
Co jest tańsze: wydłużenie okresu czy karencja?
Karencja. W przykładzie z saldem 400 000 zł roczna karencja w spłacie kapitału kosztuje około 6 600 zł, a wydłużenie z 25 do 30 lat około 94 000 zł odsetek. Wydłużenie daje jednak trwałą ulgę.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- Ustawa z 29 sierpnia 1997 r. Prawo bankowe (ISAP)
- Ustawa z 9 października 2015 r. o wsparciu kredytobiorców, którzy zaciągnęli kredyt mieszkaniowy i znajdują się w trudnej sytuacji finansowej (ISAP)
- BGK: Fundusz Wsparcia Kredytobiorców
- Rzecznik Finansowy
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.