
W skrócie
Mieszkanie z licytacji komorniczej można kupić nawet za 3/4 wartości z operatu na pierwszej licytacji i 2/3 na drugiej, bez PCC i taksy notarialnej. Trzeba wpłacić rękojmię 10% sumy oszacowania, a po uprawomocnieniu przybicia zapłacić resztę w 2 tygodnie, najwyżej w miesiąc. Kredyt hipoteczny na licytację daje niewiele banków i trudno zdążyć w tym terminie, więc decyzję kredytową trzeba mieć przed licytacją.
Licytacje komornicze kuszą cenami niższymi niż na rynku. Kupujący przejmuje jednak więcej ryzyka niż przy zwykłej transakcji: często nie może obejrzeć mieszkania od środka, musi zapłacić w krótkim terminie i sam odpowiada za wydanie lokalu przez dłużnika. Poniżej opisujemy, jak przebiega licytacja według przepisów obowiązujących od grudnia 2025 r., ile kosztuje i czy da się ją sfinansować kredytem hipotecznym.
Jak działa licytacja od grudnia 2025 r.
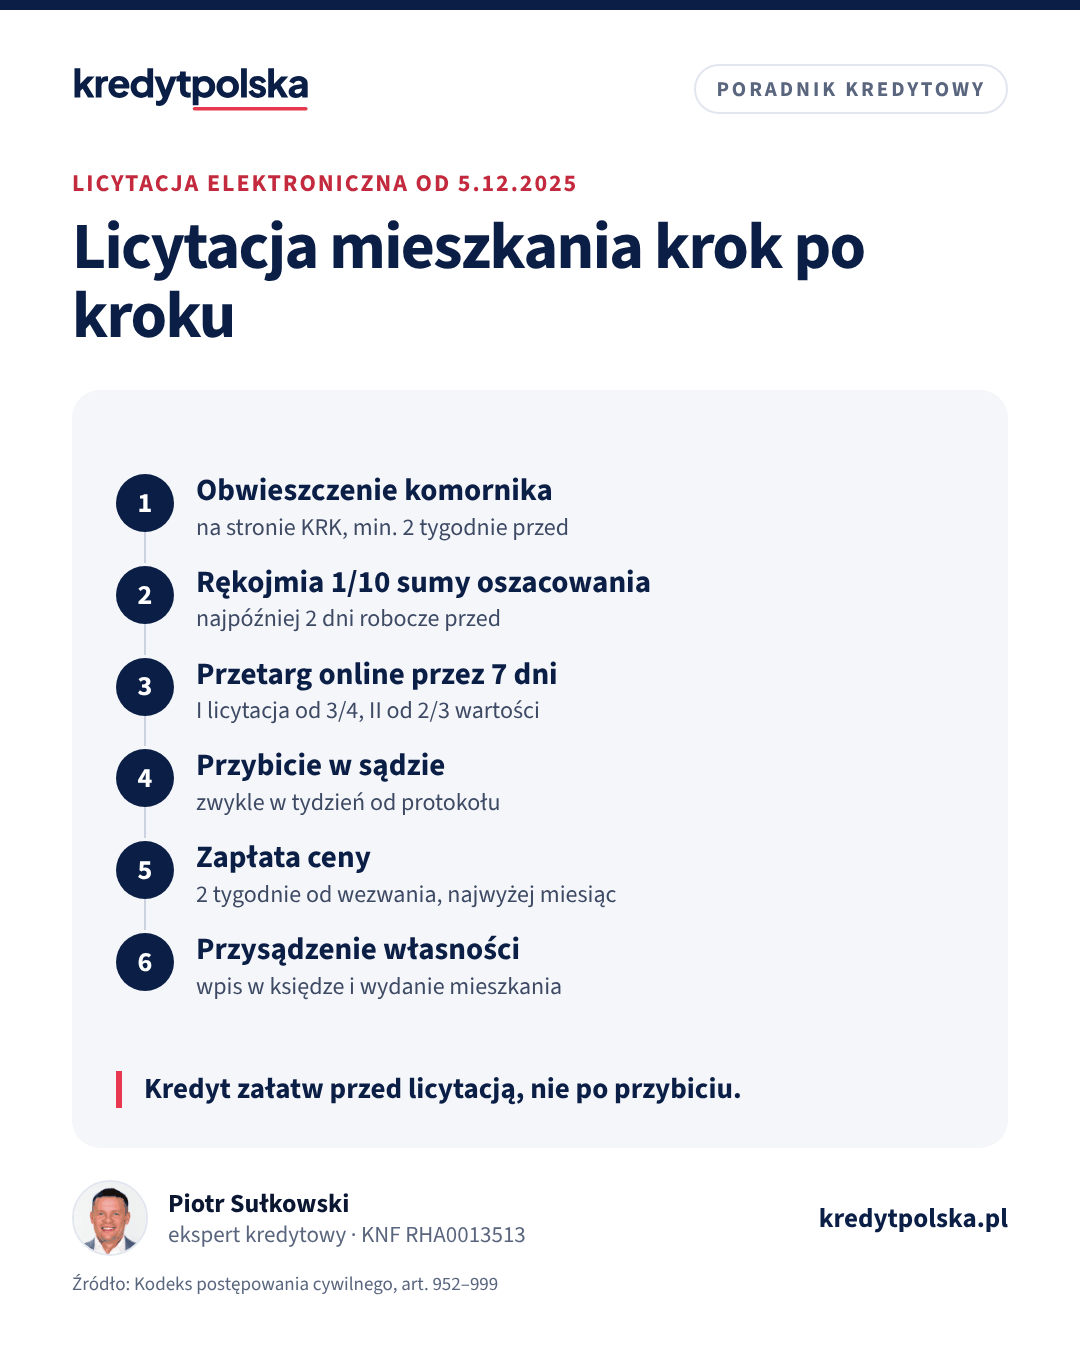
Od 5 grudnia 2025 r. komornik sprzedaje nieruchomości domyślnie w licytacji elektronicznej, a licytacja publiczna na sali sądowej odbywa się tylko na żądanie wierzyciela. Najważniejsze zasady z Kodeksu postępowania cywilnego:
- Obwieszczenie pojawia się na stronie Krajowej Rady Komorniczej co najmniej 2 tygodnie przed licytacją. Zawiera sumę oszacowania, cenę wywołania, wysokość rękojmi i termin, w którym można oglądać nieruchomość. W systemie udostępnia się też protokół opisu i oszacowania.
- Konto w systemie. Do udziału w przetargu potrzebujesz konta w systemie licytacji elektronicznych i podania danych, m.in. PESEL, stanu cywilnego i informacji, czy kupujesz do majątku wspólnego.
- Rękojmia to 1/10 sumy oszacowania, wpłacona na rachunek komornika najpóźniej 2 dni robocze przed rozpoczęciem przetargu.
- Przetarg trwa 7 dni. Jeśli w ostatnich 5 minutach ktoś podbije cenę, koniec przesuwa się o kolejne 5 minut. Wygrywa najwyższa oferta.
- Cena wywołania to 3/4 sumy oszacowania na pierwszej licytacji i 2/3 na drugiej.
Nie mogą licytować m.in. dłużnik, komornik, ich małżonkowie, dzieci, rodzice i rodzeństwo (art. 976).
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,88%: średni WIBOR 3M z października 2026 plus średnia marża z raportu KredytPolska. Odsetki przez cały okres: 565 343 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 23 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3078 zł), oprocentowanie zmienne 5,88% (średni WIBOR 3M z października 2026: 3,88%, plus marża 2,00 p.p.), RRSO 6,15%, całkowity koszt kredytu 599 357 zł (odsetki 587 957 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 119 357 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4139 zł, czyli o 1062 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Koszty zakupu mieszkania · Kalkulator zdolności kredytowej
Od przybicia do własności
Po zakończeniu przetargu komornik w ciągu tygodnia przesyła protokół do sądu, a sąd albo referendarz w ciągu tygodnia wydaje postanowienie o przybiciu. Na postanowienie przysługuje zażalenie, więc uprawomocnienie trwa zwykle kilka tygodni, a przy zażaleniu dłużej. Po uprawomocnieniu przybicia komornik wzywa Cię do zapłaty ceny, pomniejszonej o rękojmię, w ciągu 2 tygodni od otrzymania wezwania. Na Twój wniosek może wyznaczyć dłuższy termin, ale nie dłuższy niż miesiąc (art. 967). Jeśli nie zapłacisz, tracisz rękojmię, a skutki przybicia wygasają (art. 969).
Po zapłacie sąd wydaje postanowienie o przysądzeniu własności. Prawomocne przenosi własność i jest podstawą wpisu w księdze wieczystej. Hipoteki banków dłużnika wykreśla się na podstawie tego postanowienia, jeśli stwierdzono w nim wpłatę całej ceny (art. 1003). Wierzyciele dłużnika zaspokajają się z ceny, a nie z Twojego mieszkania.
Ile kosztuje zakup: przykład
Suma oszacowania 480 000 zł. Rękojmia wynosi 48 000 zł, cena wywołania na pierwszej licytacji 360 000 zł, na drugiej 320 000 zł. Załóżmy, że wygrywasz za 400 000 zł.
| Pozycja | Licytacja | Zakup na rynku za 480 000 zł |
|---|---|---|
| Cena | 400 000 zł | 480 000 zł |
| PCC 2% | 0 zł | 9 600 zł |
| Taksa notarialna za umowę sprzedaży | 0 zł | według taksy |
| Wpis własności w księdze | 200 zł | 200 zł |
| Wkład przy kredycie 80% | 80 000 zł, w tym rękojmia | 96 000 zł |
Przysądzenie własności nie jest umową sprzedaży, więc nie płacisz PCC ani taksy za akt. Rata kredytu 320 000 zł na 30 lat przy 6,2% to około 1 960 zł. Do oszczędności dolicz jednak koszty, których na rynku zwykle nie ma: remont po latach bez konserwacji, wymianę zamków, czasem postępowanie o wydanie lokalu. Pełny rachunek kosztów zakupu zrobisz w kalkulatorze kosztów zakupu mieszkania.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, na jaki kredyt Cię stać i w którym banku
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Czy bank da kredyt na mieszkanie z licytacji
Część banków finansuje zakup z licytacji komorniczej, ale to oferta niszowa i każdy bank ma inne wymagania. Trudności są trzy:
- Termin. Na zapłatę masz od 2 tygodni do miesiąca od wezwania. Zwykły proces kredytowy trwa często dłużej, dlatego wniosek trzeba złożyć przed licytacją, z operatem komorniczym, i mieć decyzję albo promesę w dniu przybicia.
- Zabezpieczenie. Bank wypłaca pieniądze na rachunek depozytowy Ministra Finansów, zanim zostaniesz właścicielem i zanim wpisze hipotekę. Na ten czas wymaga zwykle ubezpieczenia pomostowego, wyższej marży albo dodatkowego zabezpieczenia.
- Wycena. Rzeczoznawca banku często nie wejdzie do środka. Bank może oprzeć się na operacie komorniczym albo przyjąć do LTV niższą z dwóch wartości: ceny albo wyceny. Jak bank liczy wartość, opisujemy w artykule operat szacunkowy.
Rękojmię zawsze wpłacasz z własnych pieniędzy. Alternatywą bywa pożyczka albo kredyt zabezpieczony na innej nieruchomości, którą już masz, opisany w tekście pożyczka hipoteczna. Ekspert kredytowy sprawdzi przed licytacją, który bank finansuje takie zakupy i jakie dokumenty trzeba złożyć, a listę ekspertów znajdziesz w rankingu ekspertów.
Ile licytować
Maksymalną kwotę ustal przed przetargiem i trzymaj się jej, bo w ostatnich minutach licytacji elektronicznej łatwo dać się ponieść. Od ceny rynkowej podobnych mieszkań w okolicy odejmij koszt remontu, rezerwę na kilka miesięcy opóźnienia z wydaniem lokalu i koszt finansowania w tym czasie, na przykład najmu, za który płacisz, czekając na przeprowadzkę. Dopiero to, co zostanie, jest górną granicą oferty. Jeśli licytacja przekracza tę kwotę, zakup na rynku wtórnym z pełną wiedzą o stanie mieszkania zwykle wychodzi korzystniej. Ceny transakcyjne w Twoim mieście sprawdzisz w zestawieniu ceny mieszkań.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Kredyt na mieszkanie z rynku wtórnego: krok po kroku
Mieszkanie z drugiej ręki na kredyt: umowa przedwstępna, księga wieczysta, hipoteka sprzedającego, spółdzielcze prawo, PCC i zwolnienie, dzień aktu.
Prawo i formalności · 8 min
Operat szacunkowy: ile kosztuje wycena nieruchomości i co, gdy jest niższa
Kto robi wycenę nieruchomości do kredytu, ile kosztuje operat szacunkowy i co zrobić, gdy bank wyceni mieszkanie niżej niż cena: LTV, wkład, odwołanie.
Prawo i formalności · 7 min
Księga wieczysta: co sprawdzić przed zakupem mieszkania
Jak sprawdzić księgę wieczystą online na ekw.ms.gov.pl, co jest w 4 działach i które wpisy są sygnałem ostrzegawczym: służebności, roszczenia, wzmianki.
Ryzyka, które musisz sprawdzić
- Lokatorzy i dłużnik. Postanowienie o przysądzeniu własności jest tytułem wykonawczym do opróżnienia lokalu. Komornik nie usunie jednak dłużnika „na bruk”: jeśli nie ma on innego lokalu, czeka, aż gmina wskaże pomieszczenie tymczasowe (art. 1046 § 4). To może potrwać miesiące.
- Najem. Nabywca wstępuje w umowy najmu na zasadach jak przy sprzedaży wynajętej rzeczy. Najem zawarty na ponad 2 lata możesz wypowiedzieć w ciągu miesiąca od przysądzenia z rocznym terminem (art. 1002).
- Prawa, które zostają. Większość praw obciążających nieruchomość wygasa, ale m.in. służebność drogi koniecznej, służebność przesyłu i część praw z pierwszeństwem przed hipotekami zostaje (art. 1000). Przeczytaj księgę wieczystą i protokół opisu, co ułatwi artykuł księga wieczysta: co sprawdzić.
- Stan techniczny. Zwykle widzisz tylko budynek z zewnątrz i opis z operatu. Zaplanuj rezerwę na remont.
- Zaległe opłaty. Zaległości dłużnika wobec wspólnoty to co do zasady jego dług osobisty, ale sprawdź je przed licytacją, bo od przysądzenia opłaty obciążają Ciebie.
Krok po kroku
- Znajdź obwieszczenie, pobierz protokół opisu i oszacowania, sprawdź księgę wieczystą.
- Obejrzyj nieruchomość w wyznaczonym terminie i porozmawiaj z zarządcą budynku.
- Uzyskaj decyzję kredytową albo przygotuj gotówkę na całą cenę.
- Załóż konto w systemie, wpłać rękojmię i podaj wymagane dane.
- Licytuj do ustalonej wcześniej kwoty, z rezerwą na remont i ewentualną eksmisję.
- Po prawomocnym przybiciu zapłać cenę w terminie, a po przysądzeniu złóż wniosek o wpis w księdze wieczystej.
Jeśli wolisz mniejsze ryzyko, porównaj licytację ze zwykłym zakupem na rynku wtórnym, który opisujemy w artykule kredyt na mieszkanie z rynku wtórnego. Tam samą transakcję zabezpiecza notariusz, a bank finansuje zakup w standardowym trybie.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Ile wynosi rękojmia na licytacji komorniczej mieszkania?
Jedną dziesiątą sumy oszacowania. Przy licytacji elektronicznej wpłacasz ją na rachunek komornika najpóźniej 2 dni robocze przed rozpoczęciem przetargu.
Za ile można kupić mieszkanie z licytacji komorniczej?
Na pierwszej licytacji najniższa cena to 3/4 sumy oszacowania, na drugiej 2/3. Ostateczna cena zależy od liczby licytantów i często jest wyższa.
Ile mam czasu na zapłatę po wygraniu licytacji?
Po uprawomocnieniu przybicia komornik wzywa do zapłaty w ciągu 2 tygodni od otrzymania wezwania. Na wniosek może wydłużyć termin, ale najwyżej do miesiąca. Bez zapłaty tracisz rękojmię.
Czy można kupić mieszkanie z licytacji na kredyt hipoteczny?
Tak, ale oferuje to niewiele banków. Wniosek trzeba złożyć przed licytacją, a bank często wymaga ubezpieczenia pomostowego do wpisu hipoteki. Rękojmię płacisz z własnych środków.
Czy przy zakupie z licytacji płaci się PCC?
Nie. Własność przechodzi na podstawie postanowienia sądu o przysądzeniu własności, a nie umowy sprzedaży, więc nie ma PCC ani taksy notarialnej za akt. Płacisz 200 zł za wpis własności w księdze wieczystej.
Co, jeśli dłużnik nie chce wyprowadzić się z mieszkania?
Postanowienie o przysądzeniu własności jest tytułem wykonawczym do opróżnienia lokalu. Jeśli dłużnik nie ma innego lokalu, komornik czeka, aż gmina wskaże pomieszczenie tymczasowe, co może trwać miesiące.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 17 listopada 1964 r. Kodeks postępowania cywilnego (ISAP)
- Krajowa Rada Komornicza: licytacje elektroniczne
- Ustawa z 6 lipca 1982 r. o księgach wieczystych i hipotece (ISAP)
- Ustawa z 9 września 2000 r. o podatku od czynności cywilnoprawnych (ISAP)
- Ustawa z 28 lipca 2005 r. o kosztach sądowych w sprawach cywilnych (ISAP)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.