
W skrócie
Bank wypłaca kredyt hipoteczny po spełnieniu warunków z umowy: akcie notarialnym z wnioskiem o wpis hipoteki, wpłacie wkładu własnego, polisie nieruchomości z cesją i złożeniu dyspozycji wypłaty. Pieniądze idą do sprzedającego i jego banku, na mieszkaniowy rachunek powierniczy dewelopera albo w transzach na budowę. Przelew następuje zwykle w ciągu kilku dni roboczych od kompletu dokumentów. Przy budowie domu za 600 000 zł odsetki w okresie wypłat rosną z 813 zł do 3 250 zł miesięcznie, bo płacisz je od wypłaconej części.
Podpisana umowa kredytu nie oznacza jeszcze przelewu. Ten tekst jest dla osób, które mają decyzję i umowę i chcą wiedzieć, co dokładnie musi się wydarzyć, zanim bank wypłaci pieniądze, dokąd one trafią i ile to trwa. Etap od decyzji do umowy opisujemy w artykule decyzja kredytowa: co dalej, a zapisy samej umowy w tekście umowa kredytu hipotecznego: na co uważać. Wszystkie etapy kredytu w jednym miejscu opisuje przewodnik po kredycie hipotecznym.
Warunki uruchomienia kredytu
Umowa kredytu zawiera listę warunków wypłaty, w bankach nazywaną też warunkami uruchomienia. Bank nie przeleje pieniędzy, dopóki nie spełnisz wszystkich. Najczęściej są to:
- Akt notarialny zakupu albo przeniesienia własności, a w nim oświadczenie o ustanowieniu hipoteki na rzecz banku i wniosek o jej wpis do księgi wieczystej. Notariusz składa wniosek elektronicznie, a bank chce potwierdzenia, zwykle wypisu aktu.
- Wkład własny zapłacony sprzedającemu i udokumentowany: przelewem albo pokwitowaniem w akcie.
- Polisa nieruchomości od ognia i innych zdarzeń losowych z cesją praw na bank. Szczegóły w tekstach ubezpieczenie nieruchomości do kredytu i cesja polisy na bank.
- Produkty z oferty, jeśli są warunkiem marży: konto, ubezpieczenie na życie, karta.
- Opłaty, np. prowizja, jeśli nie jest kredytowana.
- Dokumenty sprzedającego przy rynku wtórnym: zaświadczenie z jego banku o kwocie do spłaty i zgoda na wykreślenie hipoteki po spłacie.
- Dyspozycja wypłaty podpisana przez kredytobiorców.
Hipoteka powstaje dopiero z wpisem do księgi wieczystej (art. 67 ustawy o księgach wieczystych i hipotece), a sąd wpisuje ją po tygodniach lub miesiącach. Dlatego bank wypłaca kredyt na podstawie złożonego wniosku o wpis, a do czasu wpisu stosuje ubezpieczenie pomostowe albo wyższą marżę. Przebieg wpisu opisujemy w artykule wpis hipoteki do księgi wieczystej.
Dyspozycja wypłaty
To formularz, w którym wskazujesz, ile i na jaki rachunek bank ma przelać. Najczęściej zawiera kwotę transzy, numery rachunków odbiorców z nazwami, tytuł przelewu (zwykle z numerem aktu notarialnego) i datę. Podpisujesz ją w oddziale albo w bankowości elektronicznej, w części banków jeszcze przed aktem, z datą wypłaty po akcie.
Gdy kredytobiorców jest dwoje, dyspozycję podpisują zwykle oboje, a przy pełnomocniku bank sprawdzi, czy pełnomocnictwo obejmuje także ten krok. Numery rachunków sprawdź w akcie albo w umowie przedwstępnej i potwierdź telefonicznie ze sprzedającym. Błąd w numerze to opóźnienie, a w skrajnym przypadku pieniądze u niewłaściwego odbiorcy.
Policz to sam
Ile pożyczy Ci bank
-
Sprawdź swoją zdolność
około, kredyt na 30 lat
Szacunek bez innych kredytów i limitów na kartach. Bank liczy ratę przy oprocentowaniu wyższym o 2,5 p.p. (8,38%), a rata może zająć do 40% dochodu, przy wyższych dochodach do 50%. Wynik poglądowy, nie jest decyzją kredytową.
Pełny kalkulator: zobowiązania, limity kart i rodzaj oprocentowania →
Przydatne też: Lista dokumentów do druku · Kalkulator raty
Rynek wtórny: przelew do sprzedającego i jego banku
Przy mieszkaniu z drugiej ręki bank wypłaca zwykle całą kwotę jednorazowo po akcie. Jeśli mieszkanie ma hipotekę sprzedającego, część pieniędzy idzie prosto do jego banku. Przykład: cena 500 000 zł, wkład własny 100 000 zł, kredyt 400 000 zł, sprzedający ma do spłaty 180 000 zł:
| Odbiorca | Kwota | Skąd |
|---|---|---|
| Sprzedający, przed aktem lub przy akcie | 100 000 zł | wkład własny |
| Bank sprzedającego, spłata jego kredytu | 180 000 zł | kredyt |
| Sprzedający, reszta ceny | 220 000 zł | kredyt |
| Razem cena | 500 000 zł |
Kwotę do spłaty bank bierze z zaświadczenia z banku sprzedającego, aktualnego na dzień wypłaty. Rata takiego kredytu na 30 lat przy 6,5% wynosi około 2 528 zł.
Dzień aktu i wypłaty krok po kroku
- Kilka dni przed aktem wysyłasz notariuszowi umowę kredytu, a bank sprzedającego aktualizuje zaświadczenie o kwocie do spłaty.
- Przed aktem przelewasz sprzedającemu wkład własny, jeśli nie zapłaciłeś go wcześniej jako zadatek, i dostarczasz bankowi polisę z cesją.
- Przy akcie notariusz odczytuje umowę sprzedaży z oświadczeniem o ustanowieniu hipoteki i wysyła wniosek o wpis do księgi wieczystej.
- Po akcie składasz w banku wypis aktu i dyspozycję wypłaty, osobiście albo przez bankowość elektroniczną.
- Bank sprawdza dokumenty i przelewa pieniądze do banku sprzedającego i do sprzedającego.
- Wydanie mieszkania następuje w terminie z aktu, zwykle po wpływie całej ceny na rachunek sprzedającego.
Jeśli wszystko jest przygotowane wcześniej, część banków wypłaca kredyt w dniu aktu albo następnego dnia roboczego.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Przejdź przez cały proces z ekspertem, od wniosku do wypłaty
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Rynek pierwotny: mieszkaniowy rachunek powierniczy
Przy zakupie od dewelopera kredyt trafia na mieszkaniowy rachunek powierniczy prowadzony dla inwestycji, a nie bezpośrednio do dewelopera. Ustawa deweloperska rozróżnia dwa rodzaje rachunku:
- Zamknięty: bank prowadzący rachunek wypłaca deweloperowi pieniądze dopiero po akcie przenoszącym własność na Ciebie, bez obciążeń, na które się nie zgodziłeś (art. 15).
- Otwarty: wypłaty dla dewelopera następują po zakończeniu kolejnych etapów z harmonogramu, nie wcześniej niż 30 dni od umowy deweloperskiej, a bank kontroluje każdy etap przed wypłatą (art. 16 i 17).
Twój bank wypłaca kredyt zwykle w transzach zgodnych z harmonogramem płatności z umowy deweloperskiej. Odsetki płacisz od wypłaconej części. Ostatnia transza idzie często przed odbiorem lub aktem przeniesienia własności. Więcej w artykule kredyt na mieszkanie od dewelopera.
Budowa domu: transze po inspekcjach
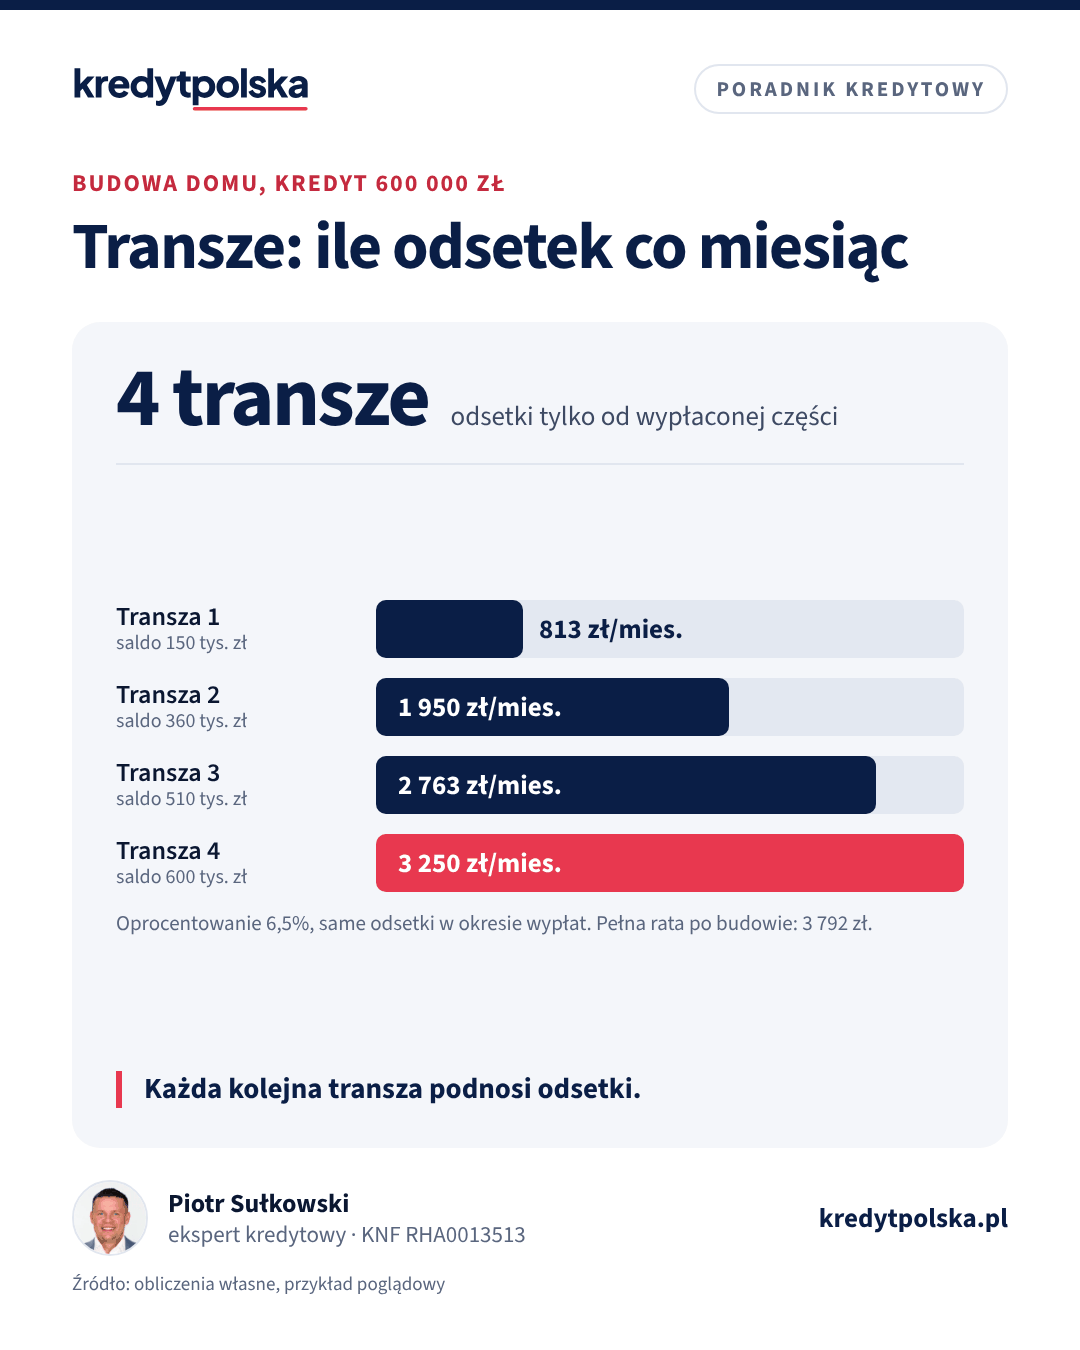
Przy budowie systemem gospodarczym bank wypłaca kredyt w transzach według harmonogramu i kosztorysu. Przed każdą kolejną transzą sprawdza postęp prac: inspektor albo rzeczoznawca ogląda budowę, czasem wystarczają zdjęcia i wpis w dzienniku budowy. Pierwsza transza bywa wypłacana po udokumentowaniu wkładu własnego, np. zakupionej działki. Przykład: kredyt 600 000 zł w czterech transzach i odsetki miesięczne przy 6,5%, gdy w okresie budowy spłacasz same odsetki:
| Etap | Transza | Wypłacono łącznie | Odsetki miesięcznie |
|---|---|---|---|
| Stan zerowy | 150 000 zł | 150 000 zł | 813 zł |
| Stan surowy otwarty | 210 000 zł | 360 000 zł | 1 950 zł |
| Stan surowy zamknięty | 150 000 zł | 510 000 zł | 2 763 zł |
| Wykończenie | 90 000 zł | 600 000 zł | 3 250 zł |
Po zakończeniu wypłat zaczyna się spłata kapitału, a rata przy 30 latach wynosi około 3 792 zł. Termin wykorzystania transz jest w umowie i warto mieć zapas. Szczegóły w tekście kredyt na budowę domu.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Decyzja kredytowa: co dalej? Od decyzji do wypłaty kredytu
Co zawiera decyzja kredytowa, jak długo jest ważna, jakie warunki spełnić przed wypłatą i co zrobić, gdy coś się zmieni przed aktem notarialnym.
Mieszkanie, dom, działka · 8 min
Kredyt na mieszkanie od dewelopera: transze, rachunek, odbiór
Jak kupić mieszkanie od dewelopera na kredyt: umowa rezerwacyjna i deweloperska, rachunek powierniczy, DFG, transze, odsetki w karencji, odbiór i koszty.
Mieszkanie, dom, działka · 8 min
Kredyt na budowę domu: kosztorys, transze i harmonogram
Kredyt na budowę domu: kosztorys, pozwolenie lub zgłoszenie, działka jako wkład, transze i inspekcje, karencja i pułapka przekroczonego kosztorysu.
Ile czeka się na przelew
Od dostarczenia kompletu dokumentów do przelewu mija zwykle od 1 do kilku dni roboczych. Maksymalny termin jest w umowie kredytu. Od dnia wypłaty bank nalicza odsetki, przy 400 000 zł i 6,5% to około 71,23 zł dziennie, a pierwsza rata może być niepełna. Najczęstsze opóźnienia to brak wypisu aktu, polisa bez cesji, nieaktualne zaświadczenie banku sprzedającego i nowa weryfikacja zatrudnienia albo BIK tuż przed wypłatą.
Pierwsza rata i okres karencji
Termin pierwszej raty zależy od dnia wypłaty i dnia spłaty wskazanego w umowie. Jeśli kredyt wypłacono kilka dni przed dniem spłaty, pierwsza rata składa się zwykle z samych odsetek za te dni albo bank przesuwa ją na kolejny miesiąc. Przy wypłacie w transzach umowa przewiduje często karencję w spłacie kapitału: do ostatniej transzy płacisz same odsetki, a pełna rata zaczyna się po zakończeniu wypłat. Po wypłacie bank przesyła harmonogram spłat. Sprawdź, czy kwota, liczba rat i dzień spłaty zgadzają się z umową, i ustaw zasilenie rachunku do spłaty z wyprzedzeniem.
Jeśli bank nie wypłaci kredytu
Bank może wstrzymać wypłatę, gdy nie spełnisz warunków albo Twoja sytuacja istotnie się zmieni, np. stracisz pracę. Opłaty pobrane przed zawarciem umowy wracają do Ciebie, jeśli kwota kredytu nie została wypłacona w terminie wskazanym w umowie (art. 15 ustawy o kredycie hipotecznym). Od umowy możesz odstąpić w ciągu 14 dni od jej zawarcia (art. 42 ust. 1), także po wypłacie, oddając kapitał z odsetkami za czas korzystania. Opisujemy to w tekście odstąpienie od umowy kredytu hipotecznego.
Procedura w banku
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Kiedy bank wypłaca kredyt hipoteczny?
Po spełnieniu warunków z umowy: akcie notarialnym z wnioskiem o wpis hipoteki, wpłacie wkładu własnego, dostarczeniu polisy z cesją i złożeniu dyspozycji wypłaty. Przelew następuje zwykle w ciągu kilku dni roboczych od kompletu dokumentów.
Czy bank czeka z wypłatą na wpis hipoteki?
Nie. Wystarczy złożony wniosek o wpis. Do czasu wpisu bank stosuje ubezpieczenie pomostowe albo wyższą marżę.
Na jakie konto bank przelewa kredyt przy zakupie od dewelopera?
Na mieszkaniowy rachunek powierniczy prowadzony dla inwestycji, zwykle w transzach według harmonogramu z umowy deweloperskiej.
Co to jest dyspozycja wypłaty?
Formularz, w którym wskazujesz kwotę, rachunki odbiorców i tytuł przelewu. Bez niej bank nie uruchomi kredytu, nawet gdy pozostałe warunki są spełnione.
Ile odsetek płacę przy kredycie w transzach?
Tylko od wypłaconej części. W przykładzie kredytu 600 000 zł przy 6,5% odsetki rosną z 813 zł miesięcznie po pierwszej transzy do 3 250 zł po ostatniej.
Co, jeśli mieszkanie ma hipotekę sprzedającego?
Bank przeleje część kredytu do banku sprzedającego na podstawie zaświadczenia o kwocie do spłaty, a resztę sprzedającemu. Bank sprzedającego po spłacie wydaje zgodę na wykreślenie hipoteki.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- Ustawa z 20 maja 2021 r. o ochronie praw nabywcy lokalu mieszkalnego lub domu jednorodzinnego oraz Deweloperskim Funduszu Gwarancyjnym (ISAP)
- Ustawa z 6 lipca 1982 r. o księgach wieczystych i hipotece (ISAP)
- Ministerstwo Sprawiedliwości: Elektroniczne Księgi Wieczyste
- KNF, Rekomendacja S
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.