
W skrócie
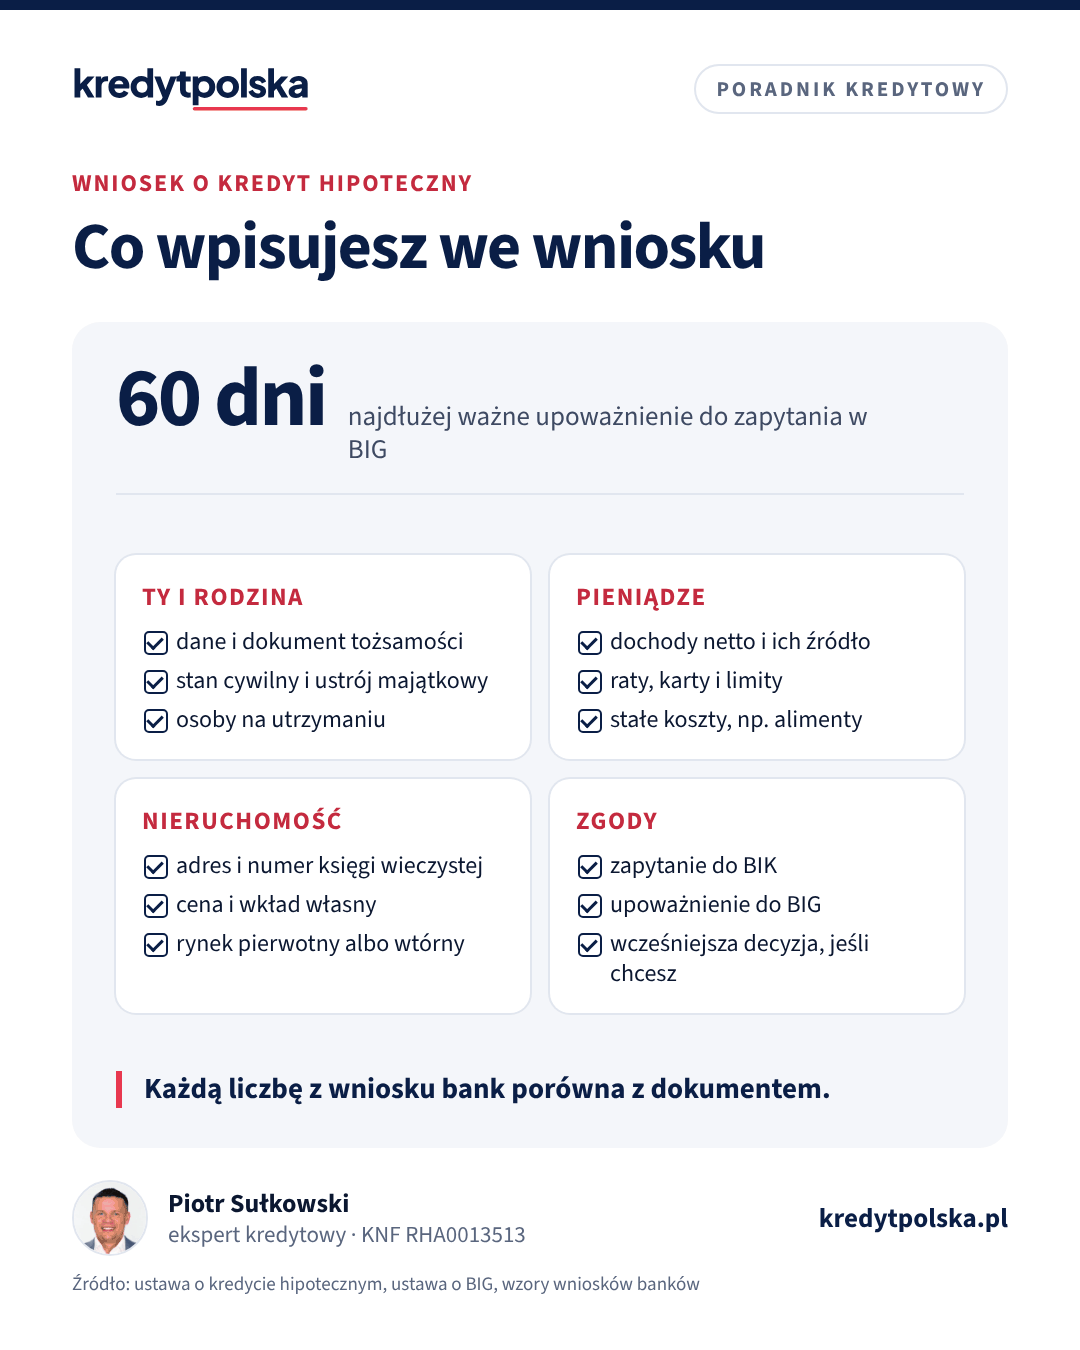
Wniosek o kredyt hipoteczny ma zwykle sześć części: dane osobowe, gospodarstwo domowe, dochody, zobowiązania, nieruchomość i parametry kredytu, a do tego zgody na sprawdzenie w BIK i BIG. Bank porównuje każdą informację z dokumentami i bazami danych, więc pominięta karta kredytowa albo zawyżony dochód kończą się zwykle odmową. Upoważnienie do zapytania w BIG jest ważne najwyżej 60 dni. Rozsądnie jest złożyć wnioski w dwóch lub trzech bankach wybranych po analizie zdolności.
Ten tekst jest dla osób, które wybrały już mieszkanie albo bank i mają przed sobą formularz wniosku kredytowego. Pokazujemy, co wpisać w każdej części, które informacje bank sprawdzi i jakie błędy najczęściej kończą się odmową lub tygodniami opóźnienia. Cały przebieg procesu opisujemy w artykule jak dostać kredyt hipoteczny. Czym jest kredyt hipoteczny i ile dziś kosztuje, wyjaśniamy w przewodniku kredyt hipoteczny: wszystko w jednym miejscu, a zanim wybierzesz bank, porównaj oferty w rankingu kredytów hipotecznych.
Kiedy składa się wniosek
Wniosek to formalny początek procedury: według ustawy o kredycie hipotecznym, żeby zawrzeć umowę, konsument występuje z wnioskiem do kredytodawcy (art. 14 ust. 1). Wcześniej bank, pośrednik albo agent musi przekazać Ci formularz informacyjny ESIS z ofertą przygotowaną dla Ciebie, najpóźniej przed złożeniem wniosku (art. 11 ust. 4). Informacje z formularza są ważne co najmniej 14 dni i wiążą bank, jeśli w tym czasie złożysz wniosek. Dlatego wniosek składa się zwykle kilka dni po formularzu, gdy masz już umowę przedwstępną, rezerwacyjną albo deweloperską.
Wniosek złożysz w oddziale, przez internet albo przez eksperta kredytowego, który wprowadza dane do systemu banku. Forma nie zmienia treści: pytania są te same, a podpisujesz je Ty.
Policz to sam
Ile pożyczy Ci bank
-
Sprawdź swoją zdolność
około, kredyt na 30 lat
Szacunek bez innych kredytów i limitów na kartach. Bank liczy ratę przy oprocentowaniu wyższym o 2,5 p.p. (8,38%), a rata może zająć do 40% dochodu, przy wyższych dochodach do 50%. Wynik poglądowy, nie jest decyzją kredytową.
Pełny kalkulator: zobowiązania, limity kart i rodzaj oprocentowania →
Przydatne też: Lista dokumentów do druku · Kalkulator raty
Sekcje wniosku i co w nich wpisać
Wzory różnią się wyglądem, ale układ jest podobny we wszystkich bankach:
| Sekcja | Co wpisujesz | Czym bank to sprawdza |
|---|---|---|
| Dane osobowe | PESEL, dokument tożsamości, adres, wykształcenie, stan cywilny, ustrój majątkowy | dokument tożsamości, rejestry państwowe |
| Gospodarstwo domowe | liczba osób, dzieci na utrzymaniu, miesięczne koszty życia | oświadczenie, minimalne koszty z metodyki banku |
| Dochody | źródło, pracodawca, forma umowy, staż, kwota netto | zaświadczenie, PIT, wyciągi z konta |
| Zobowiązania | kredyty, karty, limity, leasing, poręczenia, alimenty | BIK, BIG, wyciągi z konta |
| Nieruchomość | adres, numer księgi wieczystej, powierzchnia, cena, rynek | księga wieczysta, umowa, operat szacunkowy |
| Parametry kredytu | kwota, okres, rodzaj rat, stopa stała lub zmienna, wkład własny | ocena zdolności i LTV |
Przy parametrach kredytu wpisz realną kwotę i okres. Przykład: kredyt 480 000 zł na 30 lat przy oprocentowaniu 6,5% to rata około 3 034 zł, ale bank, zgodnie z Rekomendacją S, sprawdza zdolność przy stopie wyższej o 2,5 pkt proc., czyli przy racie około 3 862 zł. Jeśli zdolność jest na granicy, lepiej od razu wnioskować o dłuższy okres niż później prosić o zmianę decyzji.
Dochody: najczęstsze pytania
- Kwota netto czy brutto. Banki pytają zwykle o średni dochód netto z ostatnich 3, 6 albo 12 miesięcy. Wpisz kwotę zgodną z zaświadczeniem, a nie ostatnią, najwyższą wypłatę.
- Premie i nadgodziny. Wpisz je, jeśli są regularne, ale licz się z tym, że bank przyjmie je tylko częściowo albo wcale.
- Kilka źródeł. Każde wpisz osobno: etat, umowa zlecenie, najem, działalność. Bank oceni każde według innych zasad.
- Zmiana pracy w toku. Jeśli wiesz, że zmieniasz pracodawcę, powiedz o tym przed wnioskiem. Bank i tak sprawdzi zatrudnienie przed wypłatą.
Listę dokumentów dla każdego rodzaju dochodu zebraliśmy w artykule dokumenty do kredytu hipotecznego, a wzór zaświadczenia omawiamy w tekście zaświadczenie o zarobkach do kredytu.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Przejdź przez cały proces z ekspertem, od wniosku do wypłaty
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Zgody na BIK i BIG
We wniosku albo w osobnym dokumencie podpisujesz kilka zgód i oświadczeń. Warto wiedzieć, co oznaczają:
- Sprawdzenie w BIK. Bank może przetwarzać informacje stanowiące tajemnicę bankową w celu oceny zdolności kredytowej (art. 105a ust. 1 Prawa bankowego), więc zapytanie o Twoją historię zrobi na podstawie samego wniosku. Osobna zgoda dotyczy tego, czy dane o kredycie po jego spłacie mogą zostać w BIK. Bez niej zostają tylko przy zwłoce ponad 60 dni, najwyżej 5 lat (art. 105a ust. 3 i 5). Dobra historia pomaga przy następnych kredytach.
- Upoważnienie do BIG. Zapytanie o konsumenta w biurze informacji gospodarczej, np. KRD czy BIG InfoMonitor, bank może zadać tylko z Twoim upoważnieniem, ważnym najwyżej 60 dni (art. 24 ust. 1 ustawy o udostępnianiu informacji gospodarczych). Odmowa upoważnienia zwykle oznacza odmowę kredytu.
- Wcześniejsza decyzja. Ustawa przewiduje przekazanie decyzji w 21. dniu od wniosku, chyba że zgodzisz się na wcześniejsze (art. 14 ust. 2). Wnioski mają na to pole. Zgoda przyspiesza sprawę, a nie skraca Twojego czasu do namysłu.
- Zgody marketingowe są dobrowolne i nie wpływają na decyzję.
Przed wnioskiem pobierz swój raport BIK i sprawdź, czy nie ma w nim zapomnianych kart albo błędnych opóźnień. Jeśli masz zastrzeżony numer PESEL, cofnij zastrzeżenie na czas procedury, np. w aplikacji mObywatel, bo bank przed udzieleniem kredytu sprawdza rejestr zastrzeżeń i przy aktywnym zastrzeżeniu nie zawrze umowy.
Co bank weryfikuje we wniosku
Ustawa pozwala bankowi oprzeć ocenę zdolności na informacjach od Ciebie, z baz danych i z własnych zbiorów (art. 21 ust. 2), a Ty przedstawiasz dokumenty na jego żądanie (art. 21 ust. 3). W praktyce wniosek jest zestawiany z:
- zaświadczeniem o dochodach i wyciągami z konta, na których widać wpływy, raty i stałe przelewy,
- raportami BIK i BIG oraz własną historią klienta w banku,
- danymi z dokumentu tożsamości i rejestrów, w tym rejestru zastrzeżeń PESEL,
- księgą wieczystą i wyceną nieruchomości.
Rozbieżność nie zawsze oznacza odmowę, ale zawsze oznacza pytanie analityka. Co dzieje się z wnioskiem po złożeniu, opisujemy w artykule analiza kredytowa: jak bank ocenia wniosek.
Czytaj dalej
Następne pytania w tym temacie
Prawo i formalności · 7 min
Dokumenty do kredytu hipotecznego: pełna lista na 2026
Jakie dokumenty do kredytu hipotecznego: etat, B2B i JDG (KPiR, ryczałt, PIT), emerytura, dochód z zagranicy, rynek wtórny, pierwotny, budowa i działka.
Ten sam dział · 8 min
Formularz informacyjny ESIS: jak go czytać i porównać oferty
Czym jest formularz informacyjny do kredytu hipotecznego (ESIS), kiedy go dostajesz, jak długo jest ważny i jak porównać dwa formularze sekcja po sekcji.
Ten sam dział · 14 min
Jak dostać kredyt hipoteczny krok po kroku
Kredyt hipoteczny w 9 krokach: czas i koszt każdego etapu, dokumenty, decyzja w 21. dniu, umowa, wypłata i wpis hipoteki. Przykład dla 500 000 zł.
Najczęstsze błędy we wniosku
- Pominięte karty i limity. Karta z limitem 10 000 zł, której nie używasz, i tak jest w BIK. Bank liczy od niej miesięczne obciążenie, a brak informacji we wniosku wygląda na zatajenie.
- Zawyżony dochód. Wpisanie najlepszego miesiąca zamiast średniej kończy się korektą kwoty albo pytaniem o wiarygodność.
- Za niskie koszty życia. Bank i tak przyjmie swoje minimum na osobę. Wpisanie mniejszej kwoty nic nie daje, a większa, zgodna z wyciągami, nie musi szkodzić.
- Brak drugiej osoby. Małżonek bez rozdzielności majątkowej zwykle musi przystąpić do kredytu albo wyrazić zgodę. Ustrój majątkowy wpisz zgodnie ze stanem faktycznym.
- Nieaktualne dokumenty. Zaświadczenie o zarobkach ważne jest zwykle 30 dni, a odpis księgi wieczystej bank sprawdzi na dzień analizy.
- Inny cel niż w umowie. Kwota, cena i adres we wniosku muszą zgadzać się z umową przedwstępną lub deweloperską.
Świadome podanie nieprawdziwych informacji to nie tylko ryzyko odmowy. Ustawa chroni kredytobiorcę przed rozwiązaniem lub zmianą umowy z powodu źle przeprowadzonej oceny zdolności, ale ta ochrona nie działa, gdy konsument celowo podał nieprawdziwe informacje albo odmówił ich ujawnienia (art. 22 ust. 1 i 2).
Ile wniosków złożyć
Najczęściej dwa lub trzy, w bankach wybranych po porównaniu zdolności i ofert. Jeden wniosek to ryzyko, że niska wycena albo inna metodyka liczenia dochodu zatrzyma cały zakup. Pięć czy sześć to dużo pracy przy dokumentach, kilka wycen i wiele zapytań w BIK widocznych dla każdego banku. Wnioski złożone w krótkim czasie banki zwykle rozumieją jako porównywanie ofert, ale rozsądniej je zaplanować. Więcej piszemy w tekście kredyt hipoteczny w kilku bankach jednocześnie, a o tym, czego unikać do dnia wypłaty, w artykule czego nie robić w trakcie procedury.
Po złożeniu wniosku
Bank potwierdza przyjęcie wniosku i zwykle w ciągu kilku dni prosi o brakujące dokumenty albo zamawia wycenę. Opłaty pobrane przed zawarciem umowy, np. za wycenę, podlegają zwrotowi, jeśli umowa nie zostanie zawarta albo kredyt nie zostanie wypłacony w terminie z umowy (art. 15 ustawy o kredycie hipotecznym). Odbieraj telefony z banku i odpowiadaj szybko, bo każdy dzień zwłoki z Twojej strony przesuwa decyzję. Na decyzję czeka się zwykle od 2 do 6 tygodni. Jeśli wolisz, żeby wniosek przygotował ktoś, kto zna formularze kilkunastu banków, porównaj ekspertów w rankingu ekspertów kredytowych.
Procedura w banku
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Jakie zgody podpisuję przy wniosku o kredyt hipoteczny?
Zwykle upoważnienie do zapytania w biurach informacji gospodarczej (BIG), które ważne jest najwyżej 60 dni, zgodę na przetwarzanie danych w BIK po spłacie kredytu, zgodę na wcześniejsze przekazanie decyzji i dobrowolne zgody marketingowe.
Czy mogę złożyć wniosek o kredyt bez umowy przedwstępnej?
Pełny wniosek wymaga wskazania nieruchomości, więc bank potrzebuje umowy przedwstępnej, rezerwacyjnej lub deweloperskiej. Bez niej można dostać wstępną ocenę zdolności albo w części banków promesę.
Co się stanie, jeśli nie wpiszę karty kredytowej we wniosku?
Bank i tak zobaczy ją w BIK i doliczy obciążenie od limitu. Pominięcie wygląda na zatajenie zobowiązania i może skończyć się pytaniem analityka albo odmową.
Ile wniosków o kredyt hipoteczny złożyć?
Najczęściej dwa lub trzy w bankach wybranych po analizie zdolności. To daje porównanie decyzji i zabezpiecza przed niską wyceną w jednym banku, bez nadmiaru dokumentów i zapytań.
Czy za złożenie wniosku płacę?
Sam wniosek zwykle jest bezpłatny. Płacisz najczęściej za wycenę nieruchomości. Według art. 15 ustawy o kredycie hipotecznym opłaty sprzed umowy wracają do Ciebie, jeśli umowy nie zawarto lub kredytu nie wypłacono w terminie z umowy.
Czy zastrzeżony PESEL blokuje kredyt?
Tak. Bank sprawdza rejestr zastrzeżeń i przy aktywnym zastrzeżeniu nie zawrze umowy. Zastrzeżenie można czasowo cofnąć, np. w aplikacji mObywatel.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- Ustawa z 29 sierpnia 1997 r. Prawo bankowe (ISAP)
- Ustawa z 9 kwietnia 2010 r. o udostępnianiu informacji gospodarczych i wymianie danych gospodarczych (ISAP)
- KNF, Rekomendacja S
- Biuro Informacji Kredytowej
Pokaż wszystkie źródła (6)Zwiń listę źródeł
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.