
W skrócie
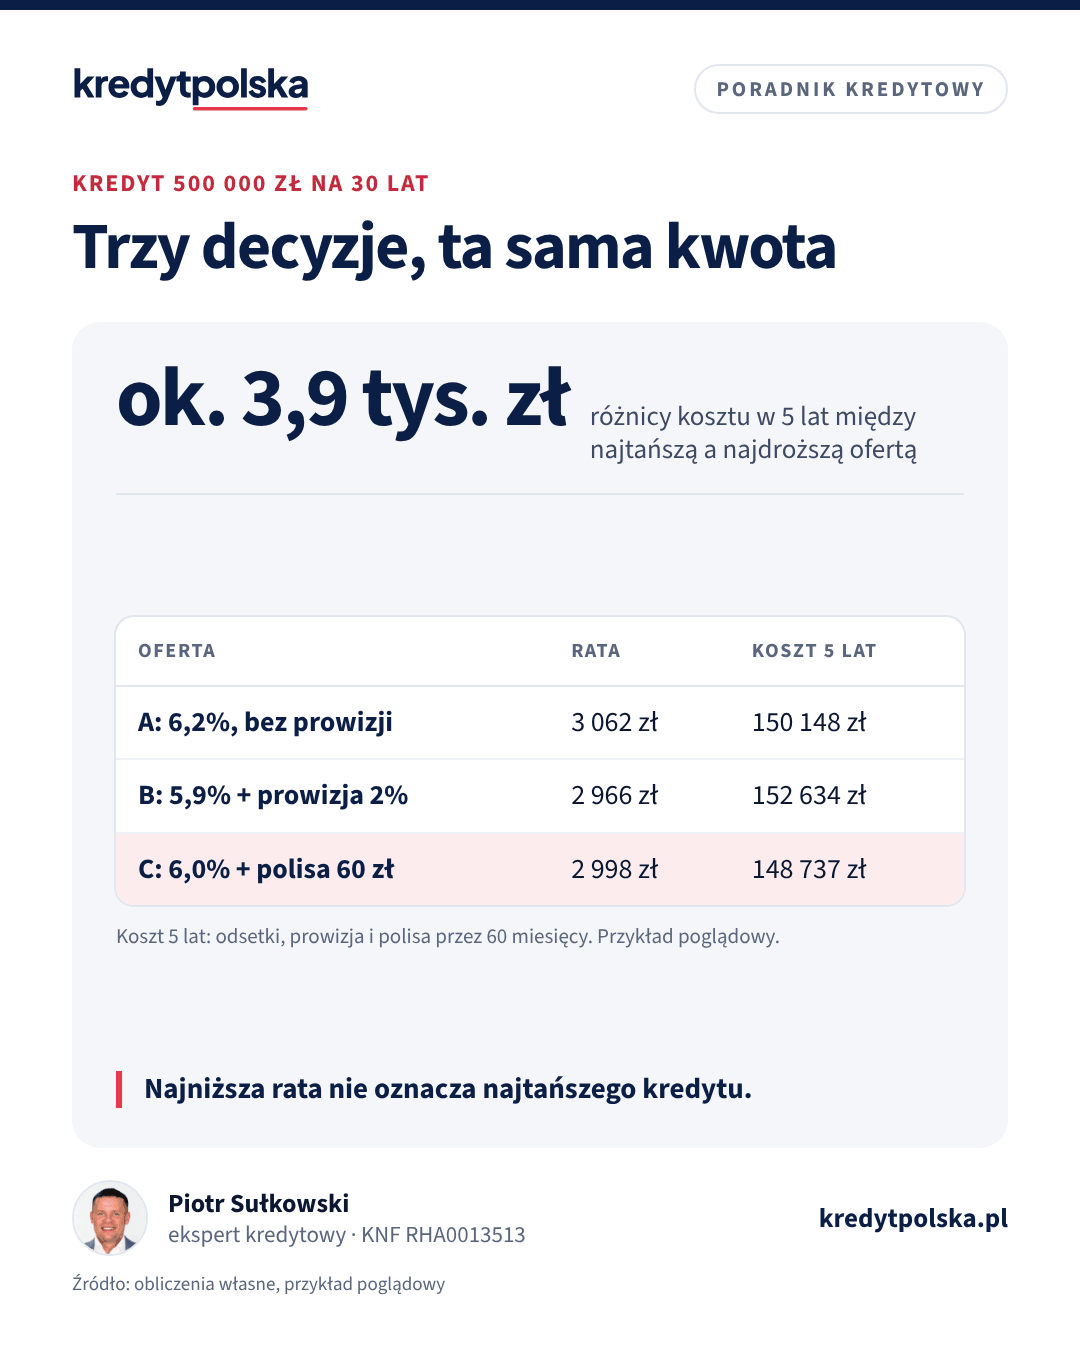
Wniosek o kredyt hipoteczny warto złożyć w 2–3 bankach wybranych po analizie zdolności. Według BIK zapytania kredytowe nie są brane pod uwagę przy wyliczaniu oceny punktowej BIK, a od lipca 2026 r. zapytania, które nie skończyły się kredytem, znikają z bazy po 14 dniach, chyba że bank nadal rozpatruje wniosek. Kosztem są wyceny, zwykle 400–1 000 zł w każdym banku, oraz czas na dokumenty. Decyzje porównuj po koszcie w pierwszych latach, nie po samej racie: w przykładzie oferta z najniższą ratą była po 5 latach o około 3 900 zł droższa od najtańszej.
Pytanie „w ilu bankach złożyć wniosek?” pada na prawie każdym spotkaniu o kredyt hipoteczny. Jeden wniosek to ryzyko, że trafisz na odmowę albo słabą ofertę bez porównania. Dziesięć wniosków to tygodnie zbierania dokumentów, kilka wycen i chaos w terminach. Ten tekst jest dla osób, które chcą porównać realne decyzje kilku banków. Wyjaśniamy, co mówi BIK o zapytaniach, ile to kosztuje i jak czytać decyzje. Ogólny przebieg procesu znajdziesz w artykule wniosek o kredyt hipoteczny, a przygotowanie historii kredytowej w tekście raport BIK przed kredytem. Od czego w ogóle zależy cena kredytu, wyjaśnia przewodnik po kredycie hipotecznym, a aktualne oferty banków obok siebie pokazuje ranking kredytów hipotecznych.
Dlaczego składać więcej niż jeden wniosek
- Różne modele zdolności. Ten sam dochód daje w różnych bankach różne kwoty. Przy działalności gospodarczej, B2B czy dochodzie z zagranicy różnice potrafią sięgać kilkudziesięciu procent.
- Różna ocena nieruchomości. Rzeczoznawcy dwóch banków mogą wycenić to samo mieszkanie inaczej, a od wyceny zależy wymagany wkład.
- Ostateczne warunki poznajesz dopiero w decyzji. Cennik w internecie to oferta standardowa. Marżę i produkty dodatkowe bank potwierdza w decyzji i formularzu ESIS.
- Zabezpieczenie terminu. Gdy jeden bank odmówi albo przeciągnie analizę, drugi wniosek ratuje termin z umowy przedwstępnej.
Policz to sam
Ile pożyczy Ci bank
-
Sprawdź swoją zdolność
około, kredyt na 30 lat
Szacunek bez innych kredytów i limitów na kartach. Bank liczy ratę przy oprocentowaniu wyższym o 2,5 p.p. (8,38%), a rata może zająć do 40% dochodu, przy wyższych dochodach do 50%. Wynik poglądowy, nie jest decyzją kredytową.
Pełny kalkulator: zobowiązania, limity kart i rodzaj oprocentowania →
Przydatne też: Lista dokumentów do druku · Kalkulator raty
Zapytania w BIK: co naprawdę wpływa na scoring
Każdy wniosek kredytowy oznacza zapytanie banku do BIK. Na stronie o ocenie punktowej BIK pisze wprost: „Przy wyliczaniu Twojej oceny punktowej BIK nie są brane pod uwagę żadne zapytania, w tym zapytania kredytowe”. Według komunikatów BIK cytowanych przez media od 1 lipca 2026 r., gdy BIK stosuje nowy model, zapytania, które nie zakończyły się udzieleniem kredytu, znikają z bazy po 14 dniach. Wyjątkiem jest sytuacja, w której bank nadal rozpatruje wniosek albo wskazał późniejszy termin decyzji. Przy kredycie hipotecznym, gdzie analiza trwa zwykle 2–6 tygodni, zapytanie pozostaje więc widoczne przez cały czas rozpatrywania wniosku.
Dwie rzeczy warto rozróżnić. Ocena punktowa BIK to jedna liczba, którą widzisz w raporcie. Bank ma własny model ryzyka i widzi w raporcie zapytania, które są w toku. Kilka zapytań o kredyt hipoteczny w tym samym czasie to dla analityka zrozumiałe porównywanie ofert. Zapytania o kredyty gotówkowe, karty i pożyczki składane równolegle z hipoteką wyglądają już na szukanie dodatkowych pieniędzy. Pełny opis raportu i scoringu znajdziesz w tekście raport BIK przed kredytem.
Ile wniosków składać
| Sytuacja | Rozsądna liczba wniosków | Dlaczego |
|---|---|---|
| Etat, czysty BIK, wysoka zdolność | 2 | porównanie ceny, mała szansa odmowy |
| Typowa sytuacja, zdolność z zapasem | 2–3 | porównanie ceny i zapas na odmowę |
| Działalność, B2B, dochód z zagranicy | 3 | duże różnice w liczeniu dochodu |
| Zdolność na granicy, nietypowa nieruchomość | 3–4 | banki wybrane pod konkretną przeszkodę |
Klucz to wybór banków przed wnioskiem, a nie po odmowach. Banki, które z góry nie akceptują Twojego rodzaju dochodu, nieruchomości albo wkładu, nie powinny trafić na listę. Wnioski składaj w tym samym tygodniu, żeby decyzje przyszły w podobnym czasie i dało się je porównać, zanim wygaśnie ważność pierwszej.
Jeśli nie masz jeszcze wybranego mieszkania, część banków wydaje wstępną ocenę zdolności albo promesę bez pełnego wniosku z nieruchomością. To dobry sposób, żeby sprawdzić kwotę w kilku bankach, zanim zapłacisz za wyceny. Pełne wnioski składasz dopiero wtedy, gdy masz umowę przedwstępną lub rezerwacyjną. Różnice między tymi dokumentami opisujemy w tekście promesa i wstępna decyzja kredytowa.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Przejdź przez cały proces z ekspertem, od wniosku do wypłaty
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Ile to kosztuje: wyceny i czas
Złożenie wniosku jest zwykle bezpłatne. Główny koszt to operat szacunkowy. Banki zwykle zamawiają wycenę u swojego rzeczoznawcy lub akceptują wycenę z listy, a cena przy mieszkaniu wynosi zazwyczaj 400–1 000 zł według cennika banku. Przy trzech bankach to 1 200–3 000 zł. Część banków przyjmuje operat sporządzony dla innego banku, jeśli rzeczoznawca jest na ich liście, a część w promocji nie pobiera opłaty za wycenę. Zapytaj o to przed wnioskiem. Więcej o wycenie w tekście operat szacunkowy.
Drugi koszt to czas. Każdy bank ma własne formularze, oświadczenia i zgody, a analitycy mogą prosić o różne dokumenty uzupełniające. Przy trzech wnioskach składanych samodzielnie to kilka dodatkowych godzin pracy i więcej telefonów. Dokumenty zbierz raz, w komplecie, z listą dokumentów do kredytu.
Jak porównać decyzje kredytowe
Z każdą decyzją dostaniesz formularz ESIS. Porównuj w nim te same pozycje: kwotę, okres, rodzaj stopy, marżę, prowizję, wymagane produkty i RRSO. Jak czytać formularz, opisujemy w artykule formularz ESIS. Przykład poglądowy: trzy decyzje na kredyt 500 000 zł na 30 lat, raty równe.
| Oferta | Oprocentowanie | Rata | Odsetki w 5 lat | Inne koszty | Koszt 5 lat |
|---|---|---|---|---|---|
| A | 6,2% | 3 062 zł | 150 148 zł | brak | 150 148 zł |
| B | 5,9% | 2 966 zł | 142 634 zł | prowizja 2%: 10 000 zł | 152 634 zł |
| C | 6,0% | 2 998 zł | 145 137 zł | polisa 60 zł/mies.: 3 600 zł | 148 737 zł |
Oferta B ma najniższą ratę, ale po 5 latach jest o około 3 900 zł droższa od oferty C, bo prowizję płacisz od razu. Przy dłuższym horyzoncie niższe oprocentowanie odrabia prowizję, więc odpowiedź zależy od tego, jak długo realnie będziesz spłacać kredyt, czy planujesz nadpłaty albo refinansowanie. RRSO pomaga, ale zakłada spłatę przez cały okres. Wskaźnik ten przy krótszym horyzoncie może więc wprowadzać w błąd. Mając dwie decyzje, możesz też negocjować: bank, który przegrywa o 0,1–0,2 pkt proc. marży, często poprawia ofertę.
Czytaj dalej
Następne pytania w tym temacie
Zdolność kredytowa i dochody · 9 min
Raport BIK przed kredytem hipotecznym: jak sprawdzić i poprawić
Jak pobrać raport BIK za darmo, co widzi bank, jak działa nowy scoring BIK od lipca 2026, zgody po spłacie i jak poprawić historię przed kredytem.
Ten sam dział · 8 min
Formularz informacyjny ESIS: jak go czytać i porównać oferty
Czym jest formularz informacyjny do kredytu hipotecznego (ESIS), kiedy go dostajesz, jak długo jest ważny i jak porównać dwa formularze sekcja po sekcji.
Ten sam dział · 8 min
Odmowa kredytu hipotecznego: 12 powodów i co zrobić dalej
Dlaczego bank odmawia kredytu hipotecznego, jak uzyskać wyjaśnienie oceny zdolności (art. 70a Prawa bankowego) i kiedy złożyć wniosek w innym banku.
Ile czasu masz na wybór
Według ustawy o kredycie hipotecznym bank jest związany decyzją kredytową co najmniej 14 dni od jej przekazania, a w praktyce wiele banków daje więcej czasu. Warunki z formularza ESIS wiążą bank co najmniej 14 dni, jeśli w tym czasie złożysz wniosek. Dlatego wnioski składaj blisko siebie: decyzje przyjdą w podobnym czasie i zdążysz je porównać. Po podpisaniu umowy kredytu masz jeszcze 14 dni na odstąpienie bez podania przyczyny, ale gdy kredyt zostanie wypłacony i zapłacisz sprzedającemu, odstąpienie oznacza zwrot całej kwoty, więc w praktyce wybór trzeba zrobić przed umową. Z pozostałych wniosków zrezygnuj, gdy podpiszesz umowę w wybranym banku. Bank, który nie dostanie odpowiedzi, po pewnym czasie zamknie wniosek sam.
Rola eksperta: jeden komplet dokumentów, kilka banków
Ekspert kredytowy współpracuje zwykle z kilkunastoma bankami. Na podstawie jednej rozmowy i jednego kompletu dokumentów może wstępnie policzyć zdolność w wielu bankach, odrzucić te, które nie przyjmą Twojego dochodu, i złożyć wnioski w 2–3 wybranych. Pilnuje terminów wycen i decyzji, zbiera formularze ESIS i porównuje je według tych samych kryteriów. Wynagrodzenie płaci mu zwykle bank, w którym podpiszesz umowę. Przed spotkaniem sprawdź wpis eksperta w rejestrze KNF i zasady wynagrodzenia, jak w artykule ekspert kredytowy czy bank. Sprawdzonych ekspertów znajdziesz w rankingu ekspertów.
Czego unikać przy kilku wnioskach
- Różnych danych w różnych bankach. Ten sam dochód, te same zobowiązania, ta sama nieruchomość. Rozbieżności mogą zostać uznane za podanie nieprawdy.
- Wniosków składanych po kolei, co miesiąc. Decyzje się nie spotkają, a procedura się wydłuży.
- Kredytów gotówkowych i kart w tym samym czasie. Opisujemy to w tekście czego nie robić w trakcie procedury kredytowej.
- Wyboru wyłącznie po racie. Porównuj koszt w realnym horyzoncie i warunki umowy.
Jeśli jeden bank odmówi, a drugi wyda decyzję, to normalne. Gdy odmawiają wszystkie, przyczyną jest zwykle coś wspólnego, na przykład historia kredytowa albo zdolność. Co wtedy zrobić, wyjaśniamy w artykule odmowa kredytu hipotecznego.
Zanim złożysz wniosek
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
W ilu bankach złożyć wniosek o kredyt hipoteczny?
Zwykle w 2–3 bankach wybranych po analizie zdolności, a przy nietypowym dochodzie albo nieruchomości w 3–4. Więcej wniosków to głównie więcej pracy i wycen, a nie lepsza oferta.
Czy kilka wniosków o kredyt hipoteczny obniża scoring BIK?
Według BIK zapytania kredytowe nie są brane pod uwagę przy wyliczaniu oceny punktowej BIK. Bank widzi jednak zapytania w toku i może je uwzględnić we własnej ocenie, dlatego lepiej składać wnioski hipoteczne w tym samym czasie i nie łączyć ich z wnioskami o kredyty gotówkowe.
Jak długo zapytanie kredytowe jest widoczne w BIK?
Według komunikatów BIK cytowanych przez media od 1 lipca 2026 r. zapytanie, które nie zakończyło się udzieleniem kredytu, znika z bazy po 14 dniach, chyba że bank nadal rozpatruje wniosek lub wskazał późniejszy termin decyzji.
Czy za wycenę trzeba płacić w każdym banku?
Zwykle tak. Operat szacunkowy mieszkania kosztuje najczęściej 400–1 000 zł według cennika banku, więc przy trzech bankach to 1 200–3 000 zł. Część banków przyjmuje wycenę sporządzoną dla innego banku albo nie pobiera opłaty w promocji.
Jak porównać dwie decyzje kredytowe?
Porównaj formularze ESIS: kwotę, okres, marżę, prowizję, wymagane produkty i RRSO, a potem policz koszt w okresie, w którym realnie będziesz spłacać kredyt. Oferta z najniższą ratą może być droższa, jeśli ma wysoką prowizję.
Czy mogę zrezygnować z wniosku w drugim banku?
Tak. Złożenie wniosku nie zobowiązuje do zawarcia umowy. Poinformuj bank o rezygnacji po podpisaniu umowy w wybranym banku. Zapłaconej wyceny bank zwykle nie zwraca.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- BIK: ocena punktowa BIK
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- KNF, Rekomendacja S
- KNF: rejestr pośredników kredytu hipotecznego i agentów
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.