
W skrócie
Żeby dostać kredyt hipoteczny, musisz spełnić warunki w czterech obszarach: osoba (pełnoletność i wiek przy ostatniej racie, w Erste i Millennium do 75 lat), dochód (stabilny, w złotych, z ratami do 40–50% dochodu netto przy stopie powiększonej o bufor), pieniądze (wkład własny 10% w 8 z 10 porównywanych banków, 20% w Millennium i BNP Paribas, plus koszty zakupu) oraz nieruchomość, na której bank może wpisać hipotekę. Okres to najwyżej 35 lat w 6 bankach i 30 lat w 4.
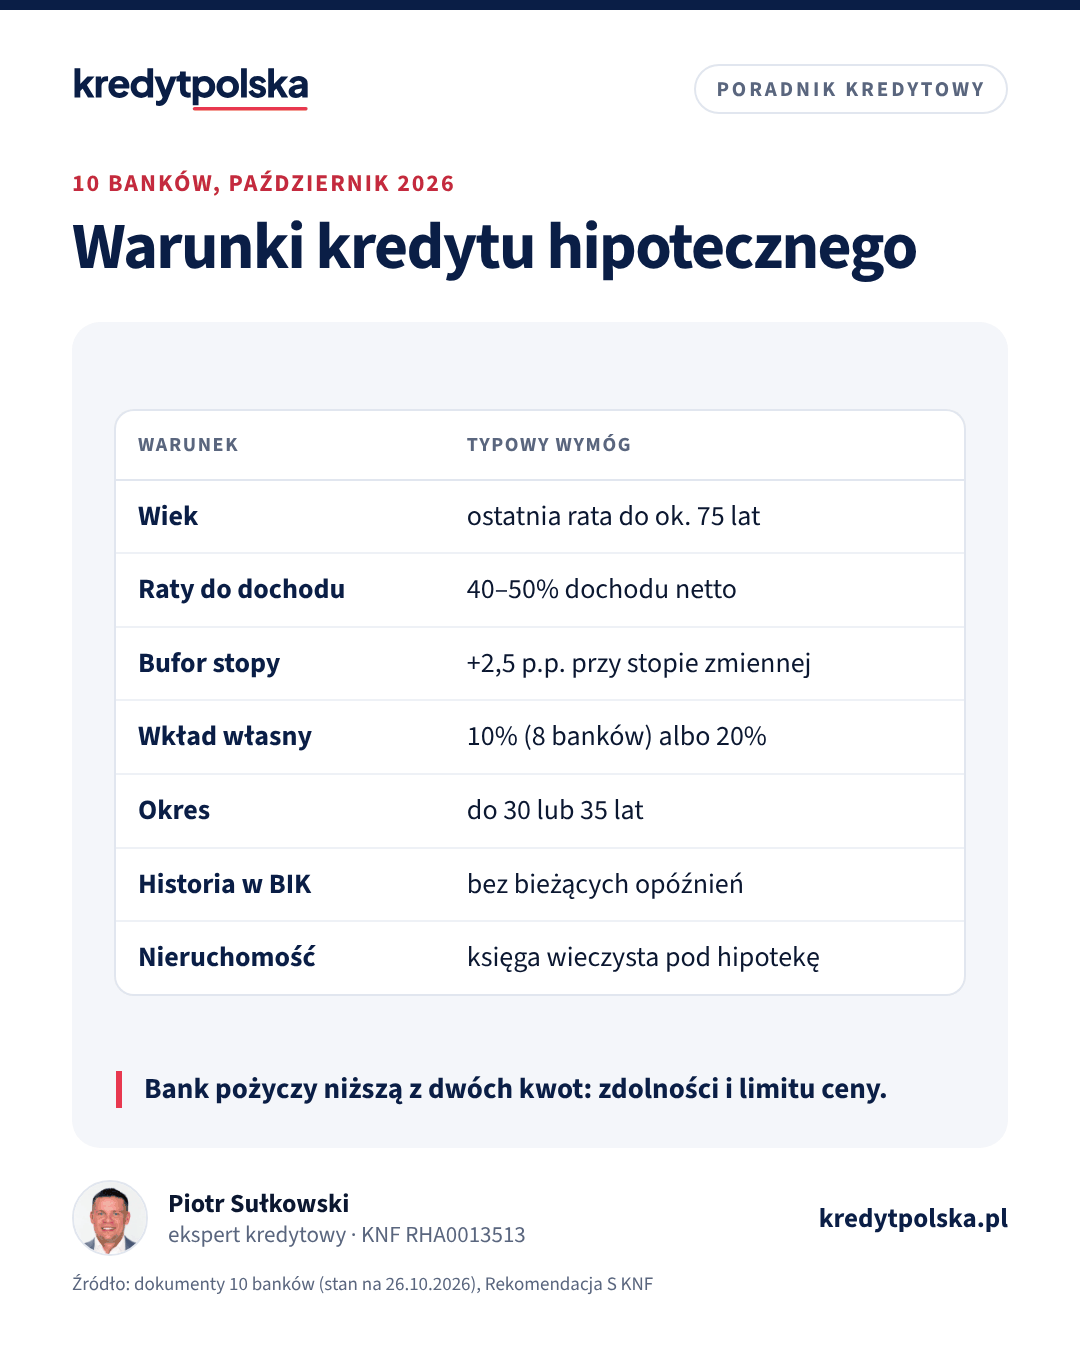
„Jakie są warunki kredytu hipotecznego?” to w praktyce cztery pytania: kto może go dostać, ile musi zarabiać, ile musi mieć własnych pieniędzy i co może kupić. Część warunków wynika z przepisów i Rekomendacji S KNF, więc jest podobna we wszystkich bankach. Reszta to polityka konkretnego banku. Poniżej obie grupy, z wymaganiami banków z naszego porównania kredytów hipotecznych. Kolejne kroki od wniosku do wypłaty opisujemy w artykule jak dostać kredyt hipoteczny.
1. Warunki dotyczące Ciebie
- Pełnoletność i wiek przy ostatniej racie. Banki nie mają jednej górnej granicy wieku przy wniosku, liczą wiek w dniu spłaty ostatniej raty. Erste Bank Polska i Bank Millennium piszą wprost o 75 latach. Im jesteś starszy, tym krótszy okres i niższa kwota. Szczegóły: maksymalny wiek kredytobiorcy.
- Historia kredytowa. Bank sprawdza Cię w BIK. Bieżące opóźnienia w spłatach albo zajęcie komornicze zwykle zamykają drogę do kredytu, a każdy limit na karcie i w koncie obniża zdolność, nawet niewykorzystany. Raport o sobie warto pobrać przed wnioskiem: raport BIK przed kredytem.
- Legalny pobyt. Cudzoziemiec dostanie kredyt, jeśli mieszka w Polsce legalnie, ma PESEL i zarabia w złotych. Banki różnią się tu bardziej niż przy obywatelach Polski: kredyt hipoteczny dla obcokrajowca.
Policz to sam
Ile pożyczy Ci bank
-
Sprawdź swoją zdolność
około, kredyt na 30 lat
Szacunek bez innych kredytów i limitów na kartach. Bank liczy ratę przy oprocentowaniu wyższym o 2,5 p.p. (8,38%), a rata może zająć do 40% dochodu, przy wyższych dochodach do 50%. Wynik poglądowy, nie jest decyzją kredytową.
Pełny kalkulator: zobowiązania, limity kart i rodzaj oprocentowania →
Przydatne też: Lista dokumentów do druku · Kalkulator raty
2. Dochód i zdolność kredytowa
To najważniejszy warunek. Bank musi ocenić, czy spłacisz kredyt, i robi to według zasad z Rekomendacji S:
- Limit rat. Wszystkie raty, także kart i limitów, nie powinny przekroczyć 40% dochodu netto przy dochodzie do przeciętnego wynagrodzenia w województwie i 50% przy wyższym. Banki ustalają własne limity w tych ramach.
- Bufor stopy. Przy stopie zmiennej bank liczy ratę przy oprocentowaniu wyższym o co najmniej 2,5 pkt proc. Przy stałej stopie na co najmniej 5 lat część banków liczy bufor mniejszy albo żaden.
- Stabilność dochodu. Prawo nie określa minimalnego stażu, ustala go bank. Przy umowie o pracę na czas nieokreślony często wystarczy kilka miesięcy u obecnego pracodawcy, przy działalności gospodarczej zwykle 12, czasem 24 miesiące historii. Więcej: staż pracy do kredytu.
- Waluta dochodu. Kredyt bierzesz w walucie, w której zarabiasz. Przy dochodzie w złotych to złote.
Przykład: singiel z dochodem 7 000 zł netto bez innych rat może według tych zasad pożyczyć od około 348 000 do około 571 000 zł, zależnie od limitu rat w banku i od tego, czy przy stałej stopie bank dolicza bufor. Wyliczenie krok po kroku jest w artykule Rekomendacja S i bufor stopy, a swoją kwotę policzysz w kalkulatorze zdolności kredytowej.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Przejdź przez cały proces z ekspertem, od wniosku do wypłaty
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
3. Wkład własny i pieniądze na koszty
Rekomendacja S pozwala bankom pożyczyć do 80% wartości nieruchomości, a do 90%, gdy część ponad 80% jest dodatkowo zabezpieczona, najczęściej ubezpieczeniem niskiego wkładu albo wyższą marżą. Tak to wygląda w bankach z naszego porównania (stan na 26 października 2026 r., według dokumentów banków):
| Bank | Minimalny wkład | Najdłuższy okres |
|---|---|---|
| PKO Bank Polski | 10% | 35 lat |
| mBank | 10% | 35 lat |
| Alior Bank | 10% | 35 lat |
| Credit Agricole | 10% | 35 lat |
| VeloBank | 10% | 35 lat |
| Bank Millennium | 20% | 35 lat |
| Bank Pekao | 10% | 30 lat |
| Erste Bank Polska | 10% | 30 lat |
| Bank BPS | 10% | 30 lat |
| BNP Paribas | 20% | 30 lat |
Do wkładu dolicz koszty zakupu, które płacisz z własnych pieniędzy: na rynku wtórnym 2% podatku PCC (chyba że kupujesz pierwsze mieszkanie), taksę notarialną i opłaty sądowe. Pełna lista z kwotami: koszty okołokredytowe. Bez wkładu kredyt jest możliwy głównie w Rodzinnym Kredycie Mieszkaniowym z gwarancją BGK: kredyt bez wkładu własnego.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 14 min
Jak dostać kredyt hipoteczny krok po kroku
Kredyt hipoteczny w 9 krokach: czas i koszt każdego etapu, dokumenty, decyzja w 21. dniu, umowa, wypłata i wpis hipoteki. Przykład dla 500 000 zł.
Zdolność kredytowa i dochody · 8 min
Zdolność kredytowa: od czego zależy i jak ją zwiększyć
Jak banki liczą zdolność kredytową: dochód, bufor KNF, DSTI, koszty utrzymania i BIK. Dlaczego banki liczą różnie i 7 sposobów na wyższą kwotę.
Wkład własny i programy · 8 min
Wkład własny do kredytu hipotecznego: ile i z czego w 2026
Ile wkładu własnego wymagają banki: 10% czy 20%, co może być wkładem, darowizna od rodziny i SD-Z2 oraz ile kosztują PCC, notariusz i wpisy.
4. Warunki dotyczące nieruchomości
- Hipoteka. Kredyt zabezpiecza hipoteka wpisana do księgi wieczystej, więc nieruchomość musi mieć księgę albo musi ją dostać przy zakupie. Spółdzielcze własnościowe prawo do lokalu też da się obciążyć hipoteką, prawa lokatorskiego już nie.
- Wycena banku. Bank liczy kredyt od wartości z operatu szacunkowego. Jeśli wycena wyjdzie niższa niż cena, potrzebujesz więcej wkładu: operat szacunkowy.
- Stan prawny. Bank sprawdzi księgę wieczystą. Egzekucja, dożywocie albo nieujawnione roszczenia w dziale III mogą zablokować kredyt: księga wieczysta: co sprawdzić.
- Ubezpieczenie nieruchomości od ognia i innych zdarzeń losowych z cesją na bank jest wymagane zawsze.
Co bank może dodać w swojej ofercie
Poza warunkami przyznania kredytu bank stawia warunki niższej marży: konto z wpływami, karta, ubezpieczenie na życie. Nie musisz ich przyjąć, ale bez nich marża jest zwykle wyższa. Porównując oferty, patrz na RRSO z formularza ESIS, a nie na samą marżę: RRSO i koszty kredytu. Jeśli w którymś obszarze odstajesz, na przykład masz krótki staż albo 10% wkładu, sprawdź, gdzie jest najłatwiej: w którym banku najłatwiej dostać kredyt hipoteczny.
Zanim złożysz wniosek
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Jakie są warunki dostania kredytu hipotecznego?
Pełnoletność i wiek pozwalający spłacić kredyt przed granicą banku (np. 75 lat w Erste i Millennium), stabilny dochód w złotych, raty nieprzekraczające 40–50% dochodu netto, czysta historia w BIK, wkład własny 10 lub 20% plus pieniądze na koszty zakupu oraz nieruchomość, na której bank może wpisać hipotekę.
Jaki wkład własny jest potrzebny do kredytu hipotecznego?
W 8 z 10 banków z naszego porównania minimum to 10% wartości nieruchomości, w Banku Millennium i BNP Paribas 20%. Przy wkładzie poniżej 20% bank dolicza ubezpieczenie niskiego wkładu albo wyższą marżę.
Na ile lat można wziąć kredyt hipoteczny?
Najdłużej na 35 lat w PKO BP, mBanku, Banku Millennium, Alior Banku, Credit Agricole i VeloBanku, a na 30 lat w Banku Pekao, Erste, BNP Paribas i Banku BPS. Okres skraca też wiek przy ostatniej racie.
Czy można dostać kredyt hipoteczny z wpisem w BIK?
Zamknięte opóźnienia sprzed lat zwykle nie przekreślają wniosku, bieżące zaległości i egzekucja komornicza najczęściej tak. Decyduje bank, dlatego przed wnioskiem warto pobrać raport o sobie z BIK.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- KNF, Rekomendacja S dotycząca dobrych praktyk w zakresie ekspozycji kredytowych zabezpieczonych hipotecznie
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- Porównanie kredytów hipotecznych w 13 bankach (dokumenty banków, stan na 26.10.2026)
- Erste Bank Polska: informacje ogólne o kredycie hipotecznym (wiek przy ostatniej racie)
- Bank Millennium: informacje ogólne o kredycie hipotecznym (wiek przy ostatniej racie)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.