
W skrócie
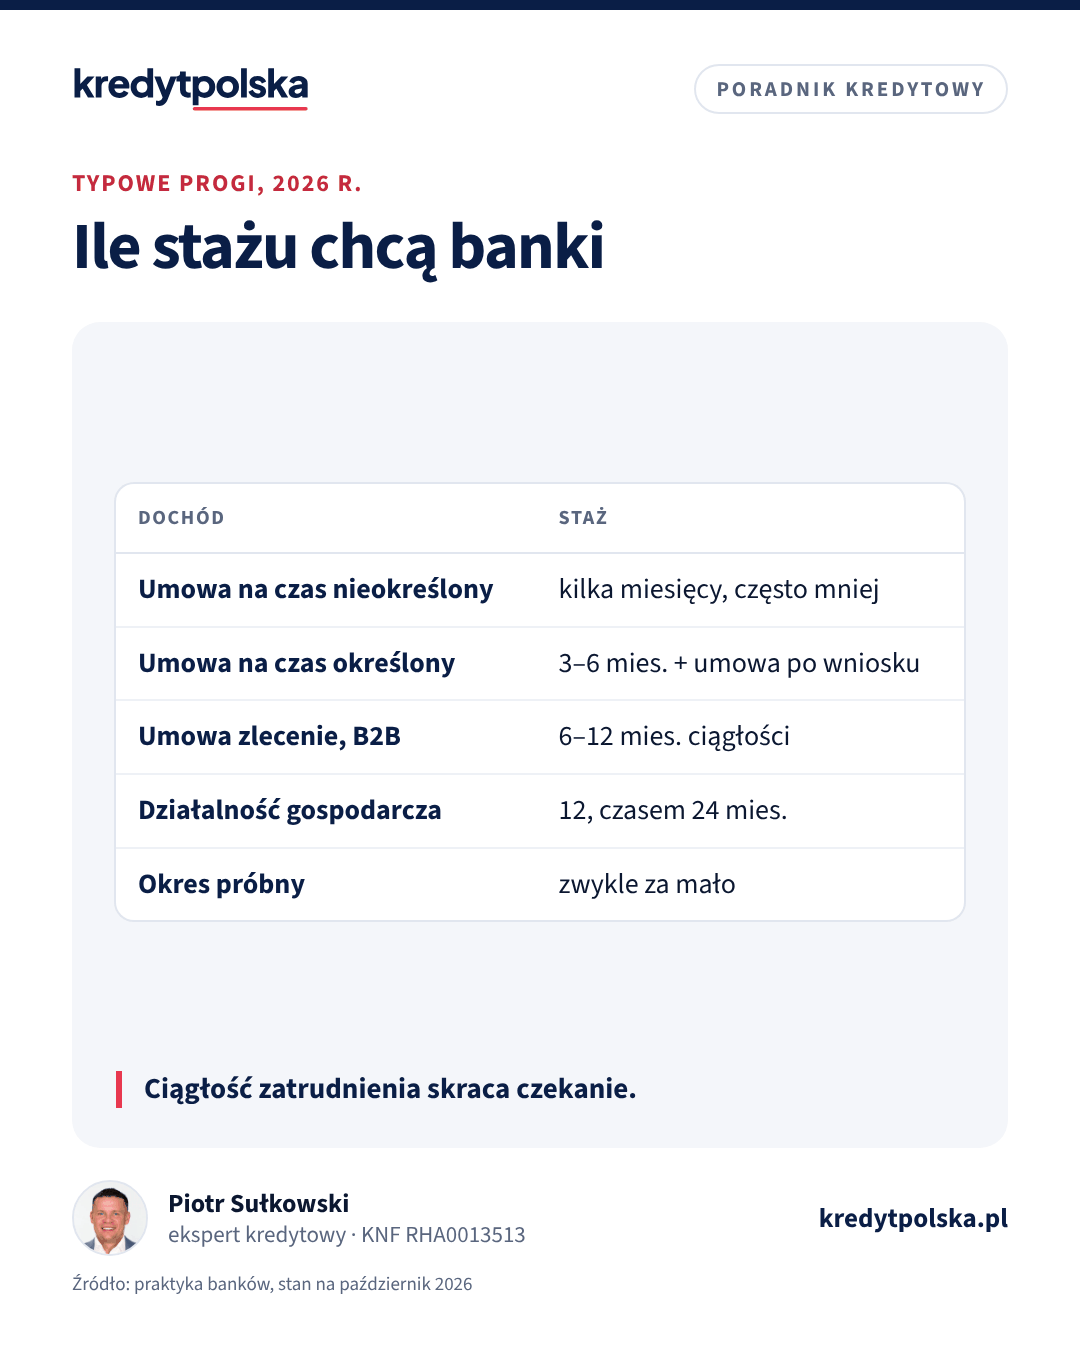
Prawo nie określa minimalnego stażu, wymogi ustala bank. Przy umowie o pracę na czas nieokreślony często wystarczy kilka miesięcy u obecnego pracodawcy, a przy ciągłości zatrudnienia nawet mniej. Umowa na czas określony wymaga zwykle 3–6 miesięcy stażu i umowy trwającej jeszcze co najmniej kilka miesięcy po wniosku. Przy zleceniu i B2B banki chcą zwykle 6–12 miesięcy historii, a przy działalności gospodarczej 12, czasem 24 miesięcy.
„Jak długo trzeba pracować, żeby dostać kredyt hipoteczny?” to jedno z najczęściej wpisywanych pytań. Prawo nie podaje liczby. Rekomendacja S KNF każe bankom ocenić stabilność dochodu, a każdy bank zamienia to na własne progi stażu. Poniżej typowe wymagania i sposoby, żeby nie czekać dłużej, niż trzeba.
Staż według rodzaju dochodu
| Rodzaj dochodu | Typowy wymóg banków | Na co patrzy bank |
|---|---|---|
| Umowa o pracę na czas nieokreślony | kilka miesięcy u obecnego pracodawcy, część banków mniej | czy minął okres próbny, ciągłość zatrudnienia |
| Umowa na czas określony | 3–6 miesięcy stażu | ile umowa potrwa po wniosku, czy była przedłużana |
| Okres próbny | w wielu bankach za mało | potwierdzenie pracodawcy o dalszym zatrudnieniu |
| Umowa zlecenie, o dzieło | 6–12 miesięcy ciągłości | regularność wpływów, ten sam zleceniodawca |
| B2B, kontrakt | 6–12 miesięcy | umowa z klientem, wcześniejszy etat w branży |
| Działalność gospodarcza | 12 miesięcy, często pełny rok rozliczeniowy, czasem 24 | PIT za ostatni rok, forma opodatkowania |
| Emerytura, renta stała | brak wymogu stażu | decyzja o przyznaniu, renta na czas nieokreślony |
Typowe progi z praktyki banków. Banki nie publikują ich w regulaminach, a wymogi zmieniają się częściej niż oferta.
Policz to sam
Ile pożyczy Ci bank
-
Sprawdź swoją zdolność
około, kredyt na 30 lat
Szacunek bez innych kredytów i limitów na kartach. Bank liczy ratę przy oprocentowaniu wyższym o 2,5 p.p. (8,38%), a rata może zająć do 40% dochodu, przy wyższych dochodach do 50%. Wynik poglądowy, nie jest decyzją kredytową.
Pełny kalkulator: zobowiązania, limity kart i rodzaj oprocentowania →
Przydatne też: Kalkulator „500 zł więcej” · Kalkulator raty
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Każdy bank liczy zdolność inaczej. Sprawdź, który da Ci najwięcej
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Ciągłość zatrudnienia skraca staż
Dla wielu banków ważniejsze od stażu u obecnego pracodawcy jest to, czy pracowałeś bez przerw. Jeśli zmieniłeś pracę na podobne stanowisko bez przerwy między umowami, część banków przyjmie wniosek już po 1–3 miesiącach nowej umowy. Przy przejściu zakładu pracy na nowego pracodawcę (art. 231 Kodeksu pracy) staż liczy się w całości. Więcej: zmiana pracy a kredyt hipoteczny i kredyt na okresie próbnym.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 7 min
Kredyt hipoteczny na okresie próbnym i po zmianie pracy
Czy bank da kredyt na okresie próbnym, ile stażu trzeba w nowej pracy i co zrobić, gdy zmieniasz pracę po złożeniu wniosku, decyzji albo przed wypłatą.
Ten sam dział · 8 min
Kredyt hipoteczny na umowę na czas określony: czy bank da
Czy bank da kredyt hipoteczny na umowę na czas określony: ile musi trwać umowa, staż, okres próbny, praca przez agencję i jak zwiększyć szanse.
Ten sam dział · 3 min
Zmiana pracy a kredyt hipoteczny: kiedy zmienić, żeby nie stracić kredytu
Zmiana pracy przed kredytem, w trakcie procedury i po podpisaniu umowy: staż u nowego pracodawcy, okres próbny, ciągłość zatrudnienia, co powiedzieć bankowi.
Działalność i B2B: dlaczego dłużej
Przy firmie bank liczy dochód z rozliczeń podatkowych, a nie z jednej faktury. Dlatego zwykle chce co najmniej pełnego roku działalności i zeznania PIT. Przy B2B część banków liczy dochód już po 6 miesiącach, jeśli wcześniej pracowałeś na etacie w tej samej branży. Szczegóły: kredyt dla młodej firmy i kredyt na B2B.
Jak nie czekać dłużej niż trzeba
- Zmień pracę po umowie kredytu albo kilka miesięcy przed wnioskiem, nie w trakcie procedury. Co grozi przy zmianie między decyzją a wypłatą: czego nie robić w trakcie procedury.
- Poproś pracodawcę o zaświadczenie z informacją, że umowa nie jest w okresie wypowiedzenia i że planuje dalsze zatrudnienie.
- Dodaj drugiego kredytobiorcę z dłuższym stażem. Bank oceni wtedy łączny dochód: współkredytobiorca.
- Wybierz bank pod swój staż. Progi różnią się między bankami o kilka miesięcy, a ekspert kredytowy zna je z bieżących wniosków.
Ile pożyczy Ci bank, gdy staż już masz, sprawdzisz w kalkulatorze zdolności kredytowej.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Jak długo trzeba pracować, żeby dostać kredyt hipoteczny?
Przepisy nie podają minimum. Przy umowie na czas nieokreślony banki często akceptują kilka miesięcy u obecnego pracodawcy, przy umowie na czas określony 3–6 miesięcy, przy zleceniu i B2B 6–12 miesięcy, a przy działalności 12, czasem 24 miesiące.
Czy dostanę kredyt hipoteczny na okresie próbnym?
W wielu bankach nie, bo umowa na okres próbny kończy się z mocy prawa. Część banków przyjmie wniosek, jeśli pracodawca potwierdzi dalsze zatrudnienie, a wcześniej pracowałeś bez przerwy.
Czy staż u poprzedniego pracodawcy się liczy?
W części banków tak, jeśli zmieniłeś pracę bez przerwy i na podobne stanowisko. Wtedy wystarczy często 1–3 miesiące nowej umowy.
Ile musi trwać umowa na czas określony po złożeniu wniosku?
Zależy od banku. Zwykle co najmniej kilka, czasem 12 miesięcy. Pomaga historia przedłużeń umowy u tego samego pracodawcy.
Jak długo trzeba prowadzić działalność, żeby dostać kredyt hipoteczny?
Zwykle 12 miesięcy albo pełny rok rozliczeniowy z zeznaniem PIT, w części banków 24 miesiące. Przy B2B po etacie w tej samej branży część banków akceptuje 6 miesięcy.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- KNF, Rekomendacja S dotycząca dobrych praktyk w zakresie ekspozycji kredytowych zabezpieczonych hipotecznie
- Ustawa z 26 czerwca 1974 r. Kodeks pracy (ISAP)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.