
W skrócie
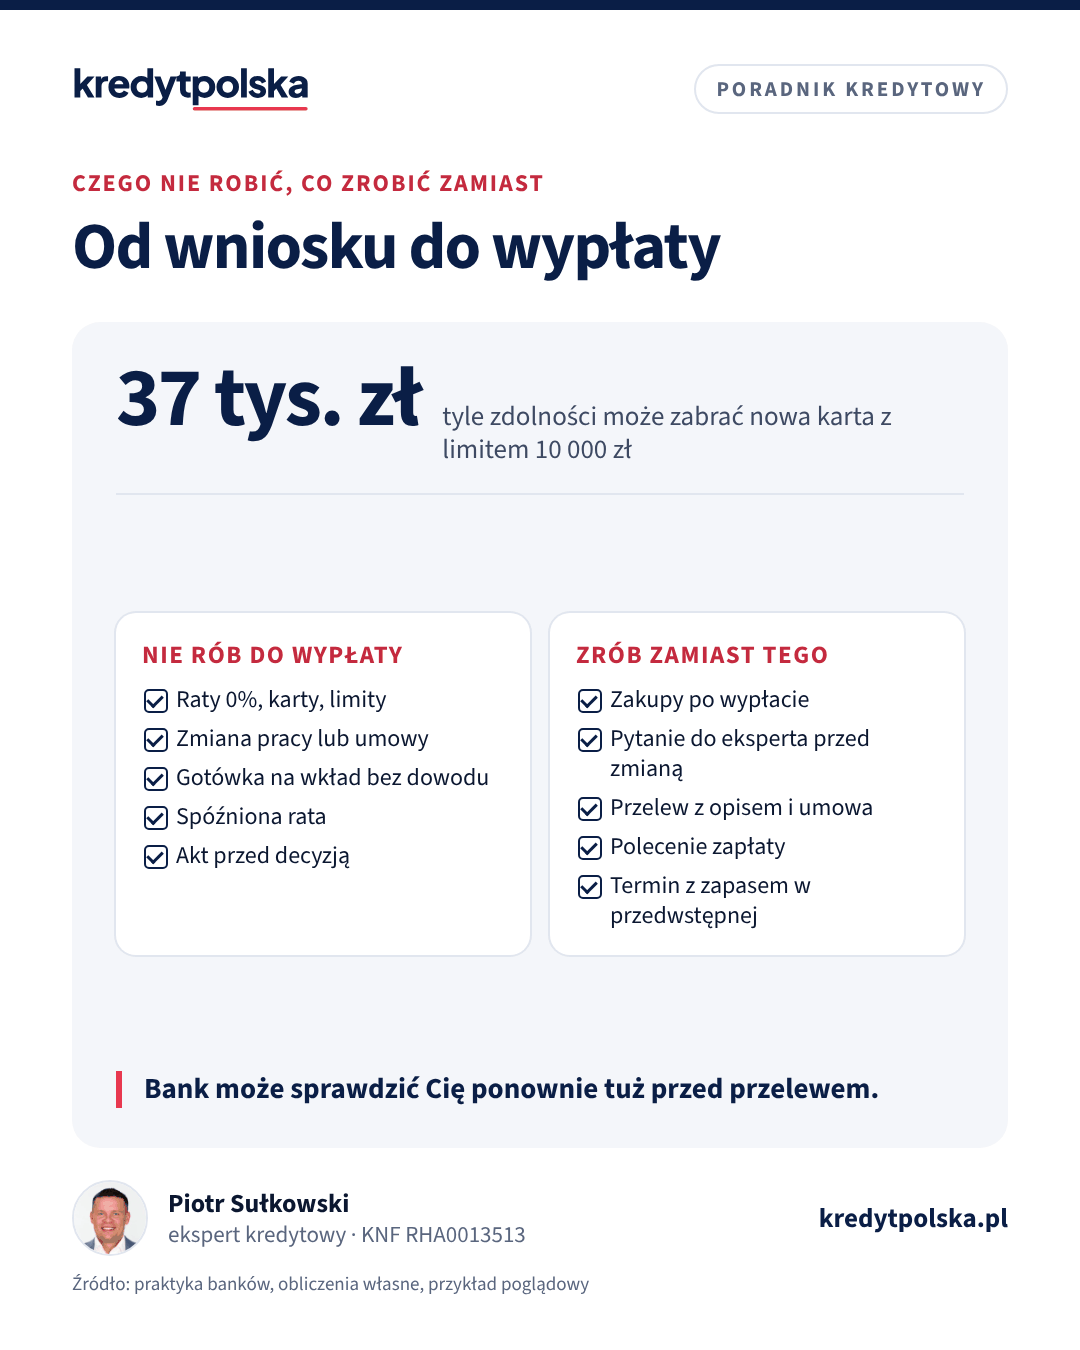
Od złożenia wniosku do wypłaty kredytu bank może sprawdzić Twoją sytuację kilka razy, także tuż przed przelewem. W tym czasie nie bierz rat 0% ani nowych kart: karta z limitem 10 000 zł obniża zdolność o około 37–62 tys. zł. Nie zmieniaj pracy ani formy zatrudnienia, nie wpłacaj gotówki na wkład bez dokumentów, nie spóźniaj się z żadną ratą i nie wypowiadaj najmu ani nie podpisuj aktu, zanim nie masz decyzji i umowy kredytu. Każdy z tych kroków może skończyć się ponowną analizą, niższą kwotą albo wstrzymaniem wypłaty.
Złożenie wniosku o kredyt hipoteczny nie kończy pracy kredytobiorcy. Między wnioskiem a wypłatą mija zwykle od kilku tygodni do kilku miesięcy, a przy mieszkaniu od dewelopera wypłata w transzach trwa nieraz rok. W tym czasie łatwo zrobić coś, co wygląda niewinnie, a dla banku zmienia ocenę ryzyka. Ten tekst jest dla osób, które złożyły wniosek albo za chwilę to zrobią. Przy każdym punkcie wyjaśniamy, dlaczego to szkodzi i co zwykle robi bank. Jak przygotować się do wniosku, opisujemy w artykule jak przygotować się do kredytu hipotecznego, a najczęstsze powody odmowy w tekście odmowa kredytu hipotecznego. Podstawy, od oprocentowania po wkład własny, znajdziesz w przewodniku kredyt hipoteczny: wszystko w jednym miejscu.
Dlaczego bank sprawdza Cię więcej niż raz
Bank ocenia zdolność na podstawie dokumentów i baz z dnia wniosku, ale decyzja kredytowa ma ograniczoną ważność, a umowa kredytu zwykle wymienia warunki wypłaty. W praktyce wiele banków przed uruchomieniem kredytu ponownie sprawdza BIK, prosi o oświadczenie, że sytuacja się nie zmieniła, albo o aktualne zaświadczenie o zatrudnieniu. Przy kredycie w transzach dzieje się to przed każdą transzą. Zmiana, która nastąpi po decyzji, może więc oznaczać ponowną analizę, obniżenie kwoty albo wstrzymanie wypłaty. Co dzieje się po decyzji, opisujemy w tekście decyzja kredytowa: co dalej.
1. Nowe raty 0%, karty i limity
Dlaczego szkodzi. Każde nowe zobowiązanie obniża zdolność, nawet jeśli nic z niego nie wydasz. Bank wlicza kartę kredytową i limit w koncie jako ratę, najczęściej 3% albo 5% przyznanego limitu miesięcznie, zależnie od metody. Raty 0% za telewizor to zwykła rata w BIK. Przykład poglądowy dla kredytu na 30 lat przy ofercie 6,5%, gdy bank liczy ratę przy 9%:
| Nowe zobowiązanie | Rata przyjęta przez bank | Spadek zdolności |
|---|---|---|
| Karta z limitem 10 000 zł, 3% limitu | 300 zł | ok. 37 300 zł |
| Karta z limitem 10 000 zł, 5% limitu | 500 zł | ok. 62 100 zł |
| Limit w koncie 5 000 zł, 3% | 150 zł | ok. 18 600 zł |
| Raty 0% na sprzęt | 400 zł | ok. 49 700 zł |
| Kredyt gotówkowy 20 000 zł na 5 lat, 12% | 445 zł | ok. 55 300 zł |
Co zrobi bank. Jeśli nowe zobowiązanie pojawi się w BIK przed decyzją, bank policzy zdolność od nowa. Jeśli po decyzji, a przed wypłatą, może zażądać ponownej analizy albo obniżyć kwotę. Dla osoby z dochodem 6 000 zł netto, której zdolność wynosi około 373 000 zł, karta i raty 0% potrafią przesądzić, czy kredyt wystarczy na wybrane mieszkanie. Szczegóły opisujemy w tekście karta kredytowa, limit i raty 0% a kredyt. Meble i sprzęt kupuj po wypłacie kredytu.
Policz to sam
Ile pożyczy Ci bank
-
Sprawdź swoją zdolność
około, kredyt na 30 lat
Szacunek bez innych kredytów i limitów na kartach. Bank liczy ratę przy oprocentowaniu wyższym o 2,5 p.p. (8,38%), a rata może zająć do 40% dochodu, przy wyższych dochodach do 50%. Wynik poglądowy, nie jest decyzją kredytową.
Pełny kalkulator: zobowiązania, limity kart i rodzaj oprocentowania →
Przydatne też: Lista dokumentów do druku · Kalkulator raty
2. Zmiana pracy albo rodzaju umowy
Dlaczego szkodzi. Nowa praca to zwykle okres próbny, a umowa na okres próbny trwa najwyżej 3 miesiące i wygasa z mocy prawa. Wiele banków nie liczy z niej dochodu. Przejście z etatu na B2B oznacza dla banku nowy rodzaj dochodu bez historii.
Co zrobi bank. Przed decyzją oceni zdolność od nowa i często odmówi lub zawiesi wniosek. Po decyzji może ją cofnąć, a po umowie wstrzymać wypłatę. Ukrycie zmiany jest ryzykowne: przedłożenie nieaktualnego zaświadczenia albo nierzetelnego oświadczenia w celu uzyskania kredytu może być przestępstwem z art. 297 Kodeksu karnego. Więcej w artykule kredyt na okresie próbnym i po zmianie pracy. Awans i podwyżka u tego samego pracodawcy zwykle nie szkodzą.
3. Wpłaty gotówki na wkład własny
Dlaczego szkodzi. Bank musi wiedzieć, skąd pochodzi wkład. Pieniądze, które nagle pojawiają się na koncie z wpłatomatu, nie mają udokumentowanego źródła. Banki stosują przepisy ustawy o przeciwdziałaniu praniu pieniędzy, a wpłatę gotówki powyżej równowartości 15 000 euro zgłaszają Generalnemu Inspektorowi Informacji Finansowej (art. 72 ust. 1 pkt 1 tej ustawy). Samo zgłoszenie nie jest zarzutem, ale bank kredytujący i tak zapyta o pochodzenie pieniędzy.
Co zrobi bank. Poprosi o dokumenty: umowę darowizny, potwierdzenie sprzedaży samochodu, wyciąg z rachunku oszczędnościowego. Bez nich może nie uznać wkładu. Jeśli wkład pochodzi z pożyczki, bank potraktuje go jako zobowiązanie, co opisujemy w tekście wkład własny z kredytu gotówkowego. Pieniądze od rodziny przyjmuj przelewem z opisem, a darowiznę zgłoś w urzędzie skarbowym, jak w artykule darowizna na wkład własny.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Przejdź przez cały proces z ekspertem, od wniosku do wypłaty
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
4. Opóźnienia w spłatach, nawet drobne
Dlaczego szkodzi. Każda rata, rata 0% czy minimalna spłata karty po terminie trafia do BIK. Kilka dni opóźnienia rzadko przekreśla wniosek, ale świeże opóźnienie w trakcie procedury to dla banku sygnał, że budżet jest napięty. Dłuższe opóźnienie, powyżej 30 dni, to poważny sygnał ryzyka.
Co zrobi bank. Przed wypłatą zwykle ponownie sprawdza BIK. Nowe opóźnienie może skończyć się prośbą o wyjaśnienie, a przy poważniejszym ponowną decyzją. Ustaw polecenie zapłaty dla wszystkich zobowiązań i sprawdź raport, jak opisujemy w tekście raport BIK przed kredytem.
5. Wypowiedzenie najmu za wcześnie
Dlaczego szkodzi. Jeśli najmujesz mieszkanie na czas nieoznaczony z czynszem płatnym miesięcznie, Kodeks cywilny przewiduje wypowiedzenie najpóźniej na trzy miesiące naprzód na koniec miesiąca kalendarzowego (art. 688 KC). Umowę na czas oznaczony można wypowiedzieć tylko w przypadkach w niej określonych. Gdy wypowiesz najem przed decyzją, a bank odmówi albo procedura się przedłuży, możesz zostać bez mieszkania i płacić za tymczasowe lokum.
Co zrobi bank. Nic, bo to nie jego sprawa, ale terminy banku nie dostosują się do Twojego wypowiedzenia. Przy zakupie z rynku wtórnego wypowiadaj najem po umowie kredytu, a przy mieszkaniu od dewelopera po zaplanowaniu odbioru. Jeśli umowa nie pozwala dopasować terminu, porozmawiaj z wynajmującym o porozumieniu stron.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 11 min
Jak przygotować się do kredytu hipotecznego: plan na 12 miesięcy
Co zrobić rok, pół roku i miesiąc przed wnioskiem, żeby bank pożyczył więcej i taniej: BIK, karty, praca, oszczędności, dokumenty i lista kontrolna.
Ten sam dział · 8 min
Odmowa kredytu hipotecznego: 12 powodów i co zrobić dalej
Dlaczego bank odmawia kredytu hipotecznego, jak uzyskać wyjaśnienie oceny zdolności (art. 70a Prawa bankowego) i kiedy złożyć wniosek w innym banku.
Zdolność kredytowa i dochody · 7 min
Karta kredytowa, limit w koncie i raty 0% a kredyt hipoteczny
Ile zdolności zabiera karta kredytowa, debet, raty 0% i odroczone płatności BNPL, jak liczy je bank i co zamknąć przed wnioskiem o kredyt hipoteczny.
6. Podpisanie aktu albo umowy przedwstępnej bez zabezpieczenia
Dlaczego szkodzi. Umowa sprzedaży u notariusza zobowiązuje Cię do zapłaty ceny. Jeśli podpiszesz ją przed decyzją kredytową i umową kredytu, a bank odmówi, nie masz z czego zapłacić. Przy umowie przedwstępnej z zadatkiem ryzykujesz zadatek: gdy z Twojej winy nie dojdzie do zakupu, sprzedający może go zatrzymać (art. 394 KC).
Co zrobi bank. Wymaga zwykle umowy przedwstępnej lub rezerwacyjnej do wniosku, a aktu sprzedaży z jego udziałem dopiero po umowie kredytu. Pilnuj kolejności: decyzja, umowa kredytu, akt. W umowie przedwstępnej wpisz termin z zapasem i zapis na wypadek odmowy kredytu, jak w tekście umowa przedwstępna, zadatek i zaliczka.
7. Wnioski o kredyty w wielu miejscach naraz bez planu
Dlaczego szkodzi. Według BIK zapytania kredytowe nie są brane pod uwagę przy wyliczaniu oceny punktowej BIK. Bank widzi jednak w raporcie zapytania, które są w toku, i może je uwzględnić we własnej ocenie. Wniosek o kredyt gotówkowy czy kartę równolegle z hipoteką wygląda na szukanie dodatkowych pieniędzy.
Co zrobi bank. Zapyta, czego dotyczą zapytania, a przy nowym kredycie policzy zdolność od nowa. Kilka wniosków hipotecznych złożonych świadomie to co innego, co wyjaśniamy w artykule kredyt hipoteczny w kilku bankach jednocześnie.
Inne zmiany, o których bank musi wiedzieć
Zmiana konta i zamykanie rachunków
Bank często analizuje wyciągi z rachunku, na który wpływa pensja albo przychód firmy. Jeśli w trakcie procedury przeniesiesz wynagrodzenie na nowe konto, historia się urywa, a bank może poprosić o wyciągi z dwóch rachunków. Zamknięcie konta w banku kredytującym przed umową może też odebrać obniżkę marży, jeśli oferta była z nim powiązana.
Bank poprosi wtedy o dodatkowe dokumenty, co wydłuża procedurę. Zmianę konta zostaw na czas po wypłacie, chyba że to bank kredytujący wymaga przeniesienia wynagrodzenia. Wtedy zrób to zgodnie z warunkami oferty.
Poręczenia i współkredyty dla innych
Poręczenie kredytu brata czy wejście jako współkredytobiorca do cudzego kredytu to zobowiązanie widoczne w BIK. Część banków wlicza je do Twoich obciążeń w pełni lub w części.
Bank obniży wtedy zdolność albo poprosi o dokumenty dotyczące cudzego kredytu. Z takimi prośbami poczekaj do wypłaty.
Zmiany w dokumentach i sytuacji rodzinnej
Zmiana stanu cywilnego, intercyza, urlop bezpłatny, zawieszenie działalności, zmiana formy opodatkowania czy wstrzymanie wypłat z firmy to zdarzenia, o które bank pyta w oświadczeniach przed umową i wypłatą. Nie wszystkie przekreślają kredyt, ale każde wymaga informacji i często nowych dokumentów. Zanim podejmiesz taką decyzję, zapytaj eksperta kredytowego, jak wpłynie na wniosek. Ekspert z rankingu ekspertów zna wymogi kilkunastu banków i powie, czy lepiej poczekać. Listę dokumentów przygotujesz z listą dokumentów do kredytu.
Zanim złożysz wniosek
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy mogę wziąć raty 0% w trakcie procedury kredytowej?
Lepiej nie. Raty 0% to zwykła rata w BIK i obniżają zdolność. W przykładzie rata 400 zł miesięcznie zmniejsza maksymalną kwotę kredytu hipotecznego o około 49 700 zł. Zakupy na raty zostaw na czas po wypłacie kredytu.
Czy bank sprawdza BIK przed wypłatą kredytu?
Wiele banków tak, a przy kredycie w transzach przed każdą transzą. Bank może też poprosić o oświadczenie, że sytuacja finansowa się nie zmieniła, albo o aktualne zaświadczenie o zatrudnieniu.
Czy mogę zmienić pracę po decyzji kredytowej?
Możesz, ale bank zwykle oceni zdolność ponownie, a przy okresie próbnym może cofnąć decyzję lub wstrzymać wypłatę. Bezpieczniej zmienić pracę po wypłacie całego kredytu.
Czy mogę wpłacić gotówkę na wkład własny?
Możesz, ale bank zapyta o jej źródło i może nie uznać wkładu bez dokumentów. Wpłatę gotówki powyżej równowartości 15 000 euro bank zgłasza Generalnemu Inspektorowi Informacji Finansowej. Bezpieczniej trzymać wkład na rachunku z historią i przyjmować pieniądze od rodziny przelewem z opisem.
Kiedy wypowiedzieć umowę najmu przy zakupie mieszkania na kredyt?
Po umowie kredytu, a najlepiej gdy znasz termin aktu lub odbioru. Przy najmie lokalu na czas nieoznaczony z czynszem miesięcznym okres wypowiedzenia wynosi według art. 688 KC trzy miesiące na koniec miesiąca kalendarzowego.
Czy mogę podpisać akt notarialny przed decyzją kredytową?
Nie powinieneś. Akt sprzedaży zobowiązuje do zapłaty ceny, a bez decyzji i umowy kredytu nie masz pewności finansowania. Kolejność to decyzja, umowa kredytu, a potem akt z udziałem banku.
Czy zapytania w BIK obniżają szanse na kredyt hipoteczny?
Według BIK zapytania kredytowe nie są brane pod uwagę przy wyliczaniu oceny punktowej BIK. Bank widzi jednak zapytania w toku i może uwzględnić je we własnej ocenie, zwłaszcza zapytania o kredyty gotówkowe i karty składane równolegle z hipoteką.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- BIK: ocena punktowa BIK
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- KNF, Rekomendacja S
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny (ISAP)
- Ustawa z 6 czerwca 1997 r. Kodeks karny (ISAP)
Pokaż wszystkie źródła (6)Zwiń listę źródeł
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.