
W skrócie
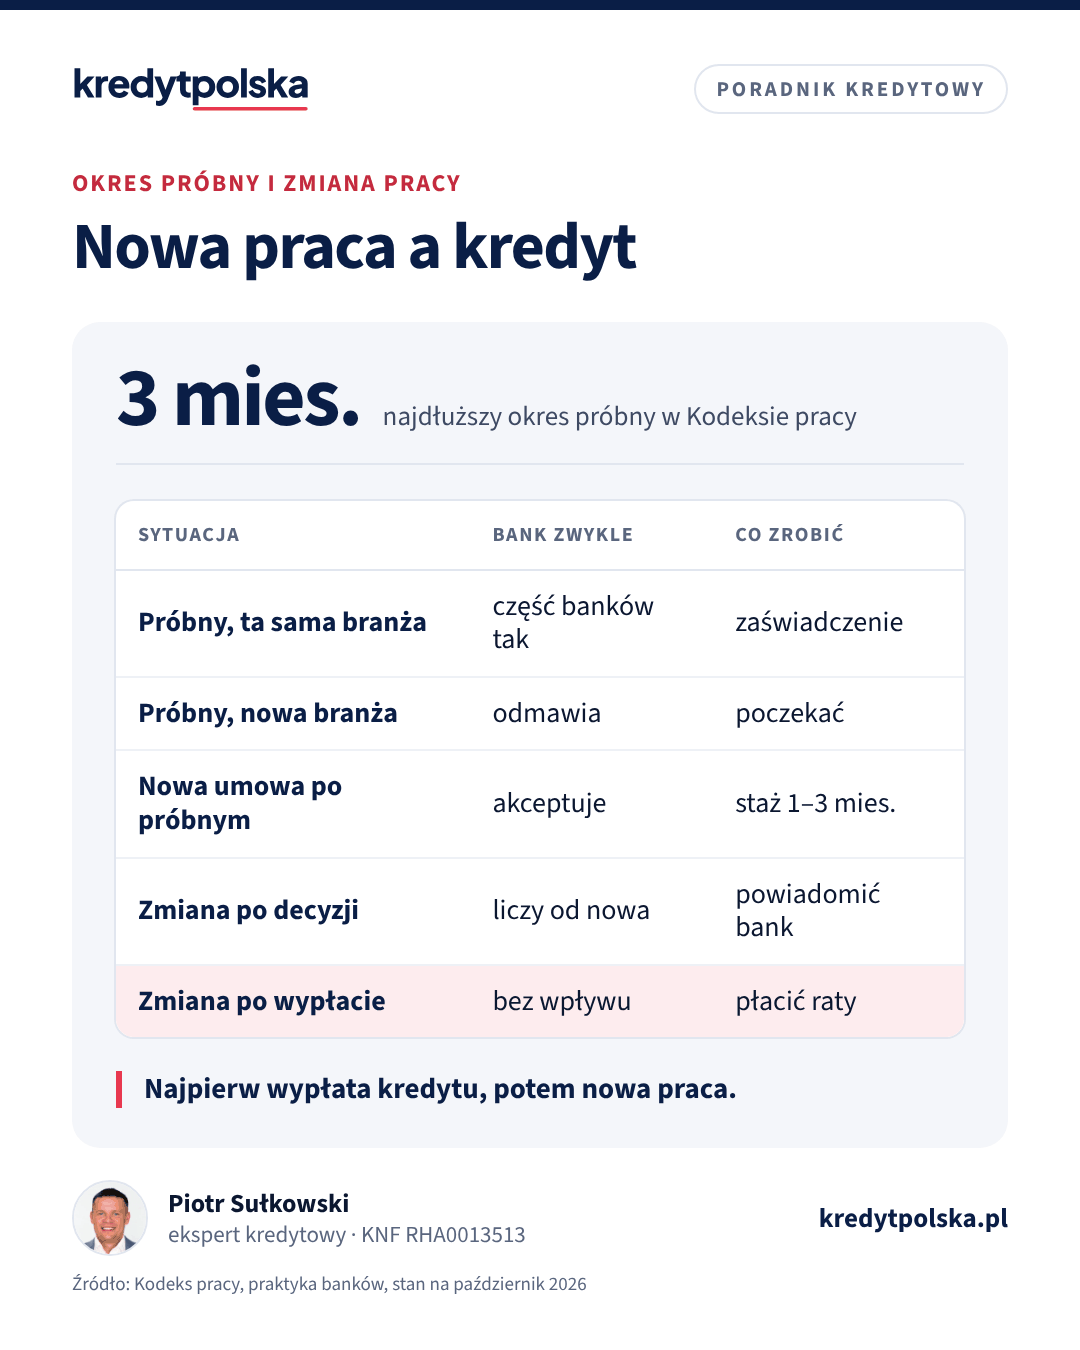
Umowa na okres próbny trwa najwyżej 3 miesiące i wygasa z mocy prawa, dlatego wiele banków nie liczy z niej dochodu. Część banków ją akceptuje, gdy wcześniej pracowałeś bez przerw w tej samej branży albo pracodawca potwierdzi dalsze zatrudnienie. Zmiana pracy po złożeniu wniosku, a nawet po decyzji, oznacza zwykle ponowną ocenę zdolności, bo bank sprawdza zatrudnienie także przed wypłatą. Bezpieczna kolejność to najpierw wypłata kredytu, potem nowa praca.
Nowa praca to częsty powód, dla którego ktoś myśli o własnym mieszkaniu: wyższa pensja, lepsza umowa, przeprowadzka do innego miasta. Dla banku nowa praca oznacza jednak niepewność. Najtrudniejszy jest okres próbny, ale problem pojawia się także wtedy, gdy zmieniasz pracę w trakcie procesu kredytowego. Poniżej opisujemy, co mówią przepisy, jak podchodzą do tego banki i jak ułożyć kolejność kroków. Umowy na czas określony opisujemy osobno w artykule kredyt na umowę na czas określony.
Okres próbny w Kodeksie pracy
Umowa o pracę na okres próbny trwa najwyżej 3 miesiące (art. 25 § 2 Kodeksu pracy). Od 2023 r. jest krótsza, jeśli strony planują potem umowę na czas określony: najwyżej 1 miesiąc przed umową krótszą niż 6 miesięcy i najwyżej 2 miesiące przed umową od 6 do 12 miesięcy. Ten okres można raz wydłużyć najwyżej o miesiąc, jeśli uzasadnia to rodzaj pracy. Strony mogą też ustalić, że okres próbny przedłuża się o czas urlopu i innych usprawiedliwionych nieobecności.
Okres wypowiedzenia umowy na okres próbny jest krótki (art. 34 KP): 3 dni robocze przy okresie do 2 tygodni, tydzień przy dłuższym i 2 tygodnie przy 3 miesiącach. Po upływie okresu próbnego umowa rozwiązuje się sama, chyba że strony zawrą kolejną. Z punktu widzenia banku to dochód, który może zniknąć za kilka tygodni bez żadnej decyzji pracodawcy.
Policz to sam
Ile pożyczy Ci bank
-
Sprawdź swoją zdolność
około, kredyt na 30 lat
Szacunek bez innych kredytów i limitów na kartach. Bank liczy ratę przy oprocentowaniu wyższym o 2,5 p.p. (8,38%), a rata może zająć do 40% dochodu, przy wyższych dochodach do 50%. Wynik poglądowy, nie jest decyzją kredytową.
Pełny kalkulator: zobowiązania, limity kart i rodzaj oprocentowania →
Przydatne też: Kalkulator „500 zł więcej” · Kalkulator raty
Czy bank da kredyt na okresie próbnym
W wielu bankach nie. Typowa polityka to dochód z umowy na czas nieokreślony albo określony, uzyskiwany od co najmniej kilku miesięcy. Są jednak wyjątki, a ich warunki zależą od banku:
- ciągłość zatrudnienia: część banków akceptuje okres próbny, jeśli przed nim pracowałeś bez przerwy, zwykle w tej samej branży albo na podobnym stanowisku,
- potwierdzenie pracodawcy: zaświadczenie, że po okresie próbnym pracodawca zamierza zawrzeć umowę na czas nieokreślony,
- zawody z dużym popytem: przy niektórych specjalnościach, na przykład medycznych, bank łatwiej przyjmuje krótki staż,
- drugi kredytobiorca: jeśli zdolność wystarcza z dochodu drugiej osoby, Twój okres próbny ma mniejsze znaczenie.
Jeśli żaden z tych warunków nie zachodzi, najprostsze rozwiązanie to poczekać do zawarcia kolejnej umowy. Przy 3-miesięcznym okresie próbnym i wymogu 1–3 miesięcy stażu na nowej umowie oznacza to zwykle 4–6 miesięcy od zmiany pracy do wniosku.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Każdy bank liczy zdolność inaczej. Sprawdź, który da Ci najwięcej
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Ile daje wyższa pensja w nowej pracy
Przykład poglądowy: osoba zarabiająca 6 000 zł netto zmienia pracę na 7 500 zł netto. Kredyt na 30 lat, oferta 6,5%, bank liczy ratę przy 9%, jedna osoba bez innych zobowiązań:
| Dochód netto | Kredyt, DSTI 50% | Kredyt, DSTI 40% |
|---|---|---|
| 6 000 zł, stara praca | ok. 373 000 zł | ok. 298 000 zł |
| 7 500 zł, nowa praca | ok. 466 000 zł | ok. 373 000 zł |
Podwyżka o 1 500 zł podnosi zdolność o około 93 000 zł, ale dopiero wtedy, gdy bank uzna nowy dochód. W okresie próbnym większość banków nie przyjmie ani nowej pensji, ani starej, bo starej już nie masz. Jeśli mieszkanie, które chcesz kupić, mieści się w zdolności z obecnej pensji, rozsądniej jest złożyć wniosek przed zmianą pracy. Jeśli potrzebujesz wyższej kwoty, zaplanuj zakup po okresie próbnym. Ile kredytu daje konkretny dochód, pokazujemy w artykułach kredyt przy 5 000 zł netto i przy 7 000 zł netto.
Zmiana pracy w trakcie procesu kredytowego
Proces kredytowy trwa zwykle od kilku tygodni do kilku miesięcy, a wypłata przy mieszkaniu od dewelopera może być rozłożona w transzach. Bank ocenia zdolność na podstawie dokumentów z dnia wniosku, ale ma prawo sprawdzić ją ponownie przed podpisaniem umowy i przed wypłatą. Wiele banków wymaga przed uruchomieniem kredytu oświadczenia, że sytuacja dochodowa się nie zmieniła, albo aktualnego zaświadczenia o zatrudnieniu.
- Po złożeniu wniosku, przed decyzją: bank musi ocenić zdolność od nowa, z nowymi dokumentami. Jeśli jesteś na okresie próbnym, decyzja zwykle będzie odmowna albo bank zawiesi wniosek.
- Po decyzji, przed umową: decyzja opierała się na danych, które przestały być aktualne. Bank może ją cofnąć albo przeprowadzić analizę ponownie.
- Po podpisaniu umowy, przed wypłatą: umowa zwykle przewiduje warunki uruchomienia i obowiązek informowania banku o istotnych zmianach. Bank może wstrzymać wypłatę transzy.
- Po wypłacie całego kredytu: zmiana pracy nie wpływa na umowę. Liczy się terminowa spłata rat.
Nie ukrywaj zmiany pracy przed bankiem. Podanie nieprawdziwych informacji albo przedłożenie nieaktualnego zaświadczenia w celu uzyskania kredytu może być przestępstwem z art. 297 Kodeksu karnego, a w praktyce bank i tak często dzwoni do pracodawcy przed wypłatą. Przy kredycie w transzach, na przykład na budowę domu, ryzyko trwa najdłużej, bo kolejne transze wypłacane są przez wiele miesięcy.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Kredyt hipoteczny na umowę na czas określony: czy bank da
Czy bank da kredyt hipoteczny na umowę na czas określony: ile musi trwać umowa, staż, okres próbny, praca przez agencję i jak zwiększyć szanse.
Kredyt krok po kroku · 11 min
Jak przygotować się do kredytu hipotecznego: plan na 12 miesięcy
Co zrobić rok, pół roku i miesiąc przed wnioskiem, żeby bank pożyczył więcej i taniej: BIK, karty, praca, oszczędności, dokumenty i lista kontrolna.
Kredyt krok po kroku · 8 min
Decyzja kredytowa: co dalej? Od decyzji do wypłaty kredytu
Co zawiera decyzja kredytowa, jak długo jest ważna, jakie warunki spełnić przed wypłatą i co zrobić, gdy coś się zmieni przed aktem notarialnym.
Szczególne przypadki zmiany pracy
- Przejście do innej firmy w tej samej grupie albo przejęcie pracowników przez nowego pracodawcę (art. 231 KP): staż u poprzedniego pracodawcy zwykle się liczy, bo zatrudnienie trwa nieprzerwanie. Bank poprosi o dokument, który to potwierdza.
- Powrót do poprzedniego pracodawcy: ponowna umowa na okres próbny z tym samym pracodawcą jest dopuszczalna tylko wtedy, gdy masz wykonywać inny rodzaj pracy (art. 25 § 3 KP). Przy tym samym stanowisku dostajesz więc od razu zwykłą umowę, co ułatwia kredyt.
- Przejście z B2B na etat albo odwrotnie: dla banku to zmiana rodzaju dochodu. Z etatu na działalność oznacza zwykle czekanie na 6–12 miesięcy historii firmy, co opisujemy w artykule kredyt na B2B. Z działalności na etat jest łatwiej, ale okres próbny działa tak samo jak przy każdej nowej pracy.
- Awans u tego samego pracodawcy: to nie jest zmiana pracy. Nowa pensja liczy się zwykle od pierwszego miesiąca, choć część banków chce zobaczyć ją na wyciągu.
Gdy zmiana pracy jest nieunikniona
- Zapytaj nowego pracodawcę o umowę od razu na czas nieokreślony albo o skrócenie okresu próbnego. Okres próbny nie jest obowiązkowy.
- Poproś o zaświadczenie o zamiarze dalszego zatrudnienia po okresie próbnym.
- Zbierz świadectwa pracy, które pokazują ciągłość zatrudnienia w tej samej branży.
- Jeśli biegnie termin z umowy przedwstępnej, poproś sprzedającego o aneks z dłuższym terminem, zanim zabraknie czasu. Zasady opisujemy w artykule umowa przedwstępna, zadatek i zaliczka.
- Rozważ wniosek z drugim kredytobiorcą, którego dochód sam wystarcza na ratę.
Ekspert kredytowy wie, które banki akceptują krótki staż w nowej pracy i na jakich warunkach, więc zanim złożysz wypowiedzenie, warto zapytać o wpływ zmiany na kredyt. Jak przygotować się do całego procesu, opisujemy w tekście jak przygotować się do kredytu hipotecznego, a co zrobić, gdy pracę tracisz w trakcie spłaty, na stronie co jeśli stracę pracę.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy dostanę kredyt hipoteczny na okresie próbnym?
W wielu bankach nie, bo umowa na okres próbny wygasa z mocy prawa. Część banków akceptuje ją, gdy wcześniej pracowałeś bez przerw w tej samej branży albo pracodawca potwierdzi zamiar dalszego zatrudnienia.
Jak długo trwa okres próbny?
Najwyżej 3 miesiące. Przed umową na czas określony krótszą niż 6 miesięcy najwyżej miesiąc, a przed umową od 6 do 12 miesięcy najwyżej 2 miesiące, z możliwością jednorazowego wydłużenia o miesiąc, gdy uzasadnia to rodzaj pracy.
Ile stażu w nowej pracy wymaga bank?
Zależy od banku. Przy umowie na czas nieokreślony po okresie próbnym często wystarczy 1–3 miesiące, a przy ciągłości zatrudnienia w tej samej branży część banków akceptuje krótszy staż.
Czy mogę zmienić pracę po decyzji kredytowej?
Możesz, ale bank zwykle oceni zdolność ponownie, bo decyzja opierała się na poprzednim zatrudnieniu. Jeśli jesteś na okresie próbnym, bank może cofnąć decyzję albo wstrzymać wypłatę.
Czy muszę powiedzieć bankowi o zmianie pracy?
Tak, jeśli zmiana następuje przed wypłatą kredytu. Umowy przewidują obowiązek informowania o istotnych zmianach, a podanie nieprawdziwych informacji w celu uzyskania kredytu może być przestępstwem.
Kiedy najlepiej zmienić pracę przy kredycie hipotecznym?
Po wypłacie całego kredytu albo co najmniej kilka miesięcy przed wnioskiem, tak żeby okres próbny był już za Tobą.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 26 czerwca 1974 r. Kodeks pracy (ISAP)
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- Ustawa z 6 czerwca 1997 r. Kodeks karny (ISAP)
- KNF, Rekomendacja S
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.