
W skrócie
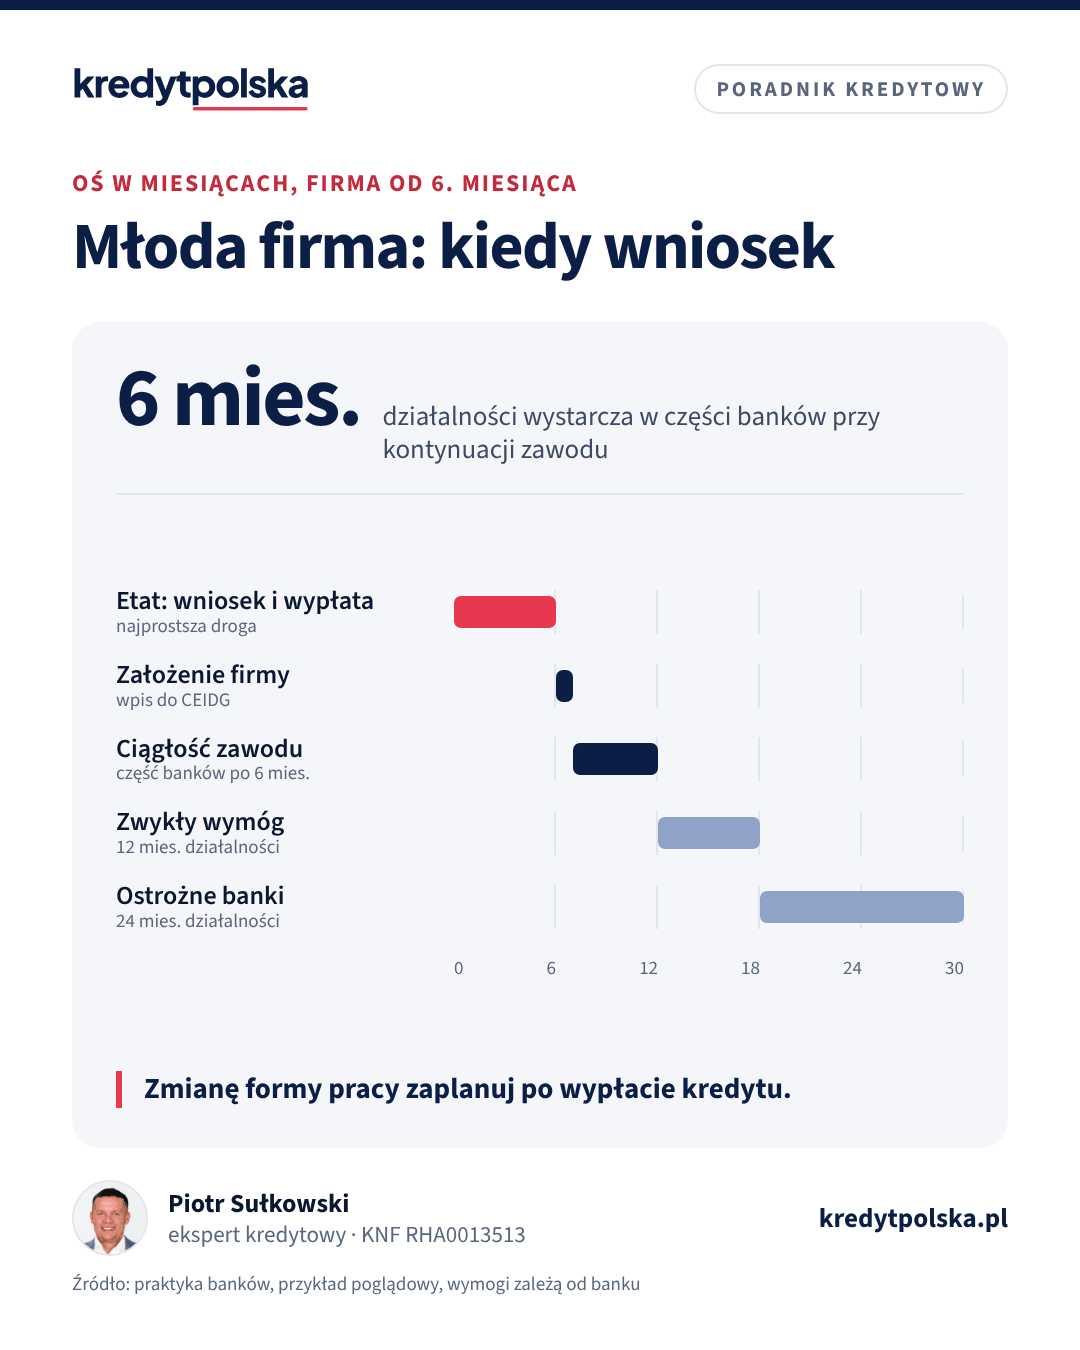
Większość banków liczy dochód z firmy po 12 miesiącach działalności, a część dopiero po 24. Przy kontynuacji tego samego zawodu, na przykład po przejściu z etatu na kontrakt B2B, część banków akceptuje 6 miesięcy, a czasem mniej. Najprostsza droga to wziąć kredyt jeszcze na etacie: w przykładzie 9 000 zł netto daje około 559 000 zł. Po pół roku na ryczałcie 12% z przychodem 20 000 zł ta sama osoba może dostać od około 621 000 do 940 000 zł, zależnie od banku.
Ten tekst jest dla osób, które niedawno założyły firmę albo przeszły z etatu na kontrakt, a chcą kupić mieszkanie w najbliższych miesiącach. Wyjaśniamy, ile stażu firmy wymagają banki, kiedy wystarczy pół roku, co zmienia przejście na B2B u tego samego zleceniodawcy i jak ułożyć kolejność kroków, żeby nie stracić zdolności. Kontrakty B2B opisujemy szerzej w artykule kredyt na B2B, a ogólne zasady dla firm w tekście kredyt na działalność gospodarczą.
Ile stażu firmy wymagają banki
- 12 miesięcy nieprzerwanej działalności to najczęstszy wymóg. Liczy się data rozpoczęcia z CEIDG i brak zawieszeń.
- 24 miesiące wymaga część banków, zwłaszcza przy ryczałcie, wyższych kwotach albo branżach uznanych za ryzykowne.
- 6 miesięcy, czasem 3, akceptuje część banków przy kontynuacji zawodu: wcześniej pracowałeś na etacie w tej samej branży i na podobnym stanowisku, a przerwy między etatem a firmą nie było.
- Pełny rok podatkowy: część banków chce zobaczyć co najmniej jedno roczne zeznanie. Przy firmie założonej w lipcu pierwszy PIT obejmie tylko pół roku, a pełny rok pojawi się dopiero w zeznaniu składanym w kolejnym roku.
Zasady zmieniają się w czasie i różnią między bankami, dlatego przed wnioskiem trzeba je sprawdzić na bieżąco. Krótki staż firmy to dla banku podobna sytuacja jak okres próbny przy etacie, który opisujemy w artykule kredyt na okresie próbnym.
Policz to sam
Ile pożyczy Ci bank
-
Sprawdź swoją zdolność
około, kredyt na 30 lat
Szacunek bez innych kredytów i limitów na kartach. Bank liczy ratę przy oprocentowaniu wyższym o 2,5 p.p. (8,38%), a rata może zająć do 40% dochodu, przy wyższych dochodach do 50%. Wynik poglądowy, nie jest decyzją kredytową.
Pełny kalkulator: zobowiązania, limity kart i rodzaj oprocentowania →
Przydatne też: Kalkulator „500 zł więcej” · Kalkulator raty
Z etatu na B2B u tego samego zleceniodawcy
Częsty scenariusz: pracownik przechodzi na kontrakt u dotychczasowego pracodawcy, wykonując tę samą pracę. Część banków ocenia to łagodniej, bo zmienia się forma, a nie źródło dochodu, i liczy krótszy staż, gdy pokażesz świadectwo pracy i nową umowę. Są jednak dwa haczyki.
Pierwszy to podatek. Podatku liniowego ani ryczałtu nie można stosować do przychodów z usług na rzecz byłego lub obecnego pracodawcy, odpowiadających czynnościom wykonywanym na etacie w tym samym albo poprzednim roku podatkowym (art. 9a ust. 3 ustawy o PIT, art. 8 ustawy o ryczałcie). Taki dochód rozliczasz na skali, a bank policzy go według zasad dla KPiR, opisanych w artykule kredyt z dochodem z KPiR.
Drugi to charakter umowy. Zatrudnienie w warunkach stosunku pracy jest zatrudnieniem na podstawie umowy o pracę, bez względu na nazwę umowy (art. 22 § 11 Kodeksu pracy). Bank zwykle tego nie ocenia, ale kontrakt, który wygląda jak etat, nie jest pewniejszy od etatu. Jeśli możesz, porozmawiaj z pracodawcą o terminie zmiany tak, żeby kredyt był już wypłacony.
Przykład: programista przed i po zmianie
Programista zarabia na etacie 9 000 zł netto. Przechodzi na kontrakt B2B u nowego klienta, z przychodem 20 000 zł miesięcznie na ryczałcie 12%. Przyjmujemy pełny ZUS (1 926,76 zł) i składkę zdrowotną 830,58 zł, bo część banków tak liczy nawet przy uldze na start. Ryczałt wynosi około 2 119 zł. Kredyt na 30 lat, oferta 6,5%, bank liczy ratę przy 9%, jedna osoba bez innych zobowiązań:
| Moment i metoda banku | Dochód przyjęty | Kredyt, DSTI 50% |
|---|---|---|
| Na etacie, przed zmianą | 9 000 zł | ok. 559 000 zł |
| Firma 3 miesiące, bank wymaga 12 | 0 zł | brak |
| Po 6 mies., przychód minus ryczałt i składki | 15 124 zł | ok. 940 000 zł |
| Po 6 mies., 60% przychodu | 12 000 zł | ok. 746 000 zł |
| Po 6 mies., 50% przychodu | 10 000 zł | ok. 621 000 zł |
Wyższy dochód z kontraktu podnosi zdolność, ale dopiero wtedy, gdy bank go uzna. W pierwszych miesiącach działalności większość banków nie przyjmie ani nowego dochodu, ani starej pensji, której już nie masz. Procenty w dwóch ostatnich wierszach to przykłady metod, nie wskaźniki konkretnego banku. Wynik dla etatu sprawdzisz w kalkulatorze zdolności kredytowej.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Każdy bank liczy zdolność inaczej. Sprawdź, który da Ci najwięcej
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Ulga na start i preferencyjny ZUS
Nowa firma przez pierwsze 6 miesięcy może nie płacić składek społecznych, a potem przez 24 miesiące płacić je od niższej podstawy. To podnosi dochód netto, ale część banków liczy go tak, jakbyś płacił pełny ZUS, bo ulga się skończy. W przykładzie różnica między składkami zerowymi a pełnymi to po uwzględnieniu niższego ryczałtu około 1 700 zł miesięcznie dochodu, czyli około 105 000 zł zdolności. Jeśli ulga kończy się wkrótce po wniosku, nie zakładaj, że bank ją uwzględni.
Co zrobić, gdy planujesz zmianę
- Weź kredyt przed zmianą formy zatrudnienia. Jeśli mieszkanie mieści się w zdolności z etatu, złóż wniosek i poczekaj na wypłatę, a dopiero potem przejdź na kontrakt. Zmiana po złożeniu wniosku, a nawet po decyzji, oznacza zwykle ponowną ocenę.
- Przy kredycie w transzach, na przykład na budowę domu albo od dewelopera, zmiana przed ostatnią transzą też może wstrzymać wypłatę.
- Nie rób przerwy między etatem a pierwszą fakturą. Kilka tygodni bez pracy może przekreślić ciągłość zawodu.
- Zachowaj dokumenty: świadectwo pracy, umowę B2B, faktury i wyciągi od pierwszego miesiąca.
- Rozważ firmę obok etatu. Jeśli pracodawca na to pozwala, możesz zacząć działalność, nie rezygnując od razu z umowy o pracę. Bank liczy wtedy pensję od pierwszego dnia, a dochód z firmy doliczy, gdy osiągnie ona wymagany staż. Gdy firma ma już historię, przejście na pełen etat w firmie jest dla banku dużo mniej ryzykowne niż start od zera.
- Nie zawieszaj firmy w pierwszym roku, bo staż zwykle liczy się od wznowienia. Więcej w tekście zawieszona lub sezonowa działalność.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Kredyt hipoteczny na B2B: jak banki liczą dochód z kontraktu
Kredyt hipoteczny na umowie B2B: wymagany staż, ciągłość kontraktów, ryczałt 12% w IT, jak bank liczy dochód i jakie dokumenty przygotować.
Ten sam dział · 7 min
Kredyt hipoteczny na okresie próbnym i po zmianie pracy
Czy bank da kredyt na okresie próbnym, ile stażu trzeba w nowej pracy i co zrobić, gdy zmieniasz pracę po złożeniu wniosku, decyzji albo przed wypłatą.
Ten sam dział · 8 min
Współkredytobiorca: kredyt hipoteczny z rodzicami i wyjście z kredytu
Kredyt hipoteczny z rodzicami: kto może być współkredytobiorcą, współwłasność, zdolność i BIK rodziców, wiek, wyjście z kredytu i różnica wobec poręczenia.
Współkredytobiorca
Gdy firma jest za młoda, dochód drugiej osoby może zastąpić ten, którego bank jeszcze nie uzna. W przykładzie partnerka programisty zarabia 6 000 zł netto na etacie. Sama, przy kosztach utrzymania dwóch osób 2 700 zł, ma zdolność około 373 000 zł. Gdyby kredyt wzięli razem przed zmianą, gdy programista był jeszcze na etacie, około 932 000 zł. Po 6 miesiącach firmy, w banku liczącym przychód minus ryczałt i składki, około 1 313 000 zł. Bank, który nie uzna firmy, i tak dopisze programistę jako współkredytobiorcę, ale policzy tylko dochód partnerki. Współkredytobiorcą może być też rodzic albo inna bliska osoba, ale wtedy bank doliczy jej koszty utrzymania i zobowiązania, a ona sama odpowiada za cały dług. Gdy firma osiągnie wymagany staż, można zmienić skład kredytobiorców aneksem, jeśli bank uzna Twoją zdolność za wystarczającą. Zasady opisujemy w artykule współkredytobiorca.
Ile czekać i jakie dokumenty
Przy kontynuacji zawodu realny termin to 6 miesięcy od założenia firmy w części banków, 12 miesięcy w większości i 24 w najbardziej ostrożnych. Bez kontynuacji, na przykład przy nowej branży, licz się z rokiem lub dwoma. Do wniosku przygotuj:
- świadectwa pracy pokazujące ciągłość zatrudnienia w zawodzie,
- umowę B2B albo umowy z klientami, z aneksami,
- faktury i wyciągi z rachunku firmowego od początku działalności,
- ewidencję przychodów albo KPiR za bieżący rok i PIT za poprzedni, jeśli już jest,
- zaświadczenia z ZUS i urzędu skarbowego o niezaleganiu.
Pełną listę znajdziesz w artykule dokumenty do kredytu hipotecznego. Banki akceptujące krótki staż wskaże ekspert kredytowy z rankingu ekspertów. Więcej o kredycie dla właścicieli firm na stronie kredyt hipoteczny dla przedsiębiorcy. Pozostałe teksty z tej serii: spółka cywilna, wspólnik spółki osobowej, firma ze stratą lub niskim dochodem, leasing a kredyt hipoteczny i kredyt dla rolnika.
Według formy działalności
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy dostanę kredyt hipoteczny, gdy firma działa krócej niż rok?
W części banków tak, zwykle po 6 miesiącach, jeśli kontynuujesz zawód wykonywany wcześniej na etacie i nie było przerwy. Większość banków wymaga jednak 12 miesięcy działalności, a część 24.
Czy przejście na B2B u tego samego pracodawcy pomaga w kredycie?
Część banków liczy wtedy krótszy staż, bo źródło dochodu się nie zmienia. Pamiętaj jednak, że do usług na rzecz byłego pracodawcy w zakresie pracy z etatu nie zastosujesz w tym i następnym roku podatku liniowego ani ryczałtu.
Czy lepiej wziąć kredyt przed założeniem firmy?
Zwykle tak. Na etacie bank liczy dochód od razu, a po założeniu firmy przez 6–12 miesięcy możesz nie mieć zdolności w ogóle. W przykładzie 9 000 zł netto na etacie daje około 559 000 zł kredytu.
Czy bank uwzględni ulgę na start?
Część banków liczy dochód tak, jakbyś płacił pełny ZUS, bo ulga i preferencyjne składki się skończą. Różnica może sięgać ponad 100 000 zł zdolności.
Czy współkredytobiorca rozwiązuje problem krótkiego stażu?
Często tak. Bank liczy dochód drugiej osoby, a Twój uzna, gdy firma osiągnie wymagany staż. W przykładzie partnerka z 6 000 zł netto ma sama zdolność około 373 000 zł.
Ile trzeba czekać po założeniu firmy?
Przy kontynuacji zawodu 6 miesięcy w części banków, 12 miesięcy w większości i 24 w najbardziej ostrożnych. Przy nowej branży licz się z rokiem lub dwoma.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (ISAP)
- Ustawa z 20 listopada 1998 r. o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne (ISAP)
- Ustawa z 26 czerwca 1974 r. Kodeks pracy (ISAP)
- Biznes.gov.pl: jaki PIT dla firmy, wybór formy opodatkowania
- ZUS: składki na ubezpieczenia społeczne i zdrowotne przedsiębiorców
Pokaż wszystkie źródła (6)Zwiń listę źródeł
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.