
W skrócie
Rolnik ubezpieczony w KRUS nie składa PIT z gospodarstwa, więc bank liczy dochód sam: najczęściej z liczby hektarów przeliczeniowych i wskaźnika GUS, który za 2025 r. wynosi 5 479 zł z 1 ha rocznie, albo z faktur za sprzedane płody i decyzji o dopłatach. W przykładzie pary z 20 ha przeliczeniowymi zdolność wynosi od około 168 000 do 629 000 zł, zależnie od metody banku. Podstawowe dokumenty to nakaz płatniczy podatku rolnego, zaświadczenie z KRUS i decyzja ARiMR. Działy specjalne produkcji rolnej bank liczy jak działalność, z PIT.
Ten tekst jest dla rolników ubezpieczonych w KRUS i ich rodzin, którzy chcą kupić dom, wybudować go na siedlisku albo kupić mieszkanie w mieście. Wyjaśniamy, jak bank ustala dochód z gospodarstwa, skoro rolnik nie rozlicza PIT z działalności rolniczej, jakie dokumenty przygotować i ile może wynieść kredyt. Ogólne zasady oceny zdolności opisujemy w artykule zdolność kredytowa, a dochód z firmy w tekście kredyt na działalność gospodarczą. Zdolność z dochodu z gospodarstwa policzysz w kalkulatorze kredytu dla rolnika, razem z warunkami banków i listą dokumentów.
Dlaczego dochód rolnika jest dla banku trudny
Działalność rolnicza, poza działami specjalnymi produkcji rolnej, nie podlega podatkowi dochodowemu. Rolnik płaci podatek rolny, liczony od hektarów przeliczeniowych lub fizycznych, a nie od zarobku. Nie ma więc zeznania PIT, z którego bank odczytałby dochód, jak przy etacie czy działalności gospodarczej. Do tego przychody są nierówne: większość pieniędzy wpływa po żniwach albo po sprzedaży zwierząt, a dopłaty raz w roku. Bank musi dochód oszacować i robi to według własnej metodyki. Dlatego ta sama rodzina w różnych bankach dostaje bardzo różne kwoty.
Policz to sam
Ile pożyczy Ci bank
-
Sprawdź swoją zdolność
około, kredyt na 30 lat
Szacunek bez innych kredytów i limitów na kartach. Bank liczy ratę przy oprocentowaniu wyższym o 2,5 p.p. (8,38%), a rata może zająć do 40% dochodu, przy wyższych dochodach do 50%. Wynik poglądowy, nie jest decyzją kredytową.
Pełny kalkulator: zobowiązania, limity kart i rodzaj oprocentowania →
Przydatne też: Kalkulator „500 zł więcej” · Kalkulator raty
Hektar przeliczeniowy i wskaźnik GUS
Hektar przeliczeniowy to jednostka z ustawy o podatku rolnym. Uwzględnia rodzaj i klasę gruntu oraz okręg podatkowy, więc 20 ha dobrej ziemi pszennej może dać więcej hektarów przeliczeniowych niż 20 ha słabych gleb. Liczbę hektarów przeliczeniowych gospodarstwa podaje nakaz płatniczy podatku rolnego albo zaświadczenie z urzędu gminy.
Co roku Prezes GUS ogłasza przeciętny dochód z pracy w indywidualnych gospodarstwach rolnych z 1 ha przeliczeniowego. Według obwieszczenia z 18 września 2026 r. (M.P. 2026 poz. 928) w 2025 r. wyniósł on 5 479 zł, a rok wcześniej 5 429 zł. To miesięcznie około 457 zł z hektara. Wskaźnik służy m.in. do ustalania prawa do świadczeń socjalnych, ale wiele banków używa go także jako punktu wyjścia do zdolności kredytowej.
| Hektary przeliczeniowe | Dochód rocznie wg GUS | Dochód miesięcznie |
|---|---|---|
| 10 ha | 54 790 zł | 4 566 zł |
| 20 ha | 109 580 zł | 9 132 zł |
| 30 ha | 164 370 zł | 13 698 zł |
To dochód całego gospodarstwa, a nie jednej osoby. Jeśli gospodarstwo prowadzi małżeństwo, bank nie liczy go podwójnie.
Cztery sposoby liczenia dochodu
- Wskaźnik GUS w pełnej wysokości. Bank mnoży hektary przeliczeniowe przez dochód z 1 ha i odejmuje składki KRUS.
- Własny, niższy wskaźnik. Część banków przyjmuje tylko część wskaźnika GUS albo własne stawki zależne od rodzaju produkcji i regionu.
- Dochód z dokumentów sprzedaży. Bank sumuje faktury VAT RR, faktury VAT przy rolniku na zasadach ogólnych, umowy kontraktacyjne i wpływy na rachunek, a potem odejmuje koszty, które sam szacuje albo które wykażesz.
- Dopłaty jako dodatkowy dochód. Płatności bezpośrednie i obszarowe z ARiMR jedne banki doliczają, inne pomijają, bo zależą od przyszłych decyzji i przepisów.
Przy dużych, towarowych gospodarstwach z pełną rachunkowością część banków liczy dochód z ksiąg rolnych jak przy firmie. Banki spółdzielcze, które od lat obsługują rolników, mają zwykle najbardziej rozbudowane metodyki dla gospodarstw, ale nie oznacza to, że zawsze dadzą najwyższą kwotę.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Każdy bank liczy zdolność inaczej. Sprawdź, który da Ci najwięcej
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Przykład liczbowy: para z 20 ha przeliczeniowymi
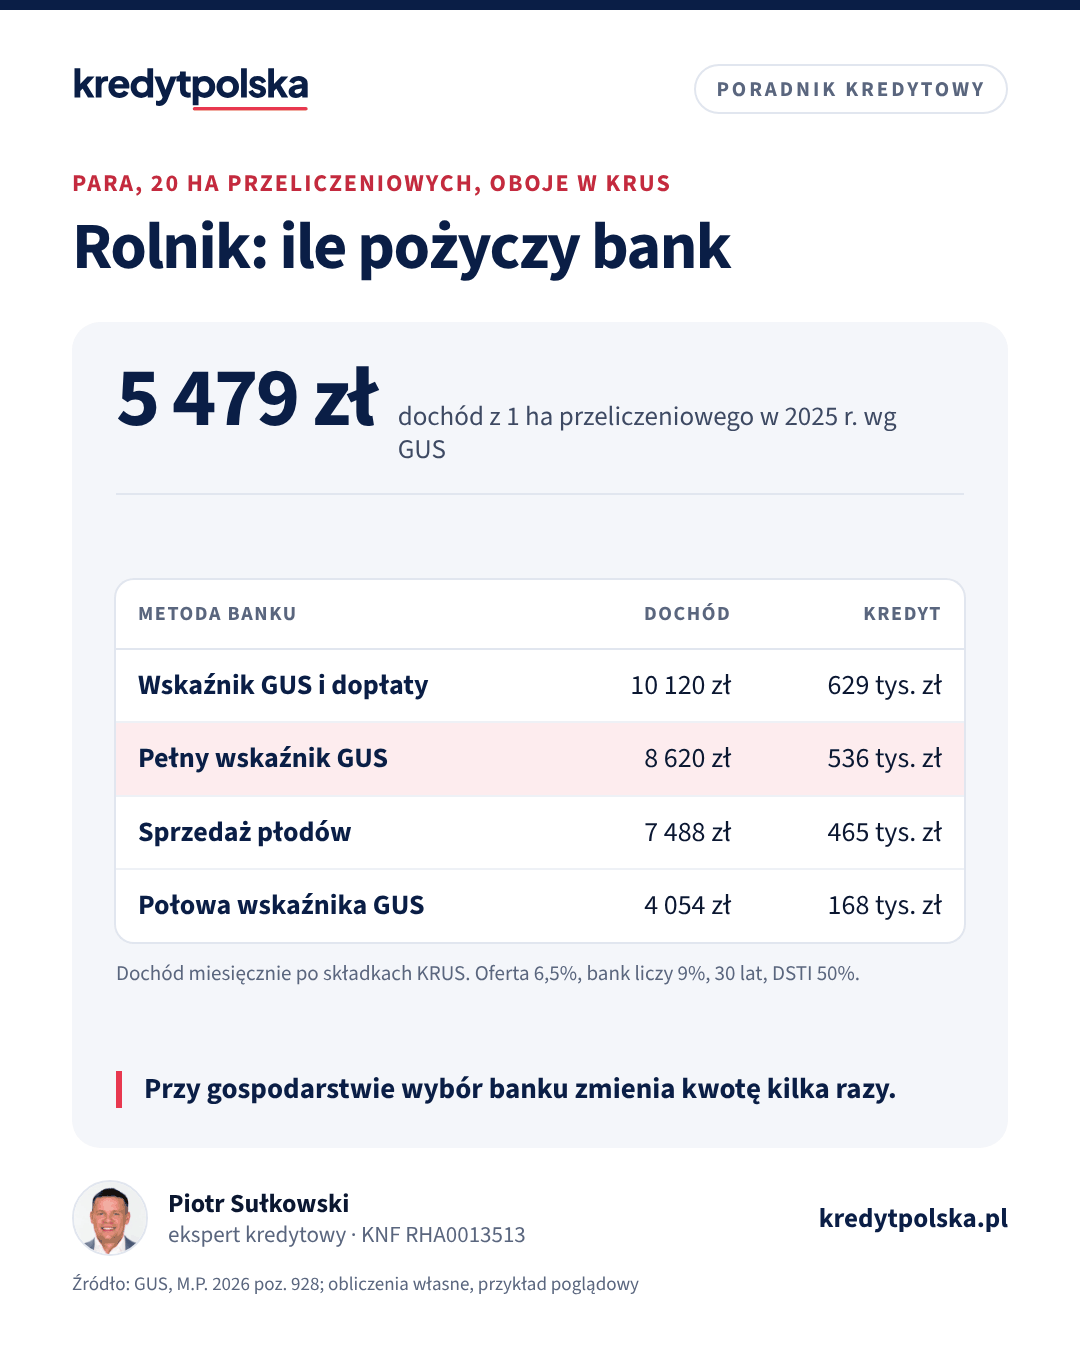
Małżeństwo prowadzi gospodarstwo o powierzchni 20 ha przeliczeniowych, oboje są ubezpieczeni w KRUS. W III kwartale 2026 r. podstawowa składka emerytalno-rentowa wynosiła 178 zł miesięcznie na osobę, a wypadkowa, chorobowa i macierzyńska 78 zł, czyli razem 512 zł miesięcznie dla dwojga. Dopłaty według decyzji ARiMR przyjmujemy na 18 000 zł rocznie, a dochód ze sprzedaży płodów po kosztach na 8 000 zł miesięcznie. Kredyt na 30 lat, oferta 6,5%, bank liczy ratę przy 9%, bez innych zobowiązań i bez dzieci:
| Metoda banku | Dochód miesięcznie po KRUS | Kredyt |
|---|---|---|
| Wskaźnik GUS i dopłaty | 10 120 zł | ok. 629 000 zł |
| Pełny wskaźnik GUS | 8 620 zł | ok. 536 000 zł |
| Sprzedaż płodów z faktur | 7 488 zł | ok. 465 000 zł |
| Połowa wskaźnika GUS | 4 054 zł | ok. 168 000 zł |
| Połowa wskaźnika GUS i dopłaty | 5 554 zł | ok. 345 000 zł |
Różnica między skrajnymi wynikami przekracza 460 000 zł. Połowa wskaźnika to przykład ostrożnej metody, nie stawka konkretnego banku. Własny wynik oszacujesz w kalkulatorze zdolności kredytowej, wpisując dochód po składkach KRUS, ale przy gospodarstwie realną kwotę pokaże dopiero porównanie metodyk kilku banków.
Działy specjalne i dodatkowe źródła dochodu
Działy specjalne produkcji rolnej, na przykład uprawy w szklarniach i tunelach foliowych, hodowla drobiu czy pieczarkarnie, podlegają podatkowi dochodowemu. Dochód ustala się z ksiąg albo według norm szacunkowych z załącznika do ustawy o PIT (deklaracja PIT-6). Bank liczy go wtedy z zeznania podatkowego, podobnie jak przy firmie, i zwykle wymaga dokumentów za rok lub dwa lata.
Wiele rodzin rolniczych ma też inne dochody: etat jednego z małżonków, najem, agroturystykę albo usługi rolnicze. Etat oznacza zwykle przejście tej osoby do ZUS, ale dla banku to najstabilniejszy dochód i często decyduje o kwocie. Dochód z najmu opisujemy w artykule o kredycie z dochodem z najmu, a wspólne zasady łączenia dochodów w tekście współkredytobiorca.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Kredyt hipoteczny na działalność gospodarczą: staż i dochód
Kredyt hipoteczny przy JDG: staż 12 lub 24 miesiące, jak bank liczy dochód przy skali, liniowym i ryczałcie, wpływ kosztów i amortyzacji, przykład.
Mieszkanie, dom, działka · 8 min
Kredyt na budowę domu: kosztorys, transze i harmonogram
Kredyt na budowę domu: kosztorys, pozwolenie lub zgłoszenie, działka jako wkład, transze i inspekcje, karencja i pułapka przekroczonego kosztorysu.
Mieszkanie, dom, działka · 8 min
Kredyt hipoteczny na działkę: wkład, MPZP, działka rolna
Kredyt na działkę budowlaną i rolną: ile wkładu wymagają banki, MPZP i warunki zabudowy po reformie, kredyt na działkę z budową i zakup ziemi rolnej.
Dokumenty rolnika do kredytu
- nakaz płatniczy podatku rolnego za bieżący rok, a w części banków za dwa lata, z potwierdzeniem zapłaty,
- zaświadczenie z urzędu gminy o powierzchni gospodarstwa w hektarach fizycznych i przeliczeniowych,
- zaświadczenie z KRUS o podleganiu ubezpieczeniu i niezaleganiu ze składkami,
- decyzja ARiMR o przyznaniu płatności za ostatni rok i wyciąg z ich wpływem,
- faktury VAT RR albo faktury sprzedaży, umowy kontraktacyjne i wyciągi z rachunku z 6–12 miesięcy,
- przy działach specjalnych: PIT za ostatni rok lub dwa,
- przy dzierżawie: umowy dzierżawy, bo bank sprawdza, czy ziemia będzie Twoja przez cały okres kredytu.
Część banków wymaga też oświadczenia o rodzaju produkcji i wielkości stada albo zasiewów. Pełną listę dla innych dochodów znajdziesz na stronie z listą dokumentów do kredytu.
Kredyt na dom na wsi i siedlisko
Rolnicy najczęściej biorą kredyt na budowę domu na własnym siedlisku albo na zakup domu w sąsiedztwie gospodarstwa. Bank wymaga, żeby nieruchomość pod hipoteką była samodzielnym przedmiotem obrotu: z dostępem do drogi, własną księgą wieczystą albo możliwością jej założenia i wyceną możliwą do porównania z rynkiem. Zabezpieczenie na całym gospodarstwie z gruntami ornymi jest możliwe, ale wycena takiej nieruchomości jest trudniejsza, a część banków go nie przyjmuje. Prostsze jest wydzielenie działki siedliskowej z domem.
Przy zakupie ziemi rolnej o powierzchni co najmniej 1 ha działa ustawa o kształtowaniu ustroju rolnego. Rolnik indywidualny może kupić taką nieruchomość, ale w określonych przypadkach przysługuje prawo pierwokupu Krajowemu Ośrodkowi Wsparcia Rolnictwa. Bank zapyta o to przy wycenie i umowie. Szczegóły zakupu działki opisujemy w artykule kredyt na działkę, a budowę w tekście kredyt na budowę domu.
Jak zwiększyć szanse rolnika na kredyt
- Sprzedawaj płody za fakturą i przelewem, a nie za gotówkę, której bank nie zobaczy.
- Płać podatek rolny i składki KRUS w terminie, bo zaległość zatrzymuje wniosek niezależnie od dochodu.
- Zbierz decyzje ARiMR za dwa lata, żeby pokazać, że dopłaty są regularne.
- Nie zaciągaj kredytów inwestycyjnych na maszyny tuż przed wnioskiem, bo ich raty obniżają zdolność, podobnie jak leasing.
- Poproś o porównanie metod liczenia dochodu w kilku bankach, także spółdzielczych.
Przedsiębiorców z innymi formami dochodu opisujemy na stronie kredyt hipoteczny dla przedsiębiorcy, a ekspertów, którzy pracują z gospodarstwami, znajdziesz w rankingu ekspertów kredytowych.
Według formy działalności
Najczęstsze pytania
Czy rolnik w KRUS dostanie kredyt hipoteczny?
Tak. Bank liczy dochód z gospodarstwa najczęściej z hektarów przeliczeniowych i wskaźnika GUS, z faktur za sprzedane płody albo z dopłat. Metoda zależy od banku, więc wynik w różnych bankach może różnić się kilkakrotnie.
Ile wynosi dochód z 1 ha przeliczeniowego?
Według obwieszczenia Prezesa GUS z 18 września 2026 r. przeciętny dochód z pracy w indywidualnym gospodarstwie rolnym z 1 ha przeliczeniowego wyniósł w 2025 r. 5 479 zł rocznie, czyli około 457 zł miesięcznie.
Czy bank liczy dopłaty bezpośrednie do dochodu?
Część banków dolicza płatności z ARiMR na podstawie decyzji za ostatni rok lub dwa, inne je pomijają. W przykładzie pary z 20 ha dopłaty 18 000 zł rocznie podnoszą zdolność o około 93 000 zł.
Jakie dokumenty przygotować jako rolnik?
Nakaz płatniczy podatku rolnego, zaświadczenie z gminy o hektarach przeliczeniowych, zaświadczenie z KRUS, decyzję ARiMR o płatnościach, faktury sprzedaży i wyciągi z rachunku, a przy działach specjalnych także PIT.
Czy dochód z działów specjalnych liczy się jak z gospodarstwa?
Nie. Działy specjalne produkcji rolnej podlegają podatkowi dochodowemu, więc bank liczy dochód z zeznania PIT, podobnie jak przy działalności gospodarczej.
Czy mogę dać w zabezpieczenie całe gospodarstwo?
Można, ale wycena gruntów ornych z zabudową jest trudniejsza i część banków takiego zabezpieczenia nie przyjmuje. Prostsze jest wydzielenie działki siedliskowej z domem z własną księgą wieczystą.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Obwieszczenie Prezesa GUS z 18 września 2026 r. w sprawie przeciętnego dochodu z pracy w indywidualnych gospodarstwach rolnych z 1 ha przeliczeniowego w 2025 r. (M.P. 2026 poz. 928)
- GUS: wysokość przeciętnego dochodu z pracy w indywidualnych gospodarstwach rolnych z 1 ha przeliczeniowego
- Ustawa z 15 listopada 1984 r. o podatku rolnym (ISAP)
- Ustawa z 20 grudnia 1990 r. o ubezpieczeniu społecznym rolników (ISAP)
- KRUS: składki na ubezpieczenie społeczne rolników
Pokaż wszystkie źródła (8)Zwiń listę źródeł
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.