
W skrócie
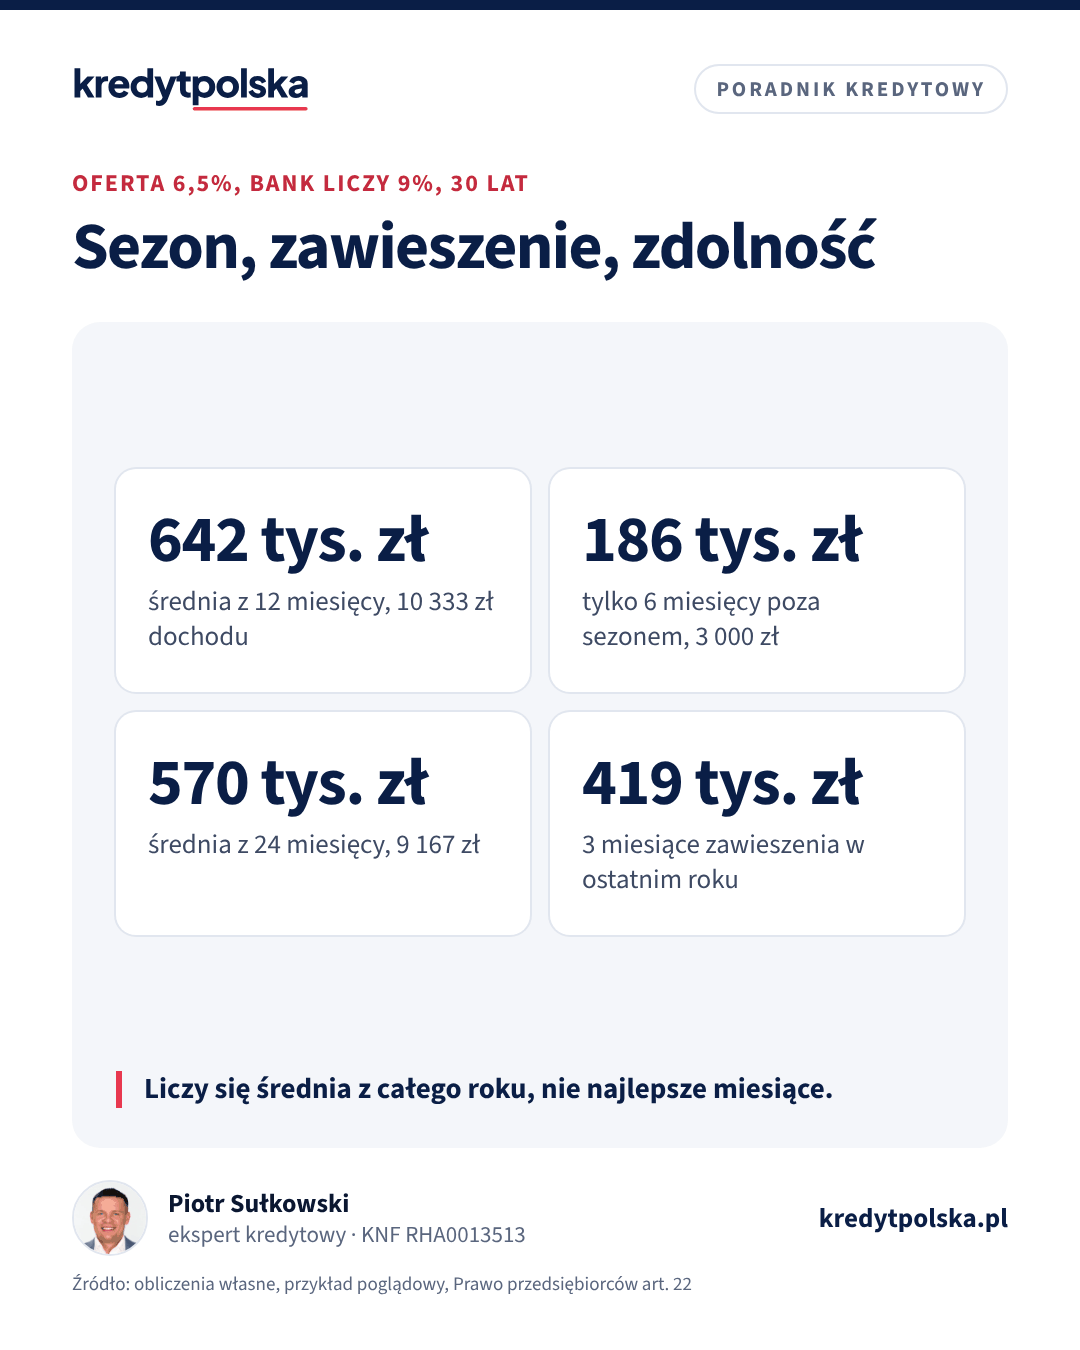
Działalność zawieszona w dniu wniosku nie daje dochodu do zdolności, a niedawne zawieszenie często sprawia, że bank liczy wymagany staż, zwykle 12 miesięcy, od wznowienia. Przy sezonowości bank powinien liczyć średnią z 12 lub 24 miesięcy, a nie z najlepszych albo najsłabszych miesięcy. W przykładzie firmy z dochodem 124 000 zł rocznie średnia z 12 miesięcy daje około 642 000 zł kredytu, a dochód z 6 miesięcy poza sezonem tylko około 186 000 zł.
Ten tekst jest dla przedsiębiorców, których firma nie pracuje równo przez cały rok: właścicieli pensjonatów i wypożyczalni nad morzem i w górach, firm budowlanych i ogrodniczych, a także osób, które zawiesiły działalność na czas urlopu rodzicielskiego, choroby albo przerwy w zleceniach. Wyjaśniamy, jak bank traktuje zawieszenie w CEIDG, jak liczy dochód sezonowy i kiedy złożyć wniosek. Ogólne zasady opisujemy w artykule kredyt na działalność gospodarczą, a firmy z krótkim stażem w tekście kredyt dla młodej firmy.
Zawieszenie działalności w przepisach
Przedsiębiorca wpisany do CEIDG, który nie zatrudnia pracowników, może zawiesić działalność na czas nieokreślony albo określony, nie krótszy niż 30 dni (art. 22 ustawy Prawo przedsiębiorców). Zawieszenie zgłasza się wnioskiem w CEIDG, a wznowienie tak samo albo automatycznie po upływie okresu podanego we wniosku. W czasie zawieszenia nie można wykonywać działalności i osiągać z niej bieżących przychodów, można natomiast m.in. przyjmować należności powstałe wcześniej. Nie płaci się wtedy składek społecznych ani zdrowotnej z tytułu firmy.
Dla banku zawieszenie to przerwa w dochodzie, widoczna w CEIDG razem z datami. Bank sprawdza historię wpisu, więc ukrycie przerwy nie jest możliwe.
Do kiedy bank nie liczy dochodu po zawieszeniu
- Działalność zawieszona w dniu wniosku: dochodu z niej bank nie przyjmie. Trzeba najpierw wznowić działalność.
- Zawieszenie w ostatnich 12 miesiącach: część banków liczy wymagany staż, zwykle 12 miesięcy, od dnia wznowienia. Inne akceptują krótką przerwę, jeśli dochód przed nią i po niej jest stabilny, ale liczą średnią z 12 miesięcy, w której miesiące zawieszenia mają zerowy dochód.
- Zawieszenie sprzed kilku lat: zwykle nie przeszkadza, jeśli później firma działała bez przerw przez okres wymagany przez bank.
- Zawieszenie na czas urlopu macierzyńskiego lub rodzicielskiego: bank może liczyć zasiłek z ZUS, ale nie dochód z firmy, co opisujemy w artykule kredyt na urlopie macierzyńskim.
Przykład poglądowy: firma z dochodem 9 000 zł netto miesięcznie była zawieszona przez 3 z ostatnich 12 miesięcy. Bank, który akceptuje przerwę i liczy średnią z 12 miesięcy, przyjmie 6 750 zł i policzy około 419 000 zł kredytu. Bez zawieszenia byłoby to około 559 000 zł. Bank, który liczy staż od wznowienia, odmówi do czasu, aż minie 12 miesięcy od wznowienia. Singiel, 30 lat, oferta 6,5%, bank liczy ratę przy 9%, DSTI 50%.
Policz to sam
Ile pożyczy Ci bank
-
Sprawdź swoją zdolność
około, kredyt na 30 lat
Szacunek bez innych kredytów i limitów na kartach. Bank liczy ratę przy oprocentowaniu wyższym o 2,5 p.p. (8,38%), a rata może zająć do 40% dochodu, przy wyższych dochodach do 50%. Wynik poglądowy, nie jest decyzją kredytową.
Pełny kalkulator: zobowiązania, limity kart i rodzaj oprocentowania →
Przydatne też: Kalkulator „500 zł więcej” · Kalkulator raty
Sezonowość: jak bank liczy dochód
Pensjonat zarabia latem, firma budowlana od wiosny do jesieni, sklep z artykułami świątecznymi w grudniu. Bank ocenia ich dochód na tle całego roku. Najczęściej liczy średnią z ostatnich 12 miesięcy albo z poprzedniego zamkniętego roku, a przy wahaniach część banków bierze średnią z 24 miesięcy. Zasada ostrożności działa w obie strony: bank nie przyjmie dochodu z najlepszego kwartału, ale nie powinien też liczyć zdolności tylko z najsłabszych miesięcy, jeśli dokumentujesz cały rok.
Przykład: pensjonat nad morzem
Właściciel pensjonatu ma dochód netto 25 000 zł miesięcznie w czterech miesiącach sezonu i 3 000 zł w pozostałych ośmiu. Rocznie daje to 124 000 zł. W poprzednim roku, gorszym, zarobił 96 000 zł. Singiel, kredyt na 30 lat, oferta 6,5%, bank liczy ratę przy 9%, DSTI 50%:
| Jak bank liczy dochód | Dochód miesięcznie | Kredyt |
|---|---|---|
| Średnia z ostatnich 12 miesięcy | 10 333 zł | ok. 642 000 zł |
| Średnia z 24 miesięcy | 9 167 zł | ok. 570 000 zł |
| Tylko ostatnie 6 miesięcy poza sezonem | 3 000 zł | ok. 186 000 zł |
Trzeci wiersz pokazuje, co się dzieje, gdy bank albo wniosek źle dobierze okres. Przy dochodzie sezonowym zadbaj, żeby bank liczył z pełnego roku, i dołącz dokumenty, które to umożliwią: PIT za ostatni rok, KPiR za bieżący i wyciągi z 12 miesięcy. Złożenie wniosku w szczycie sezonu zwykle nie podnosi zdolności, bo bank i tak uśrednia, ale ułatwia pokazanie, że sezon jest w toku i przychody wpływają zgodnie z planem.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Każdy bank liczy zdolność inaczej. Sprawdź, który da Ci najwięcej
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Budowlanka i inne branże zależne od pogody
Firmy budowlane mają dodatkowe ryzyko w oczach banku: zależność od kilku dużych zleceń, płatności po odbiorach i przestoje zimą. Część banków przy takich branżach wymaga 24 miesięcy działalności albo stosuje ostrożniejsze wskaźniki. Pomaga portfel podpisanych umów na kolejny sezon, regularne wpływy od kilku zleceniodawców i brak zaległości w ZUS i urzędzie skarbowym. Jeśli firma rozlicza się ryczałtem, bank dodatkowo szacuje koszty, co opisujemy w artykule o kredycie na ryczałcie. Przy podatku liniowym i skali podatkowej liczy się dochód z KPiR, o czym piszemy w tekście kredyt przy KPiR.
Najem krótkoterminowy i agroturystyka
Osobny przypadek to dochód z wynajmu apartamentów turystycznych i pokoi gościnnych. Jeśli prowadzisz go w ramach działalności gospodarczej, bank liczy go jak każdą firmę sezonową: z PIT i KPiR albo z ewidencji przychodów przy ryczałcie. Jeśli to najem prywatny opodatkowany ryczałtem, bank ocenia umowy, wpływy i obłożenie, często ostrożniej niż przy najmie długoterminowym, bo przychód zależy od sezonu i platform rezerwacyjnych. Agroturystyka prowadzona przez rolnika w ramach gospodarstwa, w granicach przewidzianych w ustawie o PIT, może być zwolniona z podatku, więc bank nie zobaczy jej w zeznaniu i oprze się na wyciągach i rezerwacjach. Zasady dla rolników opisujemy w artykule kredyt dla rolnika.
We wszystkich tych przypadkach bank chętniej uznaje dochód, który ma historię co najmniej dwóch sezonów. Jeden udany sezon to dla niego za mało, żeby przyjąć, że następny będzie podobny. Pomagają dokumenty, które pokazują, że popyt jest stały: zestawienie obłożenia z kilku lat, rezerwacje na kolejny sezon, umowy z biurami podróży albo stałe zlecenia od tych samych klientów. Przy wyższej kwocie kredytu bank może też sprawdzić, czy rata zmieści się w budżecie w najsłabszych miesiącach, dlatego oszczędności na rachunku po sezonie są dodatkowym argumentem.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Kredyt hipoteczny na działalność gospodarczą: staż i dochód
Kredyt hipoteczny przy JDG: staż 12 lub 24 miesiące, jak bank liczy dochód przy skali, liniowym i ryczałcie, wpływ kosztów i amortyzacji, przykład.
Ten sam dział · 7 min
Kredyt hipoteczny dla młodej firmy: działalność krócej niż 12 miesięcy
Czy dostaniesz kredyt hipoteczny, gdy firma działa krócej niż rok: 6 miesięcy przy kontynuacji zawodu, przejście z etatu na B2B, współkredytobiorca i przykład.
Ten sam dział · 8 min
Kredyt hipoteczny przy firmie ze stratą lub niskim dochodem
Firma ze stratą albo niskim dochodem w PIT a kredyt hipoteczny: jak optymalizacja podatkowa obniża zdolność, amortyzacja, leasing i co zrobić rok przed wnioskiem.
Zawieszać firmę poza sezonem czy nie
Część właścicieli firm sezonowych zawiesza działalność zimą, żeby nie płacić składek. Przy planach kredytowych to zwykle zły pomysł. Oszczędność na składkach przez kilka miesięcy jest niewielka w porównaniu z ryzykiem, że bank uzna przerwę za brak ciągłości i każe czekać 12 miesięcy od wznowienia. Jeśli kupujesz mieszkanie w ciągu dwóch lat, prowadź firmę bez zawieszeń, nawet z niskim dochodem poza sezonem. Sposób, w jaki bank liczy firmę z niskim dochodem, opisujemy w artykule firma ze stratą lub niskim dochodem.
Dokumenty przy działalności sezonowej
- wydruk z CEIDG z historią wpisu, w tym datami zawieszenia i wznowienia,
- PIT za ostatni rok, a w części banków za dwa lata,
- KPiR albo ewidencja przychodów za bieżący rok, z podziałem na miesiące,
- wyciągi z rachunku firmowego z 12 miesięcy,
- zaświadczenia albo oświadczenia o niezaleganiu z ZUS i podatkami,
- przy branżach projektowych: umowy i zlecenia na kolejny sezon.
Jak zaplanować wniosek
- Sprawdź w CEIDG, czy w ostatnich 12–24 miesiącach nie było zawieszenia.
- Jeśli było, policz, kiedy minie 12 miesięcy od wznowienia, i zaplanuj wniosek po tej dacie albo wybierz bank, który akceptuje krótką przerwę.
- Przygotuj zestawienie dochodu miesiąc po miesiącu z ostatnich dwóch lat.
- Rozważ współkredytobiorcę ze stałym dochodem, co wyrównuje sezonowe wahania.
- Porównaj banki, zanim złożysz wniosek, bo przy sezonowości metoda liczenia zmienia kwotę o setki tysięcy złotych.
Orientacyjną kwotę policzysz w kalkulatorze zdolności kredytowej, wpisując średni miesięczny dochód z roku. Więcej o kredycie dla firm znajdziesz na stronie kredyt hipoteczny dla przedsiębiorcy.
Według formy działalności
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy dostanę kredyt hipoteczny przy zawieszonej działalności?
Nie z dochodu tej działalności. Dopóki firma jest zawieszona, bank nie uzna z niej dochodu. Trzeba ją wznowić, a część banków liczy potem wymagany staż, zwykle 12 miesięcy, od dnia wznowienia.
Na jak długo można zawiesić działalność?
Przedsiębiorca w CEIDG, który nie zatrudnia pracowników, może zawiesić działalność na czas nieokreślony albo określony, nie krótszy niż 30 dni (art. 22 Prawa przedsiębiorców).
Czy zawieszenie sprzed kilku lat przeszkadza w kredycie?
Zwykle nie, jeśli od wznowienia firma działała bez przerw przez okres wymagany przez bank, najczęściej 12, a w części banków 24 miesiące.
Jak bank liczy dochód z działalności sezonowej?
Najczęściej jako średnią z ostatnich 12 miesięcy albo z poprzedniego roku, a przy dużych wahaniach z 24 miesięcy. W przykładzie pensjonatu średnia z 12 miesięcy to 10 333 zł, a z 24 miesięcy 9 167 zł.
Czy opłaca się złożyć wniosek w sezonie?
Zwykle nie podnosi to zdolności, bo bank uśrednia dochód z całego roku. Ułatwia za to pokazanie, że przychody w bieżącym sezonie wpływają zgodnie z planem.
Czy zawieszać firmę zimą, gdy planuję kredyt?
Raczej nie. Oszczędność na składkach jest niewielka, a bank może uznać przerwę za brak ciągłości i liczyć staż od wznowienia.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 6 marca 2018 r. Prawo przedsiębiorców (ISAP)
- Biznes.gov.pl: zawieszenie i wznowienie działalności w CEIDG
- ZUS: składki na ubezpieczenia społeczne i zdrowotne przedsiębiorców
- Ustawa z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (ISAP)
- KNF, Rekomendacja S
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.