
W skrócie
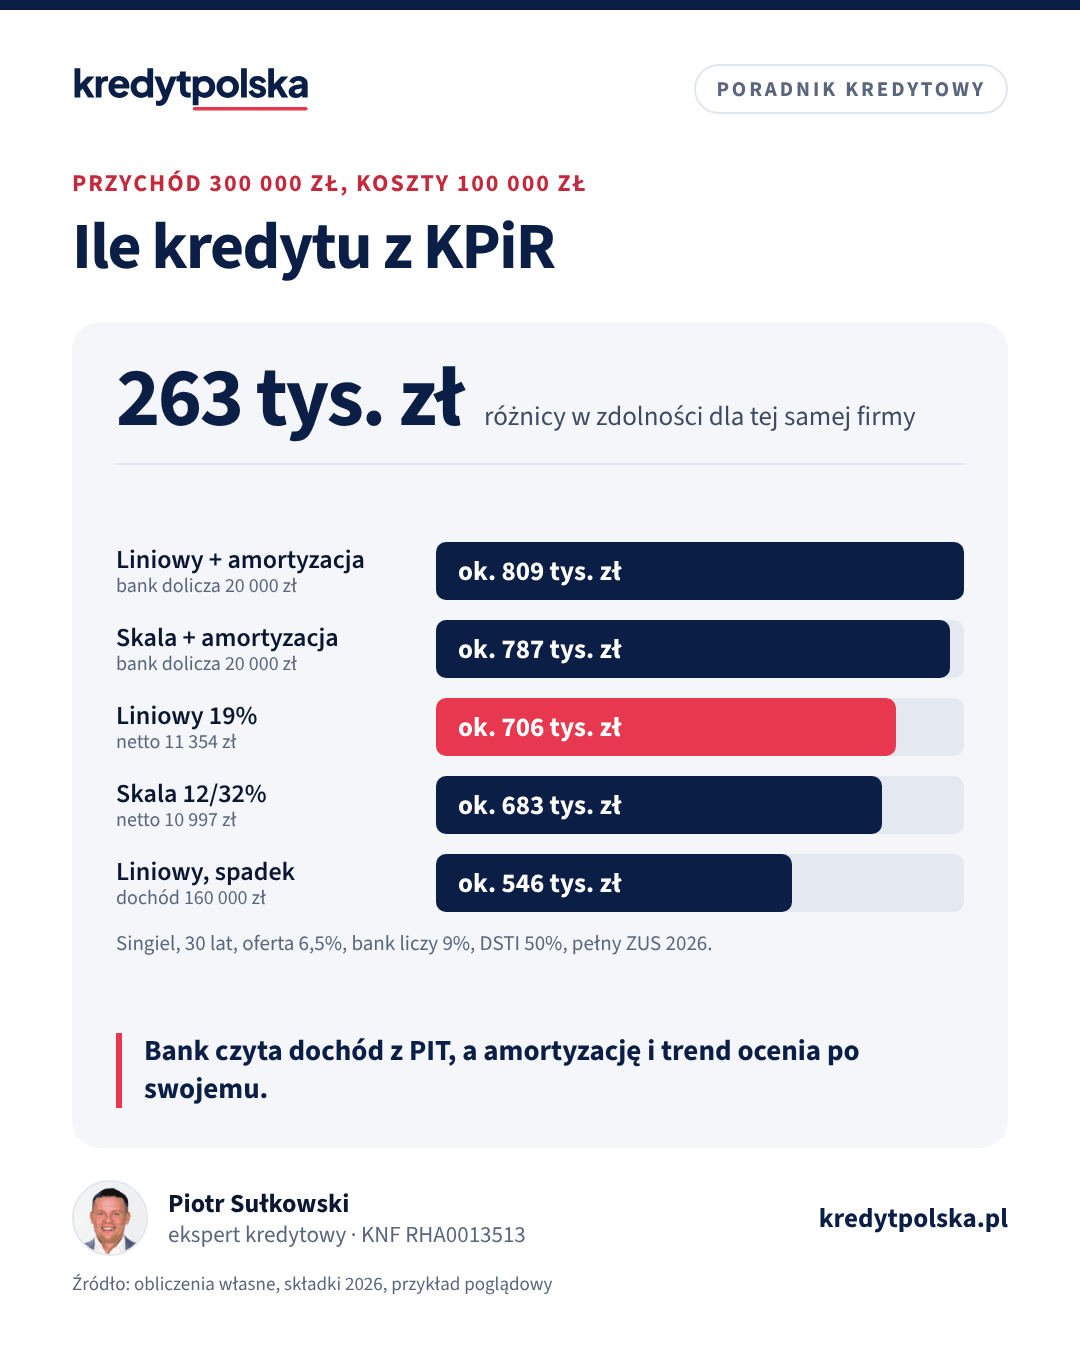
Przy KPiR bank zaczyna od dochodu z PIT-36 albo PIT-36L, odejmuje podatek, składki społeczne i składkę zdrowotną (9% na skali, 4,9% na liniowym, w 2026 r. nie mniej niż 432,54 zł miesięcznie) i dzieli wynik przez 12. W przykładzie z przychodem 300 000 zł i kosztami 100 000 zł przedsiębiorca ma około 11 000 zł netto miesięcznie na skali i 11 354 zł na liniowym, co daje 683 000–706 000 zł kredytu. Bank, który dolicza amortyzację, da nawet około 809 000 zł, a przy spadku dochodu w bieżącym roku zdolność spada do około 546 000 zł.
Ten tekst jest dla osób prowadzących działalność na skali podatkowej albo podatku liniowym, które rozliczają się przez księgę przychodów i rozchodów. Pokazujemy krok po kroku, jak z przychodu i kosztów w KPiR powstaje kwota, którą bank wpisze do wyliczeń, ile kosztują w 2026 r. składki i podatek i jak bank traktuje amortyzację oraz zmiany dochodu. Ogólne zasady dla firm, w tym wymagany staż, opisujemy w tekście kredyt na działalność gospodarczą, a przegląd sytuacji przedsiębiorców na stronie kredyt hipoteczny dla przedsiębiorcy. Ryczałt ma osobne zasady, opisane w artykule kredyt na ryczałcie.
Od przychodu do dochodu, który widzi bank
- Przychód z KPiR, bez VAT.
- Minus koszty uzyskania przychodu, w tym amortyzacja środków trwałych. Wynik to dochód z działalności, który wykazujesz w PIT-36 albo PIT-36L.
- Minus składki społeczne, które odliczasz od dochodu.
- Minus składka zdrowotna, liczona od dochodu.
- Minus podatek według skali albo 19%.
- Podzielone przez 12. Ta kwota to dochód netto, od którego bank liczy limit DSTI i odejmuje koszty utrzymania.
Bank bierze dane z zeznania za ostatni zamknięty rok i z KPiR za bieżący rok. Część banków liczy też średnią z 2 lat albo ostatnich 12 miesięcy. Jak działają limit DSTI i bufor stopy, opisujemy w artykule Rekomendacja S: bufor stopy i DSTI.
Policz to sam
Ile pożyczy Ci bank
-
Sprawdź swoją zdolność
około, kredyt na 30 lat
Szacunek bez innych kredytów i limitów na kartach. Bank liczy ratę przy oprocentowaniu wyższym o 2,5 p.p. (8,38%), a rata może zająć do 40% dochodu, przy wyższych dochodach do 50%. Wynik poglądowy, nie jest decyzją kredytową.
Pełny kalkulator: zobowiązania, limity kart i rodzaj oprocentowania →
Przydatne też: Kalkulator „500 zł więcej” · Kalkulator raty
Składki i podatek w 2026 roku
- Składki społeczne przy pełnym ZUS z dobrowolnym chorobowym: 1 926,76 zł miesięcznie, czyli około 23 121 zł rocznie. Odliczasz je od dochodu.
- Składka zdrowotna na skali: 9% dochodu pomniejszonego o składki społeczne. Nie odliczysz jej od podatku ani od dochodu.
- Składka zdrowotna na liniowym: 4,9% tej samej podstawy. Możesz ją odliczyć od dochodu albo zaliczyć do kosztów, w 2026 r. do 14 100 zł rocznie.
- Minimum: od 1 lutego 2026 r. składka zdrowotna na skali i liniowym nie może być niższa niż 432,54 zł miesięcznie, czyli 9% od minimalnego wynagrodzenia 4 806 zł.
- Podatek na skali: 12% minus 3 600 zł kwoty zmniejszającej do 120 000 zł podstawy, powyżej 32%. Podatek liniowy: 19% bez kwoty wolnej.
Zasady składki zdrowotnej określa ustawa o świadczeniach opieki zdrowotnej finansowanych ze środków publicznych. Projekt obniżenia składki dla przedsiębiorców od 2026 r. nie wszedł w życie, więc obowiązują stawki opisane wyżej. Kwoty sprawdzisz w każdym roku na stronie ZUS.
Jeśli płacisz preferencyjne składki społeczne albo korzystasz z małego ZUS plus, Twój dochód netto jest wyższy niż w przykładzie poniżej. Część banków przyjmuje go bez zmian, ale część przelicza dochód tak, jakbyś płacił pełne składki, zwłaszcza gdy ulga kończy się w ciągu kilku miesięcy od wniosku. Przy porównaniu banków zapytaj więc nie tylko o metodę liczenia dochodu, ale też o to, jakie składki bank odejmie. Różnica między preferencyjnym a pełnym ZUS to kilkaset do ponad tysiąca złotych miesięcznie, a każde 100 zł miesięcznie to około 12 400 zł kredytu przy limicie DSTI 50%.
Przykład policzony: skala i liniowy
Firma usługowa ma przychód 300 000 zł rocznie, czyli 25 000 zł miesięcznie, i koszty 100 000 zł, w tym 20 000 zł amortyzacji samochodu i sprzętu. Dochód z KPiR wynosi 200 000 zł. Właściciel płaci pełny ZUS. Kredyt na 30 lat, oferta 6,5%, bank liczy ratę przy 9%, jedna osoba bez innych zobowiązań:
| Pozycja, rocznie | Skala 12/32% | Liniowy 19% |
|---|---|---|
| Dochód z KPiR | 200 000 zł | 200 000 zł |
| Składki społeczne | 23 121 zł | 23 121 zł |
| Składka zdrowotna | 15 919 zł | 8 667 zł |
| Podatek | 29 001 zł | 31 960 zł |
| Dochód netto | 131 959 zł | 136 252 zł |
| Netto miesięcznie | 10 997 zł | 11 354 zł |
| Kredyt, DSTI 50% | ok. 683 000 zł | ok. 706 000 zł |
Na skali podstawa opodatkowania wynosi około 176 900 zł, więc część dochodu wpada w drugi próg 32%. Podatek liniowy jest wyższy, ale składka zdrowotna dużo niższa i częściowo odliczana, dlatego netto wychodzi o około 360 zł miesięcznie więcej. Przy niższych dochodach, poniżej pierwszego progu, skala zwykle wypada lepiej. Wybór formy opodatkowania to decyzja podatkowa na cały rok, ale ma też skutek kredytowy, który warto policzyć przed złożeniem oświadczenia. Wynik dla innych kwot sprawdzisz w kalkulatorze zdolności kredytowej.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Każdy bank liczy zdolność inaczej. Sprawdź, który da Ci najwięcej
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Amortyzacja: koszt, którego nie płacisz co miesiąc
Amortyzacja obniża dochód w KPiR, ale nie oznacza bieżącego wydatku: samochód czy maszynę kupiłeś wcześniej. Dlatego część banków dolicza ją z powrotem do dochodu, w całości albo w części, a inne trzymają się kwoty z zeznania. W przykładzie doliczenie 20 000 zł amortyzacji podnosi netto o około 1 667 zł miesięcznie, do 12 664 zł na skali i 13 021 zł na liniowym. Zdolność rośnie do około 787 000 zł na skali i 809 000 zł na liniowym, czyli o ponad 100 000 zł. Między najkorzystniejszym wariantem a liniowym przy spadku dochodu, opisanym niżej, różnica sięga około 263 000 zł. Bank poprosi wtedy o ewidencję środków trwałych i tabelę amortyzacji.
Inaczej jest z leasingiem. Raty leasingu operacyjnego są w kosztach, a część banków dodatkowo dolicza je jako zobowiązanie. Zasady opisujemy w artykule leasing a kredyt hipoteczny.
Dochód rosnący i spadający
Bank patrzy na kierunek zmian. Typowe podejścia, zależne od banku:
- Spadek dochodu: bank bierze niższą wartość z ostatniego roku i bieżącego okresu. Jeśli w przykładzie za 9 miesięcy bieżącego roku dochód wynosi 120 000 zł, czyli 160 000 zł w skali roku, netto spada do 8 787 zł na liniowym i 9 030 zł na skali, a zdolność do około 546 000 i 561 000 zł.
- Wzrost dochodu: część banków liczy tylko zamknięty rok, część średnią, a nieliczne bieżące wyniki. Jeśli rok wcześniej dochód wynosił 140 000 zł, a teraz 200 000 zł, na liniowym bank liczący poprzedni rok przyjmie 7 503 zł netto i około 466 000 zł kredytu, a bank liczący średnią 9 429 zł i około 586 000 zł.
- Strata albo bardzo niski dochód w ostatnim roku zwykle wyklucza dochód z firmy, co opisujemy w tekście firma ze stratą lub niskim dochodem.
Przy działalności sezonowej bank powinien liczyć cały rok, a nie najlepsze miesiące. Szczegóły w artykule zawieszona lub sezonowa działalność.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Kredyt hipoteczny na działalność gospodarczą: staż i dochód
Kredyt hipoteczny przy JDG: staż 12 lub 24 miesiące, jak bank liczy dochód przy skali, liniowym i ryczałcie, wpływ kosztów i amortyzacji, przykład.
Ten sam dział · 7 min
Kredyt hipoteczny na ryczałcie: jak bank liczy dochód z przychodu
Kredyt hipoteczny przy ryczałcie i karcie podatkowej: trzy metody liczenia dochodu, wpływ stawki 8,5–17%, wymagany staż, dokumenty i przykład z liczbami.
Ten sam dział · 7 min
Rekomendacja S KNF: bufor stopy, DSTI, LTV i okres kredytu
Co Rekomendacja S KNF oznacza dla kredytobiorcy: bufor 2,5 pkt proc. przy stopie zmiennej, DSTI 40% i 50%, LTV 80–90%, okres do 35 lat, stała stopa a zdolność.
Co bank czyta w KPiR i PIT
- PIT-36 albo PIT-36L za ostatni rok, w części banków za dwa lata, z potwierdzeniem złożenia (UPO),
- KPiR albo jej podsumowanie za bieżący rok, z przychodem, kosztami i dochodem narastająco,
- dowody zapłaty zaliczek na podatek, czasem wydruk z e-Urzędu Skarbowego,
- zaświadczenia o niezaleganiu z ZUS i urzędu skarbowego albo oświadczenie, zależnie od banku,
- ewidencję środków trwałych, jeśli prosisz o doliczenie amortyzacji,
- wyciągi z rachunku firmowego z 6–12 miesięcy.
Bank porówna dochód z KPiR z zaliczkami i wpływami na rachunek. Przy handlu ważny jest remanent: duża różnica w stanie towaru na koniec roku zmienia dochód i bank może o nią zapytać. Pełną listę dokumentów opisujemy w artykule dokumenty do kredytu hipotecznego.
Jak podnieść zdolność przy KPiR
- W roku przed wnioskiem nie przyspieszaj kosztów: duży zakup do firmy obniży podatek, ale też zdolność, często o kilkukrotność oszczędności podatkowej.
- Przed wyborem formy opodatkowania na kolejny rok policz netto na skali i liniowym.
- Szukaj banku, który dolicza amortyzację, jeśli masz duże odpisy.
- Płać zaliczki i ZUS w terminie.
- Poproś eksperta kredytowego o porównanie metod kilku banków na Twoich liczbach.
Pozostałe teksty z tej serii: spółka cywilna, wspólnik spółki jawnej, partnerskiej i komandytowej, młoda firma i kredyt dla rolnika.
Według formy działalności
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Jak bank liczy dochód z KPiR?
Bierze dochód z PIT-36 albo PIT-36L za ostatni rok i z KPiR za bieżący rok, odejmuje podatek, składki społeczne i zdrowotną, a wynik dzieli przez 12. Przy spadku dochodu zwykle przyjmuje niższą wartość.
Ile wynosi składka zdrowotna na skali i liniowym w 2026 r.?
Na skali 9%, a na liniowym 4,9% dochodu pomniejszonego o składki społeczne, w obu przypadkach od lutego 2026 r. nie mniej niż 432,54 zł miesięcznie. Na liniowym można ją odliczyć do 14 100 zł rocznie.
Skala czy liniowy: co daje wyższą zdolność?
To zależy od dochodu. W przykładzie z dochodem 200 000 zł rocznie liniowy daje około 11 354 zł netto i 706 000 zł kredytu, a skala 10 997 zł i 683 000 zł. Przy niższych dochodach skala zwykle wypada lepiej.
Czy bank dolicza amortyzację do dochodu?
Część banków tak, w całości albo w części, bo amortyzacja nie jest bieżącym wydatkiem. W przykładzie doliczenie 20 000 zł amortyzacji podnosi zdolność o ponad 100 000 zł.
Co, jeśli dochód w tym roku spadł?
Większość banków weźmie niższą wartość z ostatniego roku i bieżącego okresu. W przykładzie spadek dochodu z 200 000 do 160 000 zł rocznie obniża zdolność na liniowym z około 706 000 do 546 000 zł.
Czy bank uwzględni rosnący dochód?
Nie zawsze. Część banków liczy tylko zamknięty rok z PIT, część średnią z dwóch lat. Wyższy bieżący dochód pomoże najbardziej w banku, który bierze ostatnie 12 miesięcy.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (ISAP)
- Ustawa z 27 sierpnia 2004 r. o świadczeniach opieki zdrowotnej finansowanych ze środków publicznych (ISAP)
- ZUS: składki na ubezpieczenia społeczne i zdrowotne przedsiębiorców
- Biznes.gov.pl: jaki PIT dla firmy, wybór formy opodatkowania
- Ministerstwo Finansów: podatki.gov.pl
Pokaż wszystkie źródła (6)Zwiń listę źródeł
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.