
W skrócie
Wspólnik spółki z o.o. może pokazać bankowi trzy rodzaje dochodu: wynagrodzenie z umowy o pracę lub z powołania do zarządu, dywidendę i rzadziej inne wypłaty. Dywidendę banki liczą zwykle jako średnią z 1–2 lat po podatku 19% i często tylko wtedy, gdy była wypłacana regularnie. W przykładzie z pensją 3 500 zł netto i dywidendą 120 000 zł brutto zdolność rośnie z około 217 000 zł do 595 000–721 000 zł, zależnie od tego, jak bank uśredni dywidendę.
Właściciel spółki z ograniczoną odpowiedzialnością często zarabia sporo, ale na papierze ma niską pensję. To normalne: część pieniędzy wypłaca jako dywidendę, część zostawia w firmie. Bank patrzy jednak tylko na to, co trafia do Ciebie jako osoby fizycznej i da się udokumentować. W tym artykule wyjaśniamy, jak banki liczą dochód wspólnika i członka zarządu, czego wymagają od samej spółki i jak przygotować się do wniosku. Jednoosobową działalność opisujemy osobno w artykule kredyt na działalność gospodarczą.
Skąd wspólnik ma dochód
- Umowa o pracę ze spółką. Bank traktuje ją jak zwykły etat, ale wie, że wspólnik sam ustala sobie pensję, więc i tak sprawdza kondycję spółki.
- Wynagrodzenie z powołania do zarządu. To przychód z działalności wykonywanej osobiście (art. 13 pkt 7 ustawy o PIT). Od 2022 r. pobiera się od niego składkę zdrowotną. Bank liczy je z PIT-11 i wyciągów.
- Umowa zlecenia albo kontrakt menedżerski. Ocena zależy od banku, zwykle jak przy zleceniu, co opisujemy w artykule kredyt na umowę zlecenie.
- Dywidenda. Wypłata zysku na podstawie uchwały wspólników, opodatkowana 19% podatkiem, który pobiera spółka (art. 30a ust. 1 pkt 4 ustawy o PIT).
Wspólnik jednoosobowej spółki z o.o. podlega ponadto ubezpieczeniom społecznym jak osoba prowadząca działalność (art. 8 ust. 6 pkt 4 ustawy o systemie ubezpieczeń społecznych) i płaci składki sam. Bank odejmuje je od dochodu albo sprawdza zaświadczenie z ZUS o niezaleganiu.
Policz to sam
Ile pożyczy Ci bank
-
Sprawdź swoją zdolność
około, kredyt na 30 lat
Szacunek bez innych kredytów i limitów na kartach. Bank liczy ratę przy oprocentowaniu wyższym o 2,5 p.p. (8,38%), a rata może zająć do 40% dochodu, przy wyższych dochodach do 50%. Wynik poglądowy, nie jest decyzją kredytową.
Pełny kalkulator: zobowiązania, limity kart i rodzaj oprocentowania →
Przydatne też: Kalkulator „500 zł więcej” · Kalkulator raty
Jak bank liczy dywidendę
Dywidenda nie jest stałym dochodem. Zależy od zysku, który może się zmienić, i od decyzji wspólników. Dlatego banki stosują ostrożne zasady, różne w zależności od banku:
- liczą średnią z ostatnich 1–2 lat, po podatku, podzieloną na 12 miesięcy,
- wymagają, żeby dywidenda była wypłacana co najmniej dwa razy albo przez kilka lat,
- sprawdzają, czy wypłata nie przekracza zysku i czy w spółce zostają środki na działalność,
- część banków uznaje tylko część dywidendy albo jej nie liczy, gdy spółka działa krócej niż 2 lata.
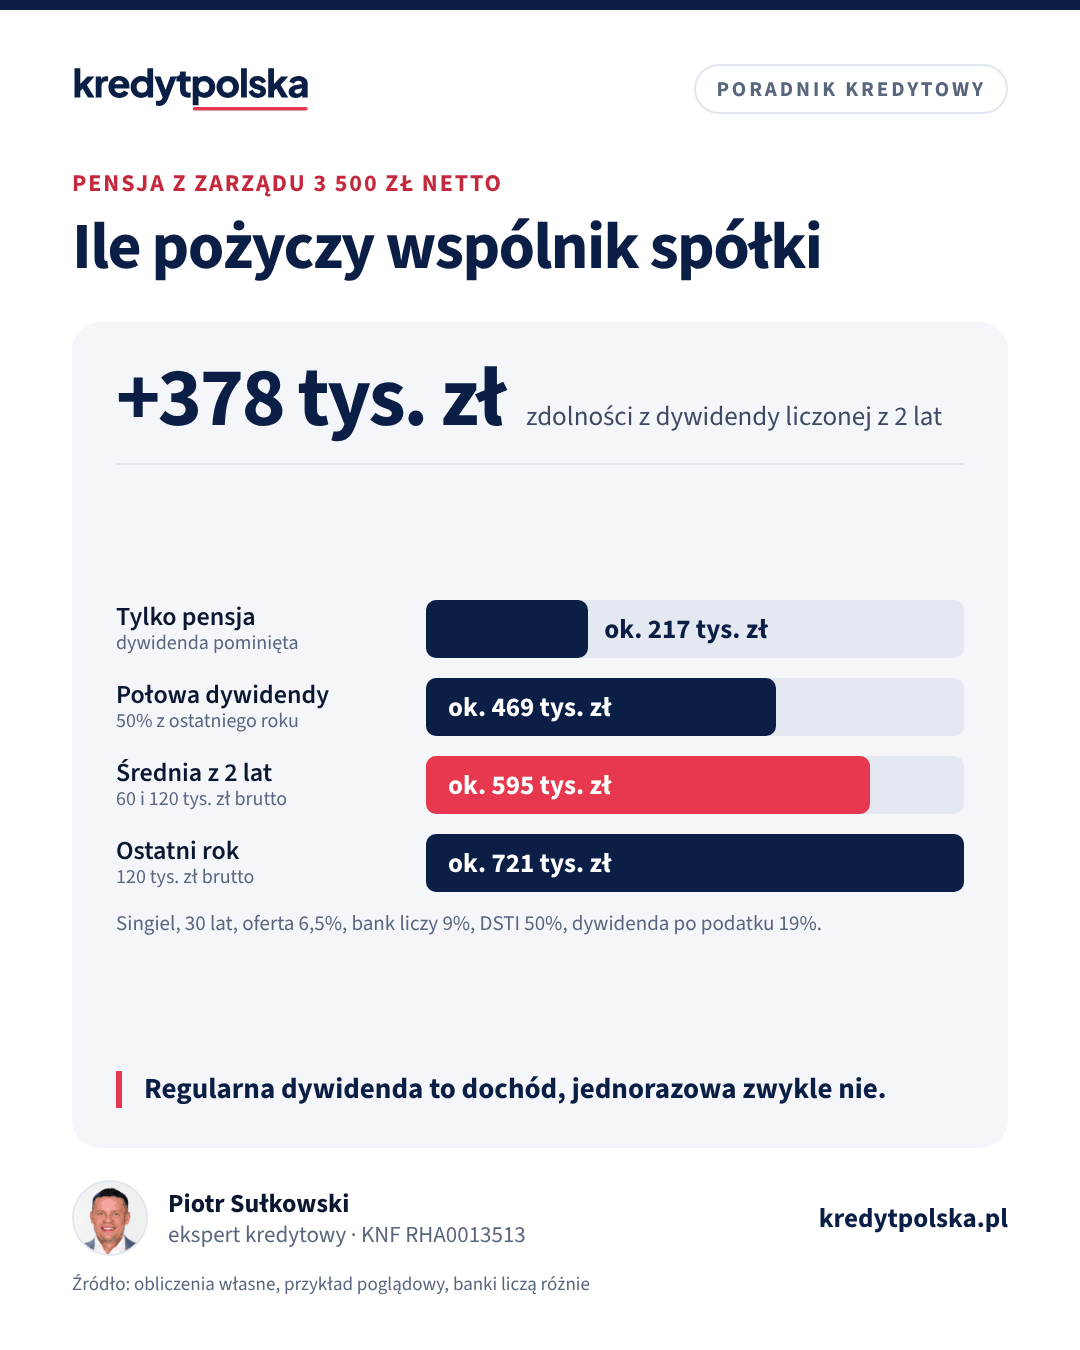
Przykład poglądowy: wspólnik pobiera z powołania 3 500 zł netto miesięcznie. Za ostatni rok wypłacił 120 000 zł dywidendy brutto, za poprzedni 60 000 zł. Po podatku 19% to 97 200 i 48 600 zł. Kredyt na 30 lat, oferta 6,5%, bank liczy ratę przy 9%, jedna osoba bez innych zobowiązań:
| Jak bank liczy dywidendę | Dochód miesięcznie | Kredyt, DSTI 50% |
|---|---|---|
| Nie liczy, tylko pensja z zarządu | 3 500 zł | ok. 217 000 zł |
| Połowa dywidendy z ostatniego roku | 7 550 zł | ok. 469 000 zł |
| Średnia z 2 lat | 9 575 zł | ok. 595 000 zł |
| Dywidenda z ostatniego roku | 11 600 zł | ok. 721 000 zł |
Różnica między bankiem, który dywidendę pomija, a bankiem, który liczy ją w pełni, sięga w przykładzie ponad 500 000 zł. To przypadek, w którym porównanie metodyk kilku banków przed wnioskiem ma największy sens. Wynik dla samej pensji sprawdzisz w kalkulatorze zdolności kredytowej.
Zaliczka na dywidendę i estoński CIT
Spółka może wypłacać zaliczki na poczet dywidendy w trakcie roku, jeśli pozwala na to umowa spółki i spełnione są warunki z art. 195 Kodeksu spółek handlowych. Banki traktują zaliczki ostrożniej niż dywidendę z zatwierdzonego zysku, bo ostateczna wysokość zysku nie jest jeszcze znana. Przy estońskim CIT podatek płaci się dopiero przy wypłacie zysku, zarówno po stronie spółki, jak i wspólnika. Bank liczy dochód netto, który faktycznie trafił do Ciebie, ale część banków ma przy tej formie dodatkowe wymagania co do dokumentów. Szczegóły podatkowe ustal z księgowym albo doradcą podatkowym.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Każdy bank liczy zdolność inaczej. Sprawdź, który da Ci najwięcej
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Czego bank chce od spółki
Przy dochodzie ze spółki, w której masz istotny udział, bank ocenia nie tylko Ciebie, ale też firmę. Typowe wymagania:
- staż spółki co najmniej 12, a częściej 24 miesiące,
- zysk netto w ostatnim roku obrotowym, bez straty, która zagrażałaby wypłatom,
- brak zaległości wobec urzędu skarbowego i ZUS,
- dodatni kapitał własny.
Dokumenty, o które zwykle prosi bank: odpis z KRS (bank często pobiera go sam), umowa spółki z listą wspólników, sprawozdanie finansowe za ostatnie 1–2 lata, zeznanie CIT-8, bieżące wyniki finansowe, uchwała o podziale zysku i wypłacie dywidendy, potwierdzenia przelewów dywidendy na Twój rachunek, PIT-11 i umowa o pracę albo uchwała o powołaniu z wysokością wynagrodzenia. Zwyczajne zgromadzenie wspólników, które zatwierdza sprawozdanie i decyduje o podziale zysku, odbywa się w ciągu 6 miesięcy po końcu roku obrotowego (art. 231 KSH). Jeśli składasz wniosek wiosną, najnowszy zysk może jeszcze nie być podzielony i bank weźmie dane za wcześniejszy rok.
Pożyczki od spółki i inne wypłaty
Pożyczka, którą spółka udziela wspólnikowi, nie jest dla banku dochodem. To zobowiązanie, które bank może doliczyć do Twoich rat, a w sprawozdaniu finansowym widać je jako należność od wspólnika. Podobnie bank nie uzna za dochód zwrotu dopłat ani wypłat z kapitału zapasowego, które nie pochodzą z zysku. Pieniądze wypłacone ze spółki jednorazowo, na przykład na wkład własny, mogą być udokumentowanym źródłem wkładu, ale nie podnoszą zdolności. Wkład własny opisujemy w artykule wkład własny.
Przy spółce jawnej, partnerskiej albo komandytowej zasady są inne, bo dochód wspólnika jest dochodem z działalności i bank ocenia go podobnie jak jednoosobową firmę, z udziałem w zysku z rozliczenia rocznego. Przy prostej spółce akcyjnej i spółce akcyjnej bank stosuje zwykle zasady zbliżone do spółki z o.o. W każdym z tych przypadków bank zapyta o Twój udział w spółce i o to, czy odpowiadasz osobiście za jej długi, bo to wpływa na ocenę ryzyka.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Kredyt hipoteczny na działalność gospodarczą: staż i dochód
Kredyt hipoteczny przy JDG: staż 12 lub 24 miesiące, jak bank liczy dochód przy skali, liniowym i ryczałcie, wpływ kosztów i amortyzacji, przykład.
Ten sam dział · 8 min
Zdolność kredytowa: od czego zależy i jak ją zwiększyć
Jak banki liczą zdolność kredytową: dochód, bufor KNF, DSTI, koszty utrzymania i BIK. Dlaczego banki liczą różnie i 7 sposobów na wyższą kwotę.
Prawo i formalności · 7 min
Dokumenty do kredytu hipotecznego: pełna lista na 2026
Jakie dokumenty do kredytu hipotecznego: etat, B2B i JDG (KPiR, ryczałt, PIT), emerytura, dochód z zagranicy, rynek wtórny, pierwotny, budowa i działka.
Wspólnik mniejszościowy
Jeśli masz niewielki udział i pracujesz w spółce na etacie, bank zwykle traktuje Cię jak zwykłego pracownika, a dywidendę jako dodatkowy dochód. Próg, od którego bank uznaje Cię za właściciela i analizuje całą spółkę, zależy od banku. Często są to udziały na poziomie kilkunastu do kilkudziesięciu procent albo funkcja w zarządzie.
Jak przygotować się do wniosku
- Na rok lub dwa przed kredytem ustal z księgowym stabilny sposób wypłat: regularna pensja i coroczna dywidenda są dla banku czytelniejsze niż jednorazowa duża wypłata.
- Wypłacaj dywidendę na rachunek osobisty przelewem, nie w gotówce.
- Pilnuj terminowego złożenia sprawozdania finansowego do KRS.
- Nie pozostawiaj w spółce pożyczek dla wspólnika ani zaległości, które bank uzna za ryzyko.
- Poproś eksperta kredytowego o porównanie metod liczenia dywidendy w kilku bankach.
Przy wspólnym kredycie z partnerem na etacie dochód ze spółki ma mniejsze znaczenie, a wniosek jest prostszy. Zasady opisujemy w artykule zdolność kredytowa, a listę dokumentów w tekście dokumenty do kredytu hipotecznego.
Według formy działalności
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy bank liczy dywidendę do zdolności kredytowej?
Wiele banków tak, zwykle jako średnią z ostatnich 1–2 lat po podatku, jeśli dywidenda była wypłacana regularnie, a spółka ma zysk. Część banków uznaje tylko część dywidendy albo ją pomija.
Jaki staż spółki z o.o. wymaga bank?
Zwykle co najmniej 12, a często 24 miesiące działalności spółki, z zatwierdzonym sprawozdaniem finansowym i zyskiem za ostatni rok obrotowy.
Czy wynagrodzenie z powołania do zarządu wystarczy do kredytu?
Tak, banki je akceptują. To przychód z działalności wykonywanej osobiście, który bank liczy z PIT-11 i wyciągów. Bank sprawdza też kondycję spółki, bo wspólnik sam ustala swoje wynagrodzenie.
Ile kredytu dostanie wspólnik z dywidendą 120 000 zł?
W przykładzie z pensją 3 500 zł netto i dywidendą 120 000 zł brutto za ostatni rok od około 469 000 do 721 000 zł na 30 lat, zależnie od tego, jaką część dywidendy uzna bank. Bez dywidendy około 217 000 zł.
Czy zaliczka na dywidendę liczy się jak dywidenda?
Banki traktują ją ostrożniej, bo ostateczny zysk nie jest jeszcze znany. Część banków uznaje zaliczki dopiero po zatwierdzeniu sprawozdania finansowego.
Jakie dokumenty spółki przygotować?
Zwykle odpis z KRS, umowę spółki, sprawozdania finansowe za 1–2 lata, CIT-8, bieżące wyniki, uchwałę o podziale zysku, potwierdzenia przelewów dywidendy i dokument o wynagrodzeniu.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (ISAP)
- Ustawa z 15 września 2000 r. Kodeks spółek handlowych (ISAP)
- Ustawa z 13 października 1998 r. o systemie ubezpieczeń społecznych (ISAP)
- KNF, Rekomendacja S
- Biznes.gov.pl: jaki PIT dla firmy, wybór formy opodatkowania
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.