
W skrócie
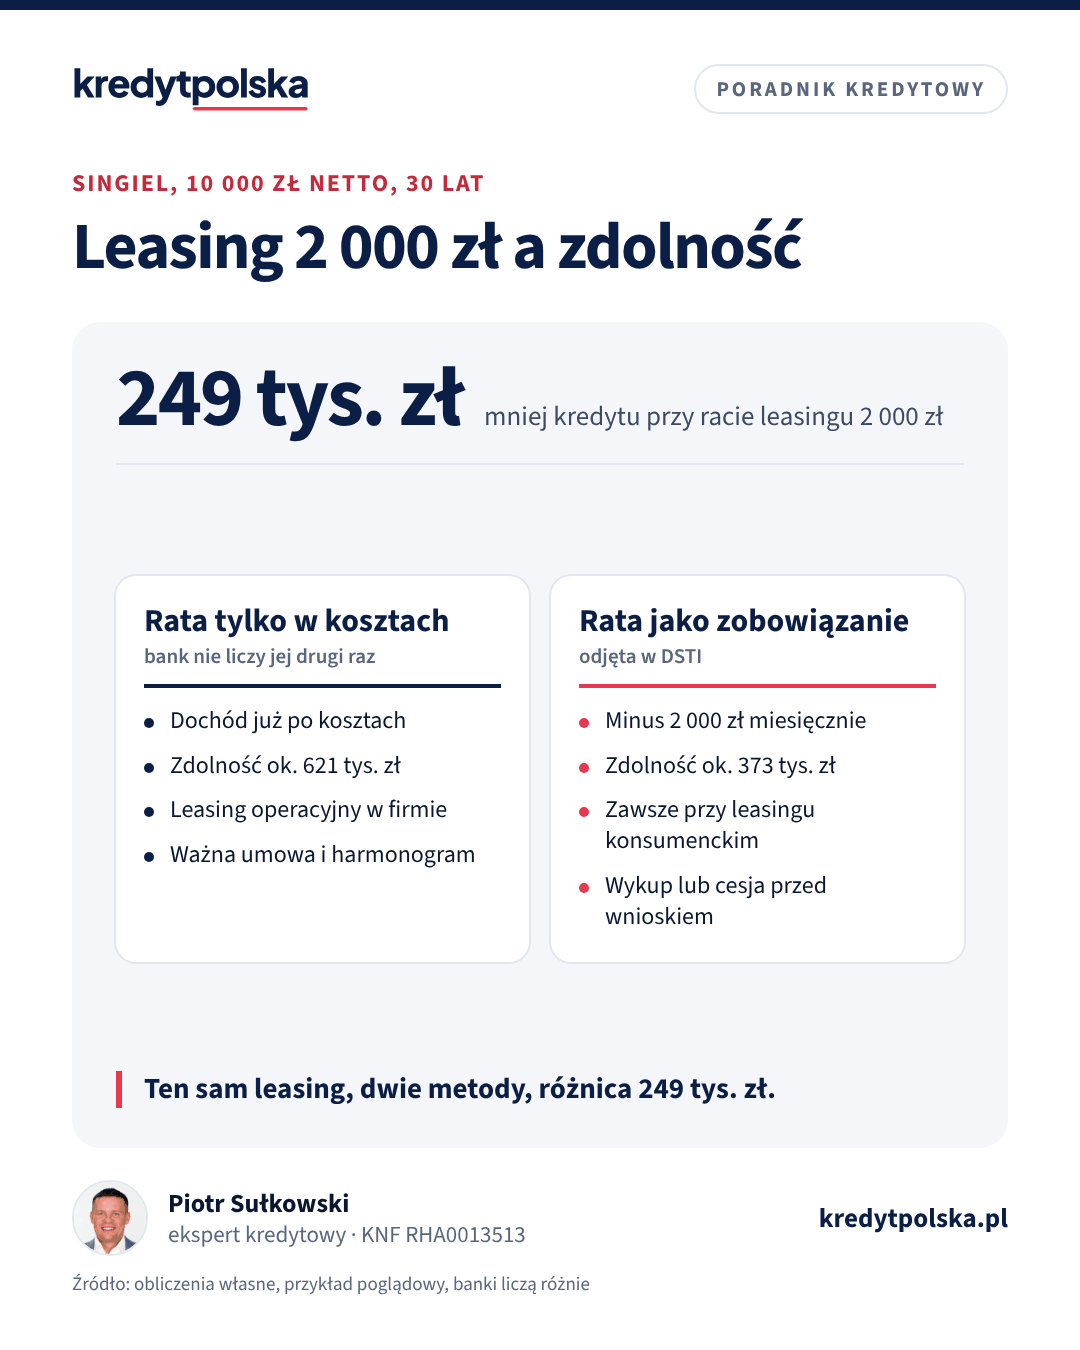
Rata leasingu obniża zdolność kredytową tak jak rata kredytu: przy kredycie na 30 lat i stopie z buforem 9% każde 2 000 zł miesięcznie to około 249 000 zł mniej kredytu. Przy leasingu firmowym część banków uznaje, że rata jest już w kosztach i obniżyła dochód, a część odejmuje ją drugi raz jako zobowiązanie. Leasing konsumencki na osobę prywatną zawsze wchodzi do zobowiązań. Przed wnioskiem można leasing wykupić, przenieść na inną osobę przez cesję albo zaplanować kredyt po jego zakończeniu.
Samochód w leasingu ma dziś bardzo wielu przedsiębiorców, a coraz częściej także osoby na etacie, które korzystają z leasingu konsumenckiego. Przy kredycie hipotecznym rata leasingu zabiera zdolność tak samo jak rata kredytu, a przy firmie bywa liczona podwójnie. W tym artykule wyjaśniamy, jak banki traktują różne rodzaje leasingu, ile kosztuje to w kwocie kredytu i jakie są sposoby na pozbycie się raty przed wnioskiem. Podobny mechanizm przy kartach i limitach opisujemy w tekście karta kredytowa i limity, a ogólne zasady dla firm w artykule kredyt na działalność gospodarczą.
Ile zdolności zjada rata leasingu
Bank dodaje ratę leasingu do innych zobowiązań i sprawdza, czy wszystkie raty mieszczą się w limicie DSTI z Rekomendacji S, czyli w 40% albo 50% dochodu netto. Przy kredycie na 30 lat, gdy oferta ma 6,5%, a bank liczy ratę przy 9%, każdy 1 zł miesięcznego zobowiązania to około 124 zł kredytu mniej. Rata leasingu 2 000 zł to więc około 249 000 zł niższa zdolność, 1 500 zł około 186 000 zł, a 3 000 zł około 373 000 zł.
| Kredytobiorca | Bez leasingu | Z ratą leasingu 2 000 zł |
|---|---|---|
| Singiel, 8 000 zł netto | ok. 497 000 zł | ok. 249 000 zł |
| Singiel, 10 000 zł netto | ok. 621 000 zł | ok. 373 000 zł |
| Para, 14 000 zł netto | ok. 870 000 zł | ok. 621 000 zł |
Przy dochodzie 8 000 zł leasing zabiera połowę zdolności. Kwoty liczone są przy DSTI 50% i kosztach utrzymania 1 500 zł na pierwszą osobę i 1 200 zł na drugą. Swój wynik sprawdzisz w kalkulatorze zdolności kredytowej, wpisując ratę leasingu jako inne zobowiązanie.
Policz to sam
Ile pożyczy Ci bank
-
Sprawdź swoją zdolność
około, kredyt na 30 lat
Szacunek bez innych kredytów i limitów na kartach. Bank liczy ratę przy oprocentowaniu wyższym o 2,5 p.p. (8,38%), a rata może zająć do 40% dochodu, przy wyższych dochodach do 50%. Wynik poglądowy, nie jest decyzją kredytową.
Pełny kalkulator: zobowiązania, limity kart i rodzaj oprocentowania →
Przydatne też: Kalkulator „500 zł więcej” · Kalkulator raty
Leasing operacyjny i finansowy w firmie
W leasingu operacyjnym właścicielem samochodu przez cały okres umowy jest leasingodawca, a przedsiębiorca zalicza raty do kosztów. W leasingu finansowym przedmiot amortyzuje korzystający, a w kosztach jest część odsetkowa raty i odpisy amortyzacyjne. Zasady obu rodzajów reguluje ustawa o PIT. Przy samochodach osobowych koszty są ograniczone limitem: od 2026 r. 100 000 zł dla aut spalinowych z emisją co najmniej 50 g CO2/km, 150 000 zł dla pozostałych i 225 000 zł dla elektrycznych i wodorowych.
Dla banku oba rodzaje to zobowiązanie wobec leasingodawcy z harmonogramem płatności. Różnica dotyczy tego, jak bank połączy ratę z dochodem:
- Rata tylko w kosztach. Część banków przyjmuje, że leasing już obniżył dochód w PIT i KPiR, więc nie odejmuje raty drugi raz.
- Rata jako zobowiązanie. Inne banki odejmują ratę w DSTI niezależnie od tego, że jest w kosztach. To podwójne obciążenie i najczęstsza przyczyna zaskakująco niskiej zdolności przedsiębiorców.
- Metody pośrednie. Niektóre banki doliczają ratę leasingu do dochodu, a potem odejmują ją jako zobowiązanie, co daje wynik zbliżony do pierwszej metody.
Przy ryczałcie raty leasingu nie są kosztem podatkowym, więc bank, który szacuje dochód z przychodu, zwykle odejmuje ratę jako zobowiązanie. Zasady liczenia ryczałtu opisujemy w artykule kredyt na ryczałcie, a wpływ kosztów na dochód z KPiR w tekście firma ze stratą lub niskim dochodem.
Leasing konsumencki
Leasing konsumencki, czyli leasing samochodu dla osoby prywatnej, nie jest kosztem podatkowym, a ratę płacisz z dochodu netto. Bank zawsze traktuje go jak zobowiązanie, podobnie jak kredyt samochodowy. Ustawa o kredycie konsumenckim nie obejmuje umowy leasingu, która nie przewiduje obowiązku nabycia przedmiotu przez konsumenta (art. 4 ust. 1 pkt 2), więc ochrona z tej ustawy zależy od konstrukcji umowy. Dla banku hipotecznego to bez znaczenia: liczy się rata i okres do końca umowy.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Każdy bank liczy zdolność inaczej. Sprawdź, który da Ci najwięcej
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Skąd bank wie o leasingu
Część firm leasingowych przekazuje dane do BIK, a bank widzi też raty na wyciągach, które składasz z wnioskiem. We wniosku kredytowym trzeba wykazać wszystkie zobowiązania, a przy firmie bank prosi zwykle o umowy leasingowe i harmonogramy. Pominięcie leasingu zostanie zwykle wykryte, a podanie nieprawdziwych informacji we wniosku może mieć skutki karne. Przed wnioskiem pobierz własny raport BIK i sprawdź, czy leasing jest tam widoczny i z jaką ratą.
Wykup leasingu przed kredytem
Wcześniejszy wykup zamyka zobowiązanie, a samochód staje się Twój albo firmy. Leasingodawca rozlicza wtedy pozostałe raty i wartość wykupu według umowy, często z opłatą za przedterminowe zakończenie. Wykup ma sens, gdy:
- do końca umowy zostało niewiele rat, a kwota wykupu nie narusza wkładu własnego,
- bank odejmuje ratę jako zobowiązanie, a różnica w zdolności decyduje o zakupie mieszkania,
- masz gotówkę ponad wkład własny i poduszkę finansową.
Przy leasingu firmowym wykup i późniejsze przeniesienie samochodu do majątku prywatnego mają skutki podatkowe, w tym przy sprzedaży auta. Omów je z księgową przed decyzją. Część banków pomija leasing, który kończy się w ciągu kilku miesięcy od wniosku, więc czasem wystarczy dobrać termin wniosku do końca umowy.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 7 min
Karta kredytowa, limit w koncie i raty 0% a kredyt hipoteczny
Ile zdolności zabiera karta kredytowa, debet, raty 0% i odroczone płatności BNPL, jak liczy je bank i co zamknąć przed wnioskiem o kredyt hipoteczny.
Ten sam dział · 8 min
Kredyt hipoteczny na działalność gospodarczą: staż i dochód
Kredyt hipoteczny przy JDG: staż 12 lub 24 miesiące, jak bank liczy dochód przy skali, liniowym i ryczałcie, wpływ kosztów i amortyzacji, przykład.
Ten sam dział · 8 min
Kredyt hipoteczny przy firmie ze stratą lub niskim dochodem
Firma ze stratą albo niskim dochodem w PIT a kredyt hipoteczny: jak optymalizacja podatkowa obniża zdolność, amortyzacja, leasing i co zrobić rok przed wnioskiem.
Leasing a wkład własny i koszty życia
Przy leasingu zwykle wpłaca się na początku opłatę wstępną, często kilkanaście procent wartości samochodu. Jeśli planujesz kredyt w ciągu roku, policz, czy ta wpłata nie zabierze części wkładu własnego. Przykładowo opłata 20% od auta za 150 000 zł to 30 000 zł, czyli 6% ceny mieszkania za 500 000 zł. Mniejszy wkład oznacza wyższe LTV, a przy wkładzie poniżej 20% także wyższą marżę albo ubezpieczenie niskiego wkładu, co opisujemy w artykule o wkładzie własnym.
Samochód to też koszty utrzymania: ubezpieczenie, paliwo, serwis. Przy leasingu firmowym są w kosztach firmy, a przy konsumenckim płacisz je z prywatnego budżetu. Bank nie dodaje ich osobno, bo mieszczą się w kosztach utrzymania gospodarstwa domowego, ale na wyciągach widzi, ile wydajesz, i może je uwzględnić w ocenie. Dla Ciebie liczy się prosty rachunek: czy po racie kredytu i racie leasingu zostanie zapas na nieplanowane wydatki. Ratę kredytu dla konkretnej kwoty policzysz w kalkulatorze raty.
Cesja leasingu
Cesja to przeniesienie umowy leasingu na inną osobę lub firmę, która przejmuje raty i samochód. Wymaga zgody leasingodawcy, który sprawdza zdolność przejmującego, i zwykle opłaty według jego tabeli. Po cesji zobowiązanie przestaje być Twoje, co bank zobaczy w umowie cesji i z czasem w BIK. Cesja jest dobrym rozwiązaniem, gdy samochód nie jest Ci już potrzebny albo zamierzasz zmienić auto i tak. Nie przenoś jednak leasingu na małżonka, który jest współkredytobiorcą: rata nadal obciąży wspólny wniosek. Cesja na osobę spoza wniosku, na przykład innego przedsiębiorcę, musi mieć rynkowe warunki, bo bank może zapytać, kto naprawdę płaci raty. Jeśli przejmujący przestanie płacić, leasingodawca rozlicza się z nim, a nie z Tobą, o ile umowa cesji zwolniła Cię z obowiązków. Sprawdź to w treści cesji przed podpisem.
Co zrobić przed wnioskiem
- Spisz wszystkie umowy leasingowe z ratą i datą końca.
- Zapytaj eksperta kredytowego, które banki liczą ratę tylko w kosztach, a które jako zobowiązanie.
- Policz, czy wykup, cesja albo przesunięcie wniosku daje więcej niż zmiana banku.
- Nie podpisuj nowego leasingu od złożenia wniosku do wypłaty kredytu.
- Przygotuj umowy i harmonogramy, a po wykupie lub cesji zaświadczenie od leasingodawcy o rozliczeniu umowy.
Firmy w różnych formach prawnych opisujemy w tekstach spółka cywilna i młoda firma, a więcej o kredycie dla właścicieli firm na stronie kredyt hipoteczny dla przedsiębiorcy.
Według formy działalności
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy leasing obniża zdolność kredytową?
Tak. Bank traktuje ratę leasingu jak ratę kredytu. Przy kredycie na 30 lat i stopie z buforem 9% rata 2 000 zł obniża zdolność o około 249 000 zł, jeśli o kwocie decyduje limit DSTI.
Czy bank liczy leasing firmowy, skoro rata jest w kosztach?
Zależy od banku. Część uznaje, że rata już obniżyła dochód w PIT, i nie odejmuje jej drugi raz. Inne odejmują ją jako zobowiązanie, co obciąża zdolność podwójnie.
Czy leasing konsumencki liczy się jak kredyt?
Przy kredycie hipotecznym tak. Rata leasingu konsumenckiego jest płacona z dochodu netto, więc bank zawsze odejmuje ją jako zobowiązanie.
Czy opłaca się wykupić leasing przed kredytem hipotecznym?
Często tak, gdy zostało niewiele rat, a bank odejmuje ratę jako zobowiązanie. Wykup nie może jednak naruszyć wkładu własnego, a przy leasingu firmowym ma skutki podatkowe, które warto omówić z księgową.
Na czym polega cesja leasingu?
Na przeniesieniu umowy na inną osobę lub firmę za zgodą leasingodawcy. Przejmujący płaci dalsze raty, a Ty pozbywasz się zobowiązania. Leasingodawca zwykle pobiera opłatę i sprawdza zdolność przejmującego.
Czy mogę wziąć leasing po złożeniu wniosku o kredyt?
Nie powinieneś. Bank sprawdza zobowiązania także przed decyzją i wypłatą, a nowa rata może obniżyć zdolność poniżej przyznanej kwoty.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (ISAP)
- Ustawa z 12 maja 2011 r. o kredycie konsumenckim (ISAP)
- KNF, Rekomendacja S
- Biuro Informacji Kredytowej
- Biznes.gov.pl: jaki PIT dla firmy, wybór formy opodatkowania
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.