
W skrócie
Przy spółce jawnej osób fizycznych i spółce partnerskiej bank liczy dochód wspólnika jak z działalności: jego udział w dochodzie spółki po podatku i składkach. Spółka komandytowa od 2021 r. płaci CIT, więc wspólnik dostaje wypłatę zysku opodatkowaną 19%, a komandytariusz może zwolnić z podatku połowę przychodu, najwyżej 60 000 zł rocznie. W przykładzie komandytariusz z wypłatą 182 000 zł ma zdolność około 822 000 zł, a gdy bank uśredni słabszy poprzedni rok, około 624 000 zł. Bank czyta też sprawozdanie spółki i sprawdza, czy odpowiadasz za jej długi.
Spółki jawne, partnerskie i komandytowe wybierają lekarze, prawnicy, architekci, rodzinne firmy i przedsiębiorcy, którzy chcą wspólnie prowadzić większy biznes. Przy kredycie hipotecznym te trzy spółki wyglądają podobnie tylko z nazwy. Od 2021 r. spółka komandytowa płaci podatek dochodowy od osób prawnych, a część spółek jawnych także, więc dochód wspólnika ma inną postać. W tym artykule wyjaśniamy, jak bank liczy dochód w każdej z tych spółek, czego chce od spółki i jak na ocenę wpływa odpowiedzialność za jej długi. Spółkę z o.o. opisujemy w tekście kredyt z dochodem ze spółki z o.o., a spółkę cywilną w artykule kredyt w spółce cywilnej.
Dwa sposoby opodatkowania spółek osobowych
- Spółka jawna, której wspólnikami są wyłącznie osoby fizyczne, i spółka partnerska nie płacą podatku dochodowego. Dochód przypisuje się wspólnikom według udziału w zysku (art. 8 ust. 1 ustawy o PIT), a każdy rozlicza go w swoim PIT-36 albo PIT-36L. To tzw. transparentność podatkowa.
- Spółka komandytowa od 2021 r. jest podatnikiem CIT (art. 1 ust. 3 ustawy o CIT). Płaci podatek od swojego dochodu, 9% jako mały podatnik albo 19%, a wspólnik płaci podatek dopiero od wypłaconego zysku, jak od dywidendy.
- Spółka jawna z udziałem osoby prawnej, na przykład spółki z o.o., staje się podatnikiem CIT, jeśli nie złoży w terminie informacji o swoich wspólnikach (CIT-15J). Przy kredycie trzeba więc ustalić, którą z tych dróg idzie Twoja spółka.
Ta różnica decyduje o tym, jakie dokumenty bank obejrzy i od czego policzy dochód. W spółce transparentnej liczy się dochód przypisany wspólnikowi, a w spółce w CIT faktyczna wypłata zysku.
Policz to sam
Ile pożyczy Ci bank
-
Sprawdź swoją zdolność
około, kredyt na 30 lat
Szacunek bez innych kredytów i limitów na kartach. Bank liczy ratę przy oprocentowaniu wyższym o 2,5 p.p. (8,38%), a rata może zająć do 40% dochodu, przy wyższych dochodach do 50%. Wynik poglądowy, nie jest decyzją kredytową.
Pełny kalkulator: zobowiązania, limity kart i rodzaj oprocentowania →
Przydatne też: Kalkulator „500 zł więcej” · Kalkulator raty
Spółka jawna i partnerska: dochód jak z działalności
Bank postępuje podobnie jak przy jednoosobowej firmie. Bierze Twój udział w dochodzie spółki z zeznania za ostatni rok i z bieżących wyników, odejmuje podatek, składki społeczne i składkę zdrowotną, które płacisz sam, i dzieli przez 12. Wspólnicy spółki jawnej i partnerskiej podlegają ubezpieczeniom społecznym jak osoby prowadzące działalność (art. 8 ust. 6 pkt 4 ustawy o systemie ubezpieczeń społecznych).
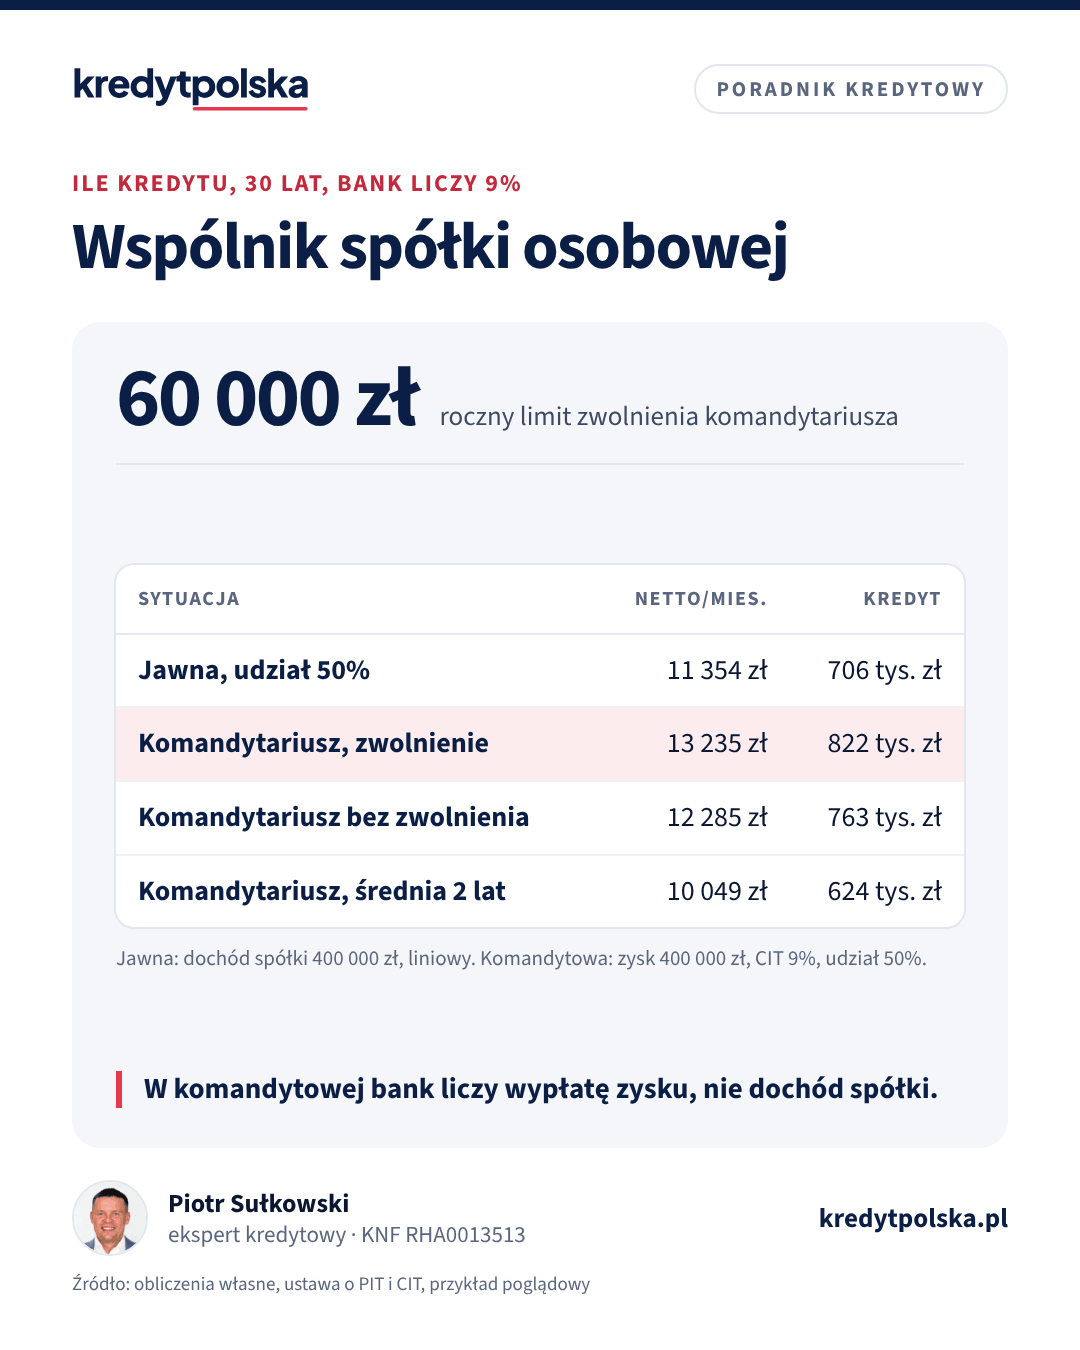
Przykład poglądowy: spółka jawna dwóch lekarzy ma dochód 400 000 zł rocznie, udziały po 50%. Każdy wspólnik ma 200 000 zł dochodu, jest na podatku liniowym i płaci pełny ZUS. Po składkach społecznych 23 121 zł, składce zdrowotnej około 8 700 zł i podatku około 32 000 zł zostaje mu około 136 000 zł, czyli 11 354 zł miesięcznie. Kredyt na 30 lat, oferta 6,5%, bank liczy ratę przy 9%, jedna osoba bez innych zobowiązań: około 706 000 zł. Jak bank czyta księgę przychodów i rozchodów, wyjaśniamy w artykule kredyt z dochodem z KPiR.
Spółka komandytowa: wypłata zysku zamiast dochodu
W spółce komandytowej wspólnik nie wykazuje w PIT dochodu spółki. Dostaje udział w zysku po jego podziale, a spółka pobiera od niego 19% podatku jako płatnik (art. 30a ust. 1 pkt 4 ustawy o PIT). Zasady dla obu rodzajów wspólników są różne:
- Komandytariusz może skorzystać ze zwolnienia 50% przychodu z udziału w zyskach, najwyżej 60 000 zł w roku (art. 21 ust. 1 pkt 51a ustawy o PIT). Zwolnienie nie przysługuje między innymi komandytariuszowi, który ma co najmniej 5% udziałów w spółce będącej komplementariuszem albo jest członkiem jej zarządu, ani osobie powiązanej z komplementariuszem (art. 21 ust. 40).
- Komplementariusz płaci 19%, ale może pomniejszyć podatek o część CIT zapłaconego przez spółkę, proporcjonalną do swojego udziału w zysku (art. 30a ust. 6a). Ponieważ CIT za rok jest znany dopiero po jego końcu, przy zaliczkach na poczet zysku płaci się zwykle pełne 19%, a odliczenie odzyskuje później.
Szczegóły tych przepisów i ich wyjątki ustal z doradcą podatkowym, bo od nich zależy kwota, którą bank uzna. Spółka komandytowa może też wybrać estoński CIT, przy którym podatek płaci się przy wypłacie zysku. Bank i wtedy liczy kwotę netto, która trafiła do Ciebie.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Każdy bank liczy zdolność inaczej. Sprawdź, który da Ci najwięcej
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Przykład: komandytariusz z udziałem 50%
Spółka komandytowa ma 400 000 zł zysku przed opodatkowaniem i płaci 9% CIT, czyli 36 000 zł. Zostaje 364 000 zł, z czego komandytariusz z udziałem 50% dostaje 182 000 zł. Zwolnienie obejmuje 60 000 zł, więc podatek wynosi 19% od 122 000 zł, czyli 23 180 zł. Bez zwolnienia byłoby to 34 580 zł. Rok wcześniej spółka miała 200 000 zł zysku, a komandytariusz dostał 91 000 zł, z czego netto 82 355 zł. Kredyt na 30 lat, singiel bez innych zobowiązań:
| Jak bank liczy wypłatę zysku | Netto miesięcznie | Kredyt, DSTI 50% |
|---|---|---|
| Ostatni rok, ze zwolnieniem | 13 235 zł | ok. 822 000 zł |
| Ostatni rok, bez zwolnienia | 12 285 zł | ok. 763 000 zł |
| Średnia z 2 lat, ze zwolnieniem | 10 049 zł | ok. 624 000 zł |
Komandytariusz zwykle nie prowadzi spraw spółki, dlatego bank może pytać, czy udział w zysku jest stały, i traktować go podobnie jak dywidendę: liczyć średnią z 1–2 lat albo uznać tylko regularne wypłaty. Komplementariusz z udziałem 50% w tym samym przykładzie zapłaciłby podatek 34 580 zł pomniejszony o 18 000 zł, czyli 16 580 zł, ale od jego dochodu bank odejmie jeszcze składki ZUS. Ile kredytu daje konkretny dochód, sprawdzisz w kalkulatorze zdolności kredytowej.
Sprawozdania i dokumenty spółki
Spółka komandytowa prowadzi księgi rachunkowe i sporządza sprawozdanie finansowe, które składa do Repozytorium Dokumentów Finansowych KRS. Spółka jawna osób fizycznych i spółka partnerska mogą prowadzić KPiR, dopóki ich przychody netto za poprzedni rok nie przekroczą równowartości 2 mln euro (art. 2 ust. 1 ustawy o rachunkowości). Bank zwykle prosi o:
- umowę spółki z aneksami i odpis z KRS (często pobiera go sam),
- przy spółce transparentnej: PIT-36 albo PIT-36L wspólnika z załącznikiem PIT/B, KPiR lub wyniki spółki za bieżący rok,
- przy komandytowej: sprawozdanie finansowe za 1–2 lata, CIT-8, uchwałę o podziale zysku, potwierdzenia wypłat na Twój rachunek i informację o pobranym podatku,
- zaświadczenia o niezaleganiu dla spółki i dla wspólnika z urzędu skarbowego i ZUS,
- umowy kredytów i leasingów spółki.
Zgromadzenie wspólników, które zatwierdza sprawozdanie i dzieli zysk, odbywa się zwykle kilka miesięcy po końcu roku. Wiosną bank może więc mieć dane tylko za starszy rok. Pełną listę dokumentów opisujemy w artykule dokumenty do kredytu hipotecznego.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 7 min
Kredyt hipoteczny z dochodem ze spółki z o.o.: dywidenda i zarząd
Jak bank liczy dochód wspólnika i członka zarządu spółki z o.o.: dywidenda, wynagrodzenie z powołania, umowa o pracę, staż spółki, dokumenty i przykład.
Ten sam dział · 8 min
Kredyt hipoteczny na działalność gospodarczą: staż i dochód
Kredyt hipoteczny przy JDG: staż 12 lub 24 miesiące, jak bank liczy dochód przy skali, liniowym i ryczałcie, wpływ kosztów i amortyzacji, przykład.
Ten sam dział · 8 min
Zdolność kredytowa: od czego zależy i jak ją zwiększyć
Jak banki liczą zdolność kredytową: dochód, bufor KNF, DSTI, koszty utrzymania i BIK. Dlaczego banki liczą różnie i 7 sposobów na wyższą kwotę.
Odpowiedzialność za długi spółki a bank
- Wspólnik spółki jawnej odpowiada za zobowiązania spółki całym majątkiem, solidarnie z innymi wspólnikami i ze spółką (art. 22 § 2 KSH). Wierzyciel może jednak sięgnąć do majątku wspólnika dopiero, gdy egzekucja ze spółki okaże się bezskuteczna (art. 31 KSH).
- Partner w spółce partnerskiej nie odpowiada za zobowiązania powstałe w związku z błędami innych partnerów (art. 95 KSH), ale za pozostałe długi spółki odpowiada podobnie jak wspólnik jawnej.
- Komplementariusz odpowiada bez ograniczenia, a komandytariusz tylko do wysokości sumy komandytowej (art. 111 KSH) i jest wolny od odpowiedzialności w granicach wniesionego wkładu (art. 112 KSH).
Bank uwzględnia to przy ocenie ryzyka. Wspólnik z nieograniczoną odpowiedzialnością w spółce z dużym kredytem obrotowym albo leasingami może mieć niższą zdolność, bo część banków dolicza zobowiązania spółki do jego obciążeń. Komandytariusz z niską sumą komandytową jest pod tym względem w lepszej sytuacji.
Jak przygotować się do wniosku
- Ustal z księgowym, czy Twoja spółka jest transparentna, czy płaci CIT, i jaki dochód wykaże w zeznaniu.
- W komandytowej wypłacaj zysk regularnie, co roku, przelewem na rachunek osobisty.
- Pilnuj terminowego złożenia sprawozdania finansowego i CIT-8.
- Sprawdź, czy przysługuje Ci zwolnienie komandytariusza, bo zmienia kwotę netto.
- Poproś eksperta kredytowego o porównanie, jak kilka banków liczy dochód wspólnika i zobowiązania spółki.
Więcej o kredycie dla właścicieli firm na stronie kredyt hipoteczny dla przedsiębiorcy. Pozostałe teksty z tej serii: kredyt dla młodej firmy, firma ze stratą lub niskim dochodem, zawieszona lub sezonowa działalność, leasing a kredyt hipoteczny i kredyt dla rolnika.
Według formy działalności
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy wspólnik spółki jawnej dostanie kredyt hipoteczny?
Tak. Przy spółce jawnej osób fizycznych bank liczy Twój udział w dochodzie spółki z PIT-36 albo PIT-36L, po odjęciu podatku i składek, podobnie jak przy jednoosobowej firmie. W przykładzie udział 50% w dochodzie 400 000 zł daje zdolność około 706 000 zł.
Jak bank liczy dochód komandytariusza?
Od wypłaconego udziału w zysku po podatku 19%, często jako średnią z 1–2 lat. Komandytariusz może zwolnić z podatku 50% przychodu, najwyżej 60 000 zł rocznie, jeśli spełnia warunki z ustawy o PIT.
Czy spółka jawna płaci CIT?
Tylko wtedy, gdy jej wspólnikami nie są wyłącznie osoby fizyczne i nie złożyła w terminie informacji o wspólnikach (CIT-15J). Spółka jawna samych osób fizycznych jest transparentna podatkowo.
Czy spółka partnerska płaci CIT?
Nie. Spółka partnerska pozostaje transparentna podatkowo, a partnerzy rozliczają swój udział w dochodzie w osobistym PIT.
Czy odpowiedzialność za długi spółki obniża zdolność?
Może. Wspólnik spółki jawnej i komplementariusz odpowiadają za długi spółki bez ograniczenia, więc część banków dolicza raty kredytów i leasingów spółki do ich zobowiązań.
Jakie dokumenty spółki komandytowej przygotować?
Zwykle umowę spółki, odpis z KRS, sprawozdanie finansowe za 1–2 lata, CIT-8, uchwałę o podziale zysku, potwierdzenia wypłat na Twój rachunek i zaświadczenia o niezaleganiu.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 15 września 2000 r. Kodeks spółek handlowych (ISAP)
- Ustawa z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (ISAP)
- Ustawa z 15 lutego 1992 r. o podatku dochodowym od osób prawnych (ISAP)
- Ustawa z 29 września 1994 r. o rachunkowości (ISAP)
- Ustawa z 13 października 1998 r. o systemie ubezpieczeń społecznych (ISAP)
Pokaż wszystkie źródła (7)Zwiń listę źródeł
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.