
W skrócie
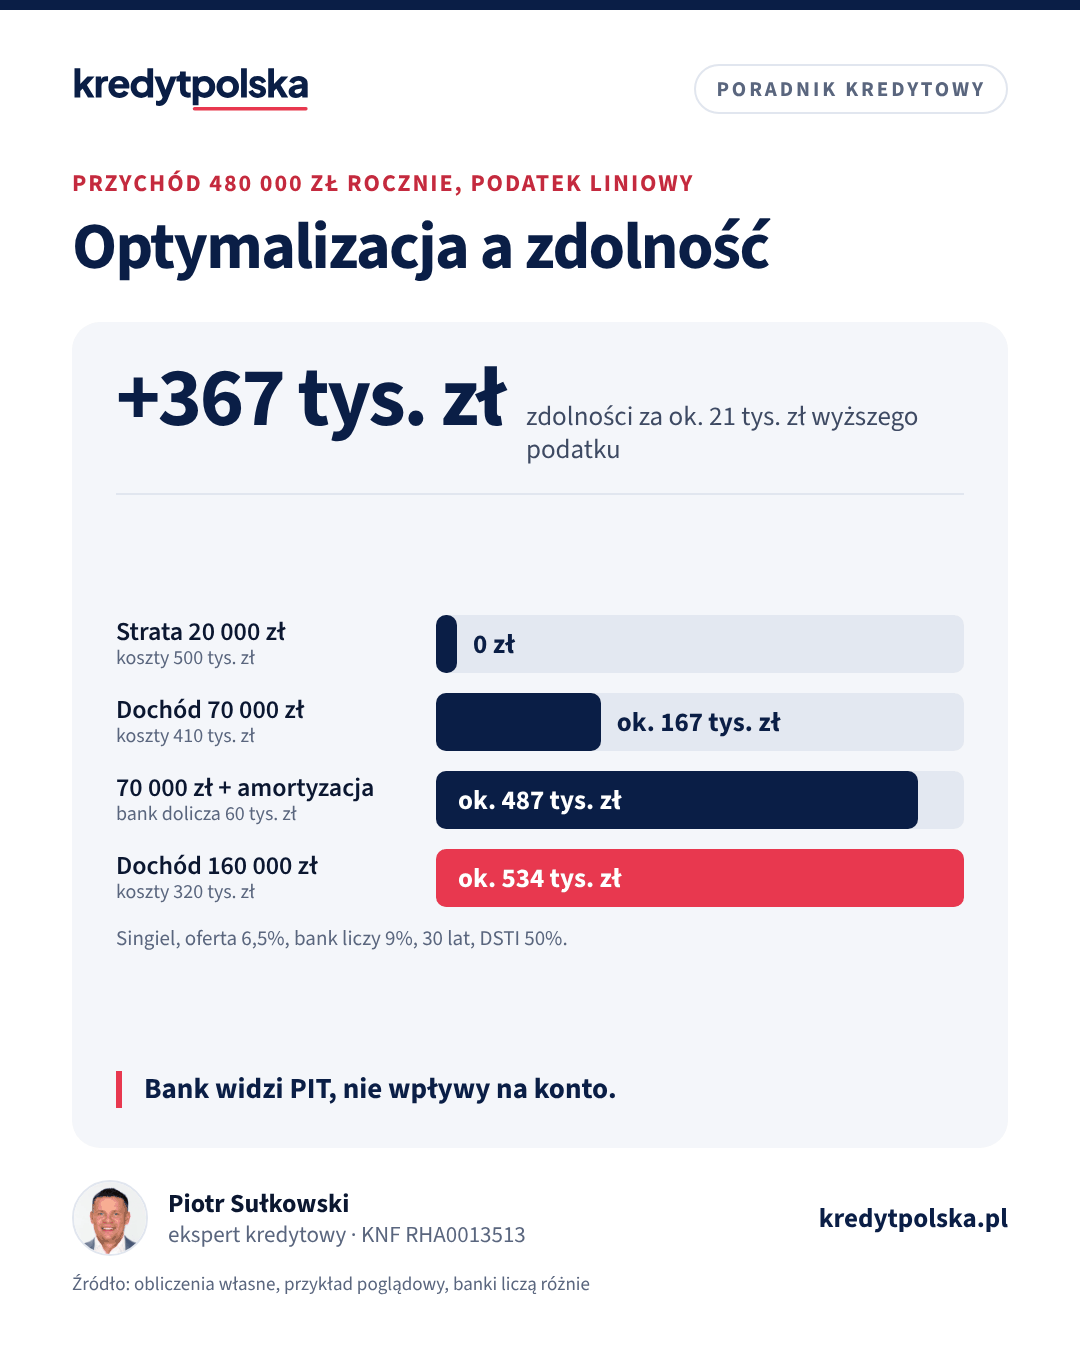
Bank liczy zdolność przedsiębiorcy z dochodu wykazanego w PIT, a nie z wpływów na konto. Strata w ostatnim zamkniętym roku zwykle wyklucza dochód z firmy, a niski dochód po optymalizacji daje niską kwotę. W przykładzie firmy z przychodem 480 000 zł rocznie dochód 70 000 zł daje około 167 000 zł kredytu, ten sam dochód w banku doliczającym amortyzację około 487 000 zł, a dochód 160 000 zł około 534 000 zł. Wyższy podatek i składka zdrowotna kosztują w tym przykładzie około 21 000 zł rocznie.
Ten artykuł jest dla przedsiębiorców, którzy dobrze zarabiają, ale w zeznaniu podatkowym wykazują niewielki dochód albo stratę. Najczęściej to efekt świadomej optymalizacji: zakupów do firmy, leasingu, wysokiej amortyzacji. Przy kredycie hipotecznym ta strategia działa przeciwko Tobie. Pokazujemy na liczbach, ile zdolności kosztuje niski dochód w PIT, które banki liczą korzystniej i co zmienić rok przed wnioskiem. Podstawy opisujemy w tekście kredyt na działalność gospodarczą, a księgę przychodów i rozchodów w artykule kredyt przy KPiR.
Bank liczy dochód z PIT, nie z konta
Przy skali podatkowej i podatku liniowym bank bierze dochód, czyli przychód minus koszty uzyskania, z zeznania za ostatni rok i z KPiR za rok bieżący. Odejmuje podatek oraz składki społeczne i zdrowotną. To, ile pieniędzy faktycznie wpływa na konto firmowe i ile przelewasz sobie na konto prywatne, ma znaczenie pomocnicze. Bank sprawdza wyciągi, żeby potwierdzić przychody i wykryć niezgłoszone zobowiązania, ale nie zastąpi nimi dochodu z deklaracji.
Logika banku jest prosta: dochód, który wykazałeś urzędowi skarbowemu, jest jedynym potwierdzonym dochodem. Jeśli w PIT jest 70 000 zł, bank nie uzna, że naprawdę zarabiasz trzy razy więcej, nawet jeśli tak wynika z rachunku.
Policz to sam
Ile pożyczy Ci bank
-
Sprawdź swoją zdolność
około, kredyt na 30 lat
Szacunek bez innych kredytów i limitów na kartach. Bank liczy ratę przy oprocentowaniu wyższym o 2,5 p.p. (8,38%), a rata może zająć do 40% dochodu, przy wyższych dochodach do 50%. Wynik poglądowy, nie jest decyzją kredytową.
Pełny kalkulator: zobowiązania, limity kart i rodzaj oprocentowania →
Przydatne też: Kalkulator „500 zł więcej” · Kalkulator raty
Strata podatkowa: zwykle koniec dochodu z firmy
Strata w ostatnim zamkniętym roku podatkowym w większości banków oznacza, że dochodu z działalności nie da się uwzględnić. Część banków patrzy na średnią z dwóch lat albo na wynik bieżącego roku z KPiR, jeśli jest wyraźnie dodatni, ale to wyjątki, a ocena jest indywidualna. Stratę w samym bieżącym roku, na przykład po dużym zakupie, bank zauważy w KPiR i zwykle weźmie niższą wartość.
Ustawa o PIT pozwala odliczyć stratę od dochodu w kolejnych pięciu latach, najwyżej połowę w jednym roku, albo jednorazowo do 5 mln zł, a resztę w pozostałych latach. Odliczenie straty obniża podatek, a w zeznaniu dochód i odliczona strata są wykazane osobno. Bank widzi więc dochód przed odliczeniem i zwykle od niego liczy zdolność, a rozliczanie dawnej straty nie musi jej obniżać. Sposób liczenia zależy jednak od banku.
Przykład: ta sama firma, cztery wyniki
Przedsiębiorca na podatku liniowym, przychód 480 000 zł rocznie, czyli 40 000 zł miesięcznie. Składki społeczne z chorobowym w 2026 r. to 1 926,76 zł miesięcznie, składka zdrowotna 4,9% dochodu, nie mniej niż 324,41 zł miesięcznie. Singiel, kredyt na 30 lat, oferta 6,5%, bank liczy ratę przy 9%:
| Wariant | Dochód w PIT | Dochód netto miesięcznie | Kredyt |
|---|---|---|---|
| Koszty 500 000 zł, strata | −20 000 zł | 0 zł | 0 zł |
| Koszty 410 000 zł, w tym 60 000 zł amortyzacji | 70 000 zł | 2 840 zł | ok. 167 000 zł |
| Jak wyżej, bank dolicza amortyzację | 70 000 zł | 7 840 zł | ok. 487 000 zł |
| Koszty 320 000 zł | 160 000 zł | 8 586 zł | ok. 534 000 zł |
Przy dochodzie 160 000 zł podatek i składka zdrowotna są wyższe o około 21 000 zł rocznie niż przy 70 000 zł. W zamian zdolność rośnie o około 367 000 zł. Dla przedsiębiorcy, który planuje kupić mieszkanie, to zwykle opłacalna wymiana, ale tylko w roku, z którego bank będzie liczył dochód. Rachunek podatkowy zrób z księgową albo doradcą podatkowym, a kredytowy z ekspertem kredytowym.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Każdy bank liczy zdolność inaczej. Sprawdź, który da Ci najwięcej
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Wysokie koszty, których bank nie odróżni
Poza amortyzacją i leasingiem dochód obniżają koszty, które w praktyce służą także życiu prywatnemu: paliwo, telefon, laptop, szkolenia, wyjazdy służbowe. Podatkowo to legalne, o ile koszt ma związek z przychodem. Bank nie ma jednak wglądu w strukturę kosztów w KPiR i nie oceni, który wydatek był „prywatny”. Widzi tylko wynik. Jeśli w roku przed kredytem koszty wzrosły z 30% do 60% przychodu, bank uzna, że firma zarabia mniej, i nie przyjmie wyjaśnienia, że to inwestycja.
Gorzej wygląda też trend. Część banków porównuje dochód z ostatniego roku z poprzednim i z bieżącym okresem z KPiR. Spadek o kilkadziesiąt procent może skłonić bank do wzięcia niższej wartości albo do żądania wyjaśnień, na przykład umów z klientami na kolejne miesiące. Firma, która przez dwa lata wykazuje podobny dochód, jest dla banku bezpieczniejsza niż firma z jednym bardzo dobrym i jednym słabym rokiem, nawet przy tej samej średniej.
Amortyzacja: część banków ją dodaje
Amortyzacja to koszt księgowy bez wydatku w danym miesiącu. Samochód, maszyna czy sprzęt zostały kupione wcześniej, a odpis tylko rozkłada ich wartość na lata. Dlatego część banków dolicza amortyzację z powrotem do dochodu, w całości albo częściowo, zwykle na podstawie ewidencji środków trwałych. W przykładzie to różnica około 320 000 zł kredytu. Inne banki uznają, że sprzęt trzeba będzie kiedyś wymienić, i amortyzacji nie dodają.
Uwaga na jednorazową amortyzację. Przepisy pozwalają w niektórych przypadkach odpisać wartość środka trwałego w jednym roku. Podatkowo to wygodne, ale dla banku jeden rok z bardzo wysokim kosztem wygląda jak spadek dochodu, a nie każdy bank dolicza taki odpis.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Kredyt hipoteczny na działalność gospodarczą: staż i dochód
Kredyt hipoteczny przy JDG: staż 12 lub 24 miesiące, jak bank liczy dochód przy skali, liniowym i ryczałcie, wpływ kosztów i amortyzacji, przykład.
Ten sam dział · 8 min
Kredyt hipoteczny z KPiR: dochód na skali i liniowym krok po kroku
Jak bank liczy dochód z księgi przychodów i rozchodów na skali i podatku liniowym w 2026 r.: składka zdrowotna, ZUS, amortyzacja, spadek dochodu i przykład.
Ten sam dział · 7 min
Kredyt hipoteczny a leasing: ile zdolności zabiera rata
Leasing samochodu a kredyt hipoteczny: jak banki liczą ratę leasingu operacyjnego, finansowego i konsumenckiego, ile kredytu zabiera rata 2 000 zł, wykup i cesja.
Leasing i kredyty firmowe w kosztach
Rata leasingu operacyjnego jest kosztem, więc już obniżyła dochód w PIT. Mimo to część banków dodatkowo odejmuje ją jako zobowiązanie przy liczeniu DSTI. Wtedy leasing obciąża zdolność dwa razy: raz w dochodzie, raz w ratach. Przy racie 2 000 zł to około 249 000 zł kredytu mniej. Banki, które unikają podwójnego liczenia, przyjmują, że rata jest już w kosztach. Szczegóły opisujemy w artykule kredyt hipoteczny a leasing. Podobnie bywa z kredytem obrotowym, limitem na rachunku firmowym i kartą firmową, za które w jednoosobowej firmie odpowiadasz osobiście.
Co zrobić rok przed kredytem
- Ustal, z którego okresu bank weźmie dochód. Zwykle to ostatni zamknięty rok i bieżący rok z KPiR. Jeśli wniosek składasz w marcu, liczy się głównie poprzedni rok, więc plan zaczyna się wcześniej.
- Przesuń duże zakupy. Nowy samochód, maszyny czy remont biura kupione tuż przed wnioskiem obniżą dochód właśnie w roku, który ocenia bank.
- Nie zawieraj nowych leasingów, jeśli możesz z nimi poczekać do wypłaty kredytu.
- Zrezygnuj z jednorazowej amortyzacji w roku, z którego bank liczy dochód, jeśli nie jest Ci niezbędna.
- Przemyśl formę opodatkowania. Przy niskich realnych kosztach ryczałt może dać wyższą zdolność, ale bank zwykle chce pełnego roku danych w nowej formie. Zasady opisujemy w artykule kredyt na ryczałcie.
- Nie składaj korekty PIT tylko pod kredyt. Bank może zapytać o powód korekty i zażądać dowodu zapłaty podatku, a sztuczne zawyżanie dochodu to ryzyko także na gruncie prawa karnego.
Gdy dochód z firmy nie wystarczy
Jeśli zakup nie może czekać, są trzy rozwiązania. Pierwsze to współkredytobiorca z dochodem z etatu, na przykład małżonek. Drugie to bank, który dolicza amortyzację albo liczy średnią z dwóch lat. Trzecie to niższa kwota kredytu i wyższy wkład własny. Przy spółce cywilnej i spółkach osobowych dochód liczy się z udziału w zysku, co opisujemy w tekstach kredyt dla wspólnika spółki cywilnej i kredyt dla wspólnika spółki osobowej. Firmę z krótkim stażem i niskim pierwszym wynikiem omawiamy w artykule kredyt dla młodej firmy.
Niezależnie od wybranej drogi przygotuj komplet dokumentów za dwa lata: PIT, KPiR, ewidencję środków trwałych z planem amortyzacji, umowy leasingowe i wyciągi z rachunku firmowego. Ekspert kredytowy na tej podstawie porówna metody kilku banków jeszcze przed złożeniem wniosku, co oszczędza czas i zapytania w BIK. Więcej o kredycie dla właścicieli firm znajdziesz na stronie kredyt hipoteczny dla przedsiębiorcy.
Według formy działalności
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy dostanę kredyt hipoteczny, gdy firma ma stratę?
Przy stracie w ostatnim zamkniętym roku większość banków nie uwzględni dochodu z działalności. Część banków liczy średnią z dwóch lat albo wynik bieżącego roku, ale to ocena indywidualna. Pomaga współkredytobiorca z dochodem z etatu.
Czy bank liczy wpływy na konto zamiast dochodu z PIT?
Nie. Przy skali podatkowej i podatku liniowym podstawą jest dochód z zeznania i KPiR po podatku i składkach. Wyciągi służą do potwierdzenia przychodów i sprawdzenia zobowiązań.
Czy bank dolicza amortyzację do dochodu?
Część banków tak, w całości albo częściowo, na podstawie ewidencji środków trwałych. W przykładzie z dochodem 70 000 zł i amortyzacją 60 000 zł zdolność rośnie z około 167 000 do 487 000 zł.
Ile kosztuje podniesienie dochodu w PIT pod kredyt?
W przykładzie firmy na podatku liniowym wzrost dochodu z 70 000 do 160 000 zł oznacza około 21 000 zł wyższego podatku i składki zdrowotnej rocznie, a zdolność rośnie o około 367 000 zł.
Kiedy zacząć przygotowania do kredytu przy działalności?
Najlepiej rok przed wnioskiem, bo bank liczy dochód z ostatniego zamkniętego roku i bieżącej KPiR. W tym czasie unikaj dużych zakupów, nowych leasingów i jednorazowej amortyzacji.
Czy odliczanie straty z poprzednich lat obniża zdolność?
Nie musi. W zeznaniu dochód i odliczona strata są wykazane osobno, więc bank zwykle liczy zdolność od dochodu przed odliczeniem. Zasady zależą jednak od banku.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (ISAP)
- Biznes.gov.pl: jaki PIT dla firmy, wybór formy opodatkowania
- ZUS: składki na ubezpieczenia społeczne i zdrowotne przedsiębiorców
- KNF, Rekomendacja S
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.