
W skrócie
Przy ryczałcie bank nie widzi kosztów firmy, więc dochód szacuje sam: odejmuje od przychodu podatek i składki, przyjmuje koszty typowe dla branży albo uznaje stały procent przychodu. W przykładzie z przychodem 15 000 zł miesięcznie i stawką 8,5% zdolność wynosi od około 414 000 do 694 000 zł, zależnie od metody banku. Większość banków chce 12, a część 24 miesięcy prowadzenia firmy. Karta podatkowa, dostępna już tylko dla firm, które miały ją przed 2022 r., jest najtrudniejsza do udokumentowania.
Ryczałt od przychodów ewidencjonowanych wybiera coraz więcej osób prowadzących działalność: lekarze, programiści, tłumacze, właściciele małych firm usługowych. Podatek jest prosty, ale przy kredycie hipotecznym pojawia się problem. Bank liczy zdolność z dochodu, a na ryczałcie dochodu nie wykazujesz, tylko przychód. W tym artykule wyjaśniamy, jak banki sobie z tym radzą, ile zależy od wyboru banku i co przygotować. Ogólne zasady dla firm opisujemy w tekście kredyt na działalność gospodarczą, a kontrakty IT w artykule kredyt na B2B.
Dlaczego ryczałt jest dla banku trudniejszy
Przy skali podatkowej i podatku liniowym bank bierze dochód z zeznania PIT albo z księgi przychodów i rozchodów, odejmuje podatek i składki i ma gotową liczbę. Przy ryczałcie prowadzisz tylko ewidencję przychodów, a podatek płacisz od przychodu pomniejszonego o składki społeczne i połowę składki zdrowotnej, bez kosztów. Bank nie wie, czy z 15 000 zł przychodu zostaje Ci 12 000 zł, czy 5 000 zł, bo nie widzi czynszu za lokal, materiałów ani paliwa. Musi to oszacować. Sposób szacowania to wewnętrzna metodyka banku, więc ta sama firma w różnych bankach dostaje bardzo różne wyniki.
Policz to sam
Ile pożyczy Ci bank
-
Sprawdź swoją zdolność
około, kredyt na 30 lat
Szacunek bez innych kredytów i limitów na kartach. Bank liczy ratę przy oprocentowaniu wyższym o 2,5 p.p. (8,38%), a rata może zająć do 40% dochodu, przy wyższych dochodach do 50%. Wynik poglądowy, nie jest decyzją kredytową.
Pełny kalkulator: zobowiązania, limity kart i rodzaj oprocentowania →
Przydatne też: Kalkulator „500 zł więcej” · Kalkulator raty
Trzy metody liczenia dochodu
- Przychód minus podatek i składki. Bank traktuje wszystko, co zostaje po ryczałcie, ZUS i składce zdrowotnej, jako dochód. To najkorzystniejsza metoda dla firm usługowych z niskimi kosztami.
- Koszty przyjęte dla branży. Bank zakłada, że firma w danej branży wydaje określoną część przychodu na koszty, i odejmuje je przed podatkiem i składkami. Przy handlu czy budowlance taki wskaźnik bywa wysoki.
- Stały procent przychodu. Bank uznaje za dochód na przykład połowę albo 60% przychodu, czasem z innym wskaźnikiem dla każdej stawki ryczałtu.
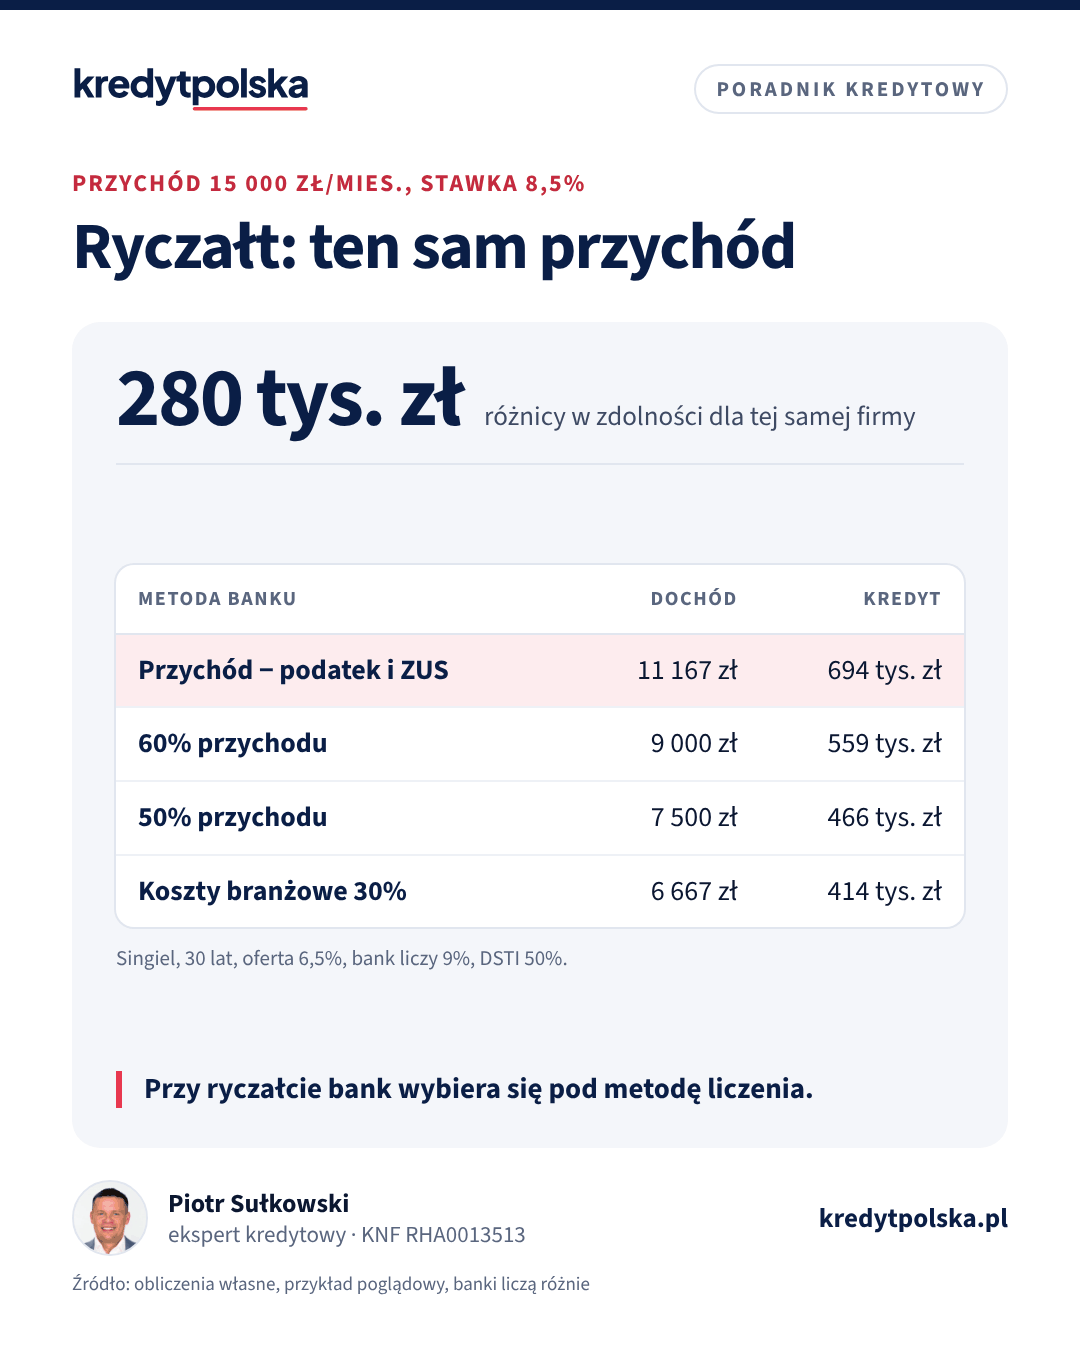
Przykład poglądowy: firma usługowa na ryczałcie 8,5% z przychodem 15 000 zł miesięcznie, czyli 180 000 zł rocznie. Składki społeczne z chorobowym wynoszą w 2026 r. 1 926,76 zł, a składka zdrowotna przy przychodzie od 60 000 do 300 000 zł rocznie 830,58 zł. Ryczałt wychodzi około 1 076 zł. Kredyt na 30 lat, oferta 6,5%, bank liczy ratę przy 9%, jedna osoba bez innych zobowiązań:
| Metoda banku | Dochód przyjęty przez bank | Kredyt, DSTI 50% |
|---|---|---|
| Przychód minus ryczałt i składki | 11 167 zł | ok. 694 000 zł |
| 60% przychodu | 9 000 zł | ok. 559 000 zł |
| 50% przychodu | 7 500 zł | ok. 466 000 zł |
| Koszty branżowe 30%, potem podatek i składki | 6 667 zł | ok. 414 000 zł |
Różnica między skrajnymi wynikami to około 280 000 zł. Procenty w drugiej i trzeciej metodzie to przykłady, nie wskaźniki konkretnego banku. Banki ich nie publikują i zmieniają je w czasie. Dlatego przy ryczałcie wybór banku ma większe znaczenie niż przy etacie, a ekspert kredytowy, który zna metodyki kilkunastu banków, oszczędza tu najwięcej pracy. Wynik dla etatu porównasz w kalkulatorze zdolności kredytowej.
Czy stawka ryczałtu zmienia zdolność
Stawki ryczałtu zależą od rodzaju działalności. Najczęściej spotykane to 17% (m.in. część wolnych zawodów), 15% (m.in. część usług doradczych), 14% (m.in. usługi medyczne, architektoniczne i inżynierskie), 12% (m.in. usługi IT), 8,5% (wiele innych usług), 5,5% (m.in. produkcja i roboty budowlane) i 3% (m.in. handel i gastronomia). Pełna lista jest w ustawie o zryczałtowanym podatku dochodowym. Ryczałt można stosować, jeśli przychody z poprzedniego roku nie przekroczyły 2 mln euro.
W metodzie „przychód minus podatek” wyższa stawka obniża dochód. Przy przychodzie 15 000 zł ryczałt 12% to około 1 519 zł, a 15% około 1 899 zł, więc zdolność spada z około 694 000 zł do 666 000 i 643 000 zł. W metodzie „procent przychodu” stawka może nie mieć znaczenia albo bank stosuje osobny wskaźnik dla każdej branży. Niska stawka, na przykład 3% w handlu, często idzie w parze z wysokimi kosztami i bank to uwzględnia.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Każdy bank liczy zdolność inaczej. Sprawdź, który da Ci najwięcej
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Staż i okres, z którego bank liczy przychód
Najczęstszy wymóg to 12 miesięcy prowadzenia działalności bez zawieszeń, a przy ryczałcie część banków chce 24 miesięcy. Bank liczy zwykle średni przychód z ostatnich 12 miesięcy albo z poprzedniego roku i bieżącego okresu. Jeśli przychód spada, bierze niższą wartość. Jeśli rośnie skokowo, na przykład dzięki jednemu dużemu zleceniu, może odrzucić nietypowy miesiąc. Zmiana formy opodatkowania tuż przed wnioskiem bywa problemem, bo bank nie ma pełnego roku danych w nowej formie. Decyzję o ryczałcie na kolejny rok warto więc podejmować także z myślą o kredycie.
Gdy przychód jest nierówny
Wiele firm na ryczałcie ma sezonowe albo projektowe przychody: kilka bardzo dobrych miesięcy i kilka słabszych. Bank patrzy wtedy na średnią z dłuższego okresu i na trend. Przykład: przychód 180 000 zł w poprzednim roku i 120 000 zł za 9 miesięcy bieżącego roku daje średnio 15 000 i 13 333 zł miesięcznie. Bank, który bierze niższą z wartości, policzy zdolność od 13 333 zł przychodu, czyli w metodzie „przychód minus podatek i składki” od około 9 640 zł dochodu zamiast 11 167 zł. Przy spadku przychodu o kilkanaście procent część banków prosi o wyjaśnienie, na przykład umowy z kontrahentami na kolejne miesiące.
Jeśli większość przychodu daje jeden kontrahent, bank może traktować go podobnie jak pracodawcę: sprawdzi umowę, okres jej obowiązywania i warunki wypowiedzenia. Przy kilku stałych klientach ryzyko jest mniejsze, ale bank i tak opiera się na liczbach z ewidencji i PIT-28. Przychód z najmu prywatnego, również opodatkowany ryczałtem, bank ocenia osobno, co opisujemy w artykule kredyt z dochodem z najmu.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Kredyt hipoteczny na działalność gospodarczą: staż i dochód
Kredyt hipoteczny przy JDG: staż 12 lub 24 miesiące, jak bank liczy dochód przy skali, liniowym i ryczałcie, wpływ kosztów i amortyzacji, przykład.
Ten sam dział · 8 min
Kredyt hipoteczny na B2B: jak banki liczą dochód z kontraktu
Kredyt hipoteczny na umowie B2B: wymagany staż, ciągłość kontraktów, ryczałt 12% w IT, jak bank liczy dochód i jakie dokumenty przygotować.
Ten sam dział · 8 min
Zdolność kredytowa: od czego zależy i jak ją zwiększyć
Jak banki liczą zdolność kredytową: dochód, bufor KNF, DSTI, koszty utrzymania i BIK. Dlaczego banki liczą różnie i 7 sposobów na wyższą kwotę.
Karta podatkowa
Od 2022 r. nowi przedsiębiorcy nie mogą wybrać karty podatkowej. Stosują ją tylko ci, którzy mieli ją wcześniej i z niej nie zrezygnowali. Przy karcie podatkowej podatek ustala naczelnik urzędu skarbowego w stałej kwocie, niezależnie od przychodu, a ewidencji przychodów zwykle się nie prowadzi. Bank nie ma więc z czego policzyć dochodu. Część banków przyjmuje oświadczenie o dochodach poparte wyciągami z rachunku firmowego, inne odmawiają. Przy karcie podatkowej często prościej jest dołączyć współkredytobiorcę z dochodem z etatu, co opisujemy w artykule współkredytobiorca.
Dokumenty przy ryczałcie
- zeznanie PIT-28 za ostatni rok, a przy stażu poniżej 24 miesięcy także za poprzedni, z potwierdzeniem złożenia,
- ewidencja przychodów za bieżący rok,
- zaświadczenie z urzędu skarbowego o wysokości przychodu i o niezaleganiu z podatkami, zależnie od banku,
- zaświadczenie z ZUS o niezaleganiu ze składkami,
- wyciągi z rachunku firmowego z ostatnich 6–12 miesięcy,
- przy jednym głównym kontrahencie: umowa z nim i faktury.
Pełną listę dla wszystkich rodzajów dochodu znajdziesz w artykule dokumenty do kredytu hipotecznego.
Jak zwiększyć szanse na ryczałcie
- Pilnuj, żeby przychód wpływał na rachunek firmowy, a nie w gotówce, której nie widać na wyciągu.
- Nie zawieszaj działalności w roku przed wnioskiem.
- Płać ZUS i ryczałt w terminie, bo zaległość potrafi zatrzymać wniosek niezależnie od dochodu.
- Przed wyborem banku poproś o porównanie metod w kilku bankach.
- Przy wysokich kosztach w firmie rozważ z doradcą podatkowym, czy ryczałt nadal ma sens. Bank i tak przyjmie, że jakieś koszty ponosisz.
Jeśli bank odmówi, nie oznacza to, że inny odmówi także. Co robić w takiej sytuacji, wyjaśniamy w tekście odmowa kredytu hipotecznego. Przedsiębiorców w różnych branżach opisujemy też na stronie kredyt hipoteczny dla przedsiębiorcy.
Według formy działalności
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy dostanę kredyt hipoteczny na ryczałcie?
Tak, banki udzielają kredytów przedsiębiorcom na ryczałcie. Zwykle wymagają 12, a część 24 miesięcy prowadzenia działalności i same szacują dochód z przychodu, bo przy ryczałcie nie wykazujesz kosztów.
Jak bank liczy dochód z ryczałtu?
Jedną z trzech metod: odejmuje od przychodu podatek i składki, przyjmuje koszty typowe dla branży albo uznaje stały procent przychodu. W przykładzie z przychodem 15 000 zł miesięcznie dochód przyjęty przez bank wynosi od około 6 700 do 11 200 zł.
Czy wyższa stawka ryczałtu obniża zdolność?
W bankach, które liczą przychód minus podatek i składki, tak. Przy przychodzie 15 000 zł zmiana stawki z 8,5% na 15% obniża w przykładzie zdolność z około 694 000 do 643 000 zł. W bankach liczących procent przychodu stawka może nie mieć znaczenia.
Czy na karcie podatkowej można dostać kredyt hipoteczny?
Można, ale to najtrudniejszy przypadek. Bez ewidencji przychodów bank nie ma z czego policzyć dochodu. Część banków przyjmuje oświadczenie i wyciągi z rachunku firmowego, inne odmawiają.
Czy mogę przejść na ryczałt przed wnioskiem o kredyt?
Możesz, ale bank zwykle chce pełnego roku danych w nowej formie opodatkowania. Zmiana tuż przed wnioskiem może opóźnić kredyt albo obniżyć przyjęty dochód.
Jakie dokumenty przygotować przy ryczałcie?
Zwykle PIT-28 za ostatni rok lub dwa, ewidencję przychodów za bieżący rok, zaświadczenia z urzędu skarbowego i ZUS oraz wyciągi z rachunku firmowego z 6–12 miesięcy.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 20 listopada 1998 r. o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne (ISAP)
- Biznes.gov.pl: ryczałt od przychodów ewidencjonowanych
- Biznes.gov.pl: jaki PIT dla firmy, wybór formy opodatkowania
- ZUS: składki na ubezpieczenia społeczne i zdrowotne przedsiębiorców
- KNF, Rekomendacja S
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.