
W skrócie
Nie ma banku, w którym każdemu jest najłatwiej. Łatwość zależy od tego, co jest Twoim problemem: z wkładem 10% kredyt dają według swoich dokumentów PKO BP, mBank, Pekao, Erste, Alior, Credit Agricole, VeloBank i BPS. Przy niskim dochodzie pomaga okres 35 lat (6 banków) i stała stopa. Po 50. roku życia liczy się wiek przy ostatniej racie, a przy B2B i działalności to, z ilu miesięcy bank liczy dochód. Najłatwiejszy bank nie musi być najtańszy.
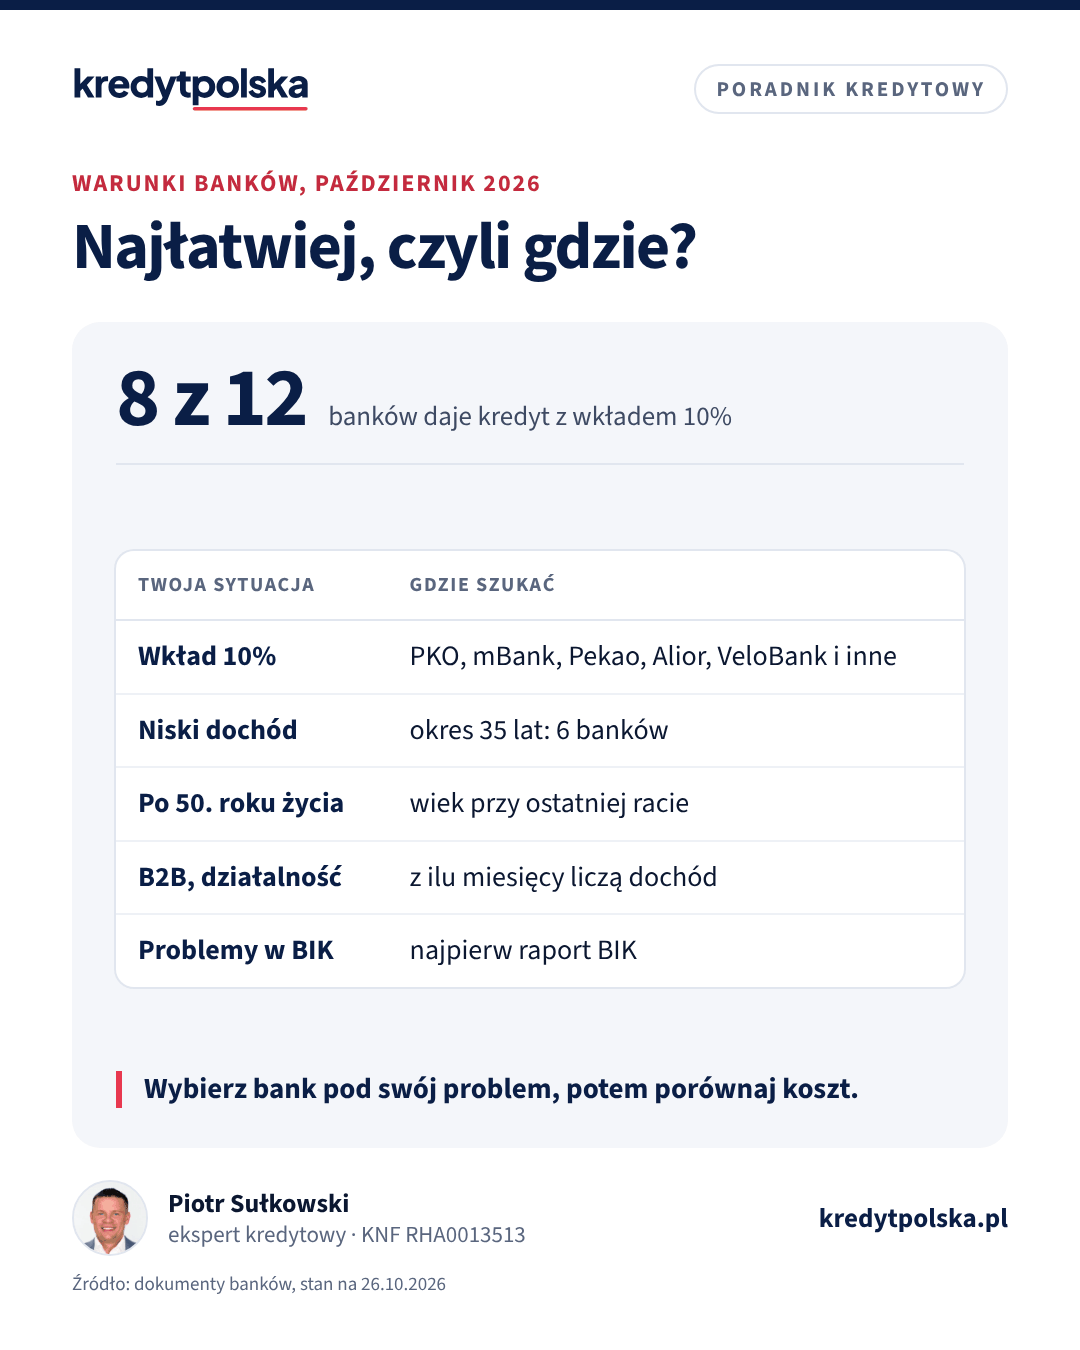
„W którym banku najłatwiej dostać kredyt hipoteczny?” to jedno z najczęstszych pytań przed pierwszą rozmową z ekspertem. Uczciwa odpowiedź brzmi: zależy, co u Ciebie jest trudne. Każdy bank działa według tej samej Rekomendacji S KNF, ale inaczej ustawia wkład własny, najdłuższy okres, wiek przy ostatniej racie i sposób liczenia dochodu. Bank, który odrzuci przedsiębiorcę po roku działalności, może bez problemu przyjąć osobę z umową o pracę i 10% wkładu. I odwrotnie.
Jeśli nie wiesz, który bank wybrać przy Twoim dochodzie, ekspert sprawdzi to w kilku bankach naraz w ramach bezpłatnej analizy kredytu.
Poniżej zestawiamy, co banki same piszą w swoich dokumentach (stan na 26 października 2026 r.), i podpowiadamy, gdzie szukać w typowych sytuacjach.
Warunki banków, które decydują o „łatwości”
| Bank | Wkład od | Okres do | Stała stopa |
|---|---|---|---|
| PKO Bank Polski | 10% | 35 lat | 5 lat |
| mBank | 10% | 35 lat | 5 lat |
| Alior Bank | 10% | 35 lat | 5 lat |
| Credit Agricole | 10% | 35 lat | 7 lat |
| VeloBank | 10% | 35 lat | 5 lat |
| Bank Pekao | 10% | 30 lat | 5 lat |
| Erste Bank Polska | 10% | 30 lat | 5 lat |
| Bank BPS | 10% | 30 lat | tylko zmienna |
| Bank Millennium | 20% | 35 lat | 5 lat |
| BNP Paribas | 20% | 30 lat | 5 albo 10 lat |
ING, BOŚ i SGB nie publikują tych warunków w dokumentach, które możemy pobrać i sprawdzić, dlatego ich tu nie ma. Pełne warunki i źródła: porównanie banków.
Policz to sam
Ile pożyczy Ci bank
-
Sprawdź swoją zdolność
około, kredyt na 30 lat
Szacunek bez innych kredytów i limitów na kartach. Bank liczy ratę przy oprocentowaniu wyższym o 2,5 p.p. (8,38%), a rata może zająć do 40% dochodu, przy wyższych dochodach do 50%. Wynik poglądowy, nie jest decyzją kredytową.
Pełny kalkulator: zobowiązania, limity kart i rodzaj oprocentowania →
Przydatne też: Kalkulator „500 zł więcej” · Kalkulator raty
Masz mniej niż 20% wkładu
Z wkładem 10% kredyt dają według swoich dokumentów PKO BP, mBank, Pekao, Erste, Alior, Credit Agricole, VeloBank i BPS. Millennium i BNP Paribas wymagają 20%. Przy wkładzie poniżej 20% bank zwykle podnosi marżę albo dolicza ubezpieczenie niskiego wkładu, dopóki saldo nie spadnie poniżej 80% wartości mieszkania. Bez wkładu własnego zostaje gwarancja BGK, opisana na stronie kredyt hipoteczny bez wkładu własnego. Które oferty z wkładem 10% są dziś najtańsze, pokazuje ranking z wkładem 10%.
Masz niski dochód albo brakuje Ci zdolności
Zdolność rośnie, gdy rata jest niższa. Dwie rzeczy, które to dają bez zmiany pensji:
- Okres 35 lat. PKO BP, mBank, Millennium, Alior, Credit Agricole i VeloBank pozwalają na 35 lat, pozostałe na 30. Para z dochodem 8 000 zł netto dostanie na 35 lat zwykle o kilkanaście tysięcy złotych więcej niż na 30, ale zapłaci więcej odsetek.
- Stała stopa na co najmniej 5 lat. Przy niej bank liczy zdolność z mniejszym buforem na wzrost stóp niż przy zmiennej, więc kwota wychodzi wyższa.
Ile pożyczysz przy swoich zarobkach, pokazują gotowe wyliczenia dla 4 000, 6 000, 8 000 i 12 000 zł netto, a dla każdego banku osobno kalkulator zdolności w bankach. Zdolność podniesie też zamknięcie nieużywanych kart i limitów (bank liczy ok. 3% limitu jako ratę) oraz drugi wnioskodawca z dochodem.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Każdy bank liczy zdolność inaczej. Sprawdź, który da Ci najwięcej
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Masz ponad 50 lat
Tu decyduje wiek przy ostatniej racie. Erste i Millennium piszą wprost: do 75 lat. Pozostałe banki nie podają tego w dokumentach ofertowych, w praktyce granica to zwykle 70–80 lat. Osoba w wieku 55 lat dostanie więc często tylko 20 lat spłaty, a krótszy okres to wyższa rata i niższa zdolność. Pomaga młodszy współkredytobiorca, na przykład dziecko, ale wtedy liczy się wiek starszej osoby albo średnia, zależnie od banku. Więcej: kredyt hipoteczny dla emeryta.
Masz B2B, działalność albo umowę zlecenie
Przy dochodzie innym niż umowa o pracę banki różnią się najbardziej. Jeden liczy średnią z 6 miesięcy, inny z 12 albo z całego roku podatkowego. Jeden przyjmie działalność po 12 miesiącach, inny dopiero po 24. Jeden liczy ryczałt od przychodu, inny odejmuje koszty szacunkowe. Dlatego przy takim dochodzie najłatwiejszy bank to po prostu ten, który liczy Twój rodzaj dochodu najkorzystniej. Szczegóły w artykułach: kredyt hipoteczny na B2B, na działalność gospodarczą, na ryczałcie, na umowę zlecenie lub o dzieło, na umowę na czas określony i na okresie próbnym. Wybrane zawody mają też własne strony: kredyt hipoteczny według zawodu.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Zdolność kredytowa: od czego zależy i jak ją zwiększyć
Jak banki liczą zdolność kredytową: dochód, bufor KNF, DSTI, koszty utrzymania i BIK. Dlaczego banki liczą różnie i 7 sposobów na wyższą kwotę.
Ten sam dział · 7 min
Ile trzeba zarabiać na kredyt hipoteczny 300–700 tys. zł
Ile zarabiać na kredyt 300, 400, 500, 600 i 700 tys. zł na 30 lat: rata przy 6%, dochód netto dla singla i rodziny 2+2, założenia wyliczeń.
Ten sam dział · 9 min
Raport BIK przed kredytem hipotecznym: jak sprawdzić i poprawić
Jak pobrać raport BIK za darmo, co widzi bank, jak działa nowy scoring BIK od lipca 2026, zgody po spłacie i jak poprawić historię przed kredytem.
Masz problemy w BIK
Każdy bank sprawdza BIK, a opóźnienia powyżej 30 dni w ostatnich latach zamykają drogę w większości z nich. Nie ma banku „bez BIK”. Zanim złożysz wniosek, pobierz własny raport i sprawdź, co bank w nim zobaczy: raport BIK przed kredytem. Drobne, dawne opóźnienia część banków akceptuje, zwłaszcza z wyjaśnieniem i spłaconym zadłużeniem. Przy zajęciach komorniczych i świeżej upadłości kredytu zwykle nie będzie: kredyt z długami i komornikiem.
Najłatwiej nie znaczy najtaniej
Bank, który przyjmie trudny wniosek, często bierze za to wyższą marżę. Różnica między najniższym a najwyższym RRSO w przykładach reprezentatywnych banków to dziś ok. 3 punkty procentowe, a przy kredycie 400 tys. zł na 25 lat każde 0,1 p.p. to ok. 25 zł raty miesięcznie. Dlatego najpierw wybierz banki, które dadzą Ci kredyt, a potem porównaj je w rankingu kredytów hipotecznych. Ile czekasz na decyzję w poszczególnych bankach, zbieramy na stronie czas oczekiwania na kredyt.
Jak zwiększyć szanse w każdym banku
- Pobierz raport BIK i spłać albo zamknij drobne zobowiązania, karty i limity.
- Policz zdolność w kilku bankach, zanim złożysz wniosek.
- Złóż wnioski do dwóch albo trzech banków naraz. Drugi wniosek to zabezpieczenie i argument w negocjacjach.
- Przygotuj komplet dokumentów od razu: lista dokumentów do kredytu.
- Przy nietypowym dochodzie poproś eksperta, żeby wskazał bank, który liczy go najkorzystniej. Za pomoc zwykle nie płacisz: ile kosztuje ekspert kredytowy.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
W którym banku najłatwiej dostać kredyt hipoteczny?
Nie ma jednego takiego banku. Z wkładem 10% kredyt daje 8 z 12 banków, które porównujemy. Przy niskim dochodzie pomaga okres 35 lat (PKO BP, mBank, Millennium, Alior, Credit Agricole, VeloBank). Przy działalności i B2B decyduje, z ilu miesięcy bank liczy dochód, a to różni się między bankami najbardziej.
Który bank daje kredyt z wkładem 10%?
Według dokumentów banków: PKO Bank Polski, mBank, Bank Pekao, Erste Bank Polska, Alior Bank, Credit Agricole, VeloBank i Bank BPS. Millennium i BNP Paribas wymagają 20%. Stan na 26 października 2026 r.
Czy jest bank, który nie sprawdza BIK?
Nie. Każdy bank udzielający kredytu hipotecznego sprawdza BIK. Część banków akceptuje drobne, dawne opóźnienia, zwłaszcza gdy zadłużenie jest spłacone.
Czy bank, w którym mam konto, da mi kredyt łatwiej?
Czasem szybciej, bo zna Twoje wpływy, ale nie zawsze taniej ani na lepszych warunkach. Warto porównać co najmniej dwa, trzy banki.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- KNF: Rekomendacja S dotycząca dobrych praktyk w zakresie zarządzania ekspozycjami kredytowymi zabezpieczonymi hipotecznie
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami
- Dokumenty ofertowe banków (wkład, okres, wiek, stała stopa): źródła przy każdym banku w porównaniu banków KredytPolska
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.