
W skrócie
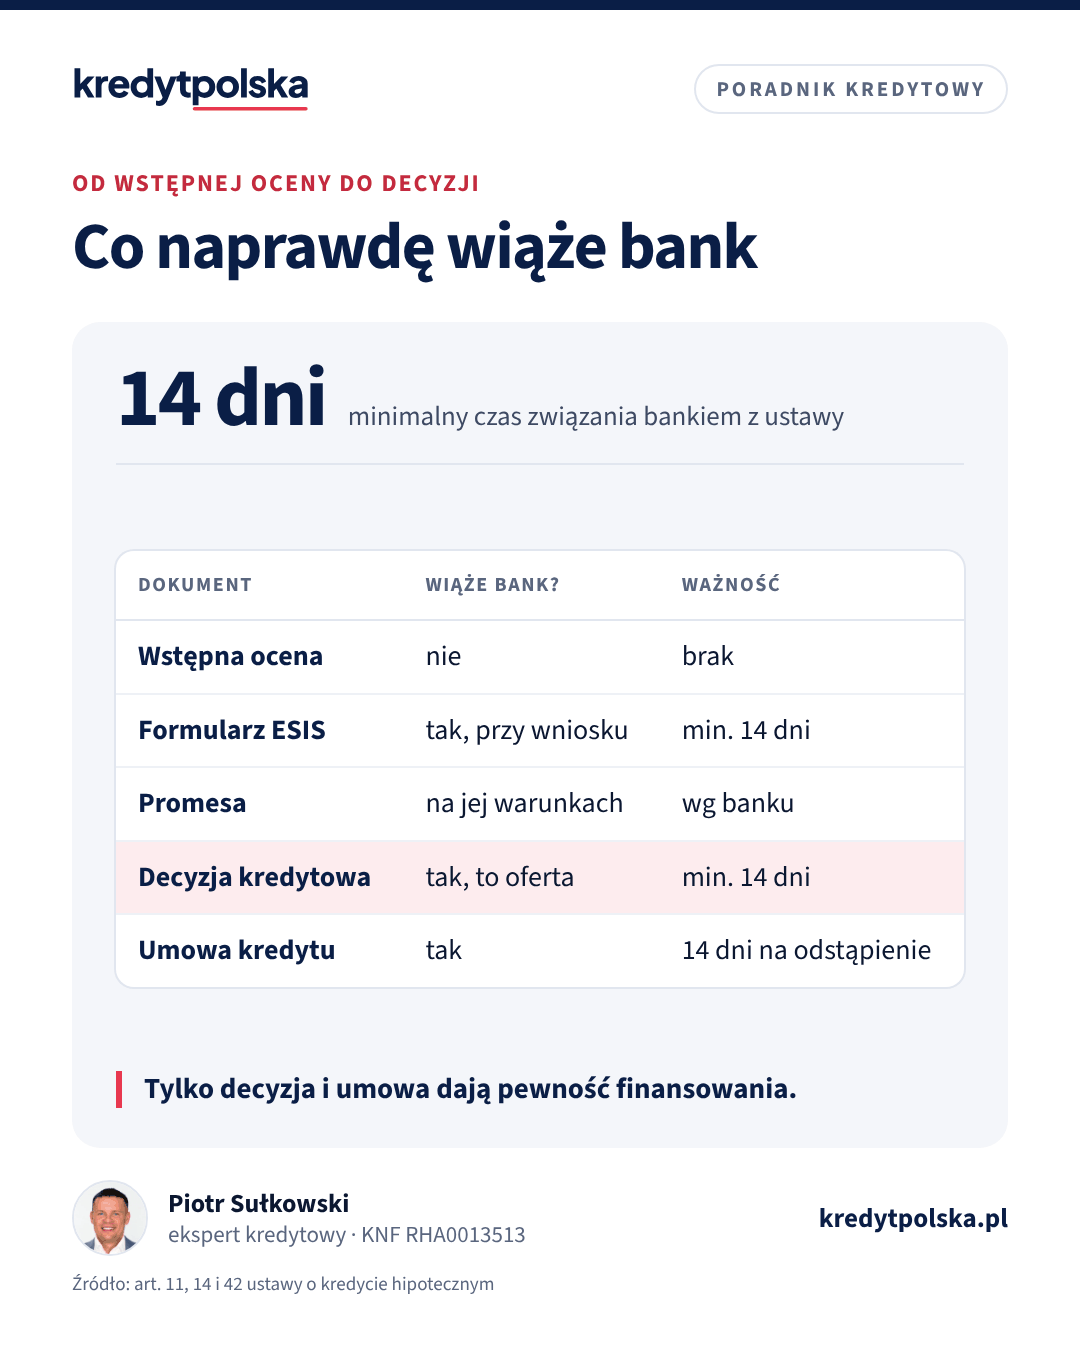
Wstępna decyzja i wstępna ocena zdolności nie wiążą banku, to szacunek przed pełną analizą. Formularz ESIS wiąże bank co najmniej 14 dni, jeśli w tym czasie złożysz wniosek, a decyzja kredytowa, przekazywana według ustawy w 21. dniu od wniosku, wiąże co najmniej 14 dni od przekazania. Promesa, czyli przyrzeczenie udzielenia kredytu, przydaje się przy licytacji komorniczej, gdzie po przybiciu masz zwykle 2 tygodnie na zapłatę, i przy rezerwacji u dewelopera.
Wstępna decyzja, promesa, decyzja pozytywna, oferta wiążąca: w rozmowach z bankami te nazwy padają zamiennie, a różnica między nimi bywa warta zadatek albo rękojmię na licytacji. Ten tekst jest dla osób, które muszą wiedzieć, na ile mogą polegać na deklaracji banku, zanim podpiszą coś ze sprzedającym. Formularz ESIS opisujemy szerzej w artykule formularz informacyjny ESIS, a kroki po decyzji w tekście decyzja kredytowa: co dalej. Podstawy kredytu hipotecznego znajdziesz w przewodniku po kredycie hipotecznym.
Wstępna decyzja i wstępna ocena zdolności
Wstępna decyzja to odpowiedź banku na podstawie danych podanych przez Ciebie, zwykle z zapytaniem do BIK, ale bez weryfikacji dokumentów i bez wyceny nieruchomości. Bywa wydawana w kilka minut przez internet albo w ciągu 1–2 dni. Nie jest uregulowana w ustawie i nie zobowiązuje banku do niczego. Mówi tylko, że przy podanych danych wniosek ma szanse.
Przydaje się na start: pokazuje budżet na mieszkanie i to, czy BIK nie zatrzyma sprawy. Nie zastępuje pełnej analizy, bo dopiero ona sprawdzi dochód z dokumentów i wartość nieruchomości. Podobną rolę pełni szacunek w kalkulatorze zdolności, tyle że bez sprawdzenia historii kredytowej.
Formularz ESIS: oferta przed wnioskiem
Formularz informacyjny dostajesz przed złożeniem wniosku. Informacje w nim są ważne co najmniej 14 dni i wiążą bank, jeśli w tym terminie złożysz wniosek (art. 11 ust. 5 ustawy o kredycie hipotecznym). Wiążą jednak co do warunków oferty, nie co do udzielenia kredytu: bank nadal oceni zdolność i nieruchomość. Formularz to więc dobry dokument do porównania cen, ale nie dowód finansowania dla sprzedającego.
Policz to sam
Ile pożyczy Ci bank
-
Sprawdź swoją zdolność
około, kredyt na 30 lat
Szacunek bez innych kredytów i limitów na kartach. Bank liczy ratę przy oprocentowaniu wyższym o 2,5 p.p. (8,38%), a rata może zająć do 40% dochodu, przy wyższych dochodach do 50%. Wynik poglądowy, nie jest decyzją kredytową.
Pełny kalkulator: zobowiązania, limity kart i rodzaj oprocentowania →
Przydatne też: Lista dokumentów do druku · Kalkulator raty
Decyzja kredytowa: oferta wiążąca
Decyzja kredytowa zapada po pełnej analizie. Ustawa nakazuje przekazać ją w 21. dniu od otrzymania wniosku, żeby umożliwić porównanie ofert innych banków, chyba że zgodzisz się na wcześniejsze przekazanie (art. 14 ust. 2). Te 21 dni to więc termin wydania decyzji, a nie ważność formularza. Decyzja jest ofertą w rozumieniu art. 66 § 1 Kodeksu cywilnego (art. 14 ust. 4) i razem z formularzem wiąże bank co najmniej 14 dni od przekazania. Jeśli dostałeś ją wcześniej niż w 21. dniu, okres związania wydłuża się o tyle, o ile skrócono 21 dni (art. 14 ust. 6). W tym czasie bank nie może wymagać od Ciebie ostatecznej odpowiedzi (art. 14 ust. 7).
Przykład: wniosek złożony 1 marca, decyzja za Twoją zgodą przekazana po 11 dniach, czyli o 10 dni wcześniej. Bank jest nią związany co najmniej 24 dni od przekazania. W praktyce banki dają zwykle 30–90 dni. Termin jest w decyzji.
Promesa kredytowa
Promesa to pisemne przyrzeczenie banku, że udzieli kredytu na określonych warunkach, jeśli spełnisz warunki z promesy, np. przedstawisz akt nabycia albo postanowienie sądu. Ustawa o kredycie hipotecznym obejmuje umową o kredyt hipoteczny także przyrzeczenie udzielenia kredytu (art. 3 ust. 1), a ustawa deweloperska wymienia je obok decyzji kredytowej (art. 31). Nazwa i forma zależą od banku: część wydaje promesę jako osobny dokument, część jako decyzję warunkową, a niektóre nie wydają jej wcale.
Promesa jest zwykle wydawana po analizie dochodu, ale przed pełną oceną nieruchomości albo przed wskazaniem konkretnej nieruchomości. Czytaj jej warunki: jeśli zastrzega pozytywną wycenę albo ponowną weryfikację dochodu, nie daje pewności finansowania.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Przejdź przez cały proces z ekspertem, od wniosku do wypłaty
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Jak uzyskać promesę
- Zapytaj, które banki wydają promesę w Twojej sytuacji, np. na zakup z licytacji albo przed wyborem mieszkania. Nie każdy bank to robi, a warunki się różnią.
- Złóż wniosek z dokumentami dochodowymi jak przy zwykłym kredycie. Bank sprawdzi BIK, BIG i dochód.
- Przedstaw dokumenty nieruchomości, jeśli je masz: przy licytacji obwieszczenie komornika i operat szacunkowy z postępowania egzekucyjnego, u dewelopera umowę rezerwacyjną i prospekt.
- Przeczytaj warunki promesy: maksymalną kwotę, wymagany wkład, termin ważności i to, co bank sprawdzi jeszcze przed umową.
- Po zakupie złóż dokumenty wymienione w promesie, np. postanowienie o przybiciu, i podpisz umowę kredytu.
Promesa może być płatna według cennika banku. Czas jej wydania jest podobny do zwykłej analizy, więc wniosek złóż kilka tygodni przed terminem, w którym będzie potrzebna.
Porównanie dokumentów
| Dokument | Kiedy | Czy wiąże bank | Ważność |
|---|---|---|---|
| Wstępna ocena lub decyzja | przed wnioskiem, bez dokumentów | nie | brak |
| Formularz ESIS | przed wnioskiem | warunki oferty, jeśli złożysz wniosek | min. 14 dni |
| Promesa | po analizie dochodu | na warunkach w niej opisanych | według banku |
| Decyzja kredytowa | 21. dzień od wniosku lub wcześniej | tak, jest ofertą | min. 14 dni, często 30–90 |
| Umowa kredytu | po przyjęciu decyzji | tak | 14 dni na odstąpienie |
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Decyzja kredytowa: co dalej? Od decyzji do wypłaty kredytu
Co zawiera decyzja kredytowa, jak długo jest ważna, jakie warunki spełnić przed wypłatą i co zrobić, gdy coś się zmieni przed aktem notarialnym.
Ten sam dział · 8 min
Formularz informacyjny ESIS: jak go czytać i porównać oferty
Czym jest formularz informacyjny do kredytu hipotecznego (ESIS), kiedy go dostajesz, jak długo jest ważny i jak porównać dwa formularze sekcja po sekcji.
Mieszkanie, dom, działka · 7 min
Zakup mieszkania z licytacji komorniczej na kredyt: jak to zrobić
Licytacja komornicza mieszkania krok po kroku: rękojmia 10%, licytacja elektroniczna, przybicie, 2 tygodnie na zapłatę i czy bank da na to kredyt hipoteczny.
Kiedy promesa jest potrzebna
Licytacja komornicza
Przy licytacji czas jest najkrótszy. Przed przetargiem wpłacasz rękojmię równą 1/10 sumy oszacowania (art. 962 KPC). Po uprawomocnieniu przybicia komornik wzywa do zapłaty reszty ceny w 2 tygodnie od otrzymania wezwania, na Twój wniosek najwyżej w miesiąc (art. 967 KPC). Jeśli nie zapłacisz, tracisz rękojmię (art. 969 KPC).
Przykład: suma oszacowania 400 000 zł, rękojmia 40 000 zł, cena wywołania na pierwszej licytacji 3/4 sumy, czyli 300 000 zł. Wygrywasz za 340 000 zł i po przybiciu musisz dopłacić 300 000 zł. Kredyt na tę kwotę na 30 lat przy 6,5% to rata około 1 896 zł. Zwykła procedura kredytowa trwa dłużej niż termin zapłaty, dlatego wniosek trzeba złożyć przed licytacją, z operatem komorniczym, i mieć promesę albo decyzję w dniu przybicia. Szczegóły w artykule zakup mieszkania z licytacji komorniczej.
Rezerwacja u dewelopera
Umowę rezerwacyjną zawiera się na czas określony, który przy kredycie powinien uwzględniać czas na decyzję kredytową albo przyrzeczenie kredytu (art. 31 ustawy deweloperskiej). Opłata rezerwacyjna nie może przekroczyć 1% ceny z prospektu (art. 32 ust. 2), przy mieszkaniu za 600 000 zł to najwyżej 6 000 zł. Wraca do Ciebie, jeśli nie dostaniesz pozytywnej decyzji ani przyrzeczenia kredytu z powodu negatywnej oceny zdolności (art. 34 ust. 1 pkt 1). Zachowaj więc pisemną odmowę banku. Przy rezerwacji wpisz okres co najmniej 4–6 tygodni.
Inne sytuacje
- Umowa przedwstępna z zadatkiem, gdy sprzedający chce dowodu, że kupujący dostanie kredyt.
- Zakup z innym kupującym w kolejce: promesa skraca negocjacje.
- Przetarg gminy lub spółdzielni, gdzie zapłata następuje w krótkim terminie po rozstrzygnięciu.
Przy zwykłym zakupie z rynku wtórnego promesa nie jest konieczna. Wystarczy umowa przedwstępna z terminem 6–8 tygodni i zapisem o zwrocie zadatku przy odmowie kredytu, co opisujemy w tekście umowa przedwstępna, zadatek i zaliczka.
Na co uważać
- Wstępna decyzja pokazana sprzedającemu nie chroni zadatku. Jeśli bank po wycenie odmówi, liczy się zapis w umowie przedwstępnej, a nie mail z banku.
- Promesa z zastrzeżeniem wyceny przy licytacji jest słaba, bo po przybiciu nie ma czasu na nową wycenę i negocjacje.
- Termin ważności promesy i decyzji zapisz w kalendarzu. Po jego upływie bank ponownie sprawdzi dochód, a warunki mogą być inne.
- Zmiana sytuacji między promesą a umową, np. nowa karta albo zmiana pracy, może zmienić decyzję banku.
Jeśli nie przyjmiesz decyzji
Decyzja jest ofertą, więc możesz jej nie przyjąć. Opłaty pobrane przed zawarciem umowy, np. za wycenę, podlegają zwrotowi, gdy umowa nie została zawarta (art. 15 ustawy o kredycie hipotecznym). Jeśli masz dwie decyzje, porównaj RRSO i koszty produktów, a nie samą ratę. Banki, które wydają promesy przy licytacjach, wskaże ekspert kredytowy z rankingu ekspertów.
Procedura w banku
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czym różni się promesa od decyzji kredytowej?
Promesa to przyrzeczenie udzielenia kredytu pod warunkami w niej opisanymi, często przed wskazaniem lub wyceną nieruchomości. Decyzja kredytowa zapada po pełnej analizie i jest ofertą, która wiąże bank co najmniej 14 dni.
Czy wstępna decyzja kredytowa jest wiążąca?
Nie. Wstępna decyzja opiera się na danych podanych przez klienta, bez weryfikacji dokumentów i wyceny. Bank może po pełnej analizie wydać inną decyzję albo odmówić.
Ile dni jest ważna oferta z ESIS?
Informacje z formularza ESIS są ważne co najmniej 14 dni i wiążą bank, jeśli w tym czasie złożysz wniosek. Termin 21 dni dotyczy czegoś innego: przekazania decyzji kredytowej po złożeniu wniosku.
Czy do licytacji komorniczej potrzebna jest promesa?
W praktyce tak. Po prawomocnym przybiciu masz 2 tygodnie od wezwania, najwyżej miesiąc, na zapłatę reszty ceny, a bez zapłaty tracisz rękojmię równą 1/10 sumy oszacowania.
Czy dostanę zwrot opłaty rezerwacyjnej, gdy bank odmówi kredytu?
Tak, jeśli nie uzyskasz decyzji ani przyrzeczenia kredytu z powodu negatywnej oceny zdolności. Opłata wynosi najwyżej 1% ceny i wraca niezwłocznie.
Jak długo ważna jest decyzja kredytowa?
Ustawowo co najmniej 14 dni od przekazania, dłużej, gdy decyzję dostałeś przed 21. dniem od wniosku. Banki dają zwykle 30–90 dni, termin jest w decyzji.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- Ustawa z 20 maja 2021 r. o ochronie praw nabywcy lokalu mieszkalnego lub domu jednorodzinnego oraz Deweloperskim Funduszu Gwarancyjnym (ISAP)
- Ustawa z 17 listopada 1964 r. Kodeks postępowania cywilnego (ISAP)
- Rzecznik Finansowy
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.