
W skrócie
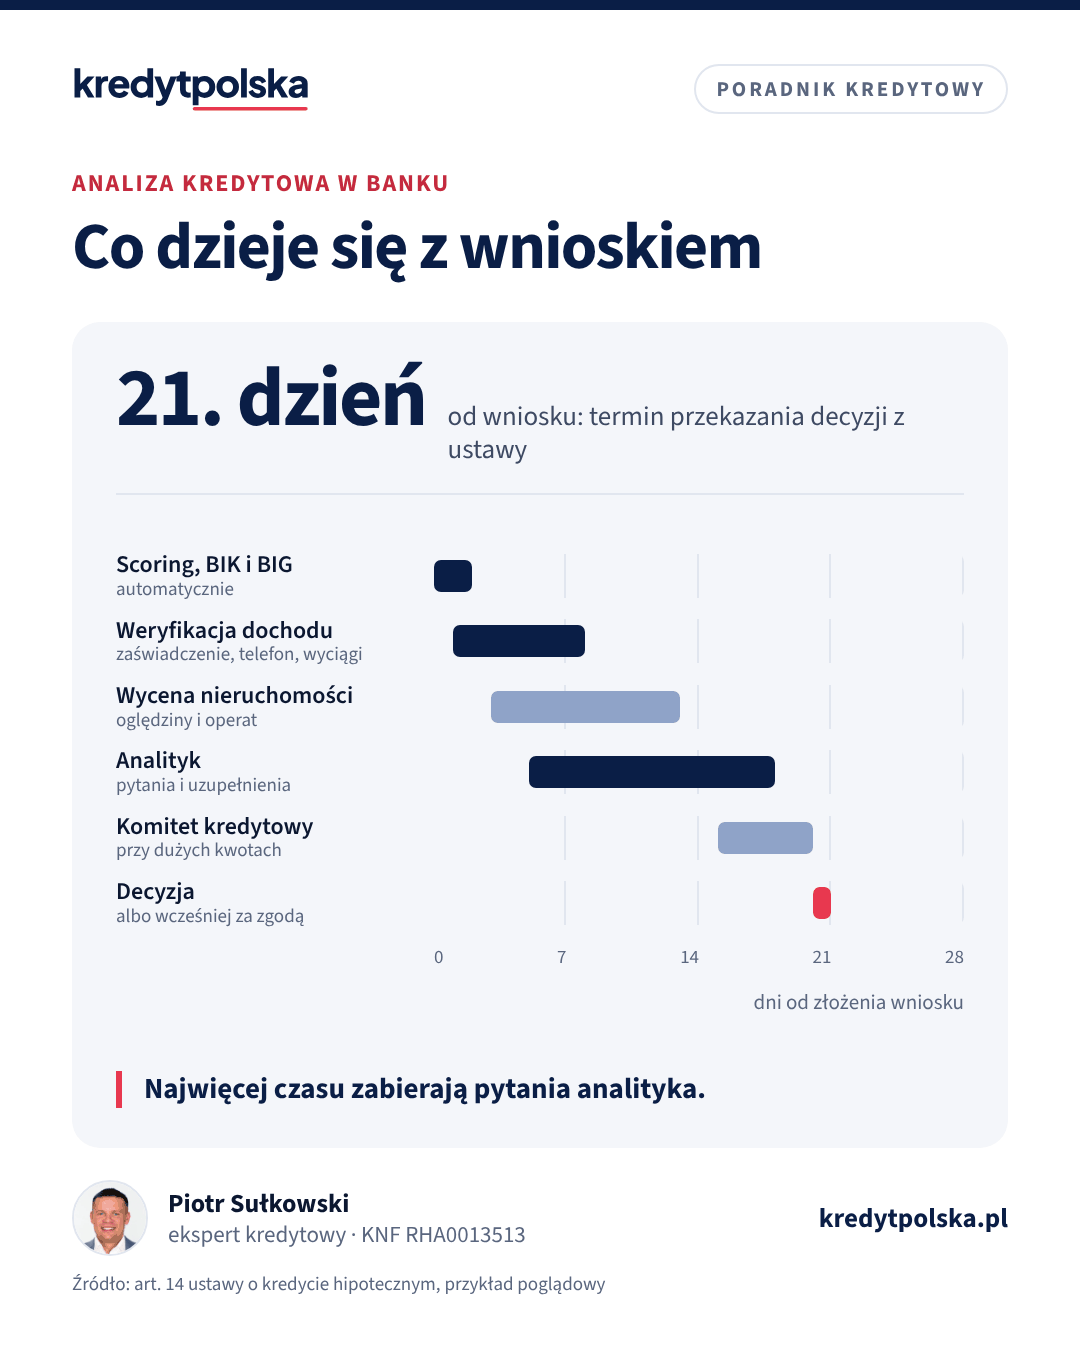
Po złożeniu wniosku bank przepuszcza go przez scoring i bazy BIK i BIG, potem analityk sprawdza dochód, pracodawcę i wyciągi, a rzeczoznawca wycenia nieruchomość. Większe lub nietypowe kredyty trafiają dodatkowo na komitet kredytowy. Całość trwa zwykle 2–6 tygodni, a ustawa przewiduje przekazanie decyzji w 21. dniu od wniosku, chyba że zgodzisz się na wcześniejsze. W przykładzie przy dochodzie 8 000 zł netto i kredycie 450 000 zł bank widzi wskaźnik DSTI 45,3%, a po doliczeniu karty z limitem 10 000 zł 49,0%.
Po złożeniu wniosku przez kilka tygodni niewiele widać, a w banku dzieje się najwięcej. Ten artykuł jest dla osób, które czekają na decyzję albo chcą wiedzieć, jak przygotować się do pytań banku. Wyjaśniamy, kto i w jakiej kolejności ocenia wniosek, co sprawdza i ile to trwa. Jak wypełnić sam formularz, opisujemy w tekście wniosek o kredyt hipoteczny, a pełny harmonogram od wniosku do wypłaty w artykule ile trwa kredyt hipoteczny. Czym jest sam kredyt hipoteczny i od czego zależy jego koszt, zebraliśmy w przewodniku kredyt hipoteczny od podstaw.
Podstawa prawna: co bank musi sprawdzić
Bank uzależnia kredyt od zdolności kredytowej, czyli zdolności do spłaty kredytu z odsetkami w terminach z umowy (art. 70 ust. 1 Prawa bankowego). Ustawa o kredycie hipotecznym dodaje, że umowę wolno zawrzeć tylko wtedy, gdy wynik oceny wskazuje, że konsument będzie zdolny do spłaty (art. 23 ust. 1), a ocena nie może opierać się głównie na tym, że nieruchomość jest warta więcej niż kredyt (art. 21 ust. 7). Szczegóły metodyki wynikają z Rekomendacji S KNF: bufor 2,5 pkt proc. przy liczeniu raty, limity DSTI i LTV. Każdy bank ma jednak własne procedury (art. 21 ust. 6), dlatego wyniki się różnią.
Etap 1: scoring i bazy danych
Pierwsza ocena jest automatyczna. System banku sprawdza dane z wniosku w BIK, w biurach informacji gospodarczej (na podstawie Twojego upoważnienia) i we własnej historii klienta, liczy scoring i odrzuca wnioski, które nie spełniają twardych warunków, np. przez aktualne zaległości. Prawo bankowe pozwala opierać decyzje wyłącznie na zautomatyzowanym przetwarzaniu, ale daje Ci prawo do wyjaśnień, interwencji człowieka i przedstawienia własnego stanowiska (art. 105a ust. 1a). Wniosek, który przejdzie ten filtr, trafia do analityka.
Na tym etapie liczą się przede wszystkim opóźnienia w spłatach, liczba aktywnych zobowiązań i ich limity. Raport warto pobrać i przejrzeć jeszcze przed wnioskiem.
Policz to sam
Ile pożyczy Ci bank
-
Sprawdź swoją zdolność
około, kredyt na 30 lat
Szacunek bez innych kredytów i limitów na kartach. Bank liczy ratę przy oprocentowaniu wyższym o 2,5 p.p. (8,38%), a rata może zająć do 40% dochodu, przy wyższych dochodach do 50%. Wynik poglądowy, nie jest decyzją kredytową.
Pełny kalkulator: zobowiązania, limity kart i rodzaj oprocentowania →
Przydatne też: Lista dokumentów do druku · Kalkulator raty
Etap 2: weryfikacja dochodu i pracodawcy
Analityk sprawdza, czy dochód istnieje, jest stabilny i ma taką wysokość, jak we wniosku. Najczęściej:
- porównuje zaświadczenie od pracodawcy z wpływami na wyciągach z konta,
- dzwoni do pracodawcy na numer z ogólnodostępnych źródeł, a nie z zaświadczenia, i pyta o zatrudnienie, stanowisko i formę umowy,
- sprawdza pracodawcę w rejestrach: czy firma działa, od kiedy i czy nie ma postępowania upadłościowego,
- u przedsiębiorców porównuje PIT, ewidencję lub księgę z zaświadczeniami z urzędu skarbowego i ZUS,
- w części banków pozwala potwierdzić dochód elektronicznie, za Twoją zgodą, z danych ZUS albo historii rachunku.
Telefon do pracodawcy bywa zaskoczeniem dla działu kadr. Uprzedź go, że bank może dzwonić, szczególnie w małej firmie.
Etap 3: zdolność i zobowiązania w liczbach
Analityk liczy ratę przy stopie z buforem i porównuje ją z dochodem. Przykład poglądowy: singiel z dochodem 8 000 zł netto, kredyt 450 000 zł na 30 lat. Rata przy oprocentowaniu 6,5% wynosi około 2 844 zł, ale bank sprawdza ratę przy 9%, czyli około 3 621 zł:
| Wariant | Rata do oceny | DSTI |
|---|---|---|
| Sam kredyt hipoteczny | 3 621 zł | 45,3% |
| Kredyt i karta z limitem 10 000 zł (3% limitu) | 3 921 zł | 49,0% |
| Limit DSTI 40%: najwyższa rata | 3 200 zł | kredyt ok. 397 700 zł |
| Limit DSTI 50%: najwyższa rata | 4 000 zł | kredyt ok. 497 100 zł |
Rekomendacja S przewiduje co do zasady niższy limit DSTI dla dochodów do przeciętnego wynagrodzenia w regionie i wyższy powyżej. Który stosuje się do Ciebie, zależy od metodyki banku. W przykładzie przy limicie 40% wniosek o 450 000 zł nie przejdzie, przy 50% przejdzie także z kartą, ale z zapasem poniżej jednego punktu procentowego. Bank odejmuje też minimalne koszty utrzymania, więc DSTI to warunek konieczny, a nie jedyny. Swój wynik sprawdzisz w kalkulatorze zdolności.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Przejdź przez cały proces z ekspertem, od wniosku do wypłaty
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Etap 4: wycena nieruchomości
Równolegle rzeczoznawca majątkowy ogląda nieruchomość i sporządza operat. Ustawa wymaga, żeby był to rzeczoznawca w rozumieniu ustawy o gospodarce nieruchomościami, wskazany w porozumieniu między bankiem a klientem (art. 21 ust. 9). Bank weryfikuje operat i ustala wartość, od której liczy LTV.
Osobno analityk albo dział prawny sprawdza stan prawny nieruchomości: kto jest właścicielem według księgi wieczystej, czy w dziale III są służebności, roszczenia lub wzmianki o toczących się sprawach i czy hipoteki w dziale IV zostaną spłacone z ceny. Przy rynku pierwotnym bank ocenia też dewelopera i inwestycję. Wada prawna nie zawsze przekreśla kredyt, ale zwykle oznacza dodatkowy warunek w decyzji, np. wykreślenie wpisu przed wypłatą.
Przykład: cena 560 000 zł, kredyt 450 000 zł, czyli LTV 80,4% ceny. Jeśli wycena wyniesie 540 000 zł, LTV rośnie do 83,3%. Bank, który przy tej wartości pożycza do 80%, da najwyżej 432 000 zł, więc wkład własny musi wzrosnąć ze 110 000 do 128 000 zł, o 18 000 zł. Inaczej potrzebne jest ubezpieczenie niskiego wkładu albo wyższa marża. Więcej w artykule operat szacunkowy i wycena banku.
Etap 5: analityk i jego pytania
Analityk składa wszystko w całość i decyduje, czy wniosek spełnia politykę banku. Jeśli czegoś brakuje, prosi o uzupełnienie. Typowe pytania:
- skąd pochodzi wkład własny, gdy na koncie pojawił się duży przelew bez opisu,
- czym są regularne przelewy do osoby prywatnej, np. czy to nieformalna pożyczka albo alimenty,
- dlaczego dochód w ostatnich miesiącach wzrósł lub spadł,
- co z kartą lub kredytem widocznym w BIK, a nie wpisanym we wniosku,
- czy umowa na czas określony zostanie przedłużona,
- przy działalności: kto jest głównym kontrahentem i czy umowa z nim trwa.
Odpowiadaj krótko, na piśmie i z dokumentem. Wyjaśnienie bez dowodu zwykle wraca jako kolejne pytanie.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Wniosek o kredyt hipoteczny: jak go wypełnić i czego unikać
Wniosek o kredyt hipoteczny sekcja po sekcji: dane, dochody, zobowiązania, nieruchomość, zgody BIK i BIG, załączniki, co bank sprawdza i ile wniosków złożyć.
Zdolność kredytowa i dochody · 8 min
Zdolność kredytowa: od czego zależy i jak ją zwiększyć
Jak banki liczą zdolność kredytową: dochód, bufor KNF, DSTI, koszty utrzymania i BIK. Dlaczego banki liczą różnie i 7 sposobów na wyższą kwotę.
Prawo i formalności · 8 min
Operat szacunkowy: ile kosztuje wycena nieruchomości i co, gdy jest niższa
Kto robi wycenę nieruchomości do kredytu, ile kosztuje operat szacunkowy i co zrobić, gdy bank wyceni mieszkanie niżej niż cena: LTV, wkład, odwołanie.
Etap 6: komitet kredytowy i decyzja
Przy wyższych kwotach, wyjątkach od polityki (np. krótszy staż, wyższe LTV) albo nietypowym dochodzie decyzja zapada na wyższym szczeblu: u dyrektora z uprawnieniami albo na komitecie kredytowym. Progi kwotowe są wewnętrzne i banki ich nie publikują. Komitet dodaje zwykle od kilku dni do tygodnia.
Ustawa przewiduje przekazanie decyzji w 21. dniu od wniosku, żeby dać czas na porównanie ofert, chyba że zgodzisz się na wcześniejsze przekazanie (art. 14 ust. 2). Decyzja pozytywna jest ofertą i wiąże bank co najmniej 14 dni, co opisujemy w artykule decyzja kredytowa: co dalej.
Ile trwa każdy etap
| Etap | Typowy czas |
|---|---|
| Scoring, BIK i BIG | od kilku minut do 2 dni |
| Weryfikacja dochodu i pracodawcy | 2–7 dni |
| Wycena nieruchomości | 3–10 dni |
| Praca analityka z uzupełnieniami | 1–3 tygodnie |
| Komitet kredytowy, jeśli jest potrzebny | kilka dni do tygodnia |
Etapy częściowo nakładają się na siebie, dlatego cała analiza trwa zwykle 2–6 tygodni od kompletnego wniosku.
Jak nie wydłużać analizy
- Składaj komplet dokumentów od razu, a przelewy z wkładem własnym opisuj, np. „darowizna od rodziców na zakup mieszkania”.
- Uprzedź pracodawcę o telefonie z banku i podaj analitykowi bezpośredni kontakt do kadr.
- Odpowiadaj na pytania tego samego dnia i jednym pismem, z dokumentami.
- Nie zmieniaj w tym czasie pracy, nie bierz rat i nie otwieraj kart: bank może sprawdzić BIK ponownie przed decyzją i przed wypłatą.
- Zgódź się na wcześniejsze przekazanie decyzji, jeśli zależy Ci na czasie. Okres związania bankiem wydłuży się o tyle samo dni.
Gdy analiza kończy się odmową
Przy odmowie z powodu negatywnej oceny zdolności bank musi Cię niezwłocznie poinformować, a jeśli odmówił na podstawie bazy danych, bezpłatnie przekazać wynik sprawdzenia i wskazać bazę (art. 24 ust. 1 i 2 ustawy o kredycie hipotecznym). Możesz też w ciągu roku poprosić na piśmie o wyjaśnienie oceny zdolności, a bank odpowiada w 30 dni (art. 70a Prawa bankowego). To pokazuje, co poprawić. Co dalej, piszemy w tekście odmowa kredytu hipotecznego. Ekspert kredytowy z rankingu wskaże, który bank liczy Twój przypadek inaczej.
Procedura w banku
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Jak długo trwa analiza kredytowa?
Zwykle 2–6 tygodni od złożenia kompletnego wniosku. Ustawa przewiduje przekazanie decyzji w 21. dniu od wniosku, chyba że zgodzisz się na wcześniejsze przekazanie.
Czy bank dzwoni do pracodawcy?
Często tak. Analityk potwierdza zatrudnienie, stanowisko i formę umowy, zwykle dzwoniąc na numer firmy z ogólnodostępnych źródeł, a nie z zaświadczenia.
Co to jest komitet kredytowy?
To gremium w banku, które decyduje o kredytach powyżej wewnętrznych progów kwotowych albo z wyjątkami od polityki. Wydłuża analizę zwykle o kilka dni do tygodnia.
O co najczęściej pyta analityk kredytowy?
O pochodzenie wkładu własnego, nieopisane przelewy, zmiany dochodu, zobowiązania z BIK niewpisane we wniosku i przedłużenie umowy o pracę.
Czy niska wycena może zmienić decyzję?
Tak. Bank liczy LTV od wartości z operatu. W przykładzie spadek wartości z 560 000 do 540 000 zł podnosi LTV z 80,4% do 83,3% i wymaga 18 000 zł więcej wkładu albo dodatkowego zabezpieczenia.
Czy mogę poznać powód odmowy?
Tak. Bank musi poinformować o odmowie, a jeśli odmówił na podstawie bazy danych, wskazać ją i podać wynik sprawdzenia. W ciągu roku możesz też poprosić o pisemne wyjaśnienie oceny zdolności, bank odpowiada w 30 dni.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- Ustawa z 29 sierpnia 1997 r. Prawo bankowe (ISAP)
- KNF, Rekomendacja S
- Ustawa z 9 kwietnia 2010 r. o udostępnianiu informacji gospodarczych i wymianie danych gospodarczych (ISAP)
- Biuro Informacji Kredytowej
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.