
W skrócie
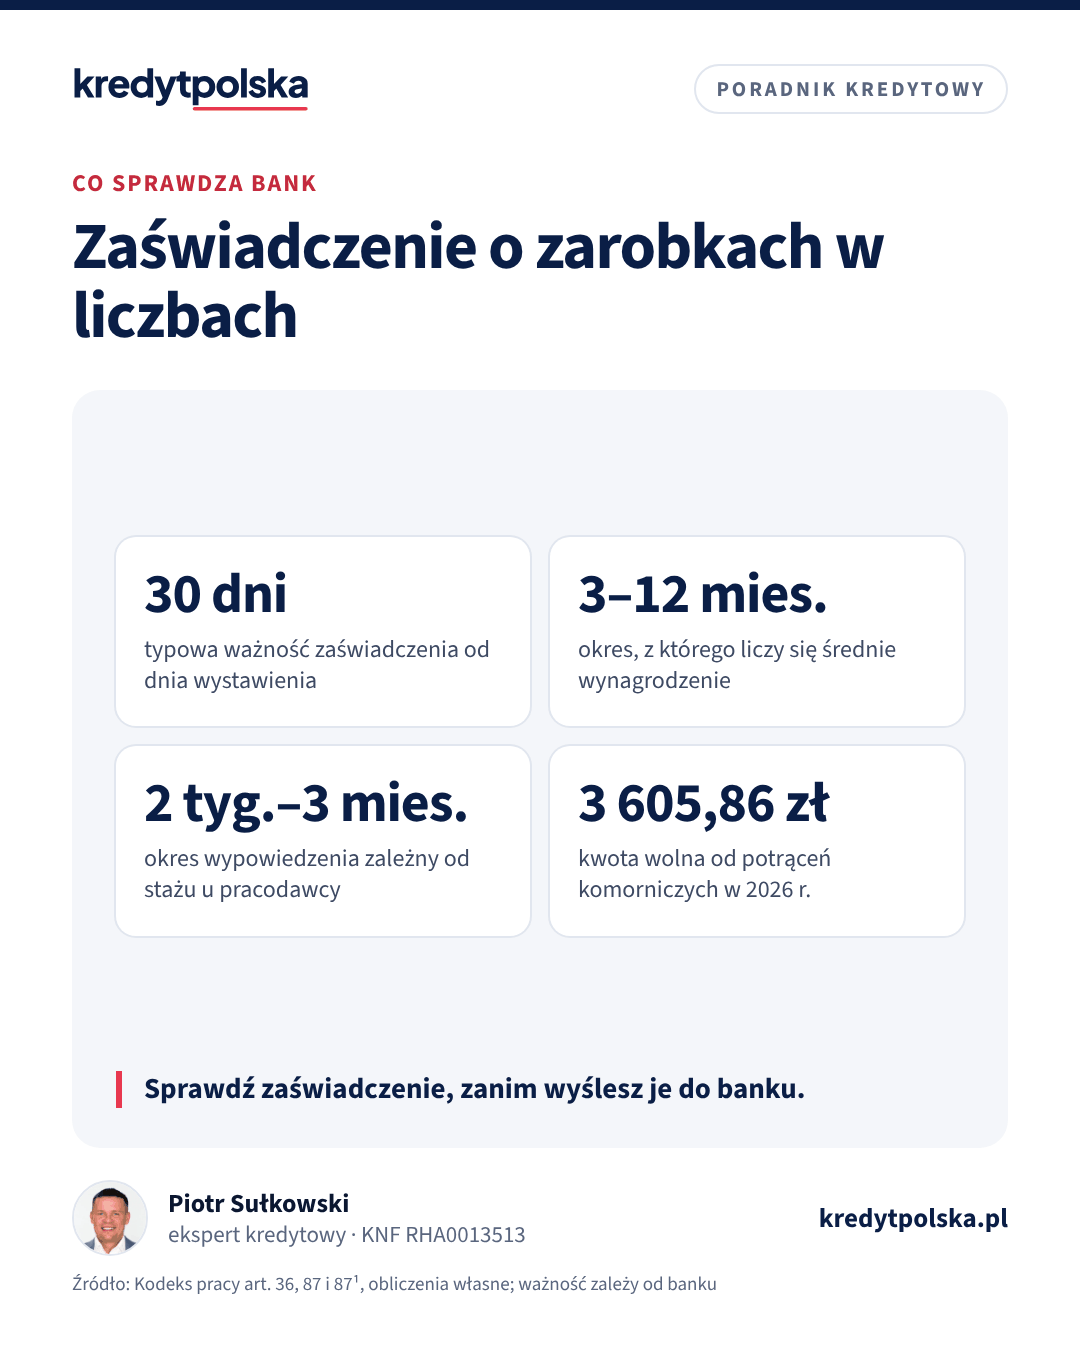
Zaświadczenie o zatrudnieniu i zarobkach wystawia pracodawca, najlepiej na druku banku, do którego składasz wniosek. Musi zawierać dane pracodawcy, rodzaj i okres umowy, średnie wynagrodzenie netto z 3, 6 lub 12 miesięcy, informację o okresie wypowiedzenia i potrąceniach oraz podpis osoby upoważnionej. Jest ważne zwykle 30 dni. Potrącenia komornicze obniżają dochód: przy 6 000 zł netto i długu innym niż alimenty komornik zabierze w 2026 r. do 2 394 zł, a zdolność singla spada w przykładzie z około 373 000 do 224 000 zł.
Zaświadczenie o zarobkach to dokument, od którego przy etacie zaczyna się liczenie zdolności kredytowej. Ten tekst jest dla pracowników, którzy mają je zamówić u pracodawcy, i dla kadrowych, które je wystawiają. Wyjaśniamy, czym różni się wzór banku od ogólnego druku, co musi się w nim znaleźć, kto je podpisuje, jak bank czyta potrącenia i kiedy można je zastąpić innym dokumentem. Pełny komplet dla umowy o pracę opisujemy w artykule dokumenty do kredytu na umowę o pracę.
Wzór banku czy ogólne zaświadczenie
Większość banków ma własny druk zaświadczenia o zatrudnieniu i wynagrodzeniu, do pobrania ze strony banku albo od eksperta kredytowego. Druk banku jest ułożony pod jego metodykę: pyta o średnią z określonego okresu, o konkretne rodzaje potrąceń, czasem o to, czy pracodawca jest w likwidacji lub upadłości. Ogólne zaświadczenie z programu kadrowego przyjmuje część banków, pod warunkiem że zawiera wszystkie potrzebne informacje. W praktyce bezpieczniej poprosić pracodawcę o druk wybranego banku. Jeśli składasz wnioski w dwóch bankach jednocześnie, potrzebne mogą być dwa różne zaświadczenia.
Narzędzia
Sprawdź na swoich liczbach
Przygotuj
lista do odhaczenia i wydruku
Narzędzie
Lista dokumentów do druku
Wybierz dochód i nieruchomość, wydrukuj listę i odhaczaj.
Koszty poza ceną, około
w tym PCC 12 000 zł, notariusz i sąd; bez kosztów kredytu
Narzędzie
Koszty zakupu mieszkania
Notariusz, PCC, sądowe opłaty i koszty banku w jednym zestawieniu.
Co musi zawierać zaświadczenie
- dane pracodawcy: nazwa, adres, NIP, REGON, numer telefonu do weryfikacji,
- dane pracownika: imię, nazwisko, PESEL, stanowisko,
- rodzaj umowy i daty: od kiedy pracujesz, czy umowa jest na czas nieokreślony, a jeśli na określony, do kiedy,
- średnie wynagrodzenie brutto i netto z ostatnich 3, 6 albo 12 miesięcy, zależnie od druku,
- informację o wypowiedzeniu: czy pracownik nie jest w okresie wypowiedzenia,
- potrącenia: zajęcia komornicze, pożyczki z zakładowego funduszu, inne obciążenia wynagrodzenia,
- informację o pracodawcy: czy nie jest w likwidacji lub upadłości,
- datę wystawienia, podpis i pieczątkę osoby upoważnionej.
Część banków pyta dodatkowo o składniki wynagrodzenia: ile to pensja zasadnicza, a ile premie i dodatki. Premie uznaniowe bank może liczyć tylko w części albo wcale.
Ważność i kto podpisuje
Zaświadczenie jest ważne zwykle 30 dni od dnia wystawienia. Bank sprawdza ten termin przy złożeniu wniosku, a przy dłuższej analizie może poprosić o nowe przed podpisaniem umowy. Podpisuje je osoba uprawniona do reprezentowania pracodawcy albo pracownik kadr z upoważnieniem. Bank często weryfikuje zaświadczenie telefonicznie: dzwoni do firmy i pyta, czy dokument wystawiono i czy dane się zgadzają. Dlatego numer telefonu na druku powinien prowadzić do osoby, która potwierdzi zatrudnienie.
Gdy pracownik jest jednocześnie właścicielem albo członkiem rodziny właściciela firmy, która go zatrudnia, bank zwykle prosi o więcej: PIT-11, wyciągi z wpływami i dokumenty finansowe pracodawcy. Samodzielne wystawienie sobie zaświadczenia nie jest zakazane, ale budzi pytania analityka.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Przejdź przez formalności z ekspertem, krok po kroku
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Jak poprosić pracodawcę o zaświadczenie
- Pobierz druk wybranego banku i wypełnij swoją część: imię, nazwisko, PESEL.
- Przekaż go do kadr z informacją, z jakiego okresu bank chce średnią, i z prośbą o wpisanie „brak” w polach, które Cię nie dotyczą.
- Ustal termin: w większych firmach wystawienie trwa zwykle kilka dni roboczych.
- Po odebraniu porównaj kwotę netto z wyciągami z ostatnich miesięcy i sprawdź daty umowy.
- Wyślij skan do banku w ciągu kilku dni, żeby zostawić zapas przed upływem 30 dni.
Przepisy nie określają jednego wzoru takiego zaświadczenia, a jego treść wynika z wymagań banku. Pracodawca nie może wpisać danych niezgodnych z prawdą: podanie nieprawdziwych informacji w dokumencie przedstawionym bankowi, żeby uzyskać kredyt, jest przestępstwem z art. 297 Kodeksu karnego, a osoba, która taki dokument wystawiła, też może odpowiadać karnie.
Okres wypowiedzenia
Bank pyta, czy jesteś w okresie wypowiedzenia, bo taki dochód ma znaną datę końca. Długość wypowiedzenia umowy o pracę zależy od stażu u danego pracodawcy (art. 36 § 1 Kodeksu pracy):
| Staż u pracodawcy | Okres wypowiedzenia |
|---|---|
| krócej niż 6 miesięcy | 2 tygodnie |
| co najmniej 6 miesięcy | 1 miesiąc |
| co najmniej 3 lata | 3 miesiące |
Pracownik w okresie wypowiedzenia praktycznie nie dostanie kredytu z tego dochodu. Wyjątkiem bywa sytuacja, gdy ma już podpisaną umowę z nowym pracodawcą i bank akceptuje ciągłość zatrudnienia, co opisujemy w tekście kredyt na okresie próbnym i po zmianie pracy.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Dokumenty do kredytu na umowę o pracę: komplet dla etatu
Dokumenty do kredytu hipotecznego na umowę o pracę: dowód, zaświadczenie o zarobkach, wyciągi, PIT-11, umowa. Ważność, nowa praca, kilku pracodawców.
Zdolność kredytowa i dochody · 7 min
Kredyt hipoteczny z długami i komornikiem: kiedy bank odmówi
Czy dostaniesz kredyt hipoteczny przy innych ratach, zaległościach w BIK i BIG albo egzekucji komorniczej, ile zdolności zabierają długi i co zrobić.
Zdolność kredytowa i dochody · 7 min
Kredyt hipoteczny na okresie próbnym i po zmianie pracy
Czy bank da kredyt na okresie próbnym, ile stażu trzeba w nowej pracy i co zrobić, gdy zmieniasz pracę po złożeniu wniosku, decyzji albo przed wypłatą.
Potrącenia komornicze
Zajęcie wynagrodzenia przez komornika pracodawca wpisuje do zaświadczenia, a bank odejmuje potrącenie od dochodu albo w ogóle odmawia. Przy długach innych niż alimenty komornik może zająć do połowy wynagrodzenia (art. 87 § 3 Kodeksu pracy), ale musi zostawić kwotę wolną równą minimalnemu wynagrodzeniu po odliczeniu składek i zaliczki na podatek (art. 87¹). W 2026 r. minimalne wynagrodzenie to 4 806 zł brutto, czyli około 3 605,86 zł netto bez wpłat do PPK.
Przykład poglądowy: singiel zarabia 6 000 zł netto. Połowa to 3 000 zł, ale po takim potrąceniu zostałoby mniej niż kwota wolna, więc komornik zabiera 2 394,14 zł, a na konto trafia 3 605,86 zł. Bank liczący zdolność od kwoty po potrąceniu (kredyt na 30 lat, ocena raty przy 9%, DSTI 50%) da około 224 000 zł zamiast około 373 000 zł bez zajęcia. W praktyce samo zajęcie komornicze, poza wpływem na kwotę, często zamyka drogę do kredytu do czasu spłaty długu. Więcej w artykule kredyt z długami i komornikiem. Przy alimentach granica zajęcia jest wyższa, trzy piąte wynagrodzenia, i nie obowiązuje kwota wolna.
Czym można zastąpić zaświadczenie
- Wyciągi z konta z wpływami wynagrodzenia, w części banków, zwłaszcza gdy pensja wpływa na konto w tym samym banku.
- PIT-11 lub PIT-37 za ostatni rok, zwykle jako uzupełnienie, a nie zamiennik, bo nie mówi nic o bieżącej umowie.
- Zaświadczenie z danymi z ZUS: na eZUS w zakładce Ubezpieczony albo w aplikacji mZUS samodzielnie utworzysz dokument z danymi o aktualnych zgłoszeniach do ubezpieczeń i o wysokości podstawy wymiaru składek. Ma kwalifikowaną pieczęć ZUS, a bank sprawdzi jego autentyczność w wyszukiwarce zaświadczeń ZUS.
Dane z ZUS pokazują wynagrodzenie brutto, od którego naliczono składki, i to, kto Cię zgłosił do ubezpieczeń. Nie zawierają informacji o okresie wypowiedzenia ani o potrąceniach, dlatego część banków przyjmuje je razem z wyciągami, a inne dalej wymagają druku od pracodawcy. Zapytaj o to przed wyborem ścieżki.
Przy umowie zlecenia i umowie o dzieło zaświadczenie o zarobkach w formie stosowanej dla etatu zwykle nie wystarcza. Bank prosi o same umowy z ostatnich 6–12 miesięcy, rachunki, PIT-11 i wyciągi z wpływami, a druk zaświadczenia od zleceniodawcy traktuje jako uzupełnienie. Przy kilku umowach u różnych zleceniodawców każdy z nich wystawia osobne potwierdzenie. Jeśli w trakcie roku zmieniłeś formę zatrudnienia, na przykład ze zlecenia na etat u tej samej firmy, warto, żeby pracodawca wpisał w zaświadczeniu łączny okres współpracy, bo bank może uznać to za ciągłość zatrudnienia.
Najczęstsze błędy
- Druk innego banku albo stara wersja wzoru.
- Średnia netto policzona z innego okresu niż ten, o który pyta druk.
- Brak daty zakończenia umowy na czas określony.
- Puste pole o potrąceniach zamiast wpisu „brak”.
- Brak podpisu, pieczątki lub numeru telefonu do weryfikacji.
- Zaświadczenie wystawione zbyt wcześnie, które straci ważność przed złożeniem wniosku.
- Kwota netto inna niż na wyciągach, bez wyjaśnienia, na przykład przez wpłaty do PPK lub kartę sportową.
Każdy z tych błędów oznacza dosłanie poprawionego dokumentu i kilka dni opóźnienia. Jak analityk czyta zaświadczenie na tle całego wniosku, opisujemy w tekście analiza kredytowa, a orientacyjną kwotę kredytu sprawdzisz w kalkulatorze zdolności kredytowej.
Dokumenty
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Jak długo ważne jest zaświadczenie o zarobkach do kredytu?
Zwykle 30 dni od dnia wystawienia. Przy dłuższej analizie bank może poprosić o nowe zaświadczenie przed podpisaniem umowy.
Czy zaświadczenie musi być na druku banku?
Nie zawsze, ale większość banków ma własny wzór i woli go dostać. Ogólne zaświadczenie przyjmuje część banków, jeśli zawiera wszystkie potrzebne informacje.
Kto podpisuje zaświadczenie o zarobkach?
Osoba uprawniona do reprezentowania pracodawcy albo pracownik kadr z upoważnieniem. Bank może zadzwonić do firmy, żeby potwierdzić dane.
Czy komornik na pensji przekreśla kredyt hipoteczny?
Często tak, dopóki dług nie zostanie spłacony. Nawet jeśli bank przyjmie wniosek, odejmie potrącenie od dochodu. Przy 6 000 zł netto komornik może w 2026 r. zająć do 2 394 zł, a zdolność singla spada w przykładzie z około 373 000 do 224 000 zł.
Czy zaświadczenie z eZUS zastąpi zaświadczenie od pracodawcy?
W części banków tak, zwykle razem z wyciągami. Dane z ZUS pokazują zgłoszenie do ubezpieczeń i podstawę wymiaru składek, ale nie okres wypowiedzenia ani potrącenia.
Co gdy jestem w okresie wypowiedzenia?
Bank zwykle nie policzy dochodu, który kończy się w znanym terminie. Wyjątek to podpisana umowa z nowym pracodawcą zaakceptowana przez bank jako ciągłość zatrudnienia.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 26 czerwca 1974 r. Kodeks pracy, art. 36, 87 i 87¹ (ISAP)
- ZUS: samodzielne tworzenie zaświadczeń z danymi z ZUS dla ubezpieczonych
- Ustawa z 6 czerwca 1997 r. Kodeks karny (ISAP)
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- KNF, Rekomendacja S
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.