
W skrócie
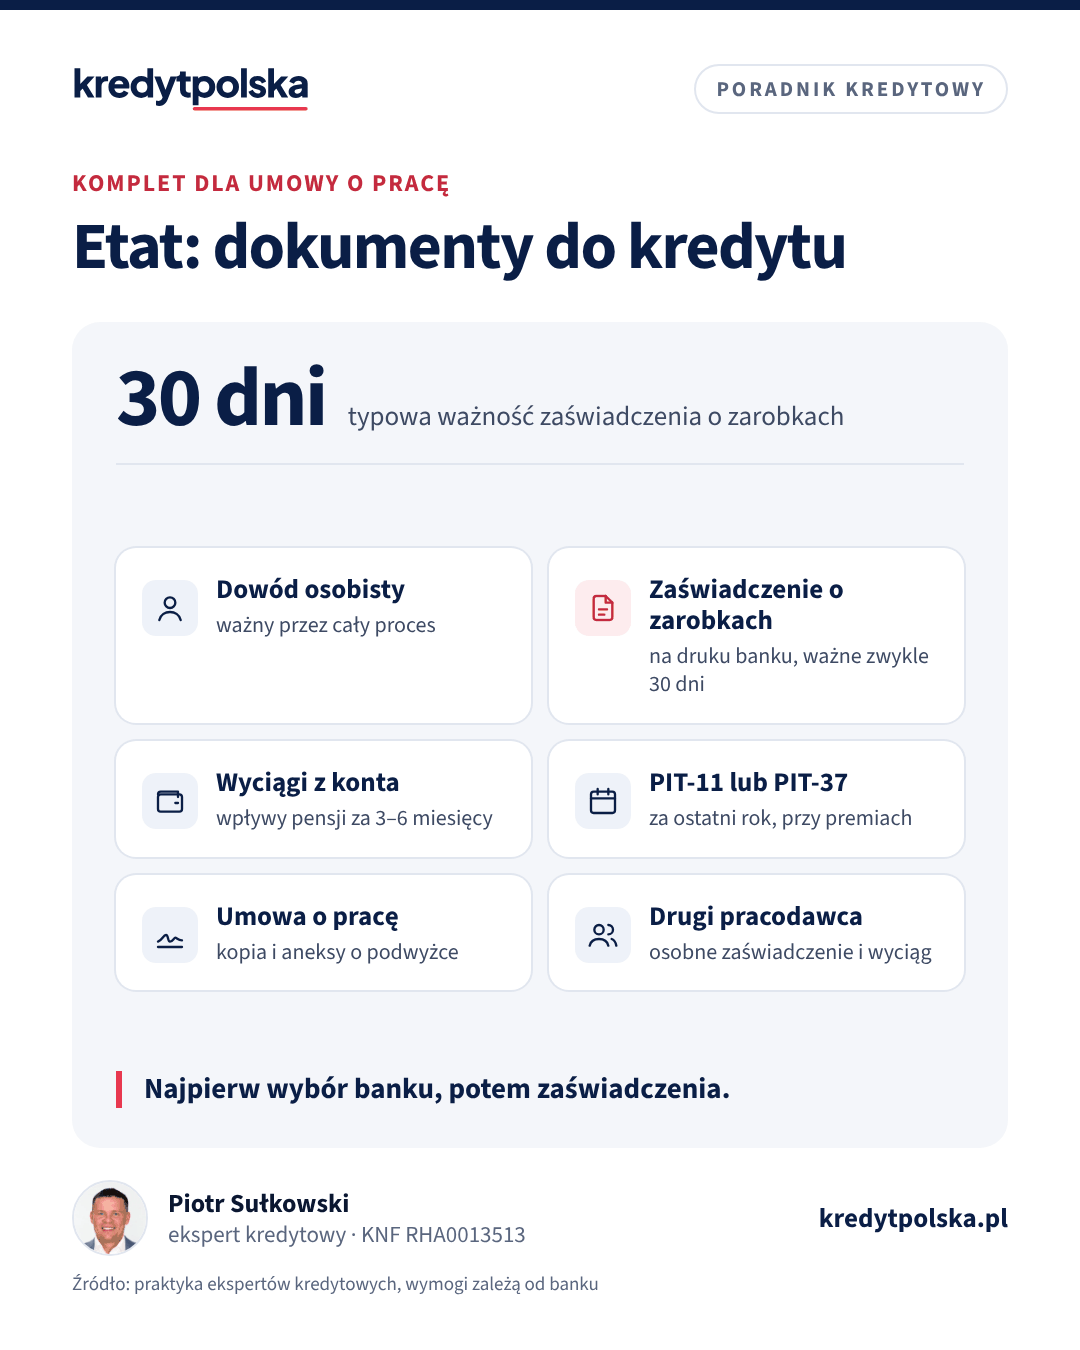
Przy umowie o pracę bank zwykle chce pięciu rzeczy: ważnego dowodu osobistego, zaświadczenia o zatrudnieniu i zarobkach (ważnego zwykle 30 dni), wyciągów z konta z wpływami pensji za 3–6 miesięcy, PIT-11 lub PIT-37 za ostatni rok i czasem kopii umowy o pracę. Przy kilku pracodawcach dokumenty składasz od każdego, a od banku zależy, czy policzy dodatkową pensję: przy 5 000 zł z głównej pracy i 2 000 zł z drugiej zdolność singla rośnie w przykładzie z około 311 000 do 435 000 zł. Zaświadczenia zamawiaj dopiero po wyborze banku.
Ten tekst jest dla osób, które zarabiają na umowie o pracę i chcą złożyć wniosek o kredyt hipoteczny bez dosyłania papierów. Opisujemy każdy dokument dochodowy i osobisty po kolei: skąd go wziąć, ile jest ważny, co bank w nim sprawdza i co zmienia się przy nowej pracy, pracy za granicą albo kilku pracodawcach. Ogólny przegląd wszystkich rodzajów dochodu znajdziesz w artykule dokumenty do kredytu hipotecznego, a listę do odhaczania na stronie lista dokumentów do kredytu.
Komplet w skrócie
| Dokument | Skąd | Typowy wymóg banku |
|---|---|---|
| Dowód osobisty | własny | ważny w dniu wniosku i umowy |
| Zaświadczenie o zatrudnieniu i zarobkach | kadry lub księgowość pracodawcy | zwykle 30 dni od wystawienia |
| Wyciągi z konta z wpływami pensji | bankowość internetowa | 3–6 miesięcy |
| PIT-11 lub PIT-37 | pracodawca, e-Urząd Skarbowy | za ostatni zakończony rok |
| Umowa o pracę i aneksy | własne dokumenty | na żądanie banku |
Do tego dochodzą dokumenty wspólne dla wszystkich kredytobiorców: umowy innych kredytów i limitów, potwierdzenie wkładu własnego, ewentualnie rozdzielność majątkowa. Nie powtarzamy ich tutaj szczegółowo, bo nie zależą od formy zatrudnienia.
Dowód osobisty i dane osobowe
Bank potrzebuje dowodu każdego kredytobiorcy i współkredytobiorcy. Dowód musi być ważny nie tylko w dniu złożenia wniosku, ale też przy podpisaniu umowy i przy wypłacie. Jeśli kończy się za kilka tygodni, wymień go od razu, bo zmiana numeru dokumentu w trakcie procesu oznacza aktualizację danych we wniosku. Zwróć uwagę na zgodność danych: nazwisko po ślubie, adres zameldowania i adres korespondencyjny powinny być takie same w dowodzie, zaświadczeniu od pracodawcy i we wniosku. Rozbieżności nie przekreślają wniosku, ale analityk dopisuje je jako pytanie do wyjaśnienia.
Narzędzia
Sprawdź na swoich liczbach
Przygotuj
lista do odhaczenia i wydruku
Narzędzie
Lista dokumentów do druku
Wybierz dochód i nieruchomość, wydrukuj listę i odhaczaj.
Bank pożyczy Ci około
kredyt na 30 lat, bez innych rat i limitów
Narzędzie
Kalkulator zdolności kredytowej
Ile pożyczy Ci bank przy Twoim dochodzie, zobowiązaniach i liczbie osób w domu.
Zaświadczenie o zatrudnieniu i zarobkach
To główny dokument dochodowy przy etacie. Wystawia go pracodawca, najczęściej dział kadr, a podpisuje osoba upoważniona do reprezentowania firmy lub kadrowa z pełnomocnictwem. Bank sprawdza w nim rodzaj umowy, datę zatrudnienia, okres, na jaki zawarto umowę, średnie wynagrodzenie netto z ostatnich 3, 6 albo 12 miesięcy oraz to, czy wynagrodzenie jest obciążone potrąceniami. Większość banków ma własny wzór, a ogólny druk pracodawcy przyjmuje tylko część z nich. Szczegóły, w tym błędy, przez które bank odsyła zaświadczenie, opisujemy w osobnym tekście zaświadczenie o zarobkach do kredytu.
Zaświadczenie jest ważne zwykle 30 dni od dnia wystawienia. Bank liczy ten termin w dniu złożenia wniosku, a jeśli decyzja się przeciąga, może poprosić o nowe zaświadczenie przed podpisaniem umowy. Dlatego zamawiaj je po wyborze banku, a nie „na zapas”.
Wyciągi z konta i PIT
Wyciągi z rachunku, na który wpływa pensja, potwierdzają, że kwota z zaświadczenia rzeczywiście trafia na konto. Banki chcą zwykle historii z 3–6 miesięcy, w pliku PDF z bankowości internetowej. Analityk patrzy przy tym nie tylko na wpływy, ale i na wydatki: raty, przelewy do firm pożyczkowych, regularne płatności, o których nie ma mowy we wniosku. W części banków wyciągi z wpływami wynagrodzenia mogą zastąpić zaświadczenie od pracodawcy, zwłaszcza gdy wnioskujesz w banku, w którym masz konto z pensją.
PIT-11 pracodawca przekazuje do końca lutego za poprzedni rok, a PIT-37 składasz do 30 kwietnia. Oba dokumenty pobierzesz w e-Urzędzie Skarbowym. Bank prosi o nie zwłaszcza wtedy, gdy część wynagrodzenia to premie, nagrody roczne albo prowizje, bo z rocznego zeznania widać, ile faktycznie zarobiłeś. Jeśli roczny dochód jest wyraźnie niższy niż wynika to z ostatnich miesięcy, bank może przyjąć niższą kwotę.
Przykład: pensja zasadnicza 6 000 zł netto i premia kwartalna, która w ostatnich trzech miesiącach podniosła średnią do 6 800 zł. Bank, który liczy premie tylko wtedy, gdy były wypłacane przez cały rok, sprawdzi PIT-11 i może przyjąć 6 000 zł albo średnią roczną. Dlatego przy zmiennym wynagrodzeniu dołącz od razu PIT za ostatni rok, nawet jeśli bank go nie wymaga, i poproś pracodawcę, żeby w zaświadczeniu wykazał osobno pensję zasadniczą i premie.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Przejdź przez formalności z ekspertem, krok po kroku
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Umowa o pracę i aneksy
Kopii umowy bank nie wymaga zawsze, ale prosi o nią w kilku sytuacjach: gdy pracujesz krótko, gdy umowa jest na czas określony, gdy dostałeś podwyżkę, której nie widać jeszcze w średniej z 3 miesięcy, albo gdy pracodawca jest firmą powiązaną z Tobą lub rodziną. Aneks z nowym wynagrodzeniem pozwala w części banków liczyć zdolność od nowej kwoty po 1–3 wypłatach. Jak banki traktują umowy terminowe, opisujemy w artykule kredyt na umowę na czas określony.
Nowa praca i okres próbny
Przy nowej pracy dokumentów jest zwykle więcej. Poza zaświadczeniem od obecnego pracodawcy bank może poprosić o świadectwo pracy od poprzedniego, żeby sprawdzić ciągłość zatrudnienia, albo o umowę z nowym pracodawcą z informacją, co stanie się po okresie próbnym. Wiele banków wymaga umowy po okresie próbnym i 1–3 miesięcy stażu, część dopuszcza krótszy staż przy ciągłości pracy w tej samej branży. Kolejność kroków przy zmianie pracy omawiamy w tekście kredyt na okresie próbnym.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 7 min
Dokumenty do kredytu hipotecznego: pełna lista na 2026
Jakie dokumenty do kredytu hipotecznego: etat, B2B i JDG (KPiR, ryczałt, PIT), emerytura, dochód z zagranicy, rynek wtórny, pierwotny, budowa i działka.
Ten sam dział · 7 min
Zaświadczenie o zarobkach do kredytu: wzór, ważność, błędy
Zaświadczenie o zarobkach do kredytu hipotecznego: wzór banku czy ogólny, co musi zawierać, ważność 30 dni, podpis, komornik, dane z eZUS i najczęstsze błędy.
Zdolność kredytowa i dochody · 7 min
Kredyt hipoteczny na okresie próbnym i po zmianie pracy
Czy bank da kredyt na okresie próbnym, ile stażu trzeba w nowej pracy i co zrobić, gdy zmieniasz pracę po złożeniu wniosku, decyzji albo przed wypłatą.
Kilku pracodawców
Przy dwóch umowach o pracę albo etacie i dodatkowej umowie zlecenia składasz komplet od każdego źródła: osobne zaświadczenia, wyciągi pokazujące oba wpływy i PIT-11 od każdego pracodawcy. Banki różnią się tym, czy dodatkowy dochód liczą w całości, w części, czy dopiero po 6–12 miesiącach. Różnica bywa duża. Przykład poglądowy: singiel zarabia 5 000 zł netto w głównej pracy i 2 000 zł netto w drugiej, kredyt na 30 lat, oferta 6,5%, bank liczy ratę przy 9%, DSTI 50%.
| Jak bank liczy dochód | Dochód przyjęty | Kredyt |
|---|---|---|
| Tylko główna praca | 5 000 zł | ok. 311 000 zł |
| Obie prace | 7 000 zł | ok. 435 000 zł |
Gdy drugim źródłem jest umowa zlecenia, bank zwykle wymaga ciągłości: umów i wpływów z co najmniej kilku, a często 6–12 ostatnich miesięcy oraz PIT-11 od zleceniodawcy. Zlecenie zawarte miesiąc przed wnioskiem rzadko zostanie policzone. Jeśli oba źródła wpływają na różne konta, dołącz wyciągi z obu.
Około 124 000 zł różnicy zależy wyłącznie od metodyki banku, a nie od Twoich dokumentów. Swoje liczby sprawdzisz w kalkulatorze zdolności kredytowej.
Praca za granicą
Jeśli pracujesz na etacie u zagranicznego pracodawcy, dokumenty są inne: umowa o pracę, często z tłumaczeniem przysięgłym, odcinki wypłat (payslipy) z ostatnich miesięcy, roczne rozliczenie podatkowe z kraju zatrudnienia i wyciągi z konta z wpływami. Część banków chce zaświadczenia od pracodawcy na własnym, dwujęzycznym druku. Polski pracownik oddelegowany za granicę przez polską firmę składa zwykle zwykłe zaświadczenie od pracodawcy w Polsce. Zasady przeliczania waluty i listę krajów omawiamy w artykule kredyt z dochodem z zagranicy.
Kolejność zbierania dokumentów
- Zbierz dokumenty bez terminu ważności: PIT-11 i PIT-37, umowę o pracę z aneksami, świadectwa pracy.
- Sprawdź ważność dowodu osobistego wszystkich kredytobiorców.
- Wybierz bank, porównując oferty, i pobierz jego druk zaświadczenia.
- Poproś pracodawcę o zaświadczenie i sprawdź je przed wysłaniem: daty, kwoty, podpis.
- Ściągnij wyciągi za wymagany okres w dniu składania wniosku, żeby obejmowały ostatnią wypłatę.
Przygotowanie kompletu przy etacie trwa zwykle kilka dni: najdłużej czeka się na zaświadczenie od pracodawcy, bo w większych firmach kadry wystawiają je w ciągu kilku dni roboczych. Jeśli kredyt bierzecie we dwoje, każdy z kredytobiorców zbiera własny komplet, nawet jeśli tylko jeden z nich ma dochód liczony do zdolności. Skany zapisuj w czytelnych plikach PDF, wszystkie strony, z nazwami, po których analityk od razu rozpozna dokument.
Cały przebieg wniosku, od wyboru banku do decyzji, opisujemy w tekście wniosek o kredyt hipoteczny.
Dokumenty
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Jakie dokumenty do kredytu hipotecznego na umowę o pracę?
Zwykle dowód osobisty, zaświadczenie o zatrudnieniu i zarobkach od pracodawcy, wyciągi z konta z wpływami pensji za 3–6 miesięcy, PIT-11 lub PIT-37 za ostatni rok i czasem kopia umowy o pracę z aneksami.
Czy wyciąg z konta zastąpi zaświadczenie o zarobkach?
W części banków tak, zwłaszcza gdy pensja wpływa na konto w banku, w którym składasz wniosek. Inne banki wymagają zaświadczenia na własnym druku niezależnie od wyciągów.
Jak długo ważne jest zaświadczenie od pracodawcy?
Zwykle 30 dni od wystawienia. Jeśli decyzja się przeciągnie, bank może poprosić o nowe zaświadczenie przed podpisaniem umowy.
Czy bank policzy dochód od dwóch pracodawców?
Zależy od banku. Część liczy oba dochody od razu, część po 6–12 miesiącach, część tylko w części. W przykładzie z 5 000 i 2 000 zł netto różnica w zdolności to około 124 000 zł.
Czy potrzebuję PIT za ostatni rok przy etacie?
Nie zawsze, ale bank prosi o PIT-11 lub PIT-37, gdy w wynagrodzeniu są premie, nagrody albo prowizje, a także na początku roku, gdy średnia z kilku miesięcy nie pokazuje całego dochodu.
Co gdy pracuję za granicą na umowie o pracę?
Zwykle potrzebna jest umowa o pracę z tłumaczeniem, odcinki wypłat, roczne rozliczenie podatkowe z kraju zatrudnienia i wyciągi z konta. Nie każdy bank finansuje dochód z zagranicy.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 26 czerwca 1974 r. Kodeks pracy, art. 36, 87 i 87¹ (ISAP)
- Ustawa z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (ISAP)
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- KNF, Rekomendacja S
- podatki.gov.pl: e-Urząd Skarbowy
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.