
W skrócie
Dokumenty nieruchomości zależą od tego, co kupujesz. Przy rynku wtórnym bank chce umowy przedwstępnej, numeru księgi wieczystej, dokumentu nabycia sprzedającego oraz zaświadczeń o braku zaległości i osób zameldowanych. Od dewelopera potrzebna jest umowa deweloperska lub rezerwacyjna, prospekt informacyjny i pozwolenie na budowę, przy budowie domu projekt, kosztorys i dziennik budowy, a przy działce wypis z planu miejscowego (30 zł do 5 stron) i z rejestru gruntów. Samo przeglądanie księgi wieczystej jest bezpłatne, odpis zwykły przez internet kosztuje 30 zł.
Tekst jest dla kupujących, którzy mają już wybraną nieruchomość i muszą dostarczyć do banku jej dokumenty. Rozpisujemy je osobno dla rynku wtórnego, dewelopera, budowy domu i działki: kto wydaje dokument, ile kosztuje i na co bank w nim patrzy. Dokumenty dochodowe i osobiste opisujemy w artykule dokumenty do kredytu hipotecznego, a tutaj wchodzimy głębiej w część dotyczącą samej nieruchomości.
Po co bankowi dokumenty nieruchomości
Nieruchomość jest zabezpieczeniem kredytu, więc bank sprawdza trzy rzeczy: kto jest jej właścicielem i czy może ją sprzedać, czy po zakupie da się wpisać hipotekę na pierwszym miejscu oraz ile jest warta. Na podstawie dokumentów rzeczoznawca przygotowuje operat szacunkowy, a analityk prawny bada stan prawny. Braki w dokumentach nieruchomości opóźniają decyzję tak samo jak braki w dokumentach dochodowych. Jak bank wycenia lokal, piszemy w tekście operat szacunkowy.
Narzędzia
Sprawdź na swoich liczbach
Przygotuj
lista do odhaczenia i wydruku
Narzędzie
Lista dokumentów do druku
Wybierz dochód i nieruchomość, wydrukuj listę i odhaczaj.
Koszty poza ceną, około
w tym PCC 12 000 zł, notariusz i sąd; bez kosztów kredytu
Narzędzie
Koszty zakupu mieszkania
Notariusz, PCC, sądowe opłaty i koszty banku w jednym zestawieniu.
Księga wieczysta: numer, wydruk czy odpis
Przy większości nieruchomości wystarczy numer księgi wieczystej. Bank i notariusz sprawdzają jej treść w systemie Elektronicznych Ksiąg Wieczystych, a przeglądanie jest bezpłatne. Odpis przydaje się wtedy, gdy bank wyraźnie go żąda. Według gov.pl odpis zwykły zamówiony przez internet do samodzielnego wydruku kosztuje 30 zł, a odpis zupełny 75 zł; w wersji papierowej z centralnej informacji ksiąg wieczystych 45 zł i 90 zł. Przed umową przedwstępną przeczytaj wszystkie cztery działy, co opisujemy w artykule księga wieczysta: co sprawdzić.
Rynek wtórny
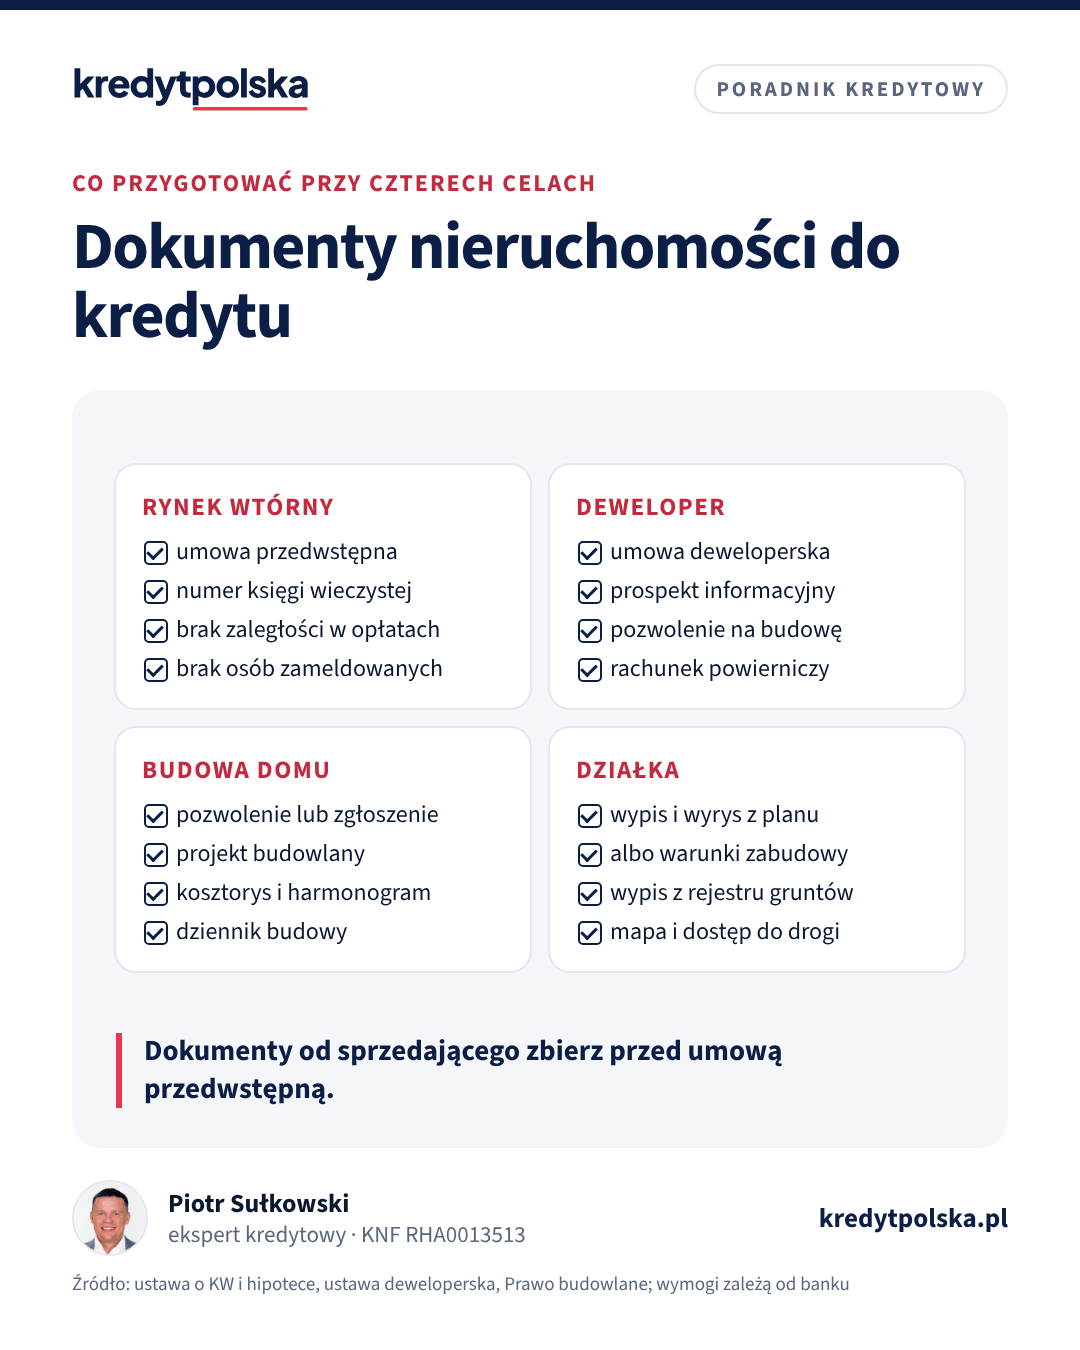
- Umowa przedwstępna, najlepiej z zapisem, że część ceny zostanie zapłacona z kredytu, i z terminem dopasowanym do procedury bankowej. Zadatek i zaliczkę omawiamy w tekście umowa przedwstępna.
- Dokument nabycia sprzedającego: akt notarialny umowy sprzedaży lub darowizny, postanowienie o stwierdzeniu nabycia spadku albo akt poświadczenia dziedziczenia. Przy spadku notariusz poprosi też o dokument z urzędu skarbowego dotyczący podatku od spadku.
- Zaświadczenie o braku zaległości w opłatach wydaje spółdzielnia albo zarządca wspólnoty, zwykle bezpłatnie. Bank chce wiedzieć, że nowy właściciel nie przejmie długów za czynsz i media.
- Zaświadczenie o braku osób zameldowanych wydaje urząd gminy na podstawie rejestru mieszkańców, opłata skarbowa 17 zł. Właściciel lokalu dostaje informację o liczbie zameldowanych osób, a nie ich dane.
- Świadectwo charakterystyki energetycznej: od 28 kwietnia 2023 r. sprzedający musi je przekazać przy sprzedaży lokalu lub domu.
- Przy hipotece sprzedającego: zaświadczenie jego banku o saldzie do spłaty, numerze rachunku i zobowiązaniu do wydania zgody na wykreślenie hipoteki po spłacie.
Przy spółdzielczym własnościowym prawie do lokalu bez księgi wieczystej bank chce zaświadczenia ze spółdzielni potwierdzającego, komu przysługuje prawo, oraz zwykle założenia księgi przed wpisem hipoteki. Bank może też poprosić o zaświadczenie, że lokal nie jest obciążony.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Przejdź przez formalności z ekspertem, krok po kroku
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Mieszkanie od dewelopera
- Umowa deweloperska w formie aktu notarialnego albo umowa rezerwacyjna, jeśli kredyt ma sfinansować dopiero umowę deweloperską.
- Prospekt informacyjny z załącznikami, który deweloper musi przekazać przed zawarciem umowy. Bank sprawdza w nim m.in. rodzaj rachunku powierniczego, harmonogram przedsięwzięcia i obciążenia gruntu.
- Pozwolenie na budowę ze stwierdzeniem, że jest ostateczne, a przy gotowym budynku pozwolenie na użytkowanie albo zawiadomienie o zakończeniu budowy.
- Numer księgi wieczystej gruntu i numer mieszkaniowego rachunku powierniczego.
- Zgoda banku finansującego dewelopera na bezciężarowe wyodrębnienie lokalu, jeśli grunt jest obciążony jego hipoteką.
- Rzut lokalu i harmonogram wpłat, z którym bank zgra transze kredytu.
Część banków ma listy inwestycji, które już zweryfikowała, i wtedy dokumentów dewelopera jest mniej. Ochronę wpłat i rolę Deweloperskiego Funduszu Gwarancyjnego opisujemy w artykule umowa deweloperska i DFG.
Budowa domu
- Pozwolenie na budowę, ostateczne, albo zgłoszenie budowy z potwierdzeniem, że organ nie wniósł sprzeciwu.
- Projekt budowlany: projekt zagospodarowania działki i projekt architektoniczno-budowlany, zatwierdzone w pozwoleniu.
- Kosztorys i harmonogram prac, zwykle na druku banku, z podziałem na etapy, od których zależą transze.
- Dziennik budowy, papierowy albo elektroniczny, z wpisem kierownika budowy; bank sprawdza w nim postęp przed kolejnymi transzami.
- Księga wieczysta działki, bo hipoteka zostanie wpisana na działce z budowanym domem.
- Umowa z wykonawcą przy budowie w systemie zleconym, a przy domu z gotowego projektu także umowa na projekt i jego adaptację.
Rzeczoznawca wycenia dom na podstawie projektu i kosztorysu, więc kosztorys zaniżony albo zawyżony względem rynku bywa podważany. Szczegóły transz i inspekcji opisujemy w tekście kredyt na budowę domu.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 7 min
Księga wieczysta: co sprawdzić przed zakupem mieszkania
Jak sprawdzić księgę wieczystą online na ekw.ms.gov.pl, co jest w 4 działach i które wpisy są sygnałem ostrzegawczym: służebności, roszczenia, wzmianki.
Mieszkanie, dom, działka · 8 min
Kredyt na mieszkanie z rynku wtórnego: krok po kroku
Mieszkanie z drugiej ręki na kredyt: umowa przedwstępna, księga wieczysta, hipoteka sprzedającego, spółdzielcze prawo, PCC i zwolnienie, dzień aktu.
Mieszkanie, dom, działka · 8 min
Kredyt na budowę domu: kosztorys, transze i harmonogram
Kredyt na budowę domu: kosztorys, pozwolenie lub zgłoszenie, działka jako wkład, transze i inspekcje, karencja i pułapka przekroczonego kosztorysu.
Zakup działki
- Wypis i wyrys z miejscowego planu zagospodarowania przestrzennego z urzędu gminy. Opłata skarbowa za wypis to 30 zł do 5 stron i 50 zł powyżej, za wyrys 20 zł za każdą stronę A4, najwyżej 200 zł. Wypis z dwustronicowym wyrysem kosztuje więc zwykle 70 zł.
- Decyzja o warunkach zabudowy, jeśli dla terenu nie ma planu miejscowego. Bez planu ani decyzji bank zwykle nie uzna działki za budowlaną.
- Wypis z rejestru gruntów i mapa ewidencyjna ze starostwa lub geoportalu powiatu, z oznaczeniem klasy gruntu i użytku.
- Dowód dostępu do drogi publicznej: bezpośredni albo przez ustanowioną służebność drogową lub udział w drodze wewnętrznej.
Przy działce rolnej dochodzą ograniczenia z ustawy o kształtowaniu ustroju rolnego i warunki, które spełnia tylko część banków. Wkład, LTV i ryzyka omawiamy w tekście kredyt na działkę.
Gdy sprzedaje kilka osób albo firma
Bank i notariusz sprawdzają, czy sprzedający może samodzielnie zbyć nieruchomość. Przy współwłasności umowę podpisują wszyscy współwłaściciele wpisani do działu II księgi wieczystej, osobiście albo przez pełnomocnika z pełnomocnictwem w formie aktu notarialnego. Jeśli sprzedający jest w małżeństwie, a nieruchomość należy do majątku wspólnego, potrzebna jest zgoda małżonka na jej zbycie (art. 37 Kodeksu rodzinnego i opiekuńczego). Przy spadku nieuregulowanym w księdze wieczystej bank zwykle chce, żeby spadkobiercy najpierw ujawnili swoje prawa, bo inaczej hipoteka nie zostanie wpisana bez przeszkód.
Gdy sprzedającym jest spółka, bank prosi o odpis z KRS i dokumenty umocowania osób podpisujących umowę. W spółce z o.o. zbycie nieruchomości wymaga co do zasady uchwały wspólników, chyba że umowa spółki stanowi inaczej (art. 228 pkt 4 Kodeksu spółek handlowych). Przy zakupie od firmy prowadzącej działalność trzeba też ustalić, czy sprzedaż podlega VAT, czy podatkowi od czynności cywilnoprawnych, bo od tego zależy treść umowy i rachunek kosztów.
Koszt i kolejność
| Dokument | Kto wydaje | Opłata |
|---|---|---|
| Przeglądanie księgi wieczystej | ekw.ms.gov.pl | 0 zł |
| Odpis zwykły KW przez internet | Ministerstwo Sprawiedliwości | 30 zł |
| Zaświadczenie z rejestru mieszkańców | urząd gminy | 17 zł |
| Wypis z planu miejscowego do 5 stron | urząd gminy | 30 zł |
| Wyrys z planu, za stronę A4 | urząd gminy | 20 zł, maks. 200 zł |
| Zaświadczenie o braku zaległości | spółdzielnia, wspólnota | zwykle bez opłaty |
Dokumenty sprzedającego zbierz przed podpisaniem umowy przedwstępnej, bo to wtedy masz największy wpływ na terminy. Zaświadczenia o zameldowaniu i braku zaległości zamów tuż przed wnioskiem, bo banki i notariusze chcą aktualnych. Kopie wszystkich dokumentów nieruchomości przekaż też notariuszowi, który przygotowuje akt: zwykle prosi o te same papiery co bank, a wcześniejsza wymiana zapobiega przesunięciu terminu aktu. Jeśli jakiś dokument trzeba założyć lub uzupełnić, na przykład księgę wieczystą dla lokalu spółdzielczego, zaplanuj na to kilka tygodni, bo czas pracy sądów wieczystoksięgowych bywa różny w różnych miastach. Całkowity koszt zakupu z podatkiem i notariuszem policzysz w kalkulatorze kosztów zakupu mieszkania.
Dokumenty
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Jakie dokumenty nieruchomości są potrzebne do kredytu na rynku wtórnym?
Umowa przedwstępna, numer księgi wieczystej, dokument nabycia sprzedającego, zaświadczenie o braku zaległości w opłatach, zaświadczenie o braku osób zameldowanych, a przy hipotece sprzedającego zaświadczenie jego banku o saldzie i zgodzie na wykreślenie.
Czy potrzebuję odpisu z księgi wieczystej?
Zwykle nie, bo bank sprawdza księgę po numerze w systemie Elektronicznych Ksiąg Wieczystych. Jeśli bank go żąda, odpis zwykły przez internet kosztuje według gov.pl 30 zł.
Skąd wziąć zaświadczenie o braku osób zameldowanych?
Z urzędu gminy, który prowadzi rejestr mieszkańców. Opłata skarbowa wynosi 17 zł. Wniosek składa właściciel lokalu, czyli zwykle sprzedający.
Jakie dokumenty od dewelopera do kredytu?
Umowa deweloperska lub rezerwacyjna, prospekt informacyjny z załącznikami, ostateczne pozwolenie na budowę, numer księgi wieczystej gruntu, numer rachunku powierniczego, a przy hipotece banku dewelopera jego zgoda na bezciężarowe wyodrębnienie lokalu.
Jakie dokumenty do kredytu na budowę domu?
Pozwolenie na budowę lub skuteczne zgłoszenie, projekt budowlany, kosztorys i harmonogram prac, dziennik budowy, księga wieczysta działki i umowa z wykonawcą przy budowie zleconej.
Ile kosztuje wypis i wyrys z planu miejscowego?
Wypis kosztuje 30 zł do 5 stron i 50 zł powyżej, wyrys 20 zł za każdą stronę A4, najwyżej 200 zł. Przy wypisie z dwustronicowym wyrysem to 70 zł.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 6 lipca 1982 r. o księgach wieczystych i hipotece (ISAP)
- Ministerstwo Sprawiedliwości: Elektroniczne Księgi Wieczyste
- gov.pl: uzyskaj odpis, wyciąg albo zaświadczenie z księgi wieczystej
- Ustawa z 20 maja 2021 r. o ochronie praw nabywcy lokalu mieszkalnego lub domu jednorodzinnego oraz o Deweloperskim Funduszu Gwarancyjnym (ISAP)
- Ustawa z 7 lipca 1994 r. Prawo budowlane (ISAP)
Pokaż wszystkie źródła (11)Zwiń listę źródeł
- Ustawa z 27 marca 2003 r. o planowaniu i zagospodarowaniu przestrzennym (ISAP)
- Ustawa z 17 maja 1989 r. Prawo geodezyjne i kartograficzne (ISAP)
- Ustawa z 24 września 2010 r. o ewidencji ludności (ISAP)
- Ustawa z 29 sierpnia 2014 r. o charakterystyce energetycznej budynków (ISAP)
- Ustawa z 25 lutego 1964 r. Kodeks rodzinny i opiekuńczy (ISAP)
- Ustawa z 15 września 2000 r. Kodeks spółek handlowych (ISAP)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.