
W skrócie
Umowa deweloperska ma formę aktu notarialnego, a wszystkie wpłaty, także z kredytu, trafiają na mieszkaniowy rachunek powierniczy. Deweloperski Fundusz Gwarancyjny prowadzony przez UFG zwraca wpłaty z otwartego rachunku m.in. przy upadłości dewelopera, gdy budowa nie będzie kontynuowana, i gdy po odstąpieniu od umowy deweloper nie odda pieniędzy w 30 dni. Składkę płaci deweloper: 0,45% wpłat przy rachunku otwartym i 0,1% przy zamkniętym. Fundusz nie zwraca odsetek od kredytu zapłaconych w czasie budowy.
Kupując mieszkanie w budowie, płacisz za coś, czego jeszcze nie ma. Przez kilkanaście miesięcy Twoje pieniądze i pieniądze banku są u dewelopera, a własność dostajesz dopiero na końcu. Ustawa deweloperska z 20 maja 2021 r. ogranicza to ryzyko na trzy sposoby: przez treść umowy, przez mieszkaniowy rachunek powierniczy i przez Deweloperski Fundusz Gwarancyjny. Wyjaśniamy, co każdy z nich daje, a czego nie, i jak to wygląda, gdy mieszkanie kupujesz na kredyt. Zasady samego finansowania opisujemy w artykule kredyt na mieszkanie od dewelopera.
Forma i treść umowy deweloperskiej
Umowę deweloperską zawiera się w formie aktu notarialnego, a wynagrodzenie notariusza za tę umowę i koszty sądowe dzielą po połowie deweloper i nabywca (art. 40). Przed jej podpisaniem deweloper musi doręczyć Ci prospekt informacyjny z załącznikami. Umowa musi zawierać elementy wymienione w art. 35, w tym:
- cenę i sposób jej rozliczenia, także przy różnicy powierzchni,
- wysokość, terminy i sposób wpłat na mieszkaniowy rachunek powierniczy, z numerem rachunku,
- termin przeniesienia własności,
- terminy rozpoczęcia i zakończenia robót oraz harmonogram przedsięwzięcia,
- termin i sposób zawiadomienia o odbiorze,
- informacje o hipotece na gruncie i zgodzie banku dewelopera na bezobciążeniowe wyodrębnienie lokalu.
Brak wymaganych elementów albo niezgodność umowy z prospektem daje prawo odstąpienia w ciągu 30 dni od jej zawarcia (art. 43 ust. 2). Dwa zapisy warto przeczytać szczególnie uważnie. Pierwszy to kary umowne: odsetki zastrzeżone dla dewelopera za Twoje opóźnienie nie mogą przewyższać kar umownych dla Ciebie za opóźnienie dewelopera (art. 39). Drugi to harmonogram wpłat, który musi pasować do terminów wypłaty transz z banku. Na podstawie umowy notariusz składa wniosek o wpis Twojego roszczenia o przeniesienie własności do księgi wieczystej gruntu (art. 38). Sprawdź po kilku tygodniach, czy wpis się pojawił. Jak czytać księgę, wyjaśniamy w artykule księga wieczysta: co sprawdzić.
Ustawa ogranicza też odsprzedaż umowy deweloperskiej, czyli przeniesienie wierzytelności z niej na inną osobę. Co do zasady można to zrobić najwyżej raz na trzy lata i tylko przy umowie na jeden lokal (art. 37a). Ograniczenie nie dotyczy przeniesienia na osoby z I i II grupy podatkowej, np. dzieci czy rodzeństwo. Przy kredycie każda taka zmiana wymaga zgody banku.
Narzędzia
Sprawdź na swoich liczbach
Przygotuj
lista do odhaczenia i wydruku
Narzędzie
Lista dokumentów do druku
Wybierz dochód i nieruchomość, wydrukuj listę i odhaczaj.
Koszty poza ceną, około
w tym PCC 12 000 zł, notariusz i sąd; bez kosztów kredytu
Narzędzie
Koszty zakupu mieszkania
Notariusz, PCC, sądowe opłaty i koszty banku w jednym zestawieniu.
Mieszkaniowy rachunek powierniczy
Deweloper musi zapewnić Ci jeden z dwóch środków ochrony: otwarty albo zamknięty mieszkaniowy rachunek powierniczy (art. 6). Wpłacasz na niego wszystkie pieniądze, także transze kredytu. Koszty prowadzenia rachunku ponosi deweloper i nie mogą one pomniejszać Twoich wpłat (art. 14).
| Otwarty rachunek | Zamknięty rachunek | |
|---|---|---|
| Kiedy deweloper dostaje pieniądze | po zakończeniu etapu, skontrolowanym przez bank rachunku | po akcie przeniesienia własności wolnej od obciążeń |
| Kto finansuje budowę | częściowo nabywcy | deweloper ze środków własnych i kredytu |
| Składka na DFG | 0,45% wpłat | 0,1% wpłat |
| Ryzyko nabywcy | wyższe, chroni je DFG | niższe |
Przy rachunku otwartym bank przed każdą wypłatą sprawdza, czy etap się zakończył, a w trakcie kontroli ma wgląd w rachunki i dokumentację dewelopera (art. 17). Ty wpłacasz kolejną kwotę dopiero po zakończeniu etapu, o czym deweloper zawiadamia Cię na piśmie lub innym trwałym nośniku (art. 8). Przy rachunku zamkniętym pieniądze leżą na rachunku do końca i deweloper dostaje je jednorazowo po przeniesieniu własności (art. 15). Rachunek zamknięty jest bezpieczniejszy, ale rzadki, bo deweloper musi sam sfinansować całą budowę.
Deweloperski Fundusz Gwarancyjny: skąd pieniądze
DFG to wyodrębniony rachunek w Ubezpieczeniowym Funduszu Gwarancyjnym. Zasilają go składki deweloperów liczone od każdej Twojej wpłaty. Ustawa ustala maksimum 1% przy rachunku otwartym i 0,1% przy zamkniętym (art. 49 ust. 7), a obowiązujące rozporządzenie z 21 czerwca 2022 r. ustala stawki na 0,45% i 0,1%. Przy cenie 600 000 zł wpłaconej na rachunek otwarty składka wynosi 2 700 zł, a przy zamkniętym 600 zł. Płaci ją deweloper, choć w praktyce wlicza ją w cenę. Składka nie podlega zwrotowi.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Przejdź przez formalności z ekspertem, krok po kroku
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Kiedy fundusz zwraca wpłaty
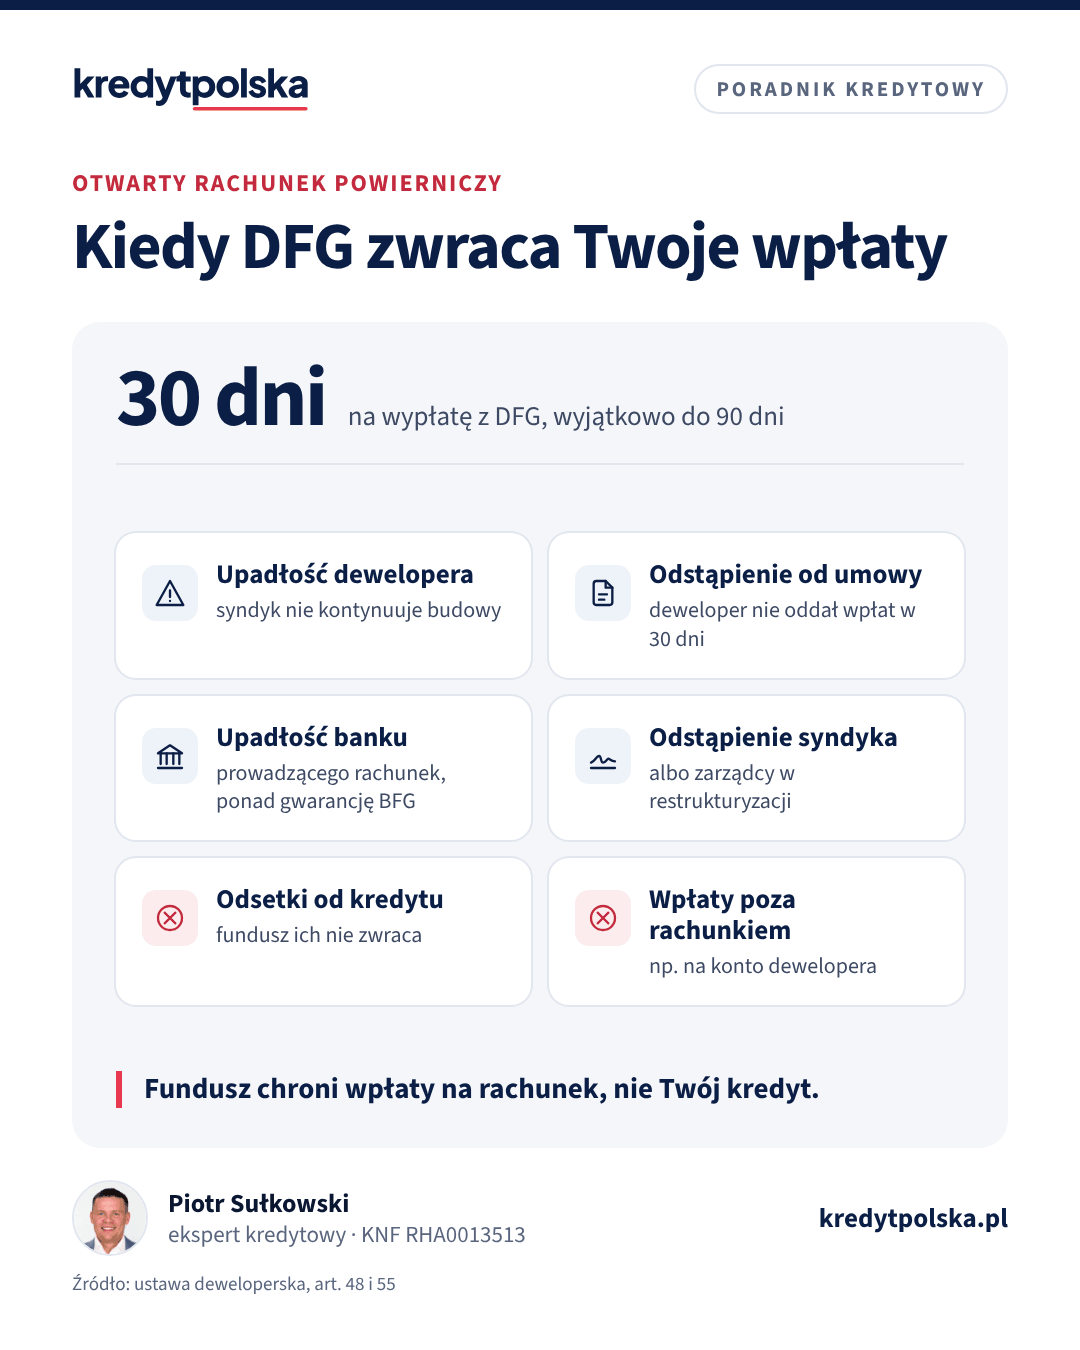
Ze środków DFG zwraca się wpłaty na otwarty rachunek powierniczy w przypadkach wymienionych w art. 48 ust. 1 i 2. Najważniejsze dla nabywcy to:
- upadłość dewelopera, gdy sędzia-komisarz nie zgodzi się na dalsze prowadzenie budowy przez syndyka, zgodzi się na odstąpienie od niej albo nie wyda postanowienia w ciągu 3 miesięcy od ogłoszenia upadłości,
- odstąpienie syndyka od umowy w upadłości albo zarządcy w restrukturyzacji,
- Twoje odstąpienie od umowy z przyczyn ustawowych, np. brak aktu mimo 120-dniowego terminu albo wada istotna, gdy deweloper nie zwrócił pieniędzy w ciągu 30 dni (art. 44 ust. 3),
- upadłość banku prowadzącego rachunek, w części nieobjętej gwarancją Bankowego Funduszu Gwarancyjnego.
Fundusz wypłaca różnicę między tym, co wpłaciłeś, a tym, co oddał Ci bank z rachunku albo deweloper. Wypłata następuje na Twój wniosek najpóźniej w 30 dni. Termin może się wydłużyć do 90 dni, gdy fundusz weryfikuje wniosek albo brakuje mu środków (art. 55 ust. 10–11). Po wypłacie UFG przejmuje Twoje roszczenie wobec dewelopera.
Czego fundusz nie chroni
- Odsetek od kredytu zapłaconych w czasie budowy, prowizji banku, kosztów notariusza i wynajmu mieszkania. Fundusz zwraca wpłaty, nie Twoje straty.
- Wpłat poza rachunkiem powierniczym, np. za miejsce postojowe przelane na zwykłe konto dewelopera. Każdą wpłatę rób na numer rachunku z umowy.
- Opóźnienia budowy samego w sobie. Za opóźnienie należy Ci kara umowna z umowy, a nie świadczenie z funduszu.
- Inwestycji, które nie podlegają ustawie, np. zakupu lokalu użytkowego bez mieszkania.
Czytaj dalej
Następne pytania w tym temacie
Mieszkanie, dom, działka · 8 min
Kredyt na mieszkanie od dewelopera: transze, rachunek, odbiór
Jak kupić mieszkanie od dewelopera na kredyt: umowa rezerwacyjna i deweloperska, rachunek powierniczy, DFG, transze, odsetki w karencji, odbiór i koszty.
Ten sam dział · 8 min
Odbiór mieszkania od dewelopera: protokół, wady, terminy, kredyt
Odbiór mieszkania od dewelopera krok po kroku: protokół, 14 dni na uznanie wad, 30 dni na usunięcie, wada istotna, rękojmia i ostatnia transza kredytu.
Ten sam dział · 8 min
Umowa przedwstępna przy kredycie: zadatek czy zaliczka?
Umowa przedwstępna zwykła czy notarialna, zadatek a zaliczka według art. 394 KC, klauzula na wypadek odmowy kredytu i zapisy, których wymaga bank.
Upadłość dewelopera a kredyt hipoteczny
Upadłość dewelopera nie kończy Twojej umowy kredytu. Nadal spłacasz odsetki od wypłaconych transz. Jeśli syndyk dokończy budowę, dostaniesz mieszkanie później, a bank przedłuży okres karencji aneksem. Jeśli budowa nie będzie kontynuowana, zwrot wpłat z rachunku i z funduszu zwykle trafia najpierw na spłatę kredytu. Banki zabezpieczają się na czas budowy m.in. cesją Twoich praw do zwrotu wpłat z umowy deweloperskiej. Różnica, którą musisz pokryć sam, to głównie odsetki z okresu budowy i koszty. W przykładzie z kredytem 480 000 zł w trzech transzach przy 6% było to około 30 600 zł przez 18 miesięcy.
Postępowanie upadłościowe trwa długo. Pilnuj korespondencji od syndyka i terminów zgłoszenia wierzytelności, a o zasadach wypłat z DFG czytaj na stronie UFG. W sprawach rozliczeń z bankiem możesz złożyć reklamację, a potem zwrócić się do Rzecznika Finansowego, co opisujemy w artykule reklamacja w banku i Rzecznik Finansowy.
Jak ograniczyć ryzyko przed podpisaniem
- Przeczytaj prospekt: wcześniejsze inwestycje dewelopera, hipoteki na gruncie, pozwolenie na budowę.
- Sprawdź księgę wieczystą gruntu i to, czy jest zgoda banku dewelopera na wyodrębnienie lokalu bez obciążeń.
- Porównaj harmonogram wpłat z harmonogramem transz w decyzji kredytowej.
- Ustal zapis o odstąpieniu bez kar, gdy żaden bank nie udzieli kredytu, jeśli podpisujesz umowę przed decyzją. Opcje opisujemy w artykule umowa przedwstępna, zadatek, zaliczka.
- Płać wyłącznie na rachunek powierniczy z umowy.
Dane o deweloperach i ich inwestycjach zbieramy na stronie deweloperzy. Kolejny ważny moment to odbiór mieszkania: terminy na usunięcie wad opisujemy w artykule odbiór mieszkania od dewelopera.
Najczęstsze pytania
Co to jest Deweloperski Fundusz Gwarancyjny?
To wyodrębniony rachunek w Ubezpieczeniowym Funduszu Gwarancyjnym, zasilany składkami deweloperów od wpłat nabywców. Zwraca wpłaty z otwartego rachunku powierniczego m.in. przy upadłości dewelopera, gdy budowa nie będzie kontynuowana, i gdy deweloper nie odda pieniędzy po odstąpieniu od umowy.
Ile wynosi składka na DFG?
Według rozporządzenia z 21 czerwca 2022 r. 0,45% każdej wpłaty na rachunek otwarty i 0,1% na zamknięty. Ustawa pozwala na najwyżej 1% i 0,1%. Składkę płaci deweloper, ale zwykle wlicza ją w cenę mieszkania.
Co się dzieje z kredytem, gdy deweloper upadnie?
Umowa kredytu trwa dalej i spłacasz odsetki od wypłaconych transz. Jeśli syndyk dokończy budowę, bank zwykle przedłuża karencję aneksem. Jeśli budowa nie będzie kontynuowana, zwrot wpłat z rachunku i z DFG zwykle idzie najpierw na spłatę kredytu, a odsetek z okresu budowy fundusz nie zwraca.
Czym różni się otwarty i zamknięty rachunek powierniczy?
Z otwartego bank wypłaca deweloperowi pieniądze po zakończeniu kolejnych etapów budowy, które sprawdza. Z zamkniętego deweloper dostaje całość dopiero po przeniesieniu na Ciebie własności. Zamknięty jest bezpieczniejszy, ale spotyka się go rzadziej.
W jakim terminie DFG wypłaca pieniądze?
Najpóźniej w 30 dni od złożenia wniosku przez nabywcę. Termin może się wydłużyć do 90 dni, gdy fundusz weryfikuje wniosek albo brakuje mu środków. Wnioski są wtedy realizowane według kolejności wpływu.
Czy mogę sprzedać umowę deweloperską przed odbiorem?
Tak, ale co do zasady najwyżej raz na trzy lata i tylko gdy umowa dotyczy jednego lokalu. Ograniczenie nie obejmuje przeniesienia na najbliższą rodzinę z I i II grupy podatkowej. Umowa przeniesienia wymaga aktu notarialnego, a przy kredycie zgody banku.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 20 maja 2021 r. o ochronie praw nabywcy lokalu mieszkalnego lub domu jednorodzinnego oraz o Deweloperskim Funduszu Gwarancyjnym (ISAP)
- Rozporządzenie Ministra Rozwoju i Technologii z 21 czerwca 2022 r. w sprawie stawek składki na Deweloperski Fundusz Gwarancyjny (ISAP)
- Ubezpieczeniowy Fundusz Gwarancyjny: Deweloperski Fundusz Gwarancyjny
- UOKiK: prawa nabywców mieszkań od deweloperów
- Rzecznik Finansowy
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.