
W skrócie
Cesja polisy to przelew na bank praw do odszkodowania lub świadczenia z ubezpieczenia, do wysokości długu (art. 509 KC). Bank może jej wymagać na podstawie art. 9 ust. 2 ustawy o kredycie hipotecznym, ale polisa może pochodzić od dowolnego ubezpieczyciela. Cesję zgłaszasz ubezpieczycielowi, który ją potwierdza, a potwierdzenie dostarczasz do banku przed wypłatą i potem przy każdym odnowieniu polisy, zwykle co rok. Spóźnienie może oznaczać podwyżkę marży albo polisę kupioną przez bank na Twój koszt, w przykładzie dla kredytu 450 000 zł marża +1 pkt to rata wyższa o około 300 zł.
Ten poradnik jest dla osób, które kupują polisę na mieszkanie albo na życie poza bankiem i muszą przelać z niej prawa na bank. Wyjaśniamy, czym jest cesja, jak ją zrobić krok po kroku, czego bank wymaga od zewnętrznej polisy, jak pilnować odnowień i jak zakończyć cesję po spłacie kredytu. Które polisy bank w ogóle wymaga, opisujemy w artykułach ubezpieczenie nieruchomości do kredytu i ubezpieczenie na życie do kredytu.
Jak składka polisy wpływa na całkowity koszt kredytu, policzysz w kalkulatorze RRSO.
Co to jest cesja polisy
Cesja to przelew wierzytelności: wierzyciel przenosi swoją wierzytelność na inną osobę, zwykle bez zgody dłużnika (art. 509 KC). Przy kredycie Ty jesteś uprawniony do odszkodowania z polisy, a cesja przenosi to prawo na bank do wysokości zadłużenia. Jeśli mieszkanie spłonie albo kredytobiorca umrze, pieniądze z polisy trafiają najpierw na spłatę kredytu, a nadwyżka do Ciebie lub do uposażonych.
Ustawa o kredycie hipotecznym wprost pozwala bankowi wymagać zarówno ubezpieczenia, jak i przelewu wierzytelności z umowy ubezpieczenia na bank, z jednoczesną informacją, że możesz wybrać ofertę dowolnego ubezpieczyciela odpowiadającą minimalnemu zakresowi (art. 9 ust. 2). Cesja nie zmienia tego, kto płaci składkę: płacisz Ty. Zmienia tylko to, komu ubezpieczyciel wypłaci pieniądze.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,88%: średni WIBOR 3M z października 2026 plus średnia marża z raportu KredytPolska. Odsetki przez cały okres: 565 343 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 23 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3078 zł), oprocentowanie zmienne 5,88% (średni WIBOR 3M z października 2026: 3,88%, plus marża 2,00 p.p.), RRSO 6,15%, całkowity koszt kredytu 599 357 zł (odsetki 587 957 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 119 357 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4139 zł, czyli o 1062 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Ubezpieczenie kredytu w bankach · Porównanie banków
Wymogi banku wobec zewnętrznej polisy
Bank przekazuje wymagania przed zawarciem umowy (art. 9 ust. 3), a minimalny zakres zapisuje w umowie kredytu. Najczęściej dotyczą one:
- zakresu: przy nieruchomości ogień i inne zdarzenia losowe z listą ryzyk, przy życiu śmierć z każdej przyczyny, czasem trwała niezdolność do pracy,
- sumy: przy nieruchomości wartość z operatu, wartość odtworzeniowa albo kwota kredytu, przy życiu co najmniej saldo,
- okresu: polisa musi obowiązywać w dniu wypłaty i bez przerw przez cały kredyt,
- przedmiotu: adres, numer księgi wieczystej, powierzchnia zgodne z umową kredytu,
- formy cesji: na wzorze banku albo ubezpieczyciela, z potwierdzeniem przyjęcia przez ubezpieczyciela,
- płatności: część banków chce potwierdzenia zapłaty składki albo polisy opłaconej z góry za rok.
Część ubezpieczycieli ma w OWU zastrzeżenia, które bank może zakwestionować, na przykład niską sumę za szkody od zalania albo wysoki udział własny. Zanim zapłacisz składkę, wyślij bankowi projekt polisy albo zapytaj, czy ją przyjmie.
Jak zrobić cesję krok po kroku
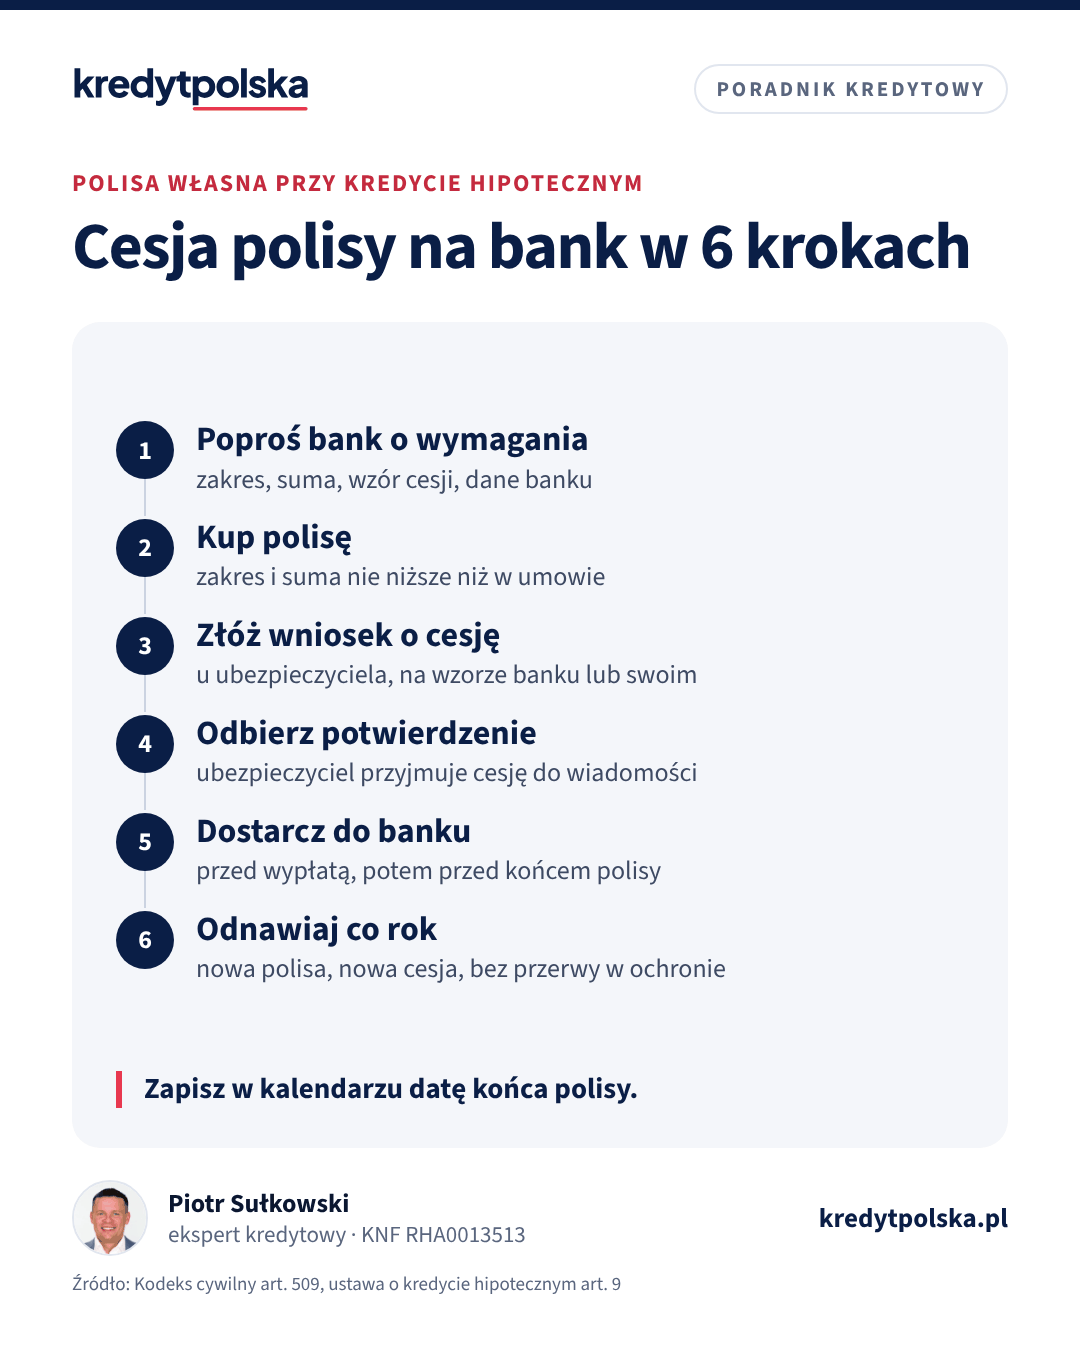
- Weź od banku wymagania i dane do cesji: pełną nazwę i adres banku, numer umowy kredytu lub wniosku, wzór oświadczenia, jeśli bank go stosuje.
- Kup polisę z zakresem i sumą nie niższymi niż w umowie, z datą początku nie późniejszą niż planowana wypłata.
- Złóż wniosek o cesję u ubezpieczyciela: przez agenta, infolinię, aplikację albo pisemnie. Wiele firm robi to przy zakupie polisy, wystarczy wskazać bank jako cesjonariusza.
- Odbierz potwierdzenie: ubezpieczyciel wystawia dokument przyjęcia cesji albo umieszcza ją na polisie. Sprawdź nazwę banku, kwotę i numer polisy.
- Dostarcz bankowi komplet: polisę, ogólne warunki, jeśli bank prosi, potwierdzenie cesji i ewentualnie dowód zapłaty. Przed pierwszą wypłatą to zwykle jeden z warunków uruchomienia kredytu.
- Zachowaj kopie i potwierdzenie, że bank je przyjął, na przykład wpis w bankowości internetowej albo e-mail.
Całość trwa zwykle od jednego do kilku dni roboczych. Najwięcej czasu traci się na poprawki: zły adres nieruchomości, za niska suma, brak numeru księgi wieczystej. Kolejność warunków przed wypłatą opisujemy w artykule decyzja kredytowa: co dalej.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Porównaj całkowity koszt kredytu w kilku bankach naraz
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Odnowienie co rok
Polisa na nieruchomość jest zwykle zawierana na rok. Po roku kupujesz nową, u tego samego albo innego ubezpieczyciela, i robisz nową cesję. Część ubezpieczycieli wznawia polisę automatycznie, ale cesja nie zawsze przechodzi sama na kolejny okres. Bank musi dostać dokumenty przed końcem poprzedniej polisy, tak żeby nie było dnia bez ochrony.
- Ustaw przypomnienie na 30 dni przed końcem polisy.
- Przy zmianie ubezpieczyciela pilnuj, żeby nowa polisa zaczynała się dzień po zakończeniu starej.
- Sprawdź, czy suma nadal spełnia warunki umowy, szczególnie po remoncie albo po zakończeniu budowy domu.
- Polisę na życie zawierasz zwykle na wiele lat, więc cesja jest jednorazowa, ale bank może prosić o potwierdzenie opłacania składek.
Co, jeśli zapomnisz
Umowy kredytu przewidują konsekwencje braku aktualnej polisy z cesją. Najczęściej spotykane rozwiązania, zależnie od banku:
- podwyższenie marży do czasu dostarczenia dokumentów,
- ubezpieczenie nieruchomości przez bank w jego polisie grupowej, z kosztem przerzuconym na Ciebie,
- wezwanie do uzupełnienia zabezpieczenia, a przy długotrwałym braku teoretycznie także dalsze kroki przewidziane w umowie.
Przykład poglądowy: kredyt 450 000 zł na 30 lat przy oprocentowaniu 6,5% ma ratę 2 844 zł. Jeśli umowa przewiduje marżę wyższą o 1 pkt proc. do czasu dostarczenia polisy, odsetki rosną o około 375 zł miesięcznie, a rata przeliczona przy 7,5% jest wyższa o około 302 zł. Dwa miesiące zwłoki kosztują więc kilkaset złotych, czyli więcej niż roczna polisa na mieszkanie. Gdy bank sam ubezpieczy nieruchomość, polisa bywa droższa niż ta, którą kupiłbyś sam, i ma minimalny zakres.
Gdy zauważysz spóźnienie, kup polisę od razu, dostarcz cesję i poproś bank o potwierdzenie, od kiedy marża wraca do poprzedniego poziomu. Jeśli bank pobrał więcej, niż przewiduje umowa, złóż reklamację, a po odmowie możesz zwrócić się do Rzecznika Finansowego, co opisujemy w artykule reklamacja w banku i Rzecznik Finansowy.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Ubezpieczenia przy kredycie hipotecznym: które są obowiązkowe
Ubezpieczenie nieruchomości z cesją, na życie, pomostowe, niskiego wkładu i od utraty pracy: które musisz mieć, ile kosztują i czy polisa musi być z banku.
Po podpisaniu umowy · 8 min
Wykreślenie hipoteki po spłacie kredytu: wniosek, opłata, czas
Jak wykreślić hipotekę po spłacie kredytu: zgoda banku, wniosek KW-WPIS, opłata sądowa 100 zł, sam lub przez notariusza, ile to trwa i co, gdy bank zwleka.
Po podpisaniu umowy · 8 min
Refinansowanie kredytu hipotecznego: kiedy się opłaca w 2026
Kiedy przeniesienie kredytu do innego banku się opłaca, ile kosztuje (wycena, hipoteka, prowizja), przykład liczbowy i proces krok po kroku.
Cesja polisy na życie i dwóch kredytobiorców
Przy polisie na życie cesja działa podobnie, ale ma dwie cechy, o których warto wiedzieć przed podpisaniem. Po pierwsze, bank dostaje świadczenie tylko do wysokości aktualnego zadłużenia. Jeśli suma polisy jest stała, a saldo maleje, rośnie część, która trafi do uposażonych, czyli zwykle rodziny. Wskaż ich w polisie, bo cesja na bank nie zastępuje wskazania uposażonego. Po drugie, przy dwóch kredytobiorcach bank może wymagać polisy i cesji od każdego z nich albo tylko od osoby z wyższym dochodem. Ustal, czy każda polisa ma pokrywać całe saldo, czy udział danej osoby, bo od tego zależy, ile długu zostanie drugiej osobie po śmierci partnera.
Polisa na życie trwa zwykle wiele lat, więc cesję robisz raz. Pilnuj jednak opłacania składek: polisa wypowiedziana za brak płatności to dla banku brak zabezpieczenia, a skutki są takie same jak przy polisie na mieszkanie, którą zapomniałeś odnowić.
Szkoda w trakcie spłaty
Przy cesji ubezpieczyciel wypłaca odszkodowanie bankowi albo, za zgodą banku, Tobie. Przy mniejszych szkodach, na przykład po zalaniu łazienki, banki zwykle wyrażają zgodę na wypłatę właścicielowi, żeby mógł przeprowadzić naprawę. Zgłoś szkodę ubezpieczycielowi i równolegle poproś bank o zgodę na wypłatę na Twój rachunek. Bez niej ubezpieczyciel może wstrzymać wypłatę.
Zakończenie cesji po spłacie
Po spłacie kredytu bank nie ma już wierzytelności do zabezpieczenia, ale cesja nie znika sama z systemów ubezpieczyciela. Zrób trzy rzeczy:
- poproś bank o zaświadczenie o spłacie kredytu i o zgodę na wykreślenie hipoteki,
- wyślij ubezpieczycielowi zaświadczenie z wnioskiem o wygaśnięcie cesji, żeby odszkodowanie i świadczenie trafiały do Ciebie lub uposażonych,
- złóż wniosek o wykreślenie hipoteki z księgi wieczystej, co opisujemy w artykule wykreślenie hipoteki po spłacie.
Przy refinansowaniu robisz to samo w odwrotnej kolejności: nowa cesja na nowy bank, a po spłacie starego kredytu zwolnienie poprzedniej. Jeśli przy wcześniejszej spłacie należy Ci się zwrot części składki za polisę z banku, sprawdź zasady w artykule zwrot ubezpieczenia i prowizji. Zmiany w umowie kredytu, na przykład inny sposób zabezpieczenia, wymagają zwykle aneksu, o którym piszemy w tekście aneks do umowy kredytu.
Ubezpieczenia
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Co to jest cesja polisy na bank?
To przelew na bank praw do odszkodowania lub świadczenia z polisy, do wysokości zadłużenia (art. 509 KC). Składkę płacisz nadal Ty, zmienia się tylko odbiorca wypłaty.
Jak zrobić cesję polisy na bank?
Weź od banku wymagania i dane, kup polisę o wymaganym zakresie, złóż u ubezpieczyciela wniosek o cesję, odbierz potwierdzenie i dostarcz polisę z cesją do banku przed wypłatą kredytu.
Czy cesję trzeba robić co roku?
Przy polisie na nieruchomość zwykle tak, bo polisa trwa rok. Po odnowieniu dostarczasz bankowi nową polisę i nową cesję. Polisa na życie trwa zwykle wiele lat, więc cesja jest jednorazowa.
Co grozi za brak cesji na czas?
Zależnie od umowy: podwyższona marża do czasu dostarczenia dokumentów albo ubezpieczenie nieruchomości przez bank na Twój koszt. W przykładzie dla kredytu 450 000 zł marża wyższa o 1 pkt proc. to rata wyższa o około 300 zł.
Czy bank może odrzucić moją polisę?
Może, jeśli nie spełnia minimalnego zakresu z umowy, na przykład ma za niską sumę albo brakuje w niej wymaganego ryzyka. Nie może odrzucić polisy tylko dlatego, że jest od innego ubezpieczyciela.
Jak zakończyć cesję po spłacie kredytu?
Poproś bank o zaświadczenie o spłacie i wyślij je ubezpieczycielowi z wnioskiem o wygaśnięcie cesji. Osobno złóż wniosek o wykreślenie hipoteki z księgi wieczystej.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny (ISAP)
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- KNF, Rekomendacja S dotycząca dobrych praktyk w zakresie zarządzania ekspozycjami kredytowymi zabezpieczonymi hipotecznie
- Rzecznik Finansowy
- UOKiK
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.