
W skrócie
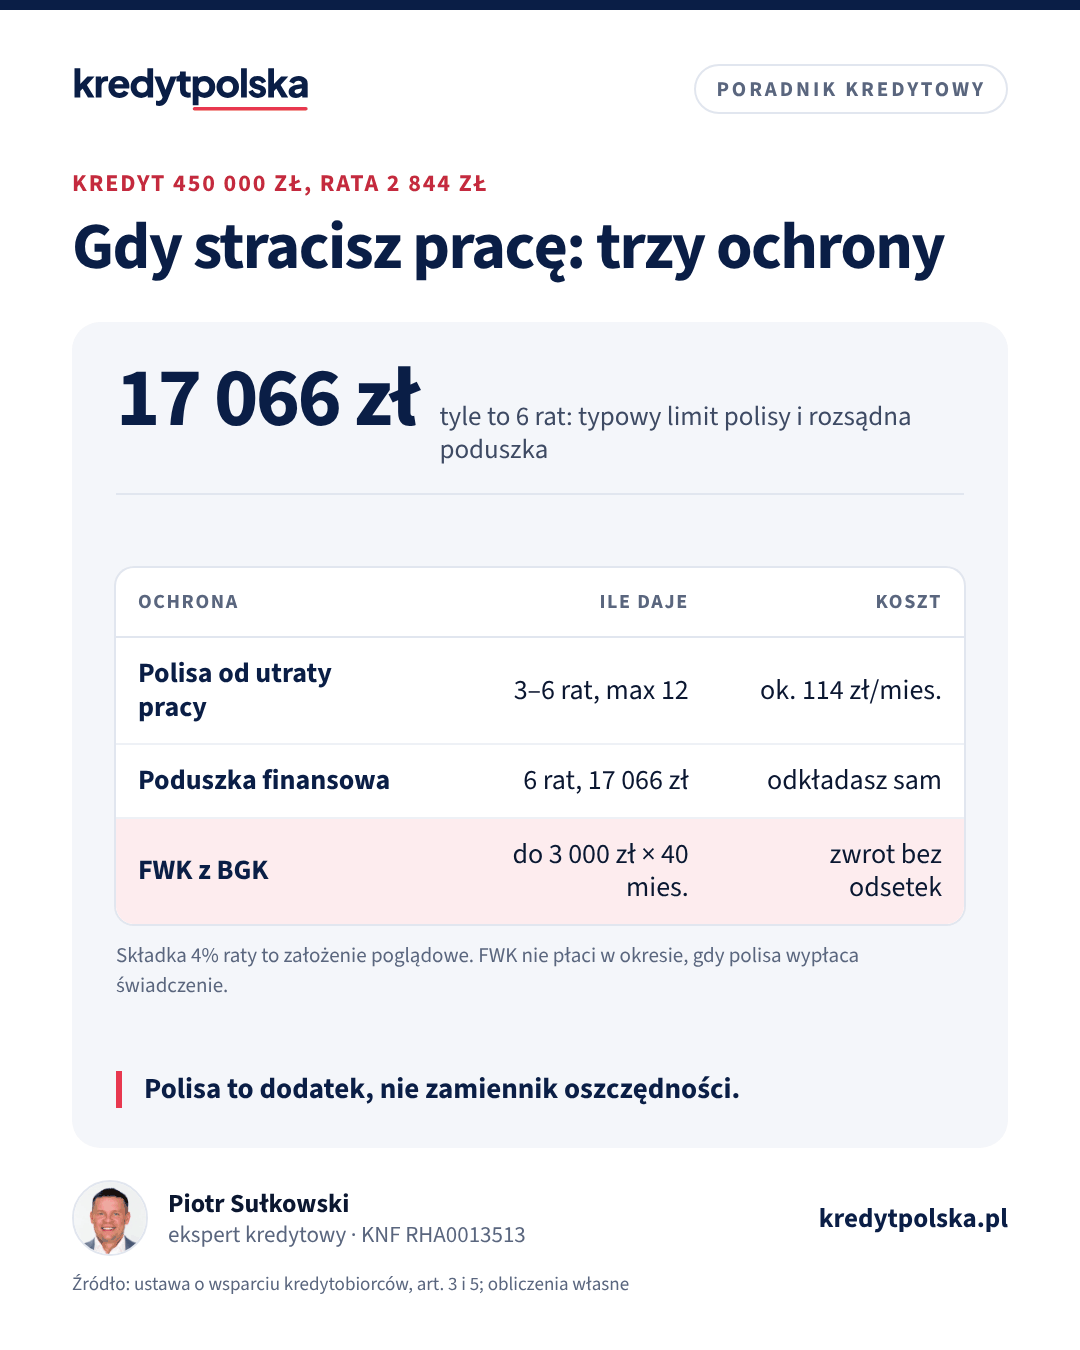
Ubezpieczenie od utraty pracy spłaca zwykle od 3 do 6 rat za jedno zdarzenie i najczęściej nie więcej niż 12 rat w całym okresie ochrony. Nie obejmuje utraty pracy w okresie karencji, zwolnienia dyscyplinarnego, własnego wypowiedzenia, a często także porozumienia stron i końca umowy na czas określony. Przy kredycie 450 000 zł i racie 2 844 zł składka rzędu 4% raty to około 114 zł miesięcznie, czyli 6 826 zł w 5 lat. Alternatywą jest poduszka na 6 rat (17 066 zł) i Fundusz Wsparcia Kredytobiorców, który płaci do 3 000 zł miesięcznie przez 40 miesięcy.
Ten tekst jest dla osób, którym bank proponuje ubezpieczenie od utraty pracy przy kredycie hipotecznym albo które mają je w umowie i chcą wiedzieć, co naprawdę dostaną. Wyjaśniamy, co obejmuje polisa, kiedy nie wypłaci ani złotówki, ile kosztuje na przykładzie i z czym ją porównać. Przegląd wszystkich polis przy kredycie znajdziesz w artykule ubezpieczenia przy kredycie hipotecznym, a ochronę na wypadek śmierci opisujemy w tekście ubezpieczenie na życie do kredytu.
Ile polisa dokłada do kosztu kredytu, policzysz w kalkulatorze RRSO.
Co obejmuje ubezpieczenie od utraty pracy
To ubezpieczenie spłaty kredytu: jeśli stracisz pracę nie z własnej woli i zarejestrujesz się w urzędzie pracy jako bezrobotny, ubezpieczyciel płaci za Ciebie raty przez określoną liczbę miesięcy. Pieniądze trafiają zwykle prosto do banku. Polisa jest najczęściej częścią pakietu z ubezpieczeniem na życie i od niezdolności do pracy, a bank jest w niej ubezpieczającym albo uposażonym. W ogólnych warunkach ubezpieczenia (OWU) szukaj czterech parametrów:
- limit na jedno zdarzenie: najczęściej 3 albo 6 rat,
- limit łączny: zwykle 12 rat w całym okresie ochrony, czasem mniej,
- maksymalna rata: część polis ma górny limit miesięcznego świadczenia, niezależnie od wysokości raty,
- okres wyczekiwania: świadczenie zaczyna się dopiero po np. 30 dniach pozostawania bez pracy.
Karencja i wyłączenia: kiedy polisa nie zapłaci
Karencja to okres od początku ochrony, w którym utrata pracy nie daje świadczenia. W wielu OWU wynosi 60 albo 90 dni. Jeśli dostaniesz wypowiedzenie w drugim miesiącu kredytu, polisa nie zadziała, nawet gdy składka już została pobrana. Typowe wyłączenia odpowiedzialności to:
- wypowiedzenie umowy przez Ciebie,
- rozwiązanie umowy za porozumieniem stron, także gdy to pracodawca je zaproponował,
- koniec umowy na czas określony, czyli jej wygaśnięcie bez wypowiedzenia,
- zwolnienie dyscyplinarne z art. 52 Kodeksu pracy,
- utrata pracy, o której wiedziałeś w dniu przystąpienia do ubezpieczenia,
- działalność gospodarcza, umowa zlecenia i kontrakt B2B: wiele polis chroni tylko etat, a dla przedsiębiorców oferuje inne zdarzenie, np. niezdolność do pracy.
Dwa pierwsze wyłączenia są w praktyce najważniejsze, bo duża część rozstań z pracodawcą kończy się porozumieniem stron. Jeśli masz umowę na czas określony, sprawdź, czy jej wygaśnięcie w ogóle jest w polisie objęte ochroną. Jak bank liczy dochód z takiej umowy, opisujemy w tekście kredyt na umowę na czas określony.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,88%: średni WIBOR 3M z października 2026 plus średnia marża z raportu KredytPolska. Odsetki przez cały okres: 565 343 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 23 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3078 zł), oprocentowanie zmienne 5,88% (średni WIBOR 3M z października 2026: 3,88%, plus marża 2,00 p.p.), RRSO 6,15%, całkowity koszt kredytu 599 357 zł (odsetki 587 957 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 119 357 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4139 zł, czyli o 1062 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Ubezpieczenie kredytu w bankach · Porównanie banków
Ile kosztuje ubezpieczenie od utraty pracy
Składka bywa liczona jako procent raty, procent salda albo stała kwota w pakiecie. Często jest pobierana przez pierwsze lata kredytu, a czasem bank obniża marżę pod warunkiem utrzymania polisy. Przykład poglądowy: kredyt 450 000 zł na 30 lat przy oprocentowaniu 6,5%, rata 2 844 zł, składka przyjęta jako 4% raty.
| Składka | Miesięcznie | Przez 3 lata | Przez 5 lat |
|---|---|---|---|
| 3% raty | 85 zł | 3 072 zł | 5 120 zł |
| 4% raty | 114 zł | 4 096 zł | 6 826 zł |
| 5% raty | 142 zł | 5 120 zł | 8 533 zł |
Po drugiej stronie jest świadczenie: 3 raty to 8 533 zł, 6 rat 17 066 zł, a łączny limit 12 rat 34 132 zł. Polisa za 6 826 zł w 5 lat jest więc opłacalna dopiero wtedy, gdy rzeczywiście stracisz pracę w sposób objęty ochroną i po karencji. Przy jednym zdarzeniu z limitem 3 rat zwraca się z nadwyżką, ale tylko pod tym warunkiem. Zanim się zgodzisz, porównaj RRSO oferty z polisą i bez niej w formularzu ESIS.
Czy bank może wymagać tej polisy
Ustawa o kredycie hipotecznym zakazuje sprzedaży wiązanej (art. 9), ale pozwala bankowi wymagać ubezpieczenia związanego z kredytem, o ile przyjmie polisę innego ubezpieczyciela o tym samym zakresie. W praktyce ubezpieczenie od utraty pracy jest zwykle dobrowolne albo wpływa na marżę. Jeśli rezygnacja oznacza wyższą marżę, policz, ile to kosztuje do końca kredytu, a nie tylko w pierwszym roku. Szerzej o pakietach piszemy w artykule produkty dodatkowe banku. Dobre praktyki dla banków sprzedających ubezpieczenia opisuje Rekomendacja U KNF.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Porównaj całkowity koszt kredytu w kilku bankach naraz
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Alternatywa 1: Fundusz Wsparcia Kredytobiorców
FWK prowadzi BGK na podstawie ustawy o wsparciu kredytobiorców. Gdy co najmniej jeden kredytobiorca ma status bezrobotnego, rata przekracza 40% dochodu gospodarstwa albo dochód po racie jest bardzo niski, BGK płaci do banku do 3 000 zł miesięcznie przez maksymalnie 40 miesięcy. Wsparcie oddajesz po 2 latach od ostatniej wypłaty w 200 ratach bez odsetek, a po terminowej spłacie 134 rat reszta jest umarzana. W naszym przykładzie 40 rat po 2 844 zł to 113 772 zł pomocy, zwrot po około 569 zł miesięcznie i umorzenie około 37 545 zł.
Dwie różnice wobec polisy są istotne. Po pierwsze, ustawa wyklucza wsparcie tylko przy wypowiedzeniu umowy przez kredytobiorcę i zwolnieniu dyscyplinarnym (art. 3 ust. 2), więc porozumienie stron nie zamyka drogi do FWK. Po drugie, wsparcie nie przysługuje za okres, w którym wypłaca Ci świadczenie polisa od utraty pracy (art. 3 ust. 5). Polisa i FWK mogą więc działać po kolei, ale nie jednocześnie. Warunki FWK były wielokrotnie zmieniane, dlatego przed wnioskiem sprawdź je na stronie BGK. Szczegóły opisujemy w tekście FWK i wakacje kredytowe.
Alternatywa 2: poduszka finansowa
Najprostszą ochroną są oszczędności na 3–6 rat i podstawowe wydatki. Poduszka nie ma karencji ani wyłączeń i działa także przy porozumieniu stron, końcu umowy na czas określony czy spadku zleceń w firmie. W przykładzie 6 rat to 17 066 zł. Odkładając 500 zł miesięcznie, zbierzesz je w 35 miesięcy, a przy 800 zł w 22 miesiące. Dla porównania zasiłek dla bezrobotnych od 1 czerwca 2026 r. wynosi w stawce podstawowej 1 783,90 zł brutto przez pierwsze 90 dni, a potem 1 400,90 zł, czyli mniej niż rata z przykładu.
Uczciwa odpowiedź na pytanie „polisa czy poduszka” zależy od sytuacji. Polisa ma sens przy jednym dochodzie, wysokiej racie w stosunku do pensji i braku oszczędności po zakupie mieszkania, gdy poduszkę zbudujesz dopiero za kilka lat. Przy dwóch stabilnych dochodach i rezerwie na kilka rat jest zwykle zbędna.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Ubezpieczenia przy kredycie hipotecznym: które są obowiązkowe
Ubezpieczenie nieruchomości z cesją, na życie, pomostowe, niskiego wkładu i od utraty pracy: które musisz mieć, ile kosztują i czy polisa musi być z banku.
Po podpisaniu umowy · 8 min
Wakacje kredytowe 2026 i Fundusz Wsparcia Kredytobiorców
Czy w 2026 r. są wakacje kredytowe? Co daje Fundusz Wsparcia Kredytobiorców (do 3 000 zł przez 40 miesięcy), kto dostanie pomoc i jak działa restrukturyzacja.
Po podpisaniu umowy · 8 min
Problemy ze spłatą kredytu hipotecznego: co robić, gdy brakuje na ratę
Brakuje na ratę kredytu? Kiedy iść do banku, co daje restrukturyzacja z art. 33 ustawy o kredycie hipotecznym, ile kosztuje zaległość i jak pomaga FWK.
Co sprawdzić przed podpisaniem
- Czy polisa chroni Twój rodzaj zatrudnienia: etat na czas nieokreślony, określony, zlecenie, działalność.
- Ile trwa karencja i okres wyczekiwania.
- Ile rat wypłaci na jedno zdarzenie i łącznie, i czy ma limit kwotowy raty.
- Czy wyłącza porozumienie stron i wygaśnięcie umowy na czas określony.
- Jak długo płacisz składkę i czy rezygnacja podnosi marżę.
- Czy przy wcześniejszej spłacie kredytu dostaniesz zwrot składki za niewykorzystany okres.
Dwóch kredytobiorców, jedna polisa
Przy kredycie dla pary polisa obejmuje często tylko jedną osobę, zwykle tę z wyższym dochodem albo tę, która przystąpiła do ubezpieczenia. Jeśli pracę straci druga osoba, świadczenia nie będzie, choć rata pozostaje ta sama. Część ubezpieczycieli pozwala objąć ochroną oboje kredytobiorców, ale za wyższą składkę, a świadczenie bywa wtedy dzielone proporcjonalnie do udziału w dochodzie. Przed wyborem sprawdź, czyja utrata dochodu bardziej zagroziłaby spłacie. Przy racie 2 844 zł i dochodach 9 000 zł i 5 000 zł netto utrata wyższej pensji oznacza, że rata pochłonie ponad połowę dochodu, który zostanie. Zdolność i udział raty w dochodzie dla różnych wariantów sprawdzisz w kalkulatorze zdolności kredytowej.
Gdy już straciłeś pracę
Zarejestruj się w urzędzie pracy, bo status bezrobotnego jest warunkiem zarówno świadczenia z polisy, jak i FWK. Zgłoś szkodę do ubezpieczyciela z kopią świadectwa pracy i zaświadczeniem z urzędu, płać raty do czasu decyzji i od razu porozmawiaj z bankiem. Plan działania opisujemy w artykule problemy ze spłatą kredytu hipotecznego. Jeśli ubezpieczyciel odmówi, możesz złożyć reklamację, a potem wniosek do Rzecznika Finansowego.
Ubezpieczenia
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Ile rat pokrywa ubezpieczenie od utraty pracy?
Zwykle 3 albo 6 rat za jedno zdarzenie i najczęściej nie więcej niż 12 rat łącznie w całym okresie ochrony. Przy racie 2 844 zł to od 8 533 do 34 132 zł.
Czy ubezpieczenie od utraty pracy obejmuje porozumienie stron?
Najczęściej nie. Większość ogólnych warunków wyłącza rozwiązanie umowy za porozumieniem stron, własne wypowiedzenie, zwolnienie dyscyplinarne i koniec umowy na czas określony. Sprawdź to w OWU przed podpisaniem.
Ile trwa karencja w ubezpieczeniu od utraty pracy?
W wielu polisach 60 albo 90 dni od początku ochrony. Utrata pracy w tym czasie nie daje świadczenia, a dodatkowo świadczenie zaczyna się często dopiero po okresie wyczekiwania, np. 30 dni bez pracy.
Czy ubezpieczenie od utraty pracy jest obowiązkowe?
Zwykle nie. Bank nie może stosować sprzedaży wiązanej, a polisa od utraty pracy najczęściej jest dobrowolna albo obniża marżę. Jeśli rezygnacja podnosi marżę, policz różnicę do końca kredytu.
Czy mogę jednocześnie dostać świadczenie z polisy i wsparcie z FWK?
Nie. Ustawa o wsparciu kredytobiorców wyklucza wsparcie za okres, w którym przysługuje świadczenie z ubezpieczenia od utraty pracy. Możesz skorzystać z FWK po wyczerpaniu świadczeń z polisy.
Czy ubezpieczenie od utraty pracy się opłaca?
Przy jednym dochodzie, wysokiej racie i braku oszczędności może się opłacać. Przy dwóch stabilnych dochodach i poduszce na 6 rat zwykle nie. W przykładzie polisa kosztuje około 6 826 zł w 5 lat, a 6 rat to 17 066 zł.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami, tekst jedn. Dz.U. 2025 poz. 720 (ISAP)
- Ustawa z 9 października 2015 r. o wsparciu kredytobiorców, którzy zaciągnęli kredyt mieszkaniowy i znajdują się w trudnej sytuacji finansowej, tekst jedn. Dz.U. 2024 poz. 1385 (ISAP)
- BGK: Fundusz Wsparcia Kredytobiorców
- KNF, Rekomendacja U dotycząca dobrych praktyk w zakresie bancassurance
- Publiczne Służby Zatrudnienia: zasiłek dla bezrobotnych
Pokaż wszystkie źródła (6)Zwiń listę źródeł
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.