
W skrócie
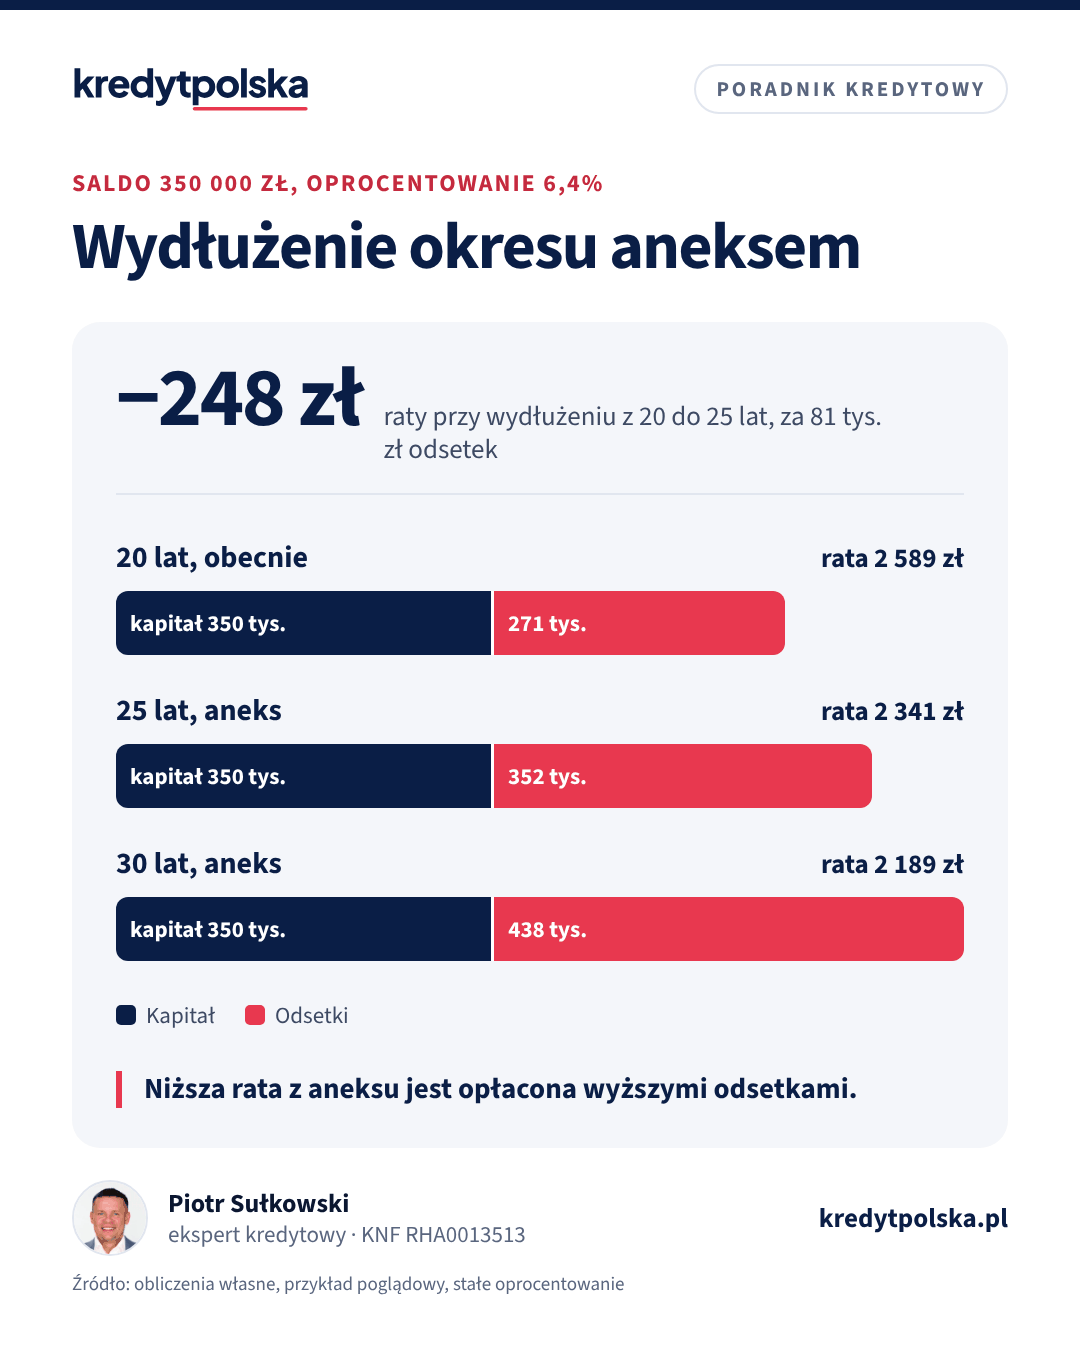
Aneks zmienia warunki trwającej umowy kredytu: oprocentowanie, okres, skład kredytobiorców, zabezpieczenie albo harmonogram. Bank nie musi się zgodzić, a przy zmianach zwiększających ryzyko ponownie sprawdza zdolność z buforem stopy. Wydłużenie spłaty salda 350 000 zł przy 6,4% z 20 do 25 lat obniża ratę o 248 zł, ale zwiększa odsetki o 81 074 zł. Opłata za aneks wynika z taryfy banku, a za ustalenie nowej stałej stopy po co najmniej 5-letnim okresie bank opłaty pobrać nie może.
Ten tekst jest dla osób, które spłacają kredyt hipoteczny i chcą zmienić w nim coś bez refinansowania: ratę, oprocentowanie, okres, osoby w umowie albo nieruchomość. Wyjaśniamy, kiedy potrzebny jest aneks, ile kosztuje, jak bank ocenia wniosek i co sprawdzić przed podpisem. Jeśli zmiana w obecnym banku się nie opłaca, porównaj ją z przeniesieniem kredytu opisanym w artykule refinansowanie kredytu hipotecznego. Gdy aneks ma pomóc w kłopotach z ratą, zacznij od tekstu problemy ze spłatą kredytu.
Czym jest aneks i kiedy jest potrzebny
Aneks to umowa zmieniająca umowę kredytu. Zawiera się go w tej samej formie co umowę, zwykle pisemnej, a część banków podpisuje aneksy elektronicznie. Nie każda zmiana go wymaga: nadpłata, zmiana rachunku do spłaty czy dnia płatności często są robione dyspozycją. Aneks jest potrzebny, gdy zmieniasz istotne warunki:
- oprocentowanie: przejście ze zmiennej na okresowo stałą stopę albo ustalenie nowej stałej stopy po końcu okresu,
- wskaźnik referencyjny: zastąpienie WIBOR innym wskaźnikiem, np. POLSTR,
- okres spłaty: wydłużenie dla niższej raty albo skrócenie,
- kredytobiorców: zwolnienie jednej osoby z długu, np. po rozwodzie, albo przystąpienie nowej,
- zabezpieczenie: przeniesienie hipoteki na inną nieruchomość, zwolnienie części działki, dodatkowa hipoteka,
- harmonogram: karencja w spłacie kapitału, zawieszenie rat, zmiana rat z równych na malejące.
Zmiana na stałe oprocentowanie
To najczęstszy aneks ostatnich lat. Przykład: saldo 350 000 zł, 20 lat do końca, oprocentowanie zmienne 6,4%, rata 2 589 zł. Bank proponuje stałą stopę 5,9% na 5 lat, rata spada do 2 487 zł, czyli o 102 zł. Przy stałej 6,0% byłoby to 2 508 zł. Porównuj zawsze ratę i stopę z aneksu z obecną stopą zmienną i prognozami, a nie z hasłem reklamowym. Sprawdź też rekompensatę za nadpłatę w okresie stałej stopy, bo ustawa pozwala bankowi ją wtedy pobierać (art. 40 ust. 6).
Po końcu okresu stałej stopy trwającego co najmniej 5 lat bank i kredytobiorca ustalają nową stopę. Za to ustalenie i za zmianę umowy z nim związaną bank nie może pobrać opłaty (art. 29 ust. 4 ustawy o kredycie hipotecznym), a pozostałe warunki umowy się nie zmieniają. Więcej w tekście stałe czy zmienne oprocentowanie.
Narzędzia
Sprawdź na swoich liczbach
Oszczędzisz na odsetkach
kredyt krótszy o 2 lata i 7 mies.
Narzędzie
Kalkulator nadpłaty
Ile odsetek oszczędzisz i czy lepiej skrócić okres, czy obniżyć ratę.
Rata niższa o
36 053 zł mniej przez 25 lat, przed kosztami przeniesienia
Narzędzie
Kalkulator refinansowania
Czy przeniesienie kredytu do innego banku się opłaci po kosztach.
Zmiana wskaźnika WIBOR na inny
Przy kredycie ze zmienną stopą oprocentowanie to wskaźnik referencyjny plus marża (art. 29 ust. 2 ustawy). Zastąpienie WIBOR nowym wskaźnikiem, np. POLSTR, może nastąpić aneksem zaproponowanym przez bank albo na podstawie przepisów o wskaźniku zastępczym, gdy dotychczasowy przestanie być publikowany. Przy aneksie sprawdź, czy bank dodaje korektę marży wyrównującą różnicę między wskaźnikami, od kiedy zmiana obowiązuje i czy aneks nie zawiera dodatkowych zmian warunków. Porównaj ratę według starego i nowego wskaźnika na ten sam dzień. Jeśli toczysz spór o WIBOR albo go rozważasz, przed podpisaniem zapytaj prawnika, czy aneks może mieć na niego wpływ. Szczegóły w artykule WIBOR i POLSTR: zmiana wskaźnika.
Wydłużenie okresu: rata kontra odsetki
Wydłużenie okresu to najprostszy sposób na niższą ratę i najdroższy w całym okresie. Ten sam przykład, oprocentowanie 6,4% bez zmian przez cały okres:
| Okres do końca | Rata | Zmiana raty | Odsetki łącznie | Dodatkowe odsetki |
|---|---|---|---|---|
| 20 lat, obecnie | 2 589 zł | 0 zł | 271 346 zł | 0 zł |
| 25 lat | 2 341 zł | −248 zł | 352 420 zł | 81 074 zł |
| 30 lat | 2 189 zł | −400 zł | 438 137 zł | 166 791 zł |
Każde 100 zł niższej raty przy wydłużeniu o 10 lat kosztuje tu około 41 700 zł odsetek. Ma to sens, gdy rata realnie przekracza Twoje możliwości albo gdy niższą ratę połączysz z regularnymi nadpłatami, które w każdej chwili możesz zatrzymać. Bank sprawdzi też wiek: kredyt ma się zwykle skończyć przed określonym wiekiem kredytobiorcy, a Rekomendacja S KNF przewiduje okres kredytu nie dłuższy niż 35 lat. Granice wydłużania opisujemy w tekście kredyt hipoteczny na 35 lat.
Wniosek o aneks składasz w oddziale albo w bankowości elektronicznej. Przy zmianach wymagających oceny zdolności dołączasz zaświadczenie o dochodach albo wyciągi z rachunku, a przy zmianie zabezpieczenia także dokumenty nieruchomości i operat szacunkowy. Rozpatrzenie trwa zwykle od kilku dni przy prostych zmianach do kilku tygodni przy zwolnieniu kredytobiorcy lub nowej hipotece. Do czasu podpisania aneksu płacisz raty według dotychczasowego harmonogramu.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, czy możesz płacić mniej niż teraz
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Ocena zdolności przy aneksie
Bank nie ma obowiązku zgodzić się na aneks. Przy zmianach, które zwiększają jego ryzyko, ocenia zdolność od nowa według zasad z art. 70 Prawa bankowego i Rekomendacji S, z buforem 2,5 pkt proc. W przykładzie rata testowa przy 8,9% wynosi 3 127 zł przy 20 latach i 2 913 zł przy 25 latach. Jeśli bank stosuje limit DSTI 50%, potrzebny dochód netto to odpowiednio co najmniej 6 253 i 5 827 zł, a przy DSTI 40% 7 816 i 7 283 zł, przed odjęciem kosztów utrzymania i innych rat.
Najostrzej bank ocenia zwolnienie kredytobiorcy, bo zostaje jedna osoba z całym długiem. Musi samodzielnie spełnić test zdolności, a bank może zażądać dodatkowego zabezpieczenia albo nowego współkredytobiorcy. Takie aneksy opisujemy w tekście rozwód a kredyt hipoteczny. Inaczej jest przy restrukturyzacji z art. 33 ustawy o kredycie hipotecznym, gdy masz kłopoty z ratą: bank umożliwia ją, jeśli jest to uzasadnione oceną Twojej sytuacji majątkowej, a celem jest utrzymanie spłaty, nie pełny test zdolności.
Karencja i zawieszenie spłaty
Karencja w spłacie kapitału obniża ratę na kilka miesięcy do samych odsetek. W przykładzie 6 miesięcy karencji to rata około 1 867 zł zamiast 2 589 zł, a potem 2 622 zł przez pozostałe 234 miesiące. Łączny koszt rośnie o około 3 365 zł. To rozsądne narzędzie na przejściowy spadek dochodu, np. urlop rodzicielski, ale bank może przy nim pobrać opłatę i oczekiwać udokumentowania przyczyny.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Refinansowanie kredytu hipotecznego: kiedy się opłaca w 2026
Kiedy przeniesienie kredytu do innego banku się opłaca, ile kosztuje (wycena, hipoteka, prowizja), przykład liczbowy i proces krok po kroku.
Koszty i oprocentowanie · 8 min
Stałe czy zmienne oprocentowanie kredytu hipotecznego w 2026
Okresowo stała stopa na 5 lat czy marża plus WIBOR lub POLSTR: porównanie rat dla 500 tys. zł, co po okresie stałym i jak zmienić oprocentowanie.
Ten sam dział · 9 min
Koniec okresu stałej stopy: co zrobić po 5 latach kredytu
Kończy się stałe oprocentowanie kredytu hipotecznego? Co musi zrobić bank, co się stanie bez Twojej decyzji i jak porównać nową stałą, zmienną i refinansowanie.
Zmiana zabezpieczenia
Gdy sprzedajesz mieszkanie i kupujesz inne, część banków pozwala przenieść kredyt na nową nieruchomość aneksem, bez nowej umowy. Wymaga to wyceny, nowej hipoteki, zgody na wykreślenie starej i dobrej kolejności aktów notarialnych. Opłaty sądowe za wpisy w księdze wieczystej ponosisz zwykle Ty. Szczegóły w artykule przeniesienie kredytu na inną nieruchomość.
Ile kosztuje aneks
Opłata za aneks wynika z taryfy opłat i prowizji banku i zależy od rodzaju zmiany. W części banków to stała kwota, w innych procent salda, a niektóre zmiany, np. przejście na stałą stopę w ofercie banku, bywają bezpłatne. Do tego mogą dojść koszty wyceny nieruchomości, wpisów w księdze wieczystej i aktu notarialnego przy zmianie zabezpieczenia. Poproś o koszt aneksu na piśmie, zanim złożysz wniosek, i porównaj go z kosztem przeniesienia kredytu do innego banku.
Co sprawdzić przed podpisaniem aneksu
- Nowy harmonogram: ratę, liczbę rat i łączne odsetki, a nie tylko ratę.
- Czy zmienia się marża, wskaźnik albo warunki produktów dodatkowych.
- Rekompensatę za nadpłatę w nowym okresie stałej stopy.
- Opłatę za aneks i koszty towarzyszące.
- Czy aneks zawiera oświadczenia, np. o rezygnacji z roszczeń wobec banku. Takiego zapisu nie podpisuj bez konsultacji z prawnikiem.
- Czy wszyscy kredytobiorcy i poręczyciele muszą go podpisać.
Prawo do wyjaśnień postanowień umowy masz przez cały okres kredytu i bank nie może za nie pobierać opłat (art. 29 ust. 6–7). Jeśli bank odmówi aneksu albo uważasz, że naruszył przepisy, możesz złożyć reklamację, co opisujemy w tekście reklamacja w banku i Rzecznik Finansowy.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Kiedy potrzebny jest aneks do umowy kredytu hipotecznego?
Gdy zmieniasz istotne warunki: oprocentowanie, wskaźnik, okres spłaty, skład kredytobiorców, zabezpieczenie albo harmonogram, np. karencję. Nadpłata czy zmiana rachunku do spłaty zwykle aneksu nie wymagają.
Ile kosztuje aneks do umowy kredytu?
Tyle, ile przewiduje taryfa banku: stała kwota albo procent salda, zależnie od zmiany. Za ustalenie nowej stałej stopy po co najmniej 5-letnim okresie bank nie może pobrać opłaty (art. 29 ust. 4 ustawy o kredycie hipotecznym).
Czy przy aneksie bank sprawdza zdolność kredytową?
Przy zmianach zwiększających ryzyko tak, np. przy wydłużeniu okresu albo zwolnieniu kredytobiorcy. Liczy ratę z buforem 2,5 pkt proc. Przy saldzie 350 000 zł i 25 latach rata testowa to 2 913 zł.
Ile kosztuje wydłużenie okresu kredytu?
W przykładzie saldo 350 000 zł przy 6,4%: wydłużenie z 20 do 25 lat obniża ratę o 248 zł i podnosi odsetki o 81 074 zł, a do 30 lat obniża ratę o 400 zł i podnosi odsetki o 166 791 zł.
Czy można aneksem zwolnić jednego kredytobiorcę?
Tak, ale tylko za zgodą banku. Osoba, która zostaje, musi samodzielnie przejść ocenę zdolności, a bank może zażądać dodatkowego zabezpieczenia.
Czy bank musi zgodzić się na aneks?
Nie, poza sytuacjami, w których przepisy nakazują mu określone działanie, np. ustalenie nowej stopy po okresie stałej stopy albo rozważenie restrukturyzacji przy kłopotach ze spłatą (art. 33 ustawy o kredycie hipotecznym).
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami, tekst jedn. Dz.U. 2025 poz. 720 (ISAP)
- Ustawa z 29 sierpnia 1997 r. Prawo bankowe (ISAP)
- KNF, Rekomendacja S
- Ustawa z 6 lipca 1982 r. o księgach wieczystych i hipotece (ISAP)
- Rzecznik Finansowy
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.