
W skrócie
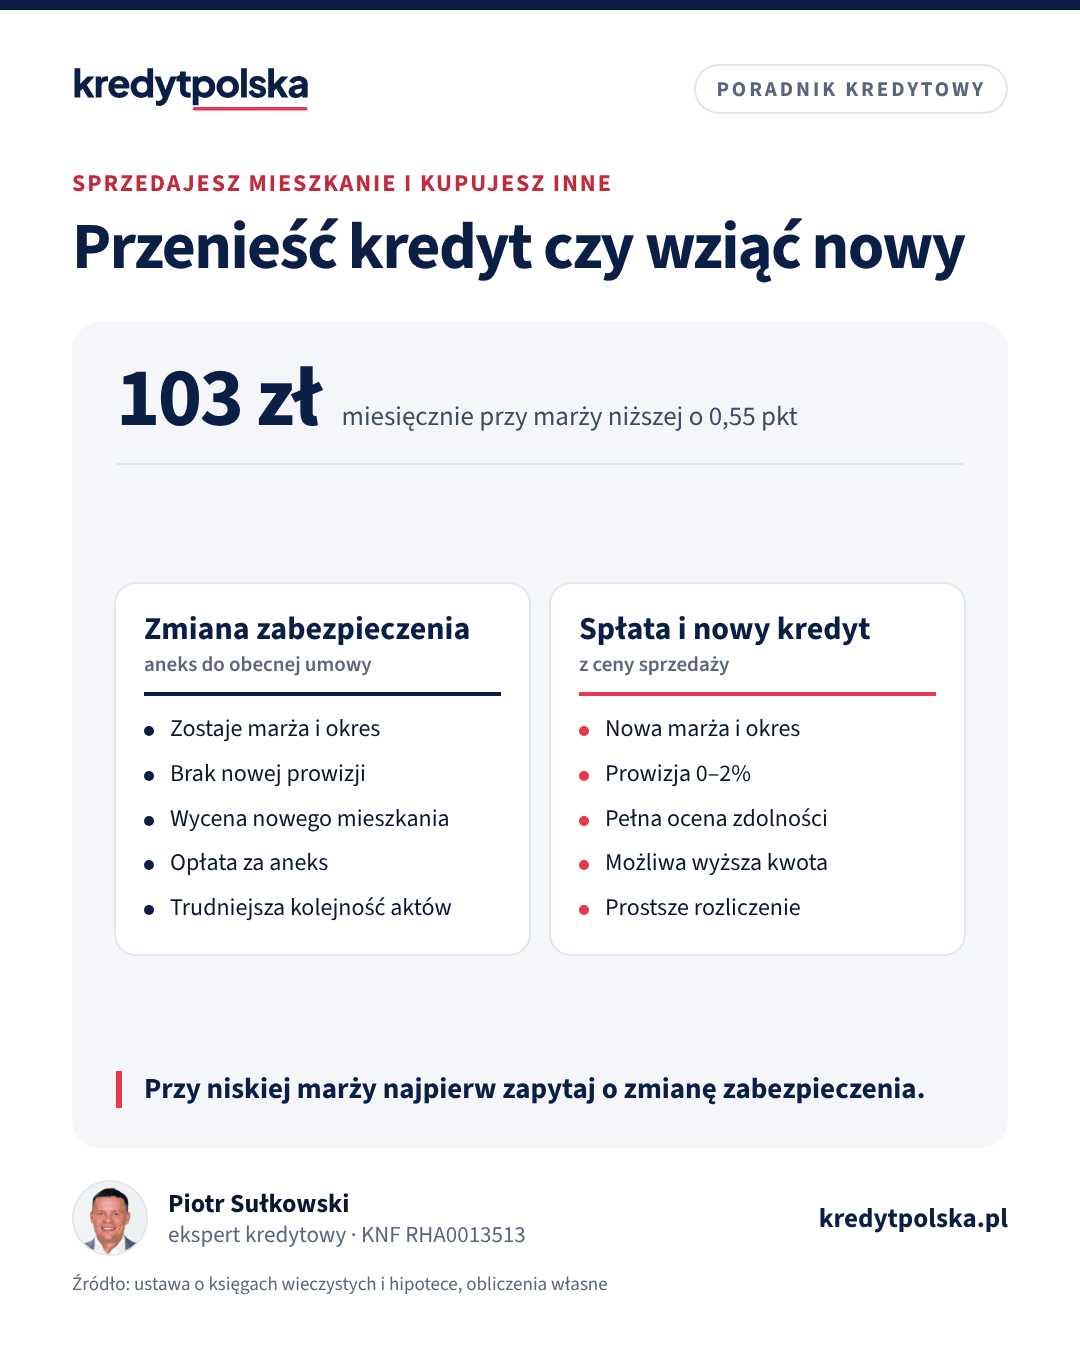
Przeniesienie kredytu na inne mieszkanie to zmiana zabezpieczenia: bank zgadza się na hipotekę na nowej nieruchomości i wykreślenie jej ze starej, a umowa kredytu z marżą i okresem zostaje. Prawo nie daje do tego uprawnienia, decyduje bank i nie każdy ma to w ofercie. Opłaca się głównie przy niskiej marży albo korzystnej stałej stopie: przy saldzie 320 000 zł różnica marży 0,55 pkt to około 103 zł miesięcznie.
Sprzedajesz mieszkanie, które ma hipotekę, i kupujesz inne. Zwykle kredyt spłaca się z ceny sprzedaży, a na nowe mieszkanie bierze nowy. Jest jednak druga droga: bank może zgodzić się, żeby ta sama umowa kredytu była zabezpieczona hipoteką na nowej nieruchomości. Potocznie nazywa się to przeniesieniem kredytu. Poniżej wyjaśniamy, jak to działa, kiedy się opłaca i jak zgrać terminy, żeby nie zostać z dwiema hipotekami albo bez mieszkania.
Na czym polega przeniesienie kredytu
Hipoteka jest związana z konkretną nieruchomością i nie da się jej „przesunąć” na inną. Przeniesienie kredytu to w praktyce trzy czynności: ustanowienie nowej hipoteki na nowym mieszkaniu, aneks do umowy kredytu zmieniający zabezpieczenie oraz zgoda banku na wykreślenie hipoteki ze starego mieszkania. Kwota, oprocentowanie, marża i harmonogram zostają bez zmian, chyba że w tym samym aneksie zmieniacie coś więcej.
Ani ustawa o kredycie hipotecznym, ani Prawo bankowe nie dają kredytobiorcy prawa do zmiany zabezpieczenia. Zgoda zależy od banku. Część banków ma taką procedurę w regulaminie, część rozpatruje sprawy indywidualnie, a niektóre kierują klienta do spłaty i nowego wniosku.
Kiedy to się opłaca
- Niska marża. Kredyty sprzed kilku lat mają często marże niższe niż dzisiejsze oferty. Przy saldzie 320 000 zł na 22 lata różnica 0,55 pkt proc. (oprocentowanie 5,55% zamiast 6,1%) to rata 2 102 zł zamiast 2 205 zł, czyli 103 zł miesięcznie i około 27 200 zł w całym okresie.
- Korzystna stała stopa. Jeżeli masz stałą stopę niższą niż obecne oferty, spłata oznacza jej utratę, a w okresie stałej stopy bank może też żądać rekompensaty.
- Rekompensata za spłatę. Przy stopie zmiennej bank może ją pobrać tylko w pierwszych 36 miesiącach umowy i najwyżej 3% spłacanej kwoty.
- Koszty nowego kredytu. Prowizja 1–2% od 320 000 zł to 3 200–6 400 zł, do tego wycena, ubezpieczenia i często produkty dodatkowe.
- Słabsza zdolność. Jeżeli od czasu wzięcia kredytu dochód spadł albo doszły inne zobowiązania, nowy wniosek może dać niższą kwotę. Przy samej zmianie zabezpieczenia bank często bada mniej, ale może sprawdzić sytuację finansową.
Gdy obecny kredyt jest drogi, przeniesienie nie ma sensu. Lepiej spłacić go z ceny sprzedaży i porównać nowe oferty, na przykład w zestawieniu porównanie banków.
Narzędzia
Sprawdź na swoich liczbach
Oszczędzisz na odsetkach
kredyt krótszy o 2 lata i 7 mies.
Narzędzie
Kalkulator nadpłaty
Ile odsetek oszczędzisz i czy lepiej skrócić okres, czy obniżyć ratę.
Rata niższa o
36 053 zł mniej przez 25 lat, przed kosztami przeniesienia
Narzędzie
Kalkulator refinansowania
Czy przeniesienie kredytu do innego banku się opłaci po kosztach.
Co sprawdzi bank
- Wartość nowego mieszkania: zamówi wycenę i policzy LTV. W przykładzie saldo 320 000 zł przy nowym mieszkaniu za 700 000 zł to LTV około 46%, przy starym za 520 000 zł około 62%. Nowe zabezpieczenie nie może być słabsze niż dotychczasowe. Jak bank wycenia nieruchomość, opisujemy w artykule operat szacunkowy.
- Stan prawny: księgę wieczystą nowego mieszkania, obciążenia i to, czy hipoteka banku będzie na pierwszym miejscu. Na co patrzeć, piszemy w tekście księga wieczysta: co sprawdzić.
- Historię spłaty: zaległości zwykle przekreślają zgodę.
- Zdolność kredytową, jeśli potrzebujesz wyższej kwoty. Podwyższenie kredytu bank traktuje jak nowe finansowanie, z oceną według Rekomendacji S.
Kolejność aktów: najtrudniejsza część
Kupujący Twoje stare mieszkanie chce je dostać bez hipoteki, a bank nie wykreśli jej, dopóki nie ma nowego zabezpieczenia. Najczęstsze rozwiązania:
- Najpierw kupno, potem sprzedaż. Kupujesz nowe mieszkanie z własnych środków albo z dodatkowego kredytu, ustanawiasz na nim hipotekę, a dopiero potem bank wydaje zgodę na wykreślenie hipoteki ze starego. Wymaga gotówki na zakup przed sprzedażą.
- Oba akty tego samego dnia u jednego notariusza. Cena ze sprzedaży idzie na zakup nowego mieszkania, a w akcie kupna ustanawiasz hipotekę na rzecz banku. Bank musi wcześniej wydać promesę, czyli zobowiązanie do wykreślenia starej hipoteki po wpisie nowej.
- Częściowa spłata. Gdy nowe mieszkanie jest tańsze, część ceny ze sprzedaży możesz przeznaczyć na nadpłatę, co ułatwia zgodę banku i obniża ratę. Zasady opisujemy w artykule nadpłata kredytu hipotecznego.
Przez krótki czas oba mieszkania mogą być obciążone. Bank może też wymagać ubezpieczenia pomostowego do dnia wpisu nowej hipoteki. Terminy wydania mieszkań i zapłaty wpisz w umowach przedwstępnych, o czym piszemy w tekście umowa przedwstępna: zadatek czy zaliczka.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, czy możesz płacić mniej niż teraz
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Koszty obu dróg
| Pozycja | Zmiana zabezpieczenia | Spłata i nowy kredyt |
|---|---|---|
| Prowizja | zwykle brak, opłata za aneks według taryfy banku | 0–2% kwoty, przy 320 000 zł do 6 400 zł |
| Wycena nowego mieszkania | tak | tak |
| Wpis hipoteki | 200 zł i 19 zł PCC | 200 zł i 19 zł PCC |
| Wykreślenie starej hipoteki | 100 zł | 100 zł |
| Rekompensata za spłatę | nie | możliwa w okresie stałej stopy albo w pierwszych 36 mies. |
| Marża i oprocentowanie | bez zmian | według nowej oferty |
Opłaty sądowe wynikają z ustawy o kosztach sądowych, a taksa notarialna i podatek od zakupu nowego mieszkania są takie same w obu wariantach. Całość policzysz w kalkulatorze kosztów zakupu mieszkania, a opłacalność nowej oferty w kalkulatorze refinansowania.
Gdy nowe mieszkanie jest droższe
Jeśli cena nowego mieszkania przekracza pieniądze ze sprzedaży, potrzebujesz dodatkowego finansowania. Część banków podwyższa kwotę w ramach tej samej umowy, inne udzielają drugiego kredytu zabezpieczonego tą samą hipoteką albo proponują jeden nowy kredyt na całość. Przy dokredytowaniu bank liczy zdolność od nowa, z buforem stopy. Swój wynik sprawdzisz w kalkulatorze zdolności kredytowej.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Sprzedaż mieszkania z kredytem hipotecznym: jak to zrobić
Jak sprzedać mieszkanie z hipoteką: zaświadczenie o saldzie, zgoda na wykreślenie, spłata z ceny, opłata za wcześniejszą spłatę, podatek przed 5 latami i ulga.
Ten sam dział · 8 min
Refinansowanie kredytu hipotecznego: kiedy się opłaca w 2026
Kiedy przeniesienie kredytu do innego banku się opłaca, ile kosztuje (wycena, hipoteka, prowizja), przykład liczbowy i proces krok po kroku.
Mieszkanie, dom, działka · 7 min
Kupno mieszkania z hipoteką sprzedającego: jak to przeprowadzić
Kupujesz mieszkanie z hipoteką banku sprzedającego? Zaświadczenie i promesa, spłata z Twojego kredytu, wykreślenie hipoteki, terminy i zapisy w umowie.
Gdy bank odmówi
Odmowa zmiany zabezpieczenia nie zamyka drogi do zakupu. Możesz spłacić kredyt z ceny sprzedaży i złożyć wniosek o nowy kredyt w tym samym albo innym banku. Warto wtedy zapytać obecny bank o warunki nowego kredytu dla stałego klienta: część banków obniża prowizję albo marżę, żeby nie stracić klienta na rzecz konkurencji. Jeśli bank odmawia, mimo że nowe mieszkanie jest warte więcej, a spłacasz terminowo, poproś o uzasadnienie i porównaj warunki z ofertami innych banków. Niezależnie od wariantu zamów zaświadczenie o saldzie i promesę wykreślenia hipoteki z wyprzedzeniem, bo kupujący i jego bank będą ich potrzebować do własnego wniosku.
Podatek i programy rządowe
Sprzedaż starego mieszkania przed upływem 5 lat od końca roku zakupu oznacza podatek 19% od dochodu, chyba że przeznaczysz pieniądze na własne cele mieszkaniowe, m.in. zakup nowego mieszkania. Policzysz go w kalkulatorze podatku od sprzedaży mieszkania, a w sprawach nietypowych zapytaj doradcę podatkowego. Kredyt z dopłatami w bezpiecznym kredycie 2% albo z gwarancją BGK podlega dodatkowo warunkom programu, więc przed zmianą zabezpieczenia zapytaj bank, czy nie stracisz dopłat. Zasady programów opisujemy w artykule programy mieszkaniowe 2026.
Krok po kroku
- Zapytaj bank, czy dopuszcza zmianę zabezpieczenia, i poproś o warunki na piśmie: opłaty, dokumenty, terminy.
- Porównaj to z kosztem spłaty i nowego kredytu.
- Podpisz umowy przedwstępne z terminami dopasowanymi do procedury banku.
- Złóż wniosek z dokumentami nowego mieszkania i zamów wycenę.
- Po decyzji podpisz aneks, a u notariusza oświadczenie o ustanowieniu hipoteki.
- Po wpisie nowej hipoteki odbierz zgodę na wykreślenie starej i złóż wniosek do sądu, co opisujemy w tekście wykreślenie hipoteki.
Ekspert kredytowy porówna oba warianty w kilku bankach i pomoże zgrać terminy aktów.
Zmiana mieszkania lub kredytobiorcy
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy można przenieść kredyt hipoteczny na inne mieszkanie?
Tak, jeśli zgodzi się bank. Ustanawiasz hipotekę na nowym mieszkaniu, podpisujesz aneks o zmianie zabezpieczenia, a bank wydaje zgodę na wykreślenie hipoteki ze starego. Przepisy nie dają do tego prawa, więc decyduje bank.
Ile kosztuje zmiana zabezpieczenia kredytu?
Opłata za aneks według taryfy banku, wycena nowego mieszkania, wpis hipoteki 200 zł i 19 zł PCC oraz wykreślenie starej hipoteki 100 zł. Zwykle nie płacisz nowej prowizji.
Kiedy opłaca się przenieść kredyt zamiast brać nowy?
Gdy obecna marża albo stała stopa jest niższa niż w nowych ofertach albo gdy spłata oznaczałaby rekompensatę. Przy saldzie 320 000 zł marża niższa o 0,55 pkt daje około 103 zł miesięcznie.
Czy bank sprawdza zdolność przy zmianie zabezpieczenia?
Zawsze sprawdza wartość i stan prawny nowego mieszkania oraz historię spłat. Pełną zdolność bada zwykle wtedy, gdy potrzebujesz wyższej kwoty.
Jak sprzedać stare mieszkanie, jeśli hipoteka ma przejść na nowe?
Najprościej podpisać oba akty tego samego dnia z promesą banku albo najpierw kupić nowe mieszkanie i ustanowić na nim hipotekę. Kolejność trzeba ustalić z bankiem przed umowami przedwstępnymi.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 6 lipca 1982 r. o księgach wieczystych i hipotece (ISAP)
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- Ustawa z 28 lipca 2005 r. o kosztach sądowych w sprawach cywilnych (ISAP)
- Ustawa z 9 września 2000 r. o podatku od czynności cywilnoprawnych (ISAP)
- KNF, Rekomendacja S
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.