
W skrócie
Przejęcie kredytu hipotecznego to przejęcie długu z Kodeksu cywilnego: nowa osoba wstępuje na miejsce kredytobiorcy, a dotychczasowy zostaje zwolniony. Bez pisemnej zgody banku przejęcie jest bezskuteczne wobec banku, a bank ocenia zdolność przejmującego jak przy nowym kredycie. Przejęcie 350 000 zł na 27 lat przy 6,2% wymaga orientacyjnie 5 600–7 000 zł netto. Przy darowiźnie mieszkania z kredytem obdarowany płaci 2% PCC od przejętego długu.
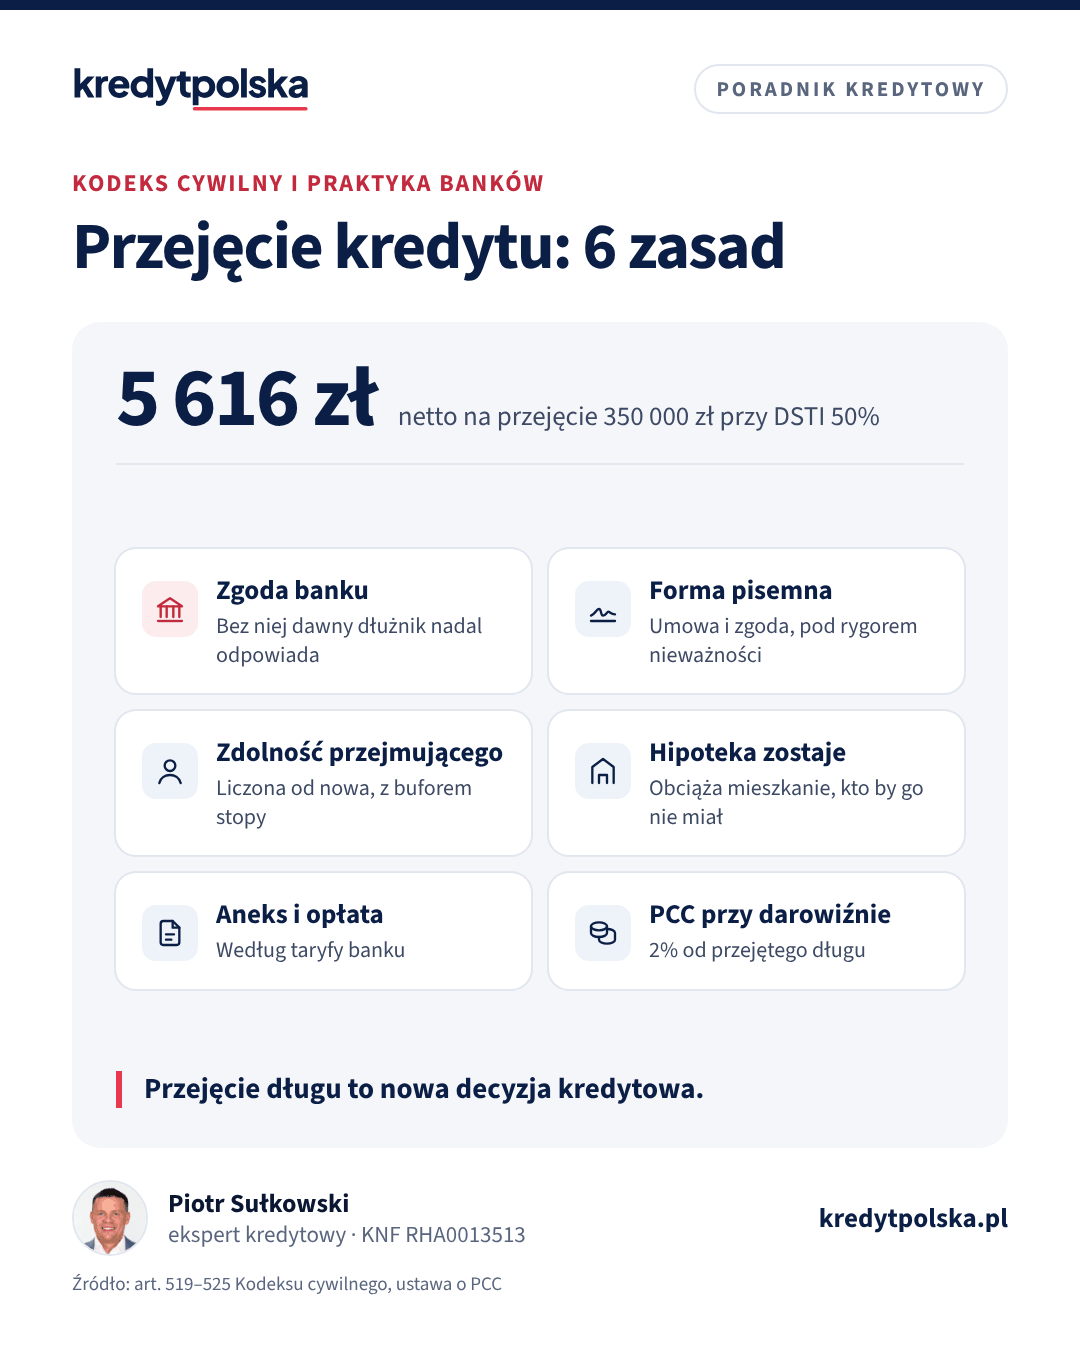
Przejęcie kredytu hipotecznego przez inną osobę zdarza się w kilku sytuacjach: po rozwodzie albo rozstaniu, gdy jedno z partnerów zostaje w mieszkaniu, gdy rodzic przekazuje mieszkanie dziecku, a czasem przy sprzedaży mieszkania, gdy kupujący chce przejąć kredyt sprzedającego. Każda z nich wymaga zgody banku i każda jest dla banku nową decyzją kredytową. Poniżej opisujemy podstawę prawną, warunki banków i koszty.
Przejęcie długu w Kodeksie cywilnym
Art. 519 Kodeksu cywilnego pozwala osobie trzeciej wstąpić na miejsce dłużnika, który zostaje z długu zwolniony. Przejęcie może nastąpić na dwa sposoby: umową banku z nowym dłużnikiem za zgodą dotychczasowego albo umową dotychczasowego dłużnika z nowym za zgodą banku. Umowa o przejęcie długu i zgoda banku muszą mieć formę pisemną pod rygorem nieważności (art. 522). Zgoda banku jest bezskuteczna, jeśli bank nie wiedział, że przejmujący jest niewypłacalny, dlatego bank zawsze sprawdza jego finanse.
Gdy bank odmówi, umowa między Wami nie zwalnia dotychczasowego kredytobiorcy. Osoba, która miała przejąć dług, odpowiada wtedy tylko wobec niego za to, że bank nie będzie żądał od niego zapłaty (art. 521 § 2 i art. 392). Bank nadal może ściągać raty od osoby wpisanej w umowie kredytu.
Hipoteka a dług: dwie różne rzeczy
Hipoteka pozwala bankowi zaspokoić się z nieruchomości bez względu na to, czyją stała się własnością (art. 65 ustawy o księgach wieczystych i hipotece). Jeżeli kupisz albo dostaniesz mieszkanie z hipoteką, ale nie przejmiesz długu, nie jesteś dłużnikiem banku, a mimo to bank może prowadzić egzekucję z tego mieszkania, gdy poprzedni właściciel przestanie płacić. Dlatego przy kupnie mieszkania z kredytem standardem jest spłata kredytu sprzedającego z ceny, opisana w artykule kupno mieszkania z hipoteką, a nie pozostawienie hipoteki.
Narzędzia
Sprawdź na swoich liczbach
Oszczędzisz na odsetkach
kredyt krótszy o 2 lata i 7 mies.
Narzędzie
Kalkulator nadpłaty
Ile odsetek oszczędzisz i czy lepiej skrócić okres, czy obniżyć ratę.
Rata niższa o
36 053 zł mniej przez 25 lat, przed kosztami przeniesienia
Narzędzie
Kalkulator refinansowania
Czy przeniesienie kredytu do innego banku się opłaci po kosztach.
Sytuacja 1: jedno z kredytobiorców zostaje samo
Najczęstszy przypadek to rozwód, rozstanie albo wyjście z kredytu rodzica, który był współkredytobiorcą. Formalnie bank zgadza się na zwolnienie jednej osoby z długu, a druga zostaje jedynym kredytobiorcą. Bank liczy zdolność tylko z dochodu osoby, która zostaje. Gdy dochód nie wystarcza, bank może zaproponować nowego współkredytobiorcę, wydłużenie okresu albo częściową spłatę. Własność mieszkania zmienia się osobno: przez umowę u notariusza, podział majątku albo zniesienie współwłasności. Obie sprawy warto przeprowadzić razem. Szczegóły opisujemy w artykułach rozwód a kredyt hipoteczny i współkredytobiorca: kredyt z rodzicami.
Sytuacja 2: przejęcie w rodzinie
Rodzic przekazuje dziecku mieszkanie z kredytem albo rodzeństwo przejmuje mieszkanie po rodzicach. Gdy obdarowany przejmuje dług, umowa darowizny w tej części podlega podatkowi od czynności cywilnoprawnych: 2% od wartości przejętych długów. Przy przejęciu 350 000 zł to 7 000 zł, także w najbliższej rodzinie. Sama darowizna w najbliższej rodzinie może być zwolniona z podatku od spadków i darowizn po zgłoszeniu jej w terminie. Przy takiej transakcji skonsultuj się z doradcą podatkowym, bo inaczej opodatkowana jest darowizna, sprzedaż i umowa dożywocia. Gdy właściciel kredytu umarł, zasady są inne i opisujemy je w tekście śmierć kredytobiorcy: co z kredytem.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, czy możesz płacić mniej niż teraz
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Sytuacja 3: kupno mieszkania z przejęciem kredytu
Jeżeli w umowie sprzedaży kupujący zobowiązał się zwolnić sprzedającego z długów związanych z nieruchomością, w razie wątpliwości przyjmuje się, że doszło do przejęcia długu (art. 523 Kodeksu cywilnego). Nadal potrzebna jest zgoda banku. W praktyce banki rzadko się na to zgadzają, a gdy już tak, to po pełnej ocenie zdolności kupującego, często na zmienionych warunkach. Przejęcie bywa korzystne, gdy kredyt sprzedającego ma niską marżę albo stałą stopę poniżej obecnych ofert. Podatek PCC przy sprzedaży liczy się od wartości rynkowej mieszkania, więc przejęty dług go nie obniża. Zwykle prostsze i bezpieczniejsze jest wzięcie własnego kredytu i spłata kredytu sprzedającego przy akcie. Wtedy sam wybierasz bank, marżę i okres, a sprzedający dostaje zgodę na wykreślenie hipoteki zaraz po spłacie.
Ile trzeba zarabiać, żeby przejąć kredyt
Bank ocenia przejmującego tak jak nowego klienta: z buforem stopy i limitem DSTI z Rekomendacji S. Przykład: saldo 350 000 zł, 27 lat do końca, oprocentowanie 6,2%. Rata wynosi 2 228 zł, ale bank sprawdzi ratę przy 8,7%, czyli 2 808 zł.
| Wariant | Rata do zdolności | Dochód netto, DSTI 50% | Dochód netto, DSTI 40% |
|---|---|---|---|
| Osoba bez innych rat | 2 808 zł | ok. 5 620 zł | ok. 7 020 zł |
| Z ratą innego kredytu 500 zł | 3 308 zł | ok. 6 620 zł | ok. 8 270 zł |
To orientacyjne liczby. Bank odejmuje też koszty utrzymania według własnych tabel, a przy dochodzie poniżej przeciętnego w województwie stosuje zwykle niższy limit. Swój wynik sprawdzisz w kalkulatorze zdolności kredytowej. Jeśli zdolność nie wystarcza, alternatywą jest refinansowanie: przejmujący bierze własny kredyt w innym banku i spłaca dotychczasowy, co opisujemy w artykule refinansowanie kredytu hipotecznego.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Rozwód a kredyt hipoteczny: kto spłaca i jak wyjść z kredytu
Rozwód nie zmienia umowy kredytu: oboje nadal odpowiadacie za całą ratę. Opcje: sprzedaż, przejęcie kredytu przez jedno, podział majątku, refinansowanie.
Zdolność kredytowa i dochody · 8 min
Współkredytobiorca: kredyt hipoteczny z rodzicami i wyjście z kredytu
Kredyt hipoteczny z rodzicami: kto może być współkredytobiorcą, współwłasność, zdolność i BIK rodziców, wiek, wyjście z kredytu i różnica wobec poręczenia.
Mieszkanie, dom, działka · 7 min
Kupno mieszkania z hipoteką sprzedającego: jak to przeprowadzić
Kupujesz mieszkanie z hipoteką banku sprzedającego? Zaświadczenie i promesa, spłata z Twojego kredytu, wykreślenie hipoteki, terminy i zapisy w umowie.
Najczęstsze błędy
- Umowa „na słowo”. Kupujący albo były partner płaci raty, ale w banku nic się nie zmienia. Wobec banku dłużnikiem pozostaje osoba z umowy kredytu i to jej zaległości trafią do BIK, gdy płatności ustaną.
- Przeniesienie własności przed decyzją banku. Jeśli oddasz mieszkanie, a bank nie zgodzi się na zwolnienie z długu, zostajesz z kredytem bez nieruchomości. Akt notarialny podpisuj po decyzji banku albo z warunkiem, że przejęcie długu zostanie zaakceptowane.
- Pominięcie podatku. PCC od przejętego długu przy darowiźnie płaci się w terminie, a notariusz pobiera go przy akcie. Brak tej pozycji w kosztorysie potrafi zaskoczyć kilkoma tysiącami złotych.
- Brak potwierdzenia zwolnienia. Dotychczasowy kredytobiorca powinien mieć pisemne potwierdzenie z banku. Bez niego trudno mu będzie wykazać w innym banku, że nie spłaca już tego kredytu, co ma znaczenie przy jego kolejnym wniosku o kredyt.
Koszty przejęcia
- opłata za aneks albo za rozpatrzenie wniosku, według taryfy banku,
- wycena nieruchomości, jeśli bank jej wymaga,
- taksa notarialna i opłaty sądowe przy zmianie właściciela, m.in. 200 zł za wpis własności,
- PCC 2% od przejętego długu przy darowiźnie albo PCC od wartości rynkowej przy sprzedaży,
- nowe ubezpieczenia, jeśli bank wymaga polisy na życie przejmującego.
Krok po kroku
- Zapytaj bank o procedurę przejęcia długu albo zwolnienia współkredytobiorcy i listę dokumentów.
- Złóż wniosek z dokumentami dochodowymi przejmującego.
- Po pozytywnej decyzji podpiszcie umowę o przejęcie długu z pisemną zgodą banku albo aneks do umowy kredytu.
- Przenieście własność mieszkania u notariusza albo w sądzie i złóżcie wniosek o wpis w księdze wieczystej.
- Dotychczasowy kredytobiorca powinien dostać od banku potwierdzenie zwolnienia z długu.
Ekspert kredytowy sprawdzi, który bank zgodzi się na przejęcie albo da lepsze warunki przy refinansowaniu, zanim złożycie wniosek.
Zmiana mieszkania lub kredytobiorcy
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy można przejąć kredyt hipoteczny od innej osoby?
Tak, jako przejęcie długu z art. 519 Kodeksu cywilnego. Potrzebna jest pisemna zgoda banku, a bank ocenia zdolność kredytową przejmującego.
Czy po sprzedaży mieszkania z hipoteką sprzedający nadal odpowiada za kredyt?
Tak, dopóki kredyt nie zostanie spłacony albo bank nie zgodzi się na przejęcie długu przez kupującego. Umowa z kupującym bez zgody banku nie zwalnia sprzedającego wobec banku.
Jak zwolnić byłego partnera z kredytu hipotecznego?
Bank musi zgodzić się na zwolnienie go z długu i uznać, że osoba, która zostaje, ma wystarczającą zdolność sama. Własność mieszkania zmienia się osobno, umową lub w podziale majątku.
Czy przy darowiźnie mieszkania z kredytem płaci się podatek?
Gdy obdarowany przejmuje kredyt, płaci 2% PCC od wartości przejętego długu. Darowizna w najbliższej rodzinie może być zwolniona z podatku od spadków i darowizn po zgłoszeniu w terminie.
Ile trzeba zarabiać, żeby przejąć kredyt 350 000 zł?
Przy 27 latach i oprocentowaniu 6,2% bank liczy ratę 2 808 zł z buforem, więc osoba bez innych rat potrzebuje orientacyjnie 5 620 zł netto przy limicie 50% albo 7 020 zł przy 40%.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny (ISAP)
- Ustawa z 6 lipca 1982 r. o księgach wieczystych i hipotece (ISAP)
- Ustawa z 9 września 2000 r. o podatku od czynności cywilnoprawnych (ISAP)
- KNF, Rekomendacja S
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.