
W skrócie
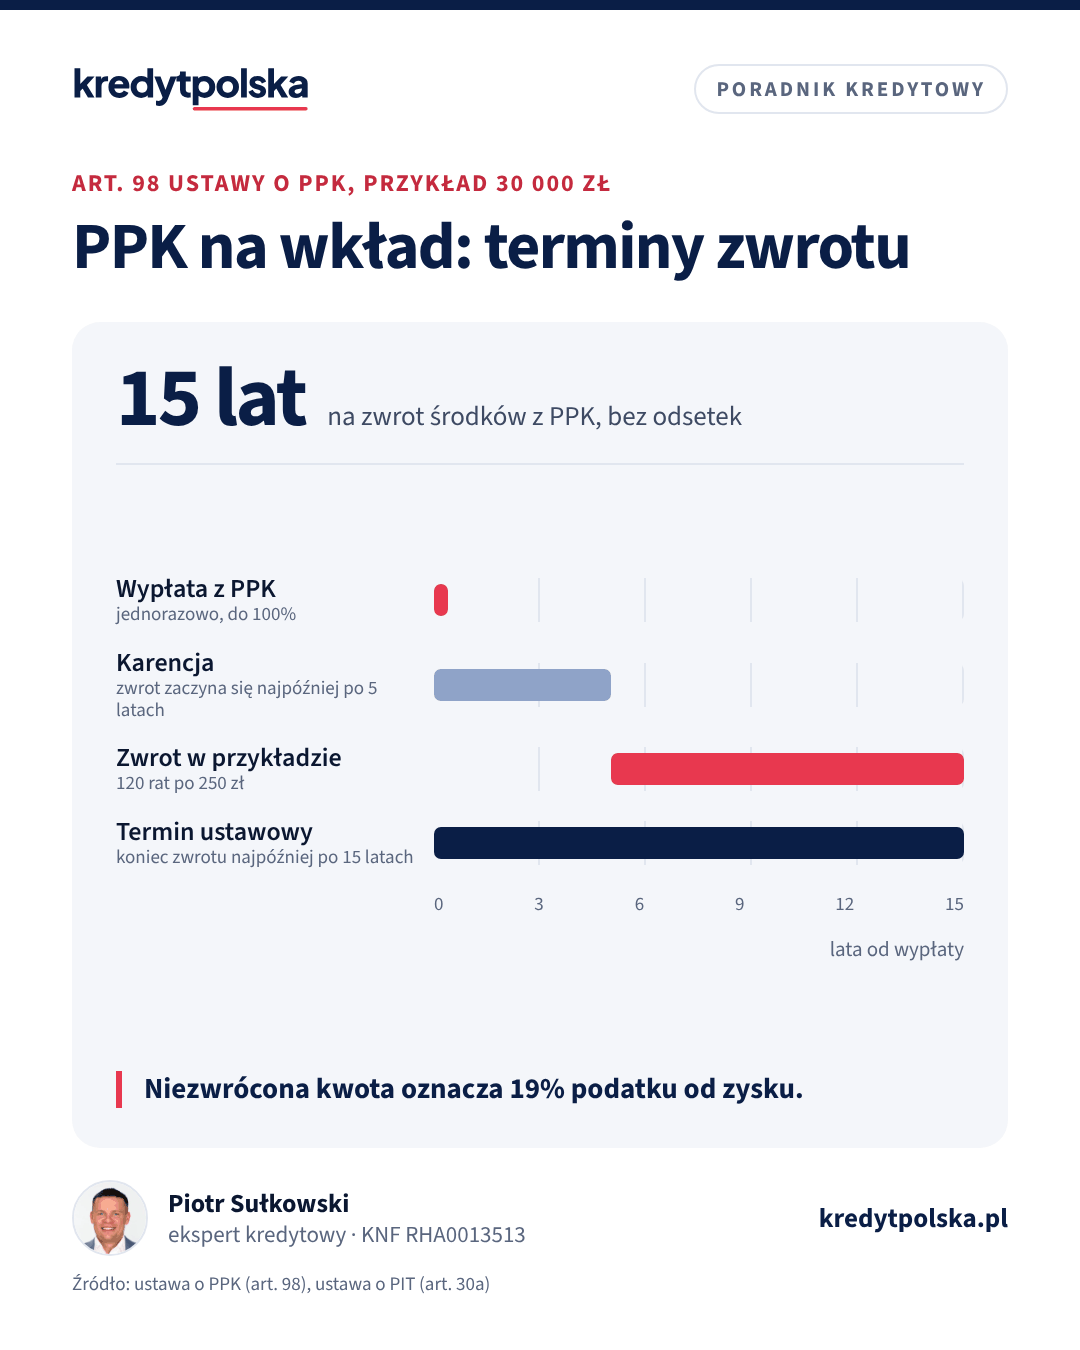
Uczestnik PPK, który nie ukończył 45 lat, może raz wypłacić do 100% środków na wkład własny do kredytu hipotecznego (art. 98 ustawy o PPK). Zwrot jest w wartości nominalnej, bez odsetek: musi się zacząć najpóźniej 5 lat i skończyć najpóźniej 15 lat od wypłaty. Wypłata z IKE przed 60. rokiem życia to zwrot z 19% podatkiem od zysku, a z IKZE cała kwota trafia do dochodu opodatkowanego skalą. Obligacje skarbowe da się wykupić przed terminem za 1–3 zł od sztuki.
Ten artykuł jest dla osób, które mają oszczędności w PPK, IKE, IKZE, na lokatach albo w obligacjach i chcą użyć ich na wkład własny. Wyjaśniamy, co mówi ustawa o PPK, ile kosztuje wcześniejsze wyjęcie pieniędzy z kont emerytalnych i obligacji, i liczymy to na przykładach. Ile trzeba mieć, opisujemy w artykułach wkład własny i wkład własny 20%.
PPK na wkład własny: warunki z ustawy
Art. 98 ustawy o pracowniczych planach kapitałowych pozwala uczestnikowi PPK jednorazowo wypłacić do 100% środków zgromadzonych na rachunku, z obowiązkiem ich zwrotu w wartości nominalnej, na pokrycie wkładu własnego. Warunki:
- Wiek. Uczestnik w dniu złożenia wniosku nie może mieć ukończonych 45 lat (art. 98 ust. 7). Wniosek trzeba złożyć przed 45. urodzinami.
- Cel. Wkład własny do kredytu hipotecznego w rozumieniu ustawy o kredycie hipotecznym: zakup mieszkania lub domu, spółdzielczego własnościowego prawa do lokalu, udziału w nich, działki, a także budowa lub przebudowa budynku mieszkalnego (art. 2 ust. 1 pkt 38).
- Umowa z instytucją finansową prowadzącą PPK. Wniosek składasz bezpośrednio jej, a umowa określa inwestycję, terminy wypłaty i zwrotu.
- Jedna umowa. Kolejnej nie zawrzesz z tą samą instytucją, a z inną tylko dla tej samej inwestycji, na przykład gdy masz PPK u dwóch pracodawców (art. 98 ust. 5).
Pieniądze nie trafiają do Ciebie, tylko na rachunek sprzedającego albo dewelopera. Wyjątkiem jest budowa domu, gdy wypłata idzie na Twój rachunek (art. 98 ust. 3). Trzeba więc mieć umowę przedwstępną lub deweloperską i zaplanować termin, bo instytucja potrzebuje czasu na odkupienie jednostek. Jeśli kupujecie we dwoje, jesteście oboje kredytobiorcami i macie PPK, każde z was może zawrzeć własną umowę.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,88%: średni WIBOR 3M z października 2026 plus średnia marża z raportu KredytPolska. Odsetki przez cały okres: 565 343 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 23 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3078 zł), oprocentowanie zmienne 5,88% (średni WIBOR 3M z października 2026: 3,88%, plus marża 2,00 p.p.), RRSO 6,15%, całkowity koszt kredytu 599 357 zł (odsetki 587 957 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 119 357 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4139 zł, czyli o 1062 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Plan wkładu własnego · Koszty zakupu mieszkania
Zwrot do PPK: 5 i 15 lat
Ustawa wyznacza dwie granice (art. 98 ust. 4 pkt 3): zwrot nie może zacząć się później niż 5 lat od wypłaty i nie może trwać dłużej niż 15 lat od wypłaty. Do 5 lat karencji możesz więc nic nie oddawać, a resztę rozłożyć tak, żeby skończyć przed upływem 15 lat. Szczegółowy plan rat ustala umowa z instytucją. Zwracasz wartość nominalną, czyli tyle złotych, ile wypłaciłeś, bez odsetek.
Wypłata na wkład jest zwolniona z podatku (art. 21 ust. 1 pkt 58c ustawy o PIT) i nie ma potrąceń, jakie są przy zwykłym zwrocie z PPK. Jeśli jednak nie oddasz pieniędzy w terminie, od niezwróconej części powstaje dochód: kwota niezwrócona minus przypadający na nią koszt nabycia jednostek, opodatkowany 19% (art. 30a ust. 1 pkt 11a i ust. 12 ustawy o PIT).
Przykład: para z PPK
Dwoje uczestników w wieku 34 i 36 lat ma na PPK po 30 000 zł. Kupują mieszkanie za 600 000 zł i wypłacają łącznie 60 000 zł, czyli 10% ceny. Każde z nich ustala w umowie 5 lat karencji i zwrot w 120 miesięcznych ratach po 250 zł, od 5. do 15. roku po wypłacie. W tym czasie wpłaty pracodawcy i państwa nadal wpływają na rachunek, bo wypłata na wkład nie zamyka PPK.
Gdyby jedno z nich nic nie oddało, a na wypłacone 30 000 zł przypadało 26 000 zł kosztu nabycia jednostek, dochód wyniósłby 4 000 zł, a podatek 760 zł. Dla porównania zwykły zwrot z PPK przed 60. rokiem życia (art. 105) oznacza oddanie do ZUS 30% wpłat pracodawcy, utratę dopłat od państwa i 19% podatku od zysku. Wypłata na wkład jest więc tańsza, o ile zwrócisz pieniądze.
Zapytaj bank, jak traktuje umowę zwrotu do PPK. To nie jest kredyt i nie trafia do BIK, ale część banków może pytać o plan rat i uwzględnić go w budżecie, zwłaszcza gdy zwrot zaczyna się szybko. Rekomendacja S wymaga, by wkład nie pochodził z kredytu ani pożyczki (rek. 10.7), a wypłata z PPK jest wypłatą Twoich własnych środków na podstawie ustawy. Aktualne informacje o PPK publikuje oficjalny serwis mojePPK.pl.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, który bank przyjmie Twój wkład własny
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
IKE: zwrot z podatkiem od zysku
Wypłata z IKE bez podatku jest możliwa dopiero po 60. roku życia albo po 55. przy nabyciu uprawnień emerytalnych, przy spełnieniu warunków dotyczących wpłat (art. 34 ustawy o IKE i IKZE). Wcześniej możesz wypowiedzieć umowę i dostać zwrot albo zrobić zwrot częściowy, który ustawa dopuszcza tylko dla IKE (art. 37 ust. 1a). Od zysku płacisz wtedy 19% podatku (art. 30a ust. 1 pkt 10 ustawy o PIT). Przykład: wpłaciłeś 40 000 zł, konto jest warte 46 000 zł. Przy pełnym zwrocie podatek wynosi 19% od 6 000 zł, czyli 1 140 zł. Umowa może też przewidywać opłatę za zwrot w ciągu 12 miesięcy od zawarcia (art. 39).
IKZE: zwrot zabiera ulgę
Wpłaty na IKZE odliczasz od dochodu, dlatego zwrot przed terminem jest kosztowny: cała zwracana kwota, nie tylko zysk, jest przychodem z innych źródeł opodatkowanym według skali (art. 20 ust. 1 ustawy o PIT). Przykład: przez kilka lat wpłaciłeś 30 000 zł i przy stawce 12% odzyskałeś w ulgach 3 600 zł. Konto jest warte 33 000 zł. Zwrot doliczony do dochodu przy tej samej stawce to 3 960 zł podatku, a przy dochodzie w drugim progu znacznie więcej. W praktyce oddajesz ulgę z nawiązką.
Ciekawostka z Rekomendacji S: przy wkładzie poniżej 20% bank może zamiast ubezpieczenia niskiego wkładu przyjąć jako zabezpieczenie przeniesienie środków z IKE lub IKZE albo zastaw na obligacjach skarbowych (rek. 15.5). Takie rozwiązanie spotyka się rzadko, ale warto o nie zapytać, zanim zlikwidujesz konto.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Wkład własny do kredytu hipotecznego: ile i z czego w 2026
Ile wkładu własnego wymagają banki: 10% czy 20%, co może być wkładem, darowizna od rodziny i SD-Z2 oraz ile kosztują PCC, notariusz i wpisy.
Ten sam dział · 8 min
Darowizna na wkład własny: SD-Z2, przelew i czego chce bank
Darowizna od rodziców na wkład własny bez podatku: grupa zerowa, przelew na konto, SD-Z2 w 6 miesięcy, umowa darowizny, wspólność majątkowa i pożyczka.
Ten sam dział · 9 min
Programy mieszkaniowe 2026: co działa, a co się skończyło
Rodzinny Kredyt Mieszkaniowy, spłaty rodzinne, Konto Mieszkaniowe, dopłaty z Bezpiecznego kredytu 2% i projekty rządu. Stan na październik 2026.
Lokaty i obligacje skarbowe
- Lokata zerwana przed terminem zwykle traci całość lub większość odsetek, ale kapitał wraca w całości. Planuj lokaty tak, by kończyły się przed terminem aktu notarialnego.
- Obligacje skarbowe można wykupić przed terminem. Opłata dla emisji kupionych od 1 września 2024 r. wynosi 1 zł za obligację trzyletnią TOS, 2 zł za czteroletnią COI i 3 zł za dziesięcioletnią EDO, każda o wartości 100 zł. W pierwszym okresie odsetkowym opłata nie przekracza narosłych odsetek. Przykład: 400 obligacji COI, czyli 40 000 zł, to opłata 800 zł. Pieniądze wpływają kilka dni roboczych po dyspozycji. Od odsetek płacisz 19% podatku.
- Konto mieszkaniowe z premią od państwa ma własne zasady wypłaty, opisane w artykule programy mieszkaniowe 2026.
W jakiej kolejności sięgać po oszczędności
| Źródło | Koszt wyjęcia 30 000–40 000 zł | Uwagi |
|---|---|---|
| Lokata po terminie, konto oszczędnościowe | 0 zł | najpierw |
| Obligacje COI, 400 szt. | 800 zł | plus 19% od odsetek |
| PPK na wkład, 30 000 zł | 0 zł | zwrot bez odsetek w 15 lat, do 45. roku życia |
| IKE, zysk 6 000 zł | 1 140 zł | tracisz ulgę podatkową na przyszłość |
| IKZE, 33 000 zł | 3 960 zł | przy stawce 12%, ostatnia opcja |
Wpłaty na wkład zbierz na jednym koncie kilka tygodni przed wnioskiem i zachowaj potwierdzenia: bank zapyta o źródło każdej większej kwoty. Gdy oszczędności nie wystarczą, sprawdź Rodzinny Kredyt Mieszkaniowy w kalkulatorze limitu BGK i na stronie rodzinny kredyt mieszkaniowy. Nie zastępuj brakującego wkładu pożyczką, o czym piszemy w artykule wkład własny z kredytu gotówkowego. Ile kredytu dostaniesz przy danym wkładzie, policzysz w kalkulatorze zdolności kredytowej.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy mogę wypłacić pieniądze z PPK na wkład własny?
Tak, jeśli w dniu wniosku nie masz ukończonych 45 lat. Na podstawie umowy z instytucją prowadzącą PPK możesz raz wypłacić do 100% środków na wkład do kredytu hipotecznego (art. 98 ustawy o PPK).
Ile mam czasu na zwrot pieniędzy do PPK?
Zwrot musi się zacząć najpóźniej 5 lat od wypłaty i skończyć najpóźniej 15 lat od wypłaty. Zwracasz wartość nominalną, bez odsetek.
Co jeśli nie zwrócę środków do PPK?
Od niezwróconej części powstaje dochód: kwota niezwrócona minus przypadający na nią koszt nabycia jednostek, opodatkowany 19%. W przykładzie z 4 000 zł zysku to 760 zł.
Czy pieniądze z PPK trafiają na moje konto?
Przy zakupie nie: instytucja przelewa je sprzedającemu lub deweloperowi. Na Twój rachunek trafiają tylko przy budowie lub przebudowie budynku mieszkalnego.
Czy opłaca się wypłacić IKE na wkład własny?
Można, ale od zysku zapłacisz 19% podatku. Przy wpłatach 40 000 zł i wartości 46 000 zł to 1 140 zł. IKE pozwala też na częściowy zwrot.
Ile kosztuje wcześniejsza wypłata z IKZE?
Cała zwracana kwota jest doliczana do dochodu i opodatkowana skalą. Przy 33 000 zł i stawce 12% to 3 960 zł, czyli więcej niż ulga uzyskana przy wpłatach 30 000 zł.
Ile kosztuje przedterminowy wykup obligacji skarbowych?
Dla emisji kupionych od 1 września 2024 r.: 1 zł za obligację TOS, 2 zł za COI i 3 zł za EDO, każda za 100 zł. W pierwszym okresie odsetkowym nie więcej niż narosłe odsetki.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 4 października 2018 r. o pracowniczych planach kapitałowych (ISAP)
- mojePPK.pl: oficjalny serwis o pracowniczych planach kapitałowych
- Ustawa z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (ISAP)
- Ustawa z 20 kwietnia 2004 r. o indywidualnych kontach emerytalnych oraz indywidualnych kontach zabezpieczenia emerytalnego (ISAP)
- Obligacje skarbowe: oferta i warunki przedterminowego wykupu (Ministerstwo Finansów)
Pokaż wszystkie źródła (6)Zwiń listę źródeł
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.