
W skrócie
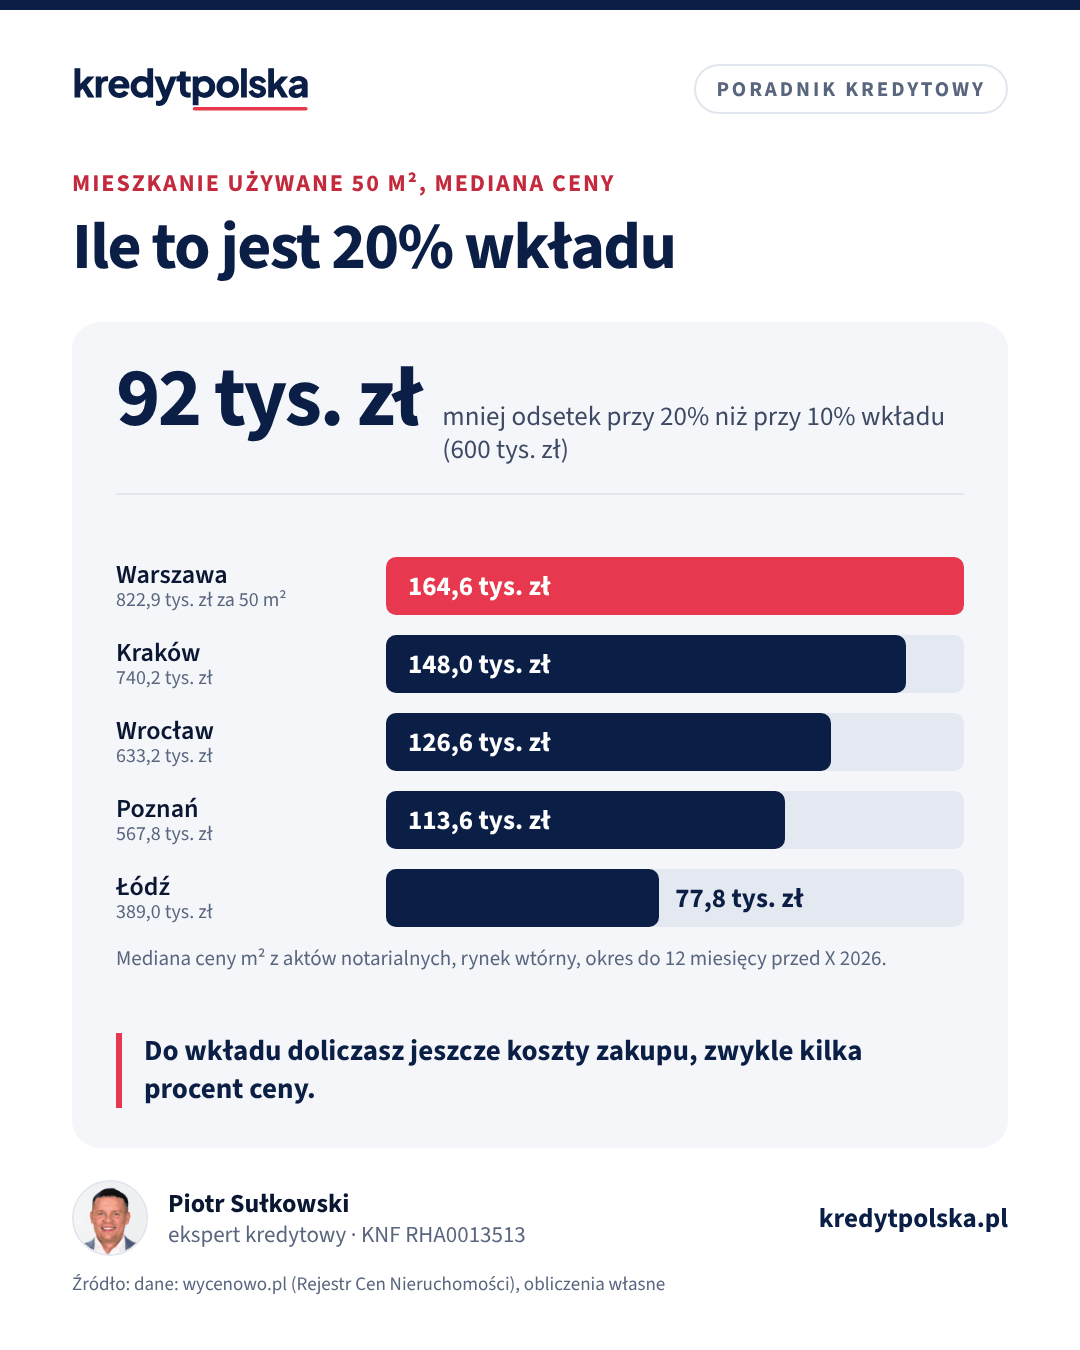
Wkład 20% oznacza kredyt do 80% wartości nieruchomości, czyli bez ubezpieczenia niskiego wkładu i bez podwyższonej marży. Przy mieszkaniu za 600 000 zł, oprocentowaniu 6,5% i przykładowej dopłacie 0,3 pkt proc. przy 10% wkładu oszczędzasz około 92 000 zł odsetek w 30 lat, a rata startuje od 3 034 zł zamiast 3 520 zł. Za 50 m² mieszkania używanego 20% to według cen transakcyjnych od około 78 000 zł w Łodzi do 165 000 zł w Warszawie. Przy odkładaniu 3 000 zł miesięcznie zajmuje to od 2 do ponad 4 lat.
Ten tekst jest dla osób, które mają już część oszczędności i zastanawiają się, czy kupować z 10% wkładu, czy poczekać do 20%. Pokazujemy, co dokładnie daje próg 20%, ile to kosztuje w złotówkach na przykładzie mieszkania za 600 000 zł, ile trzeba odłożyć w pięciu największych miastach i jak to zrobić szybciej. Ogólne zasady wkładu opisujemy w artykule wkład własny do kredytu hipotecznego, a wariant z mniejszym wkładem w tekście kredyt z 10% wkładu własnego.
Skąd się bierze próg 20%
Rekomendacja S KNF (rekomendacja 15.5) mówi, że przy kredycie na nieruchomość mieszkalną wskaźnik LTV, czyli stosunek kredytu do wartości nieruchomości, nie powinien w dniu wypłaty przekraczać 80%. Do 90% bank może dojść tylko wtedy, gdy część kredytu ponad 80% ma dodatkowe zabezpieczenie: najczęściej ubezpieczenie niskiego wkładu, rzadziej blokadę środków na rachunku, zastaw na obligacjach skarbowych albo przeniesienie środków z IKE lub IKZE. Wkład 20% to więc granica, przy której bank nie potrzebuje niczego ponad hipotekę.
Ważne: 20% liczy się od wartości nieruchomości z operatu rzeczoznawcy albo od ceny, jeśli jest niższa. Gdy mieszkanie za 600 000 zł zostanie wycenione na 580 000 zł, kredyt 480 000 zł to już 82,8% wartości, a bank zażąda dopłaty albo dodatkowego zabezpieczenia.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,88%: średni WIBOR 3M z października 2026 plus średnia marża z raportu KredytPolska. Odsetki przez cały okres: 565 343 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 23 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3078 zł), oprocentowanie zmienne 5,88% (średni WIBOR 3M z października 2026: 3,88%, plus marża 2,00 p.p.), RRSO 6,15%, całkowity koszt kredytu 599 357 zł (odsetki 587 957 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 119 357 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4139 zł, czyli o 1062 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Plan wkładu własnego · Koszty zakupu mieszkania
Co daje 20% zamiast 10%
- Brak ubezpieczenia niskiego wkładu. Nie płacisz składki ani nie masz marży podwyższonej do czasu spadku salda do 80% wartości. Szczegóły tego ubezpieczenia opisujemy w artykule ubezpieczenie niskiego wkładu własnego.
- Niższa marża w części banków. Wiele tabel opłat ma osobne marże dla LTV do 80% i powyżej, a niektóre banki dają kolejną obniżkę przy LTV 70% lub 60%.
- Mniejszy kredyt, więc mniejsza wymagana zdolność. Przy kredycie 480 000 zł bank liczy w teście ratę przy 9% około 3 862 zł, a przy 540 000 zł około 4 345 zł. Przy limicie DSTI 50% to różnica w potrzebnym dochodzie netto: około 7 724 zł wobec 8 690 zł.
- Większy wybór ofert. Część banków i promocji jest dostępna tylko do LTV 80%, a przy działkach czy domach letniskowych bank często wymaga więcej niż 20%.
- Zapas na niską wycenę. Przy 20% wycena niższa o kilka procent zwykle nie blokuje transakcji. Przy 10% każdy brakujący złoty musisz dołożyć.
Ile to kosztuje: przykład dla 600 000 zł
Przykład obliczeniowy. Mieszkanie za 600 000 zł, wycena równa cenie, kredyt na 30 lat w ratach równych. Przy LTV 80% przyjmujemy oprocentowanie 6,5%. Przy LTV 90% bank podnosi marżę o 0,3 pkt proc. do chwili, gdy saldo spadnie do 480 000 zł. Marże są przykładowe: każdy bank ustala je sam i zmienia w czasie.
| Wariant | Kredyt | Rata na start | Odsetki w 30 lat |
|---|---|---|---|
| Wkład 20% (120 000 zł), 6,5% | 480 000 zł | 3 034 zł | 612 214 zł |
| Wkład 10% (60 000 zł), 6,8% do LTV 80% | 540 000 zł | 3 520 zł | 704 483 zł |
| Różnica | 60 000 zł | 486 zł | ok. 92 270 zł |
Przy 10% wkładu saldo spada do 80% wartości po 98 miesiącach, czyli po 8 latach i 2 miesiącach. Potem bank wraca do podstawowej marży i rata spada do około 3 433 zł. Z 92 270 zł różnicy w odsetkach około 15 700 zł to koszt samej dopłaty do marży, a reszta to odsetki od dodatkowych 60 000 zł kredytu. Gdyby bank zamiast marży pobierał jednorazową składkę ubezpieczenia, struktura kosztu byłaby inna, ale odsetki od większego kredytu zostają w każdym wariancie.
Ten rachunek nie przesądza, że trzeba czekać. Kto czeka 3 lata na brakujące 60 000 zł, płaci w tym czasie najem i nie wie, ile mieszkanie będzie kosztować. Ile to wychodzi przy Twoim czynszu, warto policzyć przed decyzją.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, który bank przyjmie Twój wkład własny
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Ile trzeba odłożyć w 5 największych miastach
Poniżej 20% i 10% ceny mieszkania używanego o powierzchni 50 m² według mediany cen transakcyjnych, czyli cen z aktów notarialnych, a nie z ogłoszeń. Ostatnia kolumna to liczba miesięcy potrzebnych na odłożenie 20% przy 3 000 zł miesięcznie, bez odsetek.
| Miasto | Cena m² | Mieszkanie 50 m² | Wkład 10% | Wkład 20% | Miesiące przy 3 000 zł |
|---|---|---|---|---|---|
| Warszawa | 16 457 zł | 822 850 zł | 82 285 zł | 164 570 zł | 55 |
| Kraków | 14 804 zł | 740 200 zł | 74 020 zł | 148 040 zł | 50 |
| Wrocław | 12 663 zł | 633 150 zł | 63 315 zł | 126 630 zł | 43 |
| Poznań | 11 355 zł | 567 750 zł | 56 775 zł | 113 550 zł | 38 |
| Łódź | 7 779 zł | 388 950 zł | 38 895 zł | 77 790 zł | 26 |
dane: wycenowo.pl · Mediana ceny m² mieszkań używanych z Rejestru Cen Nieruchomości, pobranie 26.10.2026. Okres transakcji: Warszawa październik 2025 – lipiec 2026, Wrocław sierpień 2025 – sierpień 2026, pozostałe miasta do września lub października 2026.
Do wkładu trzeba doliczyć koszty zakupu. Na rynku wtórnym to 2% PCC (chyba że kupujesz pierwsze mieszkanie i jesteś zwolniony), taksa notarialna i opłaty sądowe, razem zwykle 2,5–3% ceny bez prowizji biura. W Warszawie samo PCC od 822 850 zł to około 16 500 zł. Ceny w swoim mieście i dzielnicy sprawdzisz na stronie ceny mieszkań, a koszty transakcji w kalkulatorze kosztów zakupu.
Jak szybciej uzbierać 20%
- Odkładaj na produkt z oprocentowaniem. Przy 3 000 zł miesięcznie i około 3,6% netto (np. obligacje trzyletnie 4,40% po 19% podatku) Warszawa skraca się z 55 do 51 miesięcy, Poznań z 38 do 36. Różnica nie jest duża, ale odsetki chronią przed inflacją.
- Zbieraj w dwie osoby. Para odkładająca po 2 000 zł ma 4 000 zł miesięcznie, czyli 20% w Poznaniu po około 28 miesiącach.
- Wykorzystaj PPK. Osoba przed 45. rokiem życia może wypłacić do 100% środków z PPK na wkład i oddać je bez odsetek w 15 lat. Zasady opisujemy w artykule PPK i IKE na wkład własny.
- Darowizna od rodziny. Od najbliższych jest wolna od podatku, jeśli pieniądze przyjdą przelewem, a darowiznę powyżej 36 120 zł zgłosisz na SD-Z2 w ciągu 6 miesięcy.
- Mniejsze mieszkanie albo inna dzielnica. 45 m² zamiast 50 m² to 10% mniej wkładu. Ceny między dzielnicami jednego miasta potrafią różnić się bardziej niż między miastami.
Plan na konkretne miasto, metraż i miesięczną kwotę policzysz w planie wkładu własnego.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Wkład własny do kredytu hipotecznego: ile i z czego w 2026
Ile wkładu własnego wymagają banki: 10% czy 20%, co może być wkładem, darowizna od rodziny i SD-Z2 oraz ile kosztują PCC, notariusz i wpisy.
Ten sam dział · 8 min
Kredyt hipoteczny z 10% wkładu własnego: ile to kosztuje
Kredyt z wkładem 10%: jak działa ubezpieczenie niskiego wkładu, ile kosztuje, kiedy wygasa, wyższa marża zamiast UNWW i przykład dla mieszkania za 600 tys. zł.
Koszty i oprocentowanie · 8 min
Ubezpieczenie niskiego wkładu własnego: koszt, zwrot i alternatywy
Ubezpieczenie niskiego wkładu własnego: kiedy bank go wymaga, ile kosztuje przy wkładzie 10 i 15%, zwrot przy spłacie, wyższa marża i gwarancja BGK zamiast UNWW.
Kiedy nie czekać na 20%
Jeśli nie masz własnego mieszkania i cena mieści się w limicie, Rodzinny Kredyt Mieszkaniowy pozwala kupić bez wkładu albo z niewielkim, bo brakującą część do 20% (maksymalnie 100 000 zł) zastępuje gwarancja BGK. Czy Twoje mieszkanie się łapie, sprawdzisz w kalkulatorze limitu BGK i na stronie rodzinny kredyt mieszkaniowy. Druga droga to dodatkowe zabezpieczenie na mieszkaniu rodziców, czyli hipoteka łączna. Z kolei jeśli masz wkład wyższy niż 20%, nie wkładaj wszystkiego: zostaw rezerwę na kilka rat i wykończenie, bo kredyt gotówkowy na meble jest zwykle wyraźnie droższy niż hipoteczny.
Co sprawdzić w ofertach przy 20%
- od jakiego LTV zaczyna się najniższa marża i czy przy 20% jesteś tuż nad progiem, czy poniżej,
- czy bank liczy LTV od ceny, czy od wyceny, i co robi, gdy wycena wyjdzie niżej,
- czy do kredytu nie doliczasz prowizji, która podnosi LTV ponad 80%,
- RRSO i łączny koszt w formularzu ESIS, a nie sama marża.
Ekspert kredytowy z rankingu ekspertów wskaże, w którym banku przy Twoim LTV różnica w marży jest największa.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy 20% wkładu własnego jest obowiązkowe?
Nie. Rekomendacja S pozwala bankom pożyczyć do 90% wartości nieruchomości, jeśli część ponad 80% ma dodatkowe zabezpieczenie, najczęściej ubezpieczenie niskiego wkładu. 20% to próg, od którego nie płacisz za to zabezpieczenie.
Ile oszczędzam, mając 20% zamiast 10% wkładu?
W przykładzie dla mieszkania za 600 000 zł przy oprocentowaniu 6,5% i przykładowej dopłacie 0,3 pkt proc. przy 10% wkładu różnica w odsetkach przez 30 lat wynosi około 92 000 zł, a rata na start jest niższa o 486 zł.
Ile to jest 20% wkładu w Warszawie?
Za mieszkanie używane 50 m² przy medianie ceny transakcyjnej 16 457 zł za m² to około 164 600 zł, do tego koszty zakupu. W Łodzi to około 77 800 zł (dane: wycenowo.pl).
Czy wkład liczy się od ceny, czy od wyceny?
Od niższej z tych wartości. Jeśli rzeczoznawca wyceni mieszkanie poniżej ceny, Twoje 20% ceny może dać mniej niż 20% wartości i bank zażąda dopłaty.
Czy koszty notariusza wliczają się do 20% wkładu?
Nie. PCC, taksa notarialna i opłaty sądowe to osobne wydatki, zwykle 2,5–3% ceny na rynku wtórnym bez prowizji biura.
Czy warto czekać, aż uzbieram 20%?
Zależy od czynszu najmu i tempa oszczędzania. Jeśli odłożenie brakującej kwoty trwa kilka lat, a najem w tym czasie kosztuje więcej niż dopłata za niski wkład, zakup z 10% wkładu zwykle wychodzi korzystniej.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- KNF, Rekomendacja S (nowelizacja z 2023 r.)
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- BGK: Rodzinny kredyt mieszkaniowy
- Obligacje skarbowe: oferta i warunki przedterminowego wykupu (Ministerstwo Finansów)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.