
W skrócie
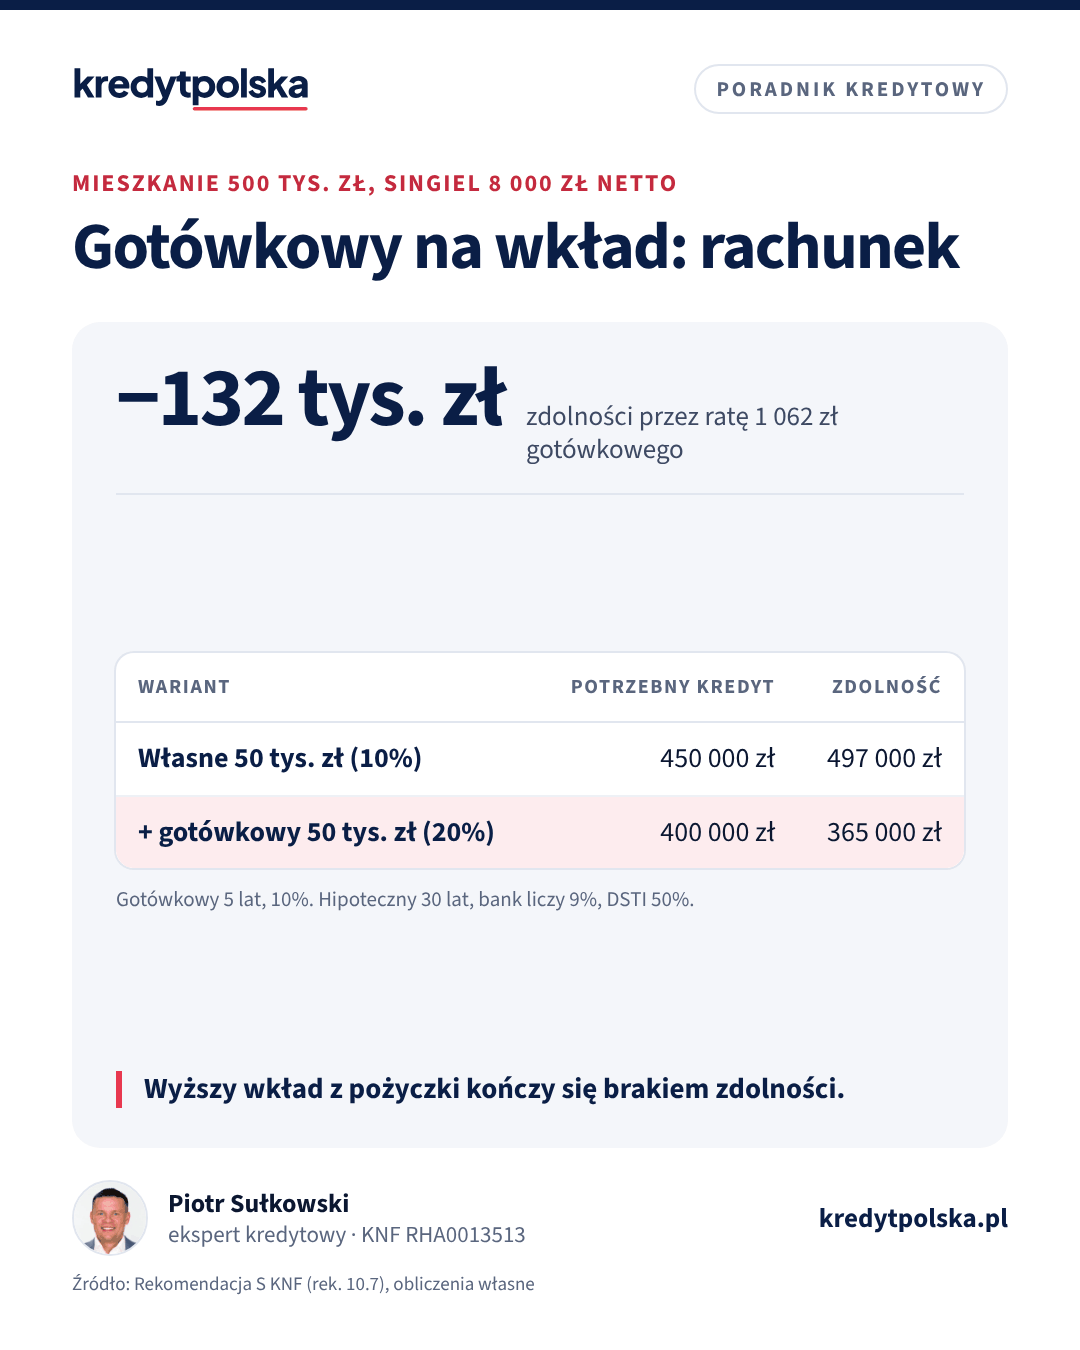
Według Rekomendacji S (rek. 10.7) bank powinien upewnić się, że wkład własny nie pochodzi z kredytu, pożyczki ani dotacji, a nowy kredyt gotówkowy widzi w BIK. Nawet gdy bank go nie wykryje od razu, rata obniża zdolność: gotówkowy 50 000 zł na 5 lat przy 10% to rata około 1 062 zł i około 132 000 zł mniej kredytu hipotecznego. Singiel z 8 000 zł netto traci zdolność z około 497 000 do 365 000 zł. Uczciwe alternatywy to RKM z gwarancją BGK, darowizna, hipoteka łączna, PPK albo 10% wkładu.
Ten tekst jest dla osób, którym brakuje kilkudziesięciu tysięcy złotych do wkładu i które myślą o kredycie gotówkowym. Wyjaśniamy, co na ten temat mówi Rekomendacja S, jak bank wykrywa taki wkład, ile zdolności zabiera rata gotówkowego i jakie rozwiązania działają bez ryzyka odmowy. Porównanie obu rodzajów kredytu znajdziesz w artykule kredyt hipoteczny czy gotówkowy na mieszkanie.
Co mówi Rekomendacja S
Rekomendacja S KNF w rekomendacji 10.7 stanowi, że bank powinien upewnić się, że środki kredytobiorcy przeznaczone na wkład własny nie pochodzą z kredytu, pożyczki lub dotacji. To nie jest ustawa, ale banki stosują rekomendacje nadzoru w swoich procedurach, a KNF sprawdza to w inspekcjach. W praktyce bank prosi o oświadczenie o źródle wkładu, sprawdza wyciągi i raport BIK. Wyjątkiem są programy wsparcia wynikające z przepisów, które rekomendacja 10.5 pozwala zaliczyć do wkładu, na przykład gwarancja BGK w Rodzinnym Kredycie Mieszkaniowym.
Cel jest prosty: wkład ma pokazać, że masz własne pieniądze i że po zakupie nie zostaniesz z dwoma długami. Wkład z pożyczki go nie spełnia, bo dług w sumie się nie zmniejsza.
Czy jakiś bank mimo to przyjmie wkład z gotówkowego? Rekomendacja S dotyczy wszystkich banków działających w Polsce, w tym spółdzielczych, więc nie ma „łagodniejszego” banku, w którym zasada nie obowiązuje. Różnice dotyczą najwyżej tego, jak dokładnie bank sprawdza źródło i jak liczy raty innych zobowiązań. Szukanie banku, który „nie zauważy”, to strata czasu i ryzyko, że odmowa przyjdzie dopiero po wpłacie zadatku.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,88%: średni WIBOR 3M z października 2026 plus średnia marża z raportu KredytPolska. Odsetki przez cały okres: 565 343 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 23 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3078 zł), oprocentowanie zmienne 5,88% (średni WIBOR 3M z października 2026: 3,88%, plus marża 2,00 p.p.), RRSO 6,15%, całkowity koszt kredytu 599 357 zł (odsetki 587 957 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 119 357 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4139 zł, czyli o 1062 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Plan wkładu własnego · Koszty zakupu mieszkania
Jak bank to wykrywa
- Raport BIK. Bank widzi każdy kredyt i pożyczkę z banków, SKOK-ów i części firm pożyczkowych, które przekazują tam dane, a także zapytania kredytowe z ostatnich miesięcy. Świeży gotówkowy z terminem zbliżonym do daty wpłaty wkładu nie pozostawia wątpliwości. Swój raport warto pobrać przed wnioskiem, żeby zobaczyć to samo co analityk.
- Wyciągi z konta. Analityk widzi wpływ z tytułem „uruchomienie kredytu” albo przelew od firmy pożyczkowej.
- Ponowna weryfikacja przed wypłatą. Wiele banków sprawdza BIK jeszcze raz przed uruchomieniem kredytu. Gotówkowy wzięty po decyzji też wyjdzie.
Oświadczenie o źródle wkładu, które jest nieprawdziwe, to przedstawienie bankowi nierzetelnej informacji w celu uzyskania kredytu. Kodeks karny przewiduje za to odpowiedzialność (art. 297), a umowy kredytu zwykle pozwalają bankowi wypowiedzieć umowę, gdy wyjdzie to później.
Ile zdolności zabiera rata gotówkowego
Przykład obliczeniowy. Kredyt gotówkowy 50 000 zł na 5 lat przy oprocentowaniu 10% to rata około 1 062 zł i około 13 700 zł odsetek. Bank liczy zdolność hipoteczną dla kredytu na 30 lat przy stopie 9% (oferta 6,5% plus bufor KNF 2,5 pkt proc.), gdzie każdy 1 zł raty to około 124 zł kredytu. Rata gotówkowego zmniejsza więc kwotę hipotecznego o około 132 000 zł.
| Dochód netto, DSTI 50% | Zdolność bez gotówkowego | Zdolność z gotówkowym |
|---|---|---|
| Singiel, 8 000 zł | ok. 497 000 zł | ok. 365 000 zł |
| Para, 10 000 zł razem | ok. 621 000 zł | ok. 489 000 zł |
Teraz zastosuj to do zakupu. Mieszkanie za 500 000 zł, masz 50 000 zł własnych, czyli 10%. Bez gotówkowego potrzebujesz 450 000 zł kredytu i singiel z 8 000 zł netto się mieści. Z gotówkowym 50 000 zł masz 20% wkładu i potrzebujesz tylko 400 000 zł, ale zdolność spadła do około 365 000 zł. Wyższy wkład kończy się odmową, bo pożyczka zabrała więcej zdolności, niż dała pieniędzy. Nawet gdyby się udało, płaciłbyś przez 5 lat około 2 528 zł raty hipotecznej i 1 062 zł gotówkowego, razem około 3 590 zł.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, który bank przyjmie Twój wkład własny
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Karta, limit w koncie, pożyczka pozabankowa
Rekomendacja 10.7 nie dotyczy tylko kredytu gotówkowego. Wkładem nie powinny być pieniądze z wypłaty gotówki z karty kredytowej, z limitu w koncie, z pożyczki w firmie pozabankowej ani z kredytu konsolidacyjnego z „nadwyżką na dowolny cel”. Bank traktuje je tak samo: jako dług, który pokrywa wkład. Do tego sam limit, nawet niewykorzystany, obniża zdolność, bo wiele banków liczy od niego kilka procent miesięcznie jako obciążenie. Pożyczka z firmy, która nie raportuje do BIK, i tak zostawia ślad na wyciągu, a jej koszt jest zwykle wyższy niż w banku.
Inaczej jest z pieniędzmi z zaliczki od pracodawcy czy premii: to dochód, a nie dług, choć bank może zapytać o dokument. Wkładem może też być zadatek wpłacony sprzedającemu z własnych oszczędności, jeśli masz potwierdzenie przelewu.
Gotówkowy wzięty dawno temu
Inna sytuacja to kredyt gotówkowy sprzed kilku lat, z którego sfinansowałeś na przykład samochód, a oszczędności na wkład masz osobno. Taki kredyt nie jest źródłem wkładu, tylko zwykłym zobowiązaniem: bank odejmie jego ratę w zdolności. Jeśli zostało niewiele do spłaty, często opłaca się spłacić go przed wnioskiem, bo kilka tysięcy złotych zwalnia ratę wartą kilkadziesiąt tysięcy złotych zdolności. Przy wcześniejszej spłacie kredytu konsumenckiego koszty kredytu obniża się proporcjonalnie, zgodnie z ustawą o kredycie konsumenckim. Sprawdź tylko, czy spłata nie zjada pieniędzy potrzebnych na wkład.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Jak kupić mieszkanie bez wkładu własnego: RKM, hipoteka rodziców, darowizna
Jak kupić mieszkanie bez wkładu własnego w 2026: Rodzinny Kredyt Mieszkaniowy z gwarancją BGK, hipoteka na innej nieruchomości, darowizna i czego unikać.
Mieszkanie, dom, działka · 8 min
Kredyt hipoteczny czy gotówkowy na mieszkanie: porównanie
Kredyt hipoteczny czy gotówkowy na zakup lub wykończenie mieszkania: oprocentowanie, kwota, okres, zabezpieczenie, koszt 100 000 zł i gotówkowy na wkład.
Zdolność kredytowa i dochody · 8 min
Zdolność kredytowa: od czego zależy i jak ją zwiększyć
Jak banki liczą zdolność kredytową: dochód, bufor KNF, DSTI, koszty utrzymania i BIK. Dlaczego banki liczą różnie i 7 sposobów na wyższą kwotę.
Ryzyko odmowy i inne skutki
- Odmowa na etapie analizy, gdy bank uzna, że wkład pochodzi z kredytu, albo gdy brakuje zdolności po uwzględnieniu raty.
- Cofnięcie decyzji, gdy nowy kredyt pojawi się w BIK między decyzją a wypłatą. Co jeszcze może zablokować wypłatę, opisujemy w artykule czego nie robić w trakcie procedury kredytowej.
- Utrata zadatku, jeśli umowa przedwstępna nie przewiduje zwrotu przy odmowie kredytu.
- Dwie raty przez lata, co przy utracie dochodu szybko prowadzi do zaległości.
- Gorsza historia w BIK przy kolejnych wnioskach, gdy z dwiema ratami zaczną się choćby krótkie opóźnienia w spłacie.
Jak udokumentować źródło wkładu
Najprościej, gdy wkład od miesięcy leży na jednym rachunku i rośnie z pensji. Jeśli pochodzi z kilku miejsc, przygotuj zestawienie: kwota, data wpływu, źródło i dokument. Typowe dowody to wyciągi z rachunku oszczędnościowego, potwierdzenie wykupu obligacji lub zakończenia lokaty, umowa darowizny z potwierdzeniem przelewu, umowa ze sprzedającym z potwierdzeniem zadatku albo umowa z instytucją PPK. Duży wpływ bez opisu kilka dni przed wnioskiem prowokuje pytania i wydłuża analizę.
Uczciwe alternatywy
- Rodzinny Kredyt Mieszkaniowy. Gwarancja BGK zastępuje brakujący wkład do 20% wartości, maksymalnie 100 000 zł, jeśli nie masz własnego mieszkania i cena mieści się w limicie. Sprawdź to w kalkulatorze limitu BGK i na stronie rodzinny kredyt mieszkaniowy.
- Wkład 10% z ubezpieczeniem niskiego wkładu. Kosztuje więcej niż 20%, ale znacznie mniej niż gotówkowy. Szczegóły w artykule kredyt z 10% wkładu.
- Darowizna od rodziny. Bez podatku przy grupie zerowej, przelewie i zgłoszeniu SD-Z2. Zobacz darowizna na wkład własny.
- Hipoteka łączna na mieszkaniu rodziców zamiast gotówki, opisana w tekście hipoteka łączna.
- Środki z PPK na wkład, zwracane bez odsetek przez 15 lat. To ustawowe rozwiązanie, a nie kredyt: PPK i IKE na wkład własny.
Pożyczka od rodziny jest możliwa, ale tylko jawnie: wiele banków jej nie przyjmie jako wkładu, a część dopuszcza ją, gdy uwzględni ratę w zdolności. Nie nazywaj jej darowizną. Który wariant pasuje do Twojego dochodu, policzysz w kalkulatorze zdolności kredytowej albo zapytasz eksperta z rankingu ekspertów.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy można wziąć kredyt gotówkowy na wkład własny?
Formalnie nikt tego nie zabroni, ale Rekomendacja S (rek. 10.7) zobowiązuje bank do sprawdzenia, że wkład nie pochodzi z kredytu ani pożyczki. Bank widzi nowy kredyt w BIK i zwykle odmawia albo obniża kwotę.
O ile spada zdolność przez kredyt gotówkowy 50 000 zł?
Przy 5 latach i 10% rata wynosi około 1 062 zł, co obniża kwotę kredytu hipotecznego na 30 lat liczonego przy 9% o około 132 000 zł.
Czy bank sprawdzi, skąd mam wkład?
Tak. Prosi o oświadczenie, wyciągi z konta i sprawdza raport BIK, często dwa razy: przy wniosku i przed wypłatą.
Co grozi za ukrycie kredytu gotówkowego przed bankiem?
Odmowa albo cofnięcie decyzji, a przy nieprawdziwym oświadczeniu odpowiedzialność z art. 297 Kodeksu karnego i ryzyko wypowiedzenia umowy.
Czy mogę spłacić stary gotówkowy przed wnioskiem?
Tak i często to się opłaca, bo znika rata obniżająca zdolność. Przy wcześniejszej spłacie kredytu konsumenckiego koszty kredytu obniżają się proporcjonalnie.
Co zamiast gotówkowego na wkład?
Rodzinny Kredyt Mieszkaniowy z gwarancją BGK, wkład 10% z ubezpieczeniem niskiego wkładu, darowizna od rodziny, hipoteka łączna na nieruchomości rodziców albo środki z PPK.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- KNF, Rekomendacja S (nowelizacja z 2023 r.)
- Biuro Informacji Kredytowej
- Ustawa z 6 czerwca 1997 r. Kodeks karny (ISAP)
- Ustawa z 12 maja 2011 r. o kredycie konsumenckim (ISAP)
- BGK: Rodzinny kredyt mieszkaniowy
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.