
W skrócie
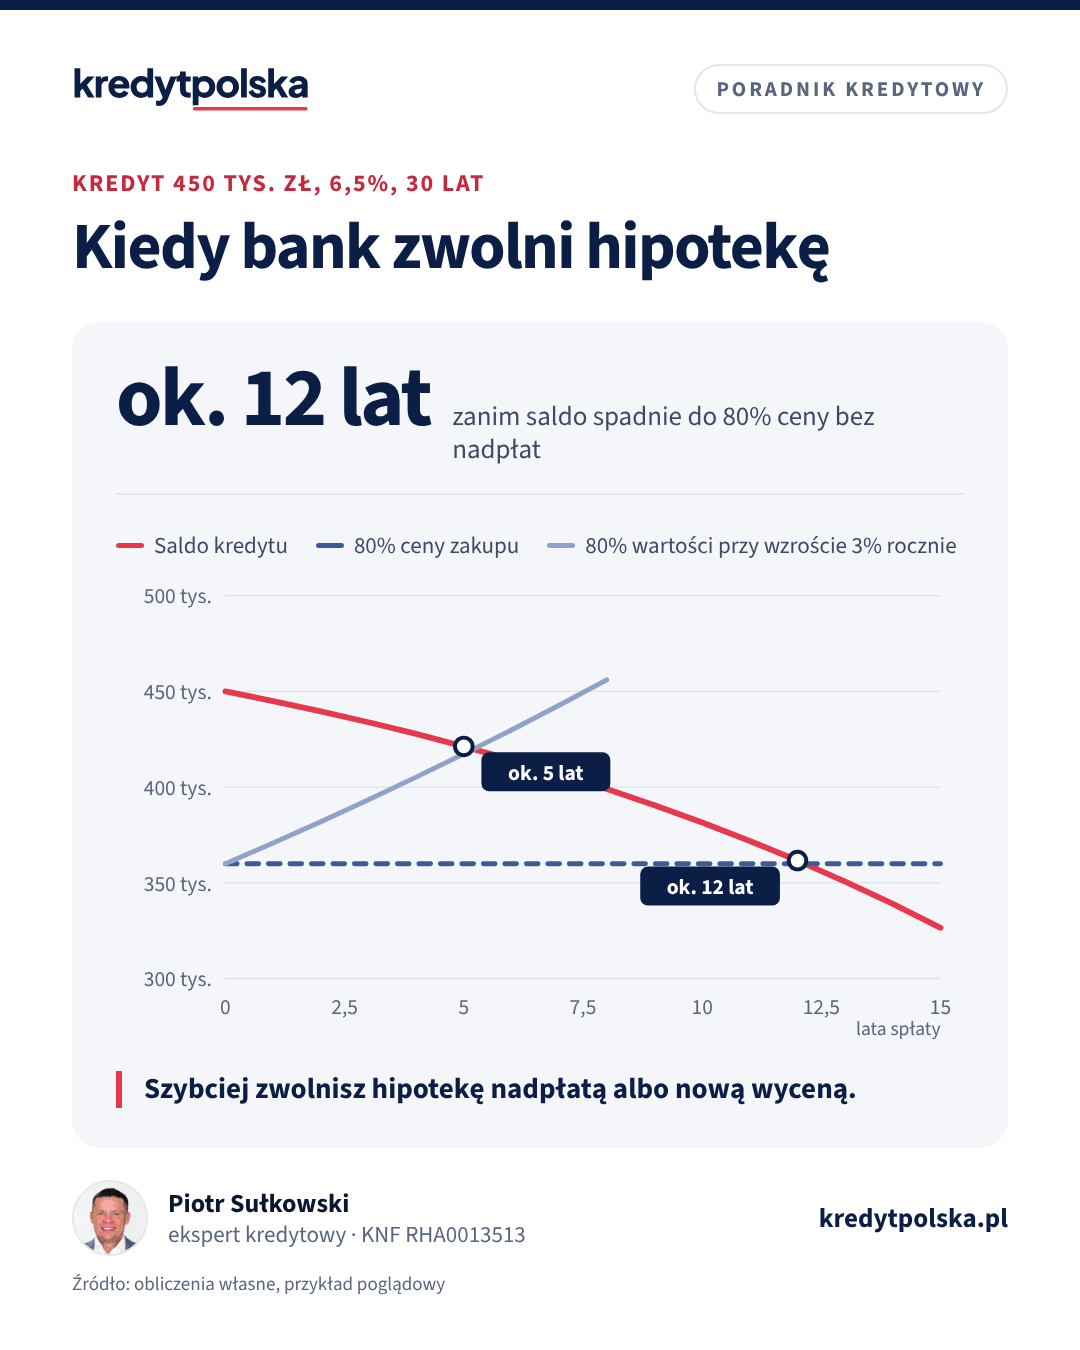
Hipoteka łączna to jedna hipoteka na dwóch lub więcej nieruchomościach, np. kupowanym mieszkaniu i mieszkaniu rodziców. Bank liczy wtedy LTV od wartości obu, więc może sfinansować nawet całą cenę: kredyt 450 000 zł przy mieszkaniach wartych 450 000 i 350 000 zł to około 56% łącznej wartości. Rodzice nie są dłużnikami, ale bank może prowadzić egzekucję z ich mieszkania. Bez nadpłat saldo spadnie do 80% ceny dopiero po około 12 latach.
Gdy brakuje wkładu własnego, a rodzice mają mieszkanie albo dom bez kredytu, bank może przyjąć dodatkowe zabezpieczenie zamiast gotówki. Najczęściej to hipoteka łączna, czyli jedna hipoteka obejmująca kupowane mieszkanie i nieruchomość rodziców. Dla kupującego to szybka droga do kredytu. Dla rodziców to ryzyko utraty mieszkania, jeśli kredyt przestanie być spłacany. W artykule kredyt bez wkładu własnego opisujemy tę drogę obok innych. Tu wyjaśniamy ją dokładnie, z punktu widzenia obu stron.
Czym jest hipoteka łączna
Hipoteka pozwala wierzycielowi dochodzić zaspokojenia z nieruchomości bez względu na to, czyją stała się własnością, i z pierwszeństwem przed innymi wierzycielami właściciela (art. 65 ustawy o księgach wieczystych i hipotece). Tę samą wierzytelność można zabezpieczyć na kilku nieruchomościach jedną hipoteką. To hipoteka łączna umowna (art. 76 ust. 3). Bank może wtedy według swojego uznania żądać zaspokojenia z każdej nieruchomości z osobna, z niektórych albo ze wszystkich łącznie (art. 76 ust. 2).
W praktyce bank wybierze nieruchomość, z której najłatwiej odzyskać pieniądze. Nie musi zaczynać od mieszkania kredytobiorcy. Zamiast hipoteki łącznej bank może też ustanowić dwie odrębne hipoteki, jedną na każdej nieruchomości. Skutek dla rodziców jest podobny.
Narzędzia
Sprawdź na swoich liczbach
Przygotuj
lista do odhaczenia i wydruku
Narzędzie
Lista dokumentów do druku
Wybierz dochód i nieruchomość, wydrukuj listę i odhaczaj.
Koszty poza ceną, około
w tym PCC 12 000 zł, notariusz i sąd; bez kosztów kredytu
Narzędzie
Koszty zakupu mieszkania
Notariusz, PCC, sądowe opłaty i koszty banku w jednym zestawieniu.
Jak to zastępuje wkład własny
Rekomendacja S KNF pozwala bankowi sfinansować do 80% wartości zabezpieczenia, a do 90% z dodatkowym zabezpieczeniem. Przy hipotece łącznej bank liczy LTV od łącznej wartości nieruchomości. Przykład: mieszkanie za 450 000 zł, kredyt 450 000 zł, mieszkanie rodziców warte 350 000 zł bez obciążeń. Zabezpieczenie warte jest 800 000 zł, a LTV wynosi około 56%.
| Wariant | Kredyt | Wartość zabezpieczenia | LTV |
|---|---|---|---|
| Tylko kupowane mieszkanie | 450 000 zł | 450 000 zł | 100%, bank odmówi |
| Kredyt 80% ceny, wkład 90 000 zł | 360 000 zł | 450 000 zł | 80% |
| Hipoteka łączna z mieszkaniem rodziców | 450 000 zł | 800 000 zł | ok. 56% |
Dodatkowe zabezpieczenie nie zastępuje zdolności kredytowej. Rata kredytu 450 000 zł na 30 lat przy 6,5% to około 2 844 zł, a bank sprawdzi ratę testową przy 9%, około 3 621 zł. Z własnych pieniędzy trzeba też pokryć koszty zakupu i kredytu: notariusza, opłaty sądowe, ewentualny PCC i dwie wyceny zamiast jednej. Koszty policzysz w kalkulatorze kosztów zakupu mieszkania, a zasady wyceny opisujemy w artykule operat szacunkowy.
Co podpisują rodzice
Rodzice jako właściciele składają oświadczenie o ustanowieniu hipoteki w formie aktu notarialnego, bo tej formy wymaga oświadczenie właściciela (art. 245 § 2 Kodeksu cywilnego). Często robi się to w tym samym akcie co zakup. Jeśli mieszkanie rodziców należy do ich majątku wspólnego, potrzebna jest zgoda obojga małżonków (art. 37 § 1 pkt 1 Kodeksu rodzinnego i opiekuńczego). Bank może też wymagać, żeby rodzice poddali się egzekucji z obciążonej nieruchomości w akcie notarialnym (art. 777 § 1 pkt 6 KPC). Wtedy bank może prowadzić egzekucję po nadaniu aktowi klauzuli wykonalności, bez procesu.
Hipoteka zabezpiecza wierzytelność do oznaczonej sumy (art. 68 ust. 2). Banki zwykle ustanawiają ją na kwotę wyższą niż kredyt, często 150–200% jego wartości, żeby objęła też odsetki i koszty. Ta suma widnieje w księdze wieczystej rodziców. Gdy zabezpieczenie jest nadmierne, właściciel może żądać zmniejszenia sumy hipoteki.
Bank zleca też wycenę nieruchomości rodziców i sprawdza jej księgę wieczystą. Mieszkanie powinno być wolne od innych hipotek, służebności i roszczeń, a jego stan prawny uregulowany. Przeszkodą bywa np. spółdzielcze prawo bez księgi albo nieuregulowany spadek po dziadkach. Koszty tej wyceny i wpisu hipoteki w drugiej księdze zwykle pokrywa kredytobiorca, więc doliczasz je do kosztów kredytu obok standardowych opłat.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Przejdź przez formalności z ekspertem, krok po kroku
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Ryzyka dla właściciela nieruchomości
- Egzekucja z ich mieszkania. Rodzice nie są dłużnikami osobistymi i nie odpowiadają całym majątkiem, ale bank może sprzedać ich mieszkanie w egzekucji, jeśli kredyt nie jest spłacany. Mogą podnosić zarzuty, które przysługują kredytobiorcy (art. 73 ustawy o księgach wieczystych i hipotece).
- Sprzedaż i zamiana. Hipoteka nie zakazuje sprzedaży, ale kupujący rzadko chce mieszkanie z cudzą hipoteką. W praktyce potrzebna jest zgoda banku na zwolnienie albo przeniesienie zabezpieczenia.
- Własne finansowanie. Rodzice nie wezmą pod to mieszkanie pożyczki hipotecznej ani kredytu na zamianę, dopóki obciążenie nie zniknie.
- Spadek. Po śmierci rodzica mieszkanie z hipoteką dziedziczą wszyscy spadkobiercy, także rodzeństwo kredytobiorcy. Obciążenie zostaje, a to może prowadzić do konfliktu w rodzinie.
- Rozwód lub rozstanie kredytobiorcy. Gdy kredyt ma dwóch kredytobiorców, a potem się rozstają, ryzyko rodziców zależy od tego, czy ktoś dalej płaci.
Rodzice powinni wiedzieć, ile wynosi saldo i czy raty są płacone na czas. Przy dużym ryzyku rozsądne jest ubezpieczenie na życie kredytobiorcy z cesją na bank. Rodzaje polis opisujemy w artykule ubezpieczenia przy kredycie hipotecznym.
Kiedy bank zwolni mieszkanie rodziców
Zwolnienie nie następuje samo. Bank wyraża zgodę na wykreślenie hipoteki z księgi rodziców, gdy kupowane mieszkanie samo wystarcza jako zabezpieczenie, zwykle gdy saldo spadnie do 80% jego wartości. Warunki zwolnienia warto wpisać do umowy kredytu przed podpisaniem. W przykładzie, bez nadpłat i przy tej samej wartości mieszkania, saldo spadnie poniżej 90% ceny po około 7 latach, a poniżej 80%, czyli 360 000 zł, po około 12 latach.
| Sposób | Kiedy saldo spadnie do 80% | Uwagi |
|---|---|---|
| Zwykła spłata | ok. 12 lat | wartość mieszkania bez zmian |
| Nadpłata 500 zł miesięcznie | ok. 6,7 roku | bez opłaty przy stopie zmiennej po 3 latach |
| Nowa wycena przy wzroście cen o 3% rocznie | ok. 5,3 roku | koszt operatu, bank musi przyjąć wycenę |
| Jednorazowa nadpłata 90 000 zł | od razu | równowartość brakującego wkładu |
Po zgodzie banku rodzice składają do sądu wniosek o wykreślenie hipoteki z księgi. Jak to wygląda, wyjaśniamy w artykule wykreślenie hipoteki po spłacie. Efekt nadpłat policzysz w kalkulatorze nadpłaty kredytu.
Czytaj dalej
Następne pytania w tym temacie
Wkład własny i programy · 8 min
Jak kupić mieszkanie bez wkładu własnego: RKM, hipoteka rodziców, darowizna
Jak kupić mieszkanie bez wkładu własnego w 2026: Rodzinny Kredyt Mieszkaniowy z gwarancją BGK, hipoteka na innej nieruchomości, darowizna i czego unikać.
Zdolność kredytowa i dochody · 8 min
Współkredytobiorca: kredyt hipoteczny z rodzicami i wyjście z kredytu
Kredyt hipoteczny z rodzicami: kto może być współkredytobiorcą, współwłasność, zdolność i BIK rodziców, wiek, wyjście z kredytu i różnica wobec poręczenia.
Wkład własny i programy · 8 min
Darowizna na wkład własny: SD-Z2, przelew i czego chce bank
Darowizna od rodziców na wkład własny bez podatku: grupa zerowa, przelew na konto, SD-Z2 w 6 miesięcy, umowa darowizny, wspólność majątkowa i pożyczka.
Hipoteka rodziców, darowizna czy współkredytobiorca
| Forma pomocy | Co rozwiązuje | Ryzyko rodziców |
|---|---|---|
| Hipoteka na ich nieruchomości | brak wkładu | utrata nieruchomości w egzekucji |
| Darowizna pieniędzy | brak wkładu | tylko przekazana kwota |
| Współkredytobiorca | brak zdolności | odpowiedzialność całym majątkiem |
Jeśli rodzice mają gotówkę, darowizna jest prostsza i nie wiąże ich mieszkania na lata. Opisujemy ją w artykule darowizna na wkład własny. Jeśli brakuje zdolności, a nie wkładu, hipoteka nie pomoże i potrzebny jest współkredytobiorca, co opisujemy w artykule współkredytobiorca: kredyt z rodzicami. Przy braku własnego mieszkania sprawdź też Rodzinny Kredyt Mieszkaniowy, w którym wkład zastępuje gwarancja BGK, bez obciążania nieruchomości rodziców.
Na co umówić się z bankiem i rodziną
- Zapytaj kilka banków, czy przyjmą hipotekę łączną i jaka będzie suma hipoteki.
- Wpisz do umowy kredytu warunki zwolnienia nieruchomości rodziców.
- Ustal z rodzeństwem, jak to wpłynie na przyszły spadek.
- Rozważ polisę na życie z cesją na bank.
- Planuj nadpłaty, żeby jak najszybciej uwolnić mieszkanie rodziców.
Ekspert kredytowy wskaże banki, które przyjmują zabezpieczenie na nieruchomości osoby trzeciej, i porówna ich warunki zwolnienia.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Co to jest hipoteka łączna?
To jedna hipoteka zabezpieczająca ten sam kredyt na kilku nieruchomościach, np. na kupowanym mieszkaniu i mieszkaniu rodziców. Bank może żądać zaspokojenia z każdej z nich z osobna albo ze wszystkich łącznie, według swojego wyboru.
Czy hipoteka na mieszkaniu rodziców może zastąpić wkład własny?
Tak, w części banków. Bank liczy LTV od łącznej wartości obu nieruchomości. Przy kredycie 450 000 zł, kupowanym mieszkaniu wartym 450 000 zł i mieszkaniu rodziców wartym 350 000 zł LTV wynosi około 56%. Zdolność kredytową i tak musi mieć kredytobiorca.
Czy rodzice odpowiadają za kredyt dziecka, gdy dali hipotekę?
Nie są dłużnikami osobistymi, więc bank nie może sięgnąć po ich pensję czy oszczędności. Może jednak prowadzić egzekucję z obciążonej nieruchomości, jeśli kredyt nie jest spłacany.
Kiedy bank zwolni hipotekę z mieszkania rodziców?
Zwykle gdy saldo spadnie do 80% wartości kupionego mieszkania i bank zgodzi się na wykreślenie. W przykładzie kredytu 450 000 zł na 30 lat przy 6,5% to około 12 lat bez nadpłat, około 6,7 roku z nadpłatą 500 zł miesięcznie albo szybciej przy wyższej wycenie.
Czy rodzice mogą sprzedać mieszkanie obciążone hipoteką za dziecko?
Prawnie tak, bo hipoteka nie zakazuje sprzedaży, ale kupujący przejmuje mieszkanie z obciążeniem. W praktyce potrzebna jest zgoda banku na zwolnienie hipoteki, np. po nadpłacie albo po ustanowieniu innego zabezpieczenia.
Co podpisują rodzice przy hipotece łącznej?
Oświadczenie o ustanowieniu hipoteki w formie aktu notarialnego, a przy majątku wspólnym oboje małżonkowie. Bank może też wymagać poddania się egzekucji z nieruchomości w akcie notarialnym.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 6 lipca 1982 r. o księgach wieczystych i hipotece (ISAP)
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny (ISAP)
- Ustawa z 25 lutego 1964 r. Kodeks rodzinny i opiekuńczy (ISAP)
- Ustawa z 17 listopada 1964 r. Kodeks postępowania cywilnego (ISAP)
- KNF, Rekomendacja S
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.