
W skrócie
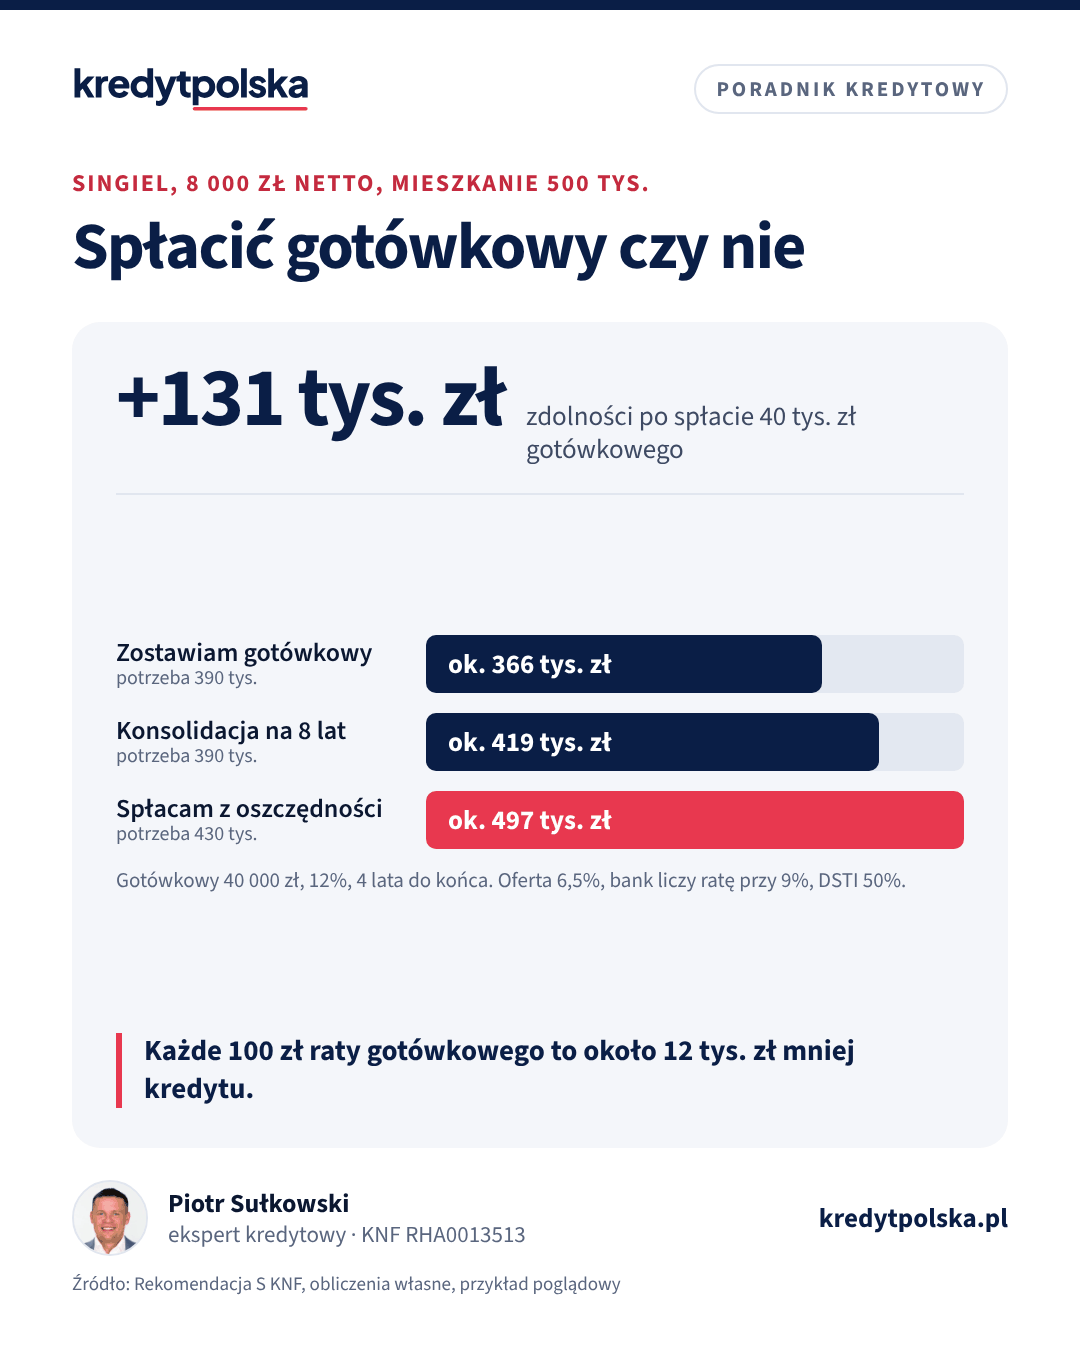
Spłata kredytu gotówkowego przed wnioskiem zwykle podnosi zdolność bardziej, niż kosztuje mniejszy wkład własny. Rata 1 053 zł od kredytu 40 000 zł obniża zdolność singla z 8 000 zł netto z około 497 000 do około 366 000 zł. Po spłacie wkład spada z 22% do 14%, ale bank pożyczy potrzebne 430 000 zł, a z kredytem gotówkowym nie dałby nawet 390 000 zł. Spłatę rób przed wnioskiem, z zaświadczeniem o spłacie, i sprawdź, czy wkład nie spadnie poniżej 10% i czy wystarczy na koszty zakupu.
To jedno z najczęstszych pytań przed kredytem hipotecznym: masz odłożone pieniądze na wkład własny, a jednocześnie spłacasz kredyt gotówkowy, raty za samochód albo kartę. Spłacić je i mieć mniejszy wkład, czy zostawić i mieć większy? Odpowiedź zależy od liczb, ale w większości przypadków wygrywa spłata, bo bank liczy zdolność z miesięcznych rat, a nie z salda długu. Poniżej pokazujemy rachunek na przykładzie, trzy możliwe drogi i kolejność kroków. Liczby to przykład poglądowy policzony według wzorów, których używają banki.
Dlaczego rata gotówkowego waży tak dużo
Bank odejmuje raty wszystkich kredytów od części dochodu, którą mogą zajmować zobowiązania. Według Rekomendacji S KNF ten limit, czyli DSTI, wynosi zwykle 40% albo 50% dochodu netto. Ratę nowego kredytu hipotecznego bank liczy przy oprocentowaniu wyższym o co najmniej 2,5 pkt proc., więc przy ofercie 6,5% sprawdza ratę przy 9%. Przy takim teście każde 100 zł miesięcznej raty innego kredytu to około 12 400 zł mniej kredytu hipotecznego na 30 lat.
Kredyt gotówkowy ma krótki okres, więc ratę wysoką w stosunku do salda. 40 000 zł do spłaty przez 4 lata przy 12% to rata około 1 053 zł. Ta sama kwota rozłożona w hipotece na 30 lat to rata około 253 zł. Dlatego spłata kilkudziesięciu tysięcy złotych potrafi dodać ponad sto tysięcy złotych zdolności. Nawet mały kredyt, 10 000 zł na 2 lata, z ratą 471 zł zabiera około 58 000 zł zdolności.
Policz to sam
Ile pożyczy Ci bank
-
Sprawdź swoją zdolność
około, kredyt na 30 lat
Szacunek bez innych kredytów i limitów na kartach. Bank liczy ratę przy oprocentowaniu wyższym o 2,5 p.p. (8,38%), a rata może zająć do 40% dochodu, przy wyższych dochodach do 50%. Wynik poglądowy, nie jest decyzją kredytową.
Pełny kalkulator: zobowiązania, limity kart i rodzaj oprocentowania →
Przydatne też: Kalkulator „500 zł więcej” · Kalkulator raty
Przykład: 110 000 zł oszczędności i 40 000 zł gotówkowego
Singiel zarabia 8 000 zł netto i chce kupić mieszkanie za 500 000 zł. Ma 110 000 zł oszczędności i kredyt gotówkowy: 40 000 zł do spłaty, 12%, zostały 4 lata, rata 1 053 zł. Bez gotówkowego jego zdolność wynosi około 497 000 zł na 30 lat, z gotówkowym około 366 000 zł.
| Wariant | Wkład własny | Potrzebny kredyt | Zdolność | Wynik |
|---|---|---|---|---|
| A. Zostawiam gotówkowy | 110 000 zł (22%) | 390 000 zł | ok. 366 000 zł | odmowa, brakuje ok. 24 000 zł |
| B. Spłacam gotówkowy z oszczędności | 70 000 zł (14%) | 430 000 zł | ok. 497 000 zł | kredyt w zasięgu |
| C. Konsoliduję gotówkowy na 8 lat (11%) | 110 000 zł (22%) | 390 000 zł | ok. 419 000 zł | kredyt w zasięgu, drożej |
Wariant A wygląda bezpiecznie, bo wkład jest wysoki, ale kończy się odmową. Wkład własny nie poprawia zdolności, tylko zmniejsza potrzebną kwotę, a tutaj rata gotówkowego zabiera więcej zdolności, niż wkład oszczędza kredytu. Do oszczędności nie wliczyliśmy kosztów zakupu: notariusza, podatku i opłat sądowych. Zostaw na nie osobną kwotę, którą policzysz w kalkulatorze kosztów zakupu.
Wariant B: spłata z oszczędności i jej koszt
Po spłacie gotówkowego rata hipoteczna przy 6,5% rośnie z około 2 465 zł do około 2 718 zł, bo pożyczasz o 40 000 zł więcej. Za to znika rata 1 053 zł, więc miesięcznie płacisz o około 800 zł mniej niż w wariancie A, gdyby bank go w ogóle zaakceptował. Przez pierwsze 4 lata odsetki od tych dodatkowych 40 000 zł w hipotece wynoszą około 10 200 zł, czyli mniej więcej tyle samo, ile zapłaciłbyś odsetek od gotówkowego do końca (około 10 600 zł). Różnica pojawia się później: po 4 latach z tej części hipoteki zostaje około 38 000 zł do spłaty, a przez 30 lat kosztowałaby około 51 000 zł odsetek. Dlatego po zakupie warto nadpłacać kredyt kwotą, którą wcześniej oddawałeś na ratę gotówkowego. Ile to daje, policzysz w kalkulatorze nadpłaty.
Dwie rzeczy do sprawdzenia przed spłatą:
- Próg wkładu. Rekomendacja S zakłada wkład co najmniej 20% albo 10% z dodatkowym zabezpieczeniem, zwykle ubezpieczeniem niskiego wkładu albo wyższą marżą do czasu spłaty części kredytu. Przy 14% wkładu zapłacisz za to więcej, przy wkładzie poniżej 10% większość banków odmówi. Opisujemy to w artykule ubezpieczenie niskiego wkładu własnego.
- Poduszka finansowa. Nie wydawaj wszystkiego. Po zakupie przyda się rezerwa na kilka rat, a część banków pyta o oszczędności po transakcji.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Każdy bank liczy zdolność inaczej. Sprawdź, który da Ci najwięcej
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Wariant C: konsolidacja gotówkowego przed wnioskiem
Jeśli oszczędności nie wystarczą na spłatę, można zamienić kredyt gotówkowy na nowy z dłuższym okresem. W przykładzie 40 000 zł na 8 lat przy 11% daje ratę około 628 zł zamiast 1 053 zł i zdolność rośnie do około 419 000 zł. Ma to swoją cenę: odsetki rosną z około 10 600 do około 20 300 zł, a po 4 latach nadal zostaje około 24 300 zł długu.
Jest też ryzyko po stronie banku hipotecznego. Nowy kredyt i zapytanie kredytowe widać w raporcie BIK, a świeży kredyt gotówkowy tuż przed wnioskiem hipotecznym analityk może uznać za sygnał, że pieniądze poszły na wkład. Jeśli wybierasz tę drogę, zrób to kilka miesięcy przed wnioskiem i zachowaj umowę, która pokazuje, że nowy kredyt spłacił stary. Dlaczego bank nie przyjmie wkładu z pożyczki, wyjaśniamy w artykule wkład własny z kredytu gotówkowego.
Twoje prawa przy wcześniejszej spłacie gotówkowego
Kredyt konsumencki możesz spłacić w każdej chwili, w całości albo w części (art. 48 ustawy o kredycie konsumenckim). Przy spłacie przed terminem całkowity koszt kredytu zmniejsza się o koszty, które dotyczą okresu, o który skrócono umowę, także te zapłacone z góry, na przykład część prowizji (art. 49). Bank może żądać rekompensaty tylko przy stałym oprocentowaniu i najwyżej 1% spłacanej kwoty, gdy do końca umowy zostało ponad rok, albo 0,5%, gdy został rok lub mniej (art. 50). Przy oprocentowaniu zmiennym spłata jest bez opłat.
Czytaj dalej
Następne pytania w tym temacie
Wkład własny i programy · 7 min
Wkład własny z kredytu gotówkowego: czy bank go przyjmie
Czy wkład własny może pochodzić z kredytu gotówkowego: Rekomendacja S 10.7, BIK, spadek zdolności o 132 tys. zł przy 50 tys. zł na 5 lat i uczciwe alternatywy.
Ten sam dział · 7 min
Karta kredytowa, limit w koncie i raty 0% a kredyt hipoteczny
Ile zdolności zabiera karta kredytowa, debet, raty 0% i odroczone płatności BNPL, jak liczy je bank i co zamknąć przed wnioskiem o kredyt hipoteczny.
Ten sam dział · 7 min
Kredyt hipoteczny z długami i komornikiem: kiedy bank odmówi
Czy dostaniesz kredyt hipoteczny przy innych ratach, zaległościach w BIK i BIG albo egzekucji komorniczej, ile zdolności zabierają długi i co zrobić.
Kolejność kroków
- Policz zdolność z ratą i bez niej w kalkulatorze zdolności kredytowej. Jeśli z ratą zdolność wystarcza z zapasem, spłata nie jest konieczna.
- Sprawdź warunki spłaty w umowie gotówkowego: rodzaj oprocentowania, ewentualną rekompensatę i sposób dyspozycji spłaty.
- Spłać i zamknij umowę przed złożeniem wniosku. Poproś bank o zaświadczenie o całkowitej spłacie i wygaśnięciu umowy. Dane w BIK aktualizuje bank, który udzielił kredytu, i może to chwilę potrwać, więc zaświadczenie dołącz do wniosku.
- Zamknij przy okazji nieużywane karty i limity, bo bank liczy je jako ratę, nawet gdy nic na nich nie wisi. Szczegóły w artykule karta kredytowa i limity a kredyt hipoteczny.
- Nie bierz nowych rat od wniosku do wypłaty kredytu. Bank może sprawdzić BIK jeszcze raz przed uruchomieniem pieniędzy.
Część banków przyjmuje też rozwiązanie pośrednie: liczy zdolność bez kredytu gotówkowego, jeśli zobowiążesz się spłacić go przed wypłatą kredytu hipotecznego. To zależy od banku i trzeba to ustalić przed wnioskiem. Ekspert kredytowy wie, które banki na to pozwalają, i porówna warianty z Twoimi liczbami.
Kiedy lepiej nie spłacać
- Zdolność i tak wystarcza z zapasem, a spłata obniżyłaby wkład poniżej 20%. Wtedy zapłacisz za niski wkład, nie zyskując nic na zdolności.
- Kredyt kończy się za kilka miesięcy. Część banków nie liczy raty, która wygasa przed wypłatą kredytu albo wkrótce po niej, ale to zasada wewnętrzna, nie reguła. Zapytaj przed wnioskiem.
- Spłata zostawiłaby Cię bez rezerwy na koszty zakupu i pierwsze miesiące po przeprowadzce.
Kredyt gotówkowy a hipoteka
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy opłaca się spłacić kredyt gotówkowy przed kredytem hipotecznym?
Zwykle tak, bo rata gotówkowego obniża zdolność bardziej, niż kosztuje mniejszy wkład. Przy 8 000 zł netto rata 1 053 zł zabiera około 131 000 zł zdolności na 30 lat, a spłata kosztuje 40 000 zł oszczędności.
Czy spłacony kredyt gotówkowy nadal obniża zdolność?
Nie, jeśli umowa wygasła przed wnioskiem. Dołącz zaświadczenie o całkowitej spłacie, bo aktualizacja danych w BIK może chwilę potrwać.
Czy bank pobierze opłatę za wcześniejszą spłatę gotówkowego?
Tylko przy stałym oprocentowaniu i najwyżej 1% spłacanej kwoty, gdy do końca umowy został ponad rok, albo 0,5% przy krótszym okresie (art. 50 ustawy o kredycie konsumenckim). Przy zmiennej stopie spłata jest bez opłat.
Czy po wcześniejszej spłacie odzyskam część prowizji?
Tak. Całkowity koszt kredytu zmniejsza się o koszty przypadające na okres, o który skrócono umowę, także zapłacone z góry (art. 49 ustawy o kredycie konsumenckim).
Spłacić gotówkowy czy go skonsolidować?
Spłata z oszczędności daje najwięcej zdolności i najniższy koszt. Konsolidacja na dłuższy okres obniża ratę, ale podnosi odsetki, a nowy kredyt tuż przed wnioskiem bank może ocenić nieufnie.
Ile wkładu muszę zostawić po spłacie?
Co najmniej 10% ceny i osobną kwotę na koszty zakupu. Przy wkładzie od 10% do 20% bank zwykle wymaga ubezpieczenia niskiego wkładu albo stosuje wyższą marżę.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- KNF, Rekomendacja S
- Ustawa z 12 maja 2011 r. o kredycie konsumenckim, art. 48–50 (ISAP)
- Ustawa z 29 sierpnia 1997 r. Prawo bankowe, art. 105a (ISAP)
- Biuro Informacji Kredytowej
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.