
W skrócie
Ze złą historią w BIK kredyt hipoteczny jest możliwy, ale zależy od trzech rzeczy: jak długie było opóźnienie, jak dawno to było i czy dług jest już spłacony. Opóźnienie ponad 60 dni bank może widzieć do 5 lat po spłacie, jeśli wcześniej skutecznie Cię uprzedził. Bieżąca zaległość zwykle oznacza odmowę. Historię naprawisz terminowymi spłatami, poprawą błędnych wpisów i czasem, a nie płatnym „czyszczeniem BIK”.
„Czy z BIK-iem dostanę kredyt?” to jedno z częstszych pytań przed zakupem mieszkania. Krótka odpowiedź: często tak, ale nie zawsze od razu i nie w każdym banku. Liczy się nie sam fakt, że jesteś w BIK, bo jest tam prawie każdy, kto miał kredyt albo kartę, tylko to, co tam o Tobie zapisano. Poniżej opisujemy, jak banki patrzą na różne sytuacje, do kiedy wpis jest widoczny i co zrobić krok po kroku, żeby wniosek miał szansę. Jak pobrać i czytać raport, wyjaśniamy osobno w artykule raport BIK przed kredytem.
Co bank uznaje za złą historię
Bank musi sprawdzić Twoją historię przy każdym wniosku. Rekomendacja S Komisji Nadzoru Finansowego wymaga, żeby przy ocenie zdolności kredytowej bank „każdorazowo” korzystał z zewnętrznych baz danych. Każdy bank ma jednak własne zasady oceny, dlatego ta sama historia w jednym banku oznacza odmowę, a w innym tylko gorsze warunki. Ogólny schemat wygląda tak:
| Sytuacja | Jak długo widać w BIK | Jak zwykle patrzy bank | Co zrobić |
|---|---|---|---|
| Pojedyncze opóźnienia do 30 dni, dawno temu | do końca spłaty, potem tylko za Twoją zgodą (do 5 lat) | niewielki wpływ, jeśli dalej spłacasz terminowo | nic nie zmieniaj, płać w terminie |
| Opóźnienia 31–60 dni | jak wyżej | sygnał ryzyka, tym mniejszy, im dawniej | odczekaj, buduj terminową historię |
| Opóźnienie ponad 60 dni, dług spłacony | do 5 lat po spłacie bez Twojej zgody, jeśli bank skutecznie uprzedził | duże ryzyko odmowy w pierwszych latach | sprawdź datę wygaśnięcia i uprzedzenie, dobierz bank |
| Zaległość trwa | przez cały czas trwania | zwykle odmowa | spłać albo zawrzyj ugodę przed wnioskiem |
| Kredyt wypowiedziany, dług u windykatora | dawne opóźnienia zostają, dług często trafia też do BIG | zwykle odmowa przez kilka lat | ureguluj i weź pisemne potwierdzenie |
| Wpis w BIG (telefon, prąd, windykacja) | nie w BIK, ale bank sprawdza też BIG | aktywny wpis zwykle oznacza odmowę | spłać, wierzyciel usuwa wpis do 14 dni |
Opisujemy praktykę rynkową, a nie zasady konkretnego banku. Banki nie publikują progów, po przekroczeniu których odrzucają wniosek. Sam BIK przyznaje, że informacja o dawnych zaległościach „może być przyczyną odmowy kredytu, chociaż nie musi”. Gdy w tle jest komornik albo upadłość konsumencka, przeczytaj też artykuły kredyt hipoteczny z długami i komornikiem oraz kredyt hipoteczny po upadłości konsumenckiej.
Policz to sam
Do kiedy bank widzi opóźnienie
-
Do kiedy bank widzi opóźnienie w BIK
jeszcze 36 miesięcy
Opóźnienie ponad 60 dni bank może widzieć bez Twojej zgody do 5 lat od spłaty, czyli jeszcze 36 miesięcy, jeśli skutecznie Cię uprzedził (art. 105a ust. 3 Prawa bankowego). Im dawniej spłaciłeś dług i im dłużej od tego czasu płacisz wszystko w terminie, tym łagodniej oceni to bank. Sprawdź też, czy bank może wykazać doręczenie uprzedzenia.
Zasady z art. 105a Prawa bankowego. To, czy bank udzieli kredytu, zależy od jego własnej polityki, nie tylko od widoczności wpisu. Wynik poglądowy, nie jest decyzją kredytową ani poradą prawną.
Przydatne też: Kalkulator zdolności kredytowej · Ranking ekspertów
Do kiedy bank widzi opóźnienie
Dopóki kredyt jest spłacany, bank widzi całą jego historię, z dobrymi i złymi miesiącami. Po spłacie zasady są dwie:
- Opóźnienia do 60 dni zostają w BIK po spłacie tylko wtedy, gdy wyraziłeś zgodę na przetwarzanie danych po wygaśnięciu zobowiązania, i nie dłużej niż 5 lat. Zgodę możesz wycofać w banku, ale usuniesz wtedy też terminowe raty z tego kredytu.
- Opóźnienie ponad 60 dni bank może przetwarzać bez Twojej zgody przez 5 lat od wygaśnięcia zobowiązania, jeśli poinformował Cię o tym zamiarze i od tej informacji minęło co najmniej 30 dni (art. 105a ust. 3 Prawa bankowego). Po tym czasie BIK może je jeszcze przechowywać wyłącznie do celów statystycznych, których bank przy wniosku nie widzi.
Ważne jest to, że 5 lat liczy się od spłaty całego zobowiązania, a nie od dnia opóźnienia. Jeśli kredyt z opóźnieniem sprzed 4 lat spłacasz do dziś, wpis zostanie widoczny jeszcze 5 lat po ostatniej racie. Wcześniejsza spłata takiego zobowiązania przyspiesza więc moment, w którym wpis zniknie. Kalkulator pod tekstem pokaże orientacyjną datę dla Twojej sytuacji.
Gdy bank nie uprzedził Cię skutecznie
Bank może trzymać dane o opóźnieniu bez Twojej zgody tylko wtedy, gdy wcześniej Cię o tym poinformował. Naczelny Sąd Administracyjny w wyroku III OSK 3233/21, opisanym przez Urząd Ochrony Danych Osobowych, potwierdził, że 30 dni liczy się od dnia, w którym informacja do Ciebie dotarła, a nie od dnia wysłania. To bank musi wykazać datę doręczenia. Sam wydruk z książki nadawczej albo list polecony bez potwierdzenia odbioru tego nie dowodzą. Jeśli spłaciłeś zaległość w ciągu 30 dni od doręczenia, bank traci podstawę do przetwarzania tych danych bez Twojej zgody.
Co z tym zrobić w praktyce:
- Poproś bank na piśmie o wskazanie podstawy przetwarzania danych w BIK i dowodu doręczenia informacji, o której mowa w art. 105a ust. 3.
- Jeśli bank nie wykaże doręczenia, zażądaj usunięcia danych przetwarzanych bez zgody.
- Gdy bank odmówi, możesz złożyć skargę do Prezesa UODO.
To droga tylko dla sytuacji, w których bank rzeczywiście popełnił błąd. Prawdziwego opóźnienia, o którym zostałeś skutecznie uprzedzony, nie usunie ani pismo, ani skarga.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Każdy bank liczy zdolność inaczej. Sprawdź, który da Ci najwięcej
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
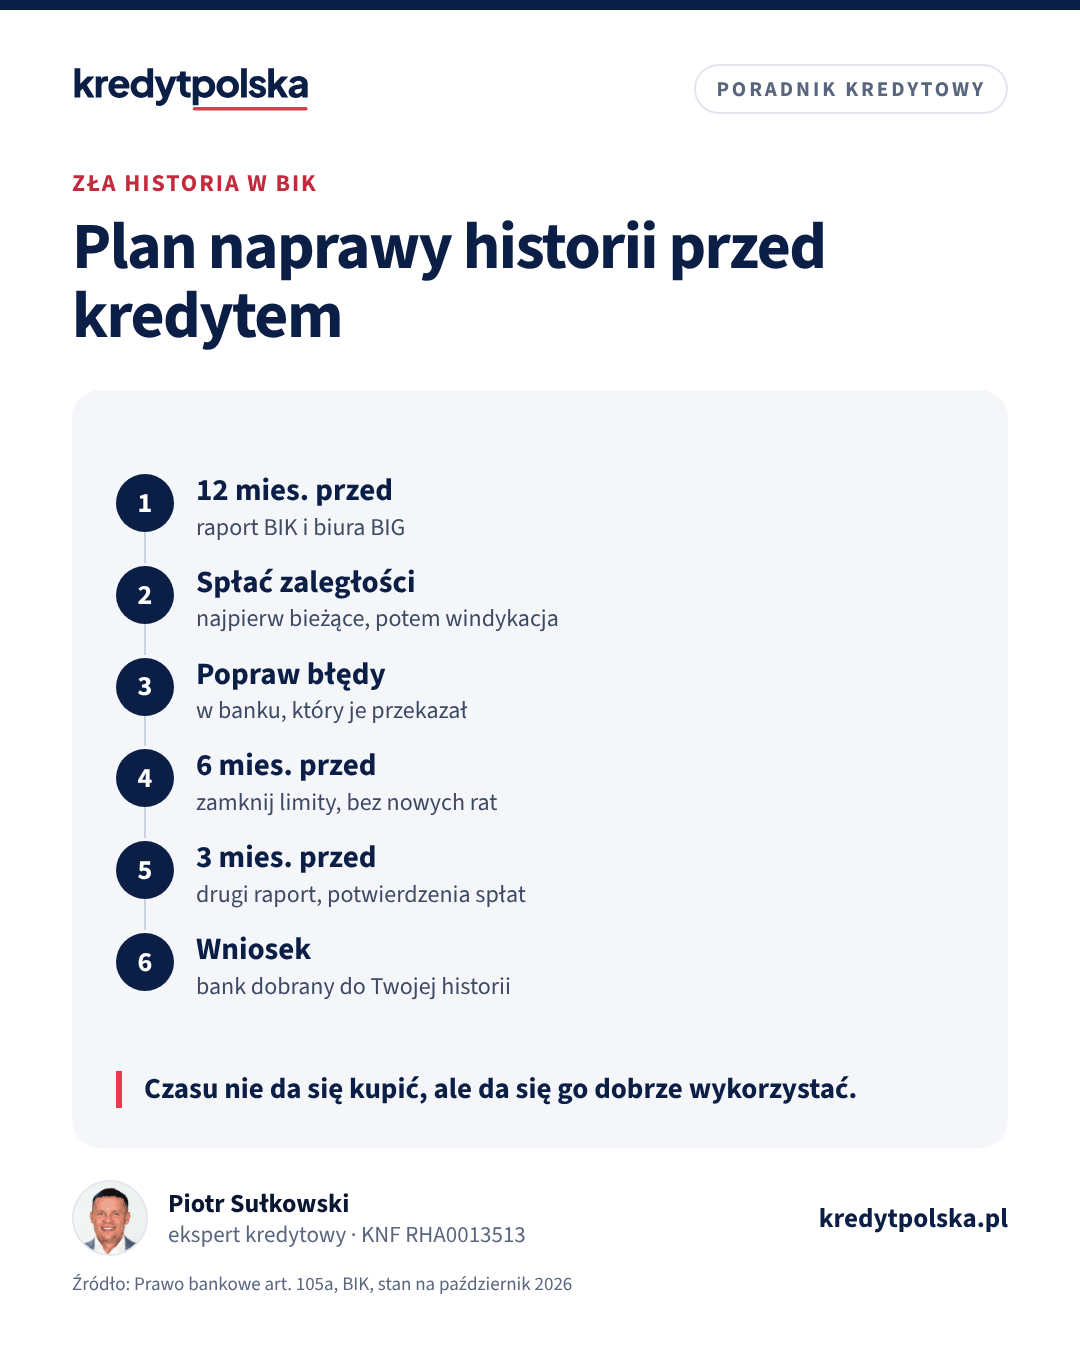
Plan naprawy historii krok po kroku
Najlepiej zacząć rok przed planowanym wnioskiem. Krótszy termin też ma sens, ale zostawia mniej miejsca na poprawki.
- 12 miesięcy przed: pobierz raporty. Bezpłatną kopię danych z BIK możesz dostać raz na 6 miesięcy. Sprawdź też biura informacji gospodarczej, bo zaległość za telefon czy prąd nie trafia do BIK, a bank i tak ją zobaczy. Wypisz wszystkie opóźnienia z datami i kwotami.
- Spłać bieżące zaległości. Zacznij od tych, które trwają, bo to one najczęściej zamykają drogę do kredytu. Przy większym długu zaproponuj wierzycielowi ugodę z rozłożeniem na raty i dotrzymuj jej terminów.
- Zamknij sprawy u windykatorów i komornika. Po spłacie weź pisemne potwierdzenie, a przy egzekucji postanowienie o jej umorzeniu. Bank może o nie poprosić.
- Popraw błędy. Kredyt widoczny jako aktywny mimo spłaty, opóźnienie, którego nie było, cudze zobowiązanie: reklamuj w banku albo firmie, która przekazała dane. BIK sam ich nie zmienia.
- 6 miesięcy przed: uporządkuj limity. Zamknij zbędne karty i limity w koncie, bo obniżają zdolność nawet nieużywane. Więcej w artykule karta kredytowa i limity a kredyt hipoteczny.
- Nie bierz nowych zobowiązań, także chwilówek i odroczonych płatności w sklepach. Kilka nowych pożyczek tuż przed wnioskiem bank odczyta jako sygnał, że budżet się nie domyka.
- Spłacaj wszystko terminowo, co do dnia. Najnowsze miesiące ważą w ocenie najwięcej, a każdy kolejny miesiąc bez opóźnień przesuwa złe wpisy dalej w przeszłość.
- 3 miesiące przed: drugi raport. Sprawdź, czy poprawki i zamknięcia limitów zostały zapisane. Przygotuj potwierdzenia spłat i ugody.
- Wniosek w dobrze dobranym banku. Ekspert kredytowy, który zobaczy Twój raport, wskaże banki łagodniej oceniające taką historię. To lepsze niż wnioski w kilku bankach na próbę, o czym piszemy w artykule kredyt hipoteczny w kilku bankach jednocześnie.
Czego nie robić
- Nie płać za „czyszczenie BIK”. BIK pisze wprost, że ogłoszenia o usuwaniu negatywnych informacji „na żądanie” „nie mają podstaw prawnych”. Błędne dane poprawisz sam, bezpłatnie, w banku, który je przekazał.
- Nie wycofuj zgód przy dobrze spłaconych kredytach. Usuniesz pozytywną historię, a opóźnień ponad 60 dni i tak to nie zmieni.
- Nie spłacaj długu nową chwilówką. Zamieniasz jedną zaległość na kolejne zobowiązanie widoczne w raporcie.
- Nie ukrywaj historii przed bankiem ani ekspertem. Bank i tak ją zobaczy, a wyjaśnienie podane z góry, np. choroba albo utrata pracy zakończona powrotem do terminowych spłat, bywa brane pod uwagę.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 9 min
Raport BIK przed kredytem hipotecznym: jak sprawdzić i poprawić
Jak pobrać raport BIK za darmo, co widzi bank, jak działa nowy scoring BIK od lipca 2026, zgody po spłacie i jak poprawić historię przed kredytem.
Ten sam dział · 7 min
Kredyt hipoteczny z długami i komornikiem: kiedy bank odmówi
Czy dostaniesz kredyt hipoteczny przy innych ratach, zaległościach w BIK i BIG albo egzekucji komorniczej, ile zdolności zabierają długi i co zrobić.
Kredyt krok po kroku · 8 min
Odmowa kredytu hipotecznego: 12 powodów i co zrobić dalej
Dlaczego bank odmawia kredytu hipotecznego, jak uzyskać wyjaśnienie oceny zdolności (art. 70a Prawa bankowego) i kiedy złożyć wniosek w innym banku.
Ugoda, restrukturyzacja i współkredytobiorca
Ugoda albo restrukturyzacja nie usuwa dawnych opóźnień, ale zatrzymuje nowe. Od zawarcia ugody każda terminowo zapłacona rata buduje lepszą część historii, a po spłacie całego zobowiązania zaczyna biec 5-letni okres, po którym opóźnienie przestaje być widoczne dla banków.
Dobry współkredytobiorca nie przykryje złej historii. Bank ocenia wszystkich kredytobiorców i zaległości jednej osoby obciążają cały wniosek. Czasem lepiej złożyć wniosek bez osoby z problemami w BIK, nawet za cenę niższej kwoty. Więcej w artykule współkredytobiorca.
Kiedy składać wniosek
Gdy nie masz żadnej bieżącej zaległości, w BIG nie ma aktywnych wpisów, a od ostatniego poważnego opóźnienia minęło przynajmniej kilkanaście miesięcy terminowych spłat, warto porozmawiać z ekspertem i sprawdzić konkretne banki. Jeśli bank odmówi, poproś o wyjaśnienie oceny zdolności. Masz do niego prawo, a jak z niego skorzystać, opisujemy w artykule odmowa kredytu hipotecznego. Ekspertów z wpisem do rejestru KNF w swoim mieście znajdziesz w rankingu ekspertów.
Kredyt gotówkowy a hipoteka
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy z negatywnym BIK-iem dostanę kredyt hipoteczny?
To zależy od tego, jak długie było opóźnienie, jak dawno i czy dług jest spłacony. Bieżąca zaległość zwykle oznacza odmowę. Dawne opóźnienia, po których spłacasz terminowo, część banków akceptuje. BIK pisze, że informacja o zaległości może być przyczyną odmowy, ale nie musi.
Po ilu latach znika zła historia z BIK?
Opóźnienie ponad 60 dni bank może przetwarzać bez Twojej zgody do 5 lat od spłaty całego zobowiązania, jeśli uprzedził Cię o tym co najmniej 30 dni wcześniej. Krótsze opóźnienia po spłacie zostają tylko za Twoją zgodą.
Czy da się wyczyścić BIK?
Nie z prawdziwych opóźnień, o których bank Cię skutecznie uprzedził. Usunąć można dane błędne, dane przetwarzane bez podstawy prawnej i dane, na które wycofasz zgodę po spłacie kredytu. Wniosek złożysz sam, bez płatnego pośrednika.
Co jeśli bank nie wysłał mi uprzedzenia przed wpisem do BIK?
Według wyroku NSA III OSK 3233/21 bank musi wykazać, że informacja do Ciebie dotarła, a 30 dni liczy się od doręczenia. Jeśli bank tego nie wykaże, możesz żądać usunięcia danych przetwarzanych bez zgody, a po odmowie złożyć skargę do Prezesa UODO.
Ile czekać z wnioskiem po spłacie zaległości?
Nie ma jednego terminu, bo każdy bank ma własne zasady. Bieżących zaległości nie może być wcale, a im więcej miesięcy terminowych spłat po ostatnim poważnym opóźnieniu, tym większa szansa. Najlepiej pokazać raport ekspertowi, który dobierze bank.
Czy współkredytobiorca z dobrą historią pomoże?
Nie przykryje złej historii, bo bank ocenia wszystkich kredytobiorców. Pomaga w zdolności, ale zaległości jednej osoby obciążają cały wniosek.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 29 sierpnia 1997 r. Prawo bankowe, art. 105a (ISAP)
- BIK: Kiedy można prosić o usunięcie danych z BIK?
- BIK: Kiedy mogę starać się o kredyt w banku po egzekucji komorniczej i spłacie zaległości?
- BIK: Nie da się „wyczyścić” historii kredytowej „na żądanie” (14.02.2017)
- UODO: skorzystanie z art. 105a ust. 3 Prawa bankowego wymaga skutecznego poinformowania (wyrok NSA III OSK 3233/21)
Pokaż wszystkie źródła (7)Zwiń listę źródeł
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.