
W skrócie
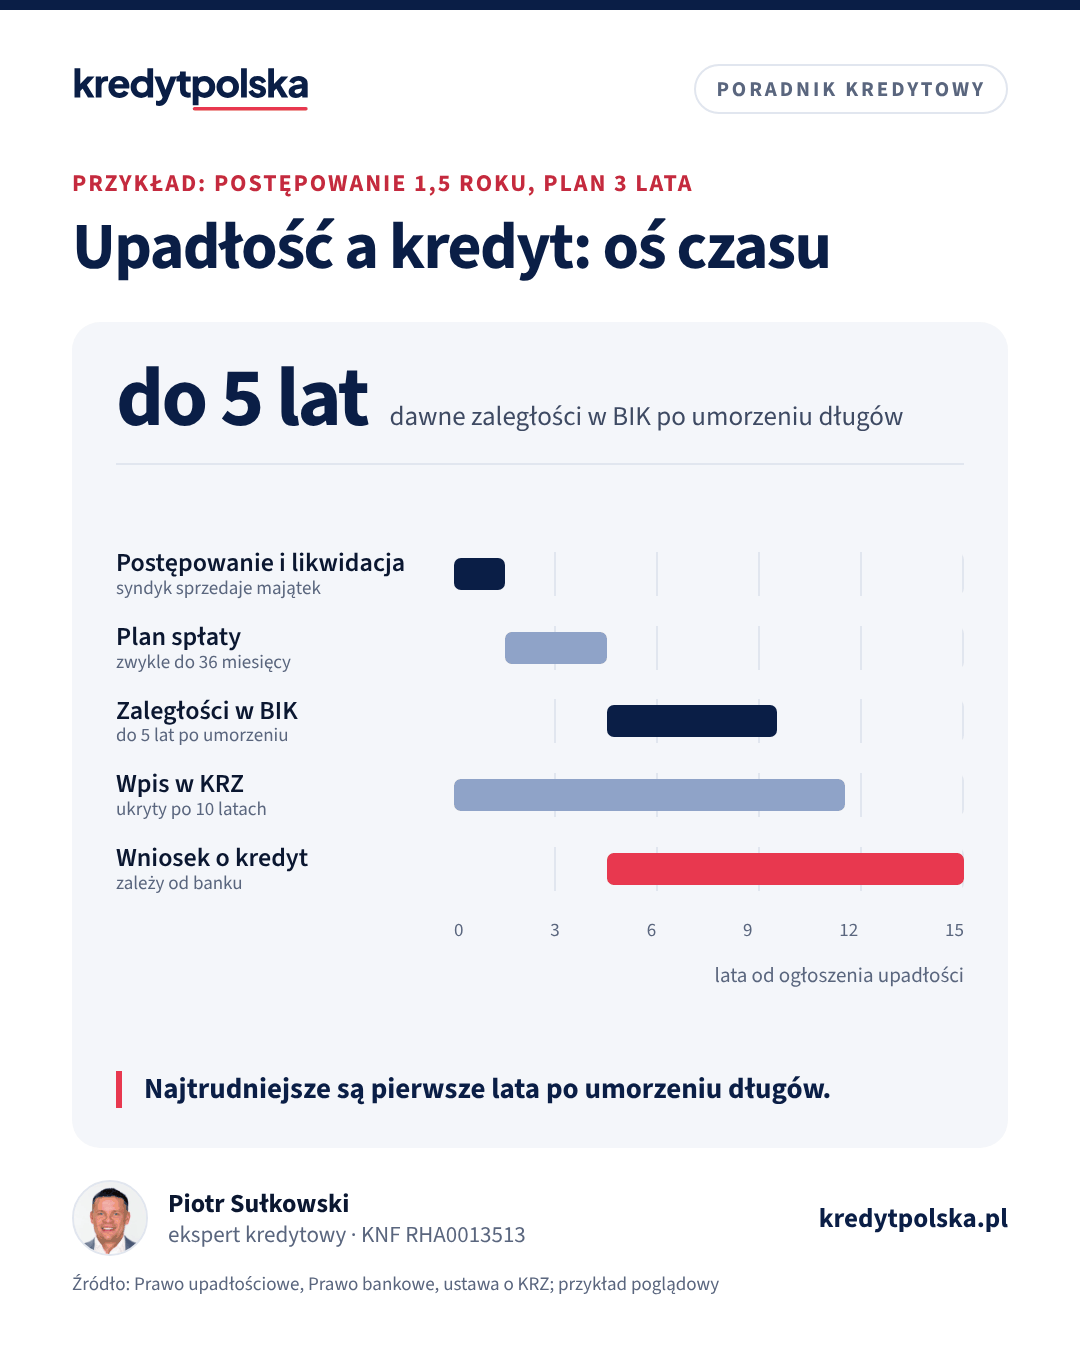
Kredyt hipoteczny po upadłości konsumenckiej jest możliwy, ale zwykle dopiero kilka lat po umorzeniu długów. W czasie planu spłaty, trwającego zwykle do 36 miesięcy, nie wolno bez zgody sądu zaciągać zobowiązań, które mogłyby utrudnić jego wykonanie. Dawne kredyty z opóźnieniami mogą być widoczne w BIK do 5 lat po umorzeniu, a informacja o upadłości w Krajowym Rejestrze Zadłużonych do 10 lat. Każdy bank ocenia taką historię według własnych zasad, więc przed wnioskiem warto sprawdzić, które banki ją akceptują.
Upadłość konsumencka daje drugą szansę: po likwidacji majątku i wykonaniu planu spłaty sąd umarza pozostałe długi. Wiele osób po kilku latach chce kupić mieszkanie i pyta, czy bank w ogóle rozpatrzy wniosek. Odpowiedź brzmi: tak, ale nie od razu i nie w każdym banku. Poniżej opisujemy, co mówią przepisy, jakie ślady zostają w bazach i jak przygotować się do wniosku. Opisujemy zasady ogólne. W sprawach dotyczących Twojego postępowania i planu spłaty pytaj syndyka albo prawnika.
Jak przebiega upadłość konsumencka
Upadłość konsumencką ogłasza sąd na wniosek dłużnika. Potem syndyk przejmuje majątek, sprzedaje go i dzieli pieniądze między wierzycieli. Jeśli upadły ma mieszkanie, zwykle także ono zostaje sprzedane, a z ceny sąd może zostawić kwotę na wynajem lokalu. Po likwidacji sąd ustala plan spłaty wierzycieli albo umarza długi bez planu, gdy upadły nie jest w stanie nic spłacać.
Plan spłaty trwa zwykle do 36 miesięcy. Jeśli sąd uzna, że dłużnik doprowadził do niewypłacalności umyślnie albo przez rażące niedbalstwo, plan może być dłuższy, do 84 miesięcy. Po wykonaniu planu sąd umarza pozostałe zobowiązania. Nie umarza się m.in. alimentów, grzywien i obowiązku naprawienia szkody orzeczonego przez sąd karny.
Policz to sam
Ile pożyczy Ci bank
-
Sprawdź swoją zdolność
około, kredyt na 30 lat
Szacunek bez innych kredytów i limitów na kartach. Bank liczy ratę przy oprocentowaniu wyższym o 2,5 p.p. (8,38%), a rata może zająć do 40% dochodu, przy wyższych dochodach do 50%. Wynik poglądowy, nie jest decyzją kredytową.
Pełny kalkulator: zobowiązania, limity kart i rodzaj oprocentowania →
Przydatne też: Kalkulator „500 zł więcej” · Kalkulator raty
Kredyt w trakcie planu spłaty
W okresie wykonywania planu spłaty upadły nie może dokonywać czynności prawnych dotyczących majątku, które mogłyby pogorszyć jego zdolność do wykonania planu (art. 49118 ust. 1 Prawa upadłościowego). Kredyt hipoteczny z ratą na 25 czy 30 lat to dokładnie taka czynność. W szczególnie uzasadnionych przypadkach sąd może na wniosek upadłego wyrazić zgodę albo zatwierdzić czynność już dokonaną, ale to wyjątek. Zaciągnięcie kredytu bez zgody sądu może skończyć się uchyleniem planu spłaty, a wtedy długi nie zostaną umorzone.
Do tego dochodzi praktyka banków: w trakcie planu spłaty Twój dochód jest częściowo przeznaczony dla wierzycieli, a sprawozdanie z planu składasz w sądzie co roku. Bank niemal zawsze odmówi. Realnie o kredycie hipotecznym można myśleć dopiero po umorzeniu długów.
Co zostaje w bazach po upadłości
| Baza | Co zawiera | Jak długo |
|---|---|---|
| BIK, dane o kredytach | dawne kredyty z opóźnieniami ponad 60 dni | do 5 lat po wygaśnięciu zobowiązania, czyli zwykle po umorzeniu |
| BIK, informacja o upadłości | część banków i BIK traktowała ją jako osobną informację | sporne, zob. wyrok NSA niżej |
| Krajowy Rejestr Zadłużonych | obwieszczenia o postępowaniu, jawne dla każdego | przestają być ujawniane po 10 latach |
| Wewnętrzne bazy banku | historia klienta, jeśli byłeś dłużnikiem tego banku | według zasad banku, często dłużej niż w BIK |
Krajowy Rejestr Zadłużonych jest jawny, więc bank może sprawdzić w nim każde nazwisko i numer PESEL. W grudniu 2025 r. Naczelny Sąd Administracyjny oddalił skargę kasacyjną BIK w sprawie konsumentki, której dane o upadłości BIK pobrał z rejestru (wyrok z 2 grudnia 2025 r., III OSK 1109/25). Sąd uznał, że Prawo bankowe nie daje BIK podstawy do przetwarzania takiej informacji. To wyrok w jednej sprawie i nie usuwa danych o samych kredytach, więc nie zakładaj, że po upadłości Twój raport będzie czysty. Pobierz go i sprawdź, co faktycznie w nim jest. Jak to zrobić, opisujemy w artykule raport BIK przed kredytem.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Każdy bank liczy zdolność inaczej. Sprawdź, który da Ci najwięcej
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Jak banki oceniają kredytobiorcę po upadłości
Przepisy nie zakazują udzielenia kredytu osobie po upadłości. Decyzja należy do banku i zależy od jego polityki ryzyka, której banki nie publikują w szczegółach. Z praktyki rynkowej wynika kilka prawidłowości:
- czas od umorzenia długów ma największe znaczenie. Wniosek złożony rok po umorzeniu ma znacznie mniejsze szanse niż po kilku latach,
- nowa historia kredytowa: mały kredyt albo karta spłacane bez opóźnień przez kilka lat po upadłości pokazują, że problem się nie powtarza,
- stabilny dochód: najlepiej umowa o pracę na czas nieokreślony u tego samego pracodawcy, bez przerw,
- wyższy wkład własny zmniejsza ryzyko banku. Kredyt z 10% wkładu albo z gwarancją wkładu bywa trudniejszy niż z 20–30%,
- bank, któremu byłeś winien pieniądze, zwykle odmówi niezależnie od upływu czasu.
Sama zdolność liczona jest tak samo jak u każdego: przy 6 000 zł netto, ofercie 6,5% i racie testowej przy 9% bank może teoretycznie pożyczyć około 373 000 zł na 30 lat przy limicie DSTI 50%. Problemem po upadłości jest rzadko kwota, a częściej sama zgoda banku. Swój wynik policzysz w kalkulatorze zdolności kredytowej.
Wkład własny i mieszkanie po upadłości
Po upadłości zwykle nie zostaje majątek, a wkład własny trzeba odłożyć od zera. W trakcie planu spłaty nadwyżki dochodu trafiają do wierzycieli, więc realnie oszczędzanie zaczyna się po umorzeniu długów. Przy mieszkaniu za 400 000 zł wkład 20% to 80 000 zł, a 10% to 40 000 zł, do tego koszty zakupu. Darowizna od rodziców pomaga z wkładem, ale nie zmienia oceny historii kredytowej, o czym piszemy w artykule darowizna na wkład własny.
Uwaga na rozwiązania pozorne. Zakup mieszkania przez rodzica albo partnera w trakcie Twojego postępowania, za Twoje pieniądze, może zostać uznany za ukrywanie majątku przed wierzycielami. Konsekwencją bywa odmowa umorzenia długów. Każdy taki plan omów z syndykiem albo prawnikiem przed działaniem, a nie po.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 7 min
Kredyt hipoteczny z długami i komornikiem: kiedy bank odmówi
Czy dostaniesz kredyt hipoteczny przy innych ratach, zaległościach w BIK i BIG albo egzekucji komorniczej, ile zdolności zabierają długi i co zrobić.
Ten sam dział · 9 min
Raport BIK przed kredytem hipotecznym: jak sprawdzić i poprawić
Jak pobrać raport BIK za darmo, co widzi bank, jak działa nowy scoring BIK od lipca 2026, zgody po spłacie i jak poprawić historię przed kredytem.
Kredyt krok po kroku · 8 min
Odmowa kredytu hipotecznego: 12 powodów i co zrobić dalej
Dlaczego bank odmawia kredytu hipotecznego, jak uzyskać wyjaśnienie oceny zdolności (art. 70a Prawa bankowego) i kiedy złożyć wniosek w innym banku.
Współkredytobiorca i małżonek po upadłości
Jeśli upadłość dotyczyła tylko jednego z małżonków, z dniem jej ogłoszenia powstaje między nimi rozdzielność majątkowa. Drugi małżonek może po zakończeniu postępowania wziąć kredyt sam, na podstawie własnego dochodu i historii. Bank zapyta jednak o sytuację rodziny i może uznać upadłość małżonka za czynnik ryzyka. Jeśli osoba po upadłości ma być współkredytobiorcą, bank oceni jej historię tak jak historię głównego kredytobiorcy. Zasady wspólnego kredytu opisujemy w artykule współkredytobiorca.
Jak przygotować się do wniosku
- Zachowaj dokumenty: postanowienie o umorzeniu zobowiązań z klauzulą prawomocności i ewentualnie postanowienie o wykonaniu planu spłaty.
- Pobierz raporty z BIK i biur informacji gospodarczej. Jeśli widzisz długi, które zostały umorzone, a figurują jako aktywne zaległości, reklamuj to u wierzyciela.
- Buduj nową historię spokojnie i bez nadmiaru: jedno niewielkie zobowiązanie spłacane terminowo wystarczy.
- Odkładaj na wkład i poduszkę finansową. Wyższy wkład to argument dla banku.
- Nie składaj wniosków w wielu bankach naraz. Każde zapytanie zostaje w BIK, a seria odmów wygląda źle.
- Bądź szczery we wniosku. Bank i tak sprawdzi rejestr, a zatajenie upadłości to najprostsza droga do odmowy.
Ekspert kredytowy wie, które banki rozpatrują wnioski osób po upadłości i po jakim czasie, a jego wynagrodzenie płaci bank. Pamiętaj też, że kolejnej upadłości w ciągu 10 lat od umorzenia długów sąd co do zasady nie ogłosi, więc kredyt po upadłości trzeba wziąć z dużym marginesem bezpieczeństwa. Jak sprawdzić, czy budżet to wytrzyma, opisujemy w tekście jak przygotować się do kredytu hipotecznego.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Po ilu latach od upadłości można dostać kredyt hipoteczny?
Przepisy nie podają terminu. Decyduje bank, a w praktyce szanse rosną po kilku latach od umorzenia długów, gdy dawne zaległości znikają z BIK (do 5 lat po umorzeniu) i masz nową, czystą historię spłat.
Czy w trakcie planu spłaty mogę wziąć kredyt?
Bez zgody sądu nie możesz dokonywać czynności, które mogłyby pogorszyć zdolność do wykonania planu (art. 491¹⁸ Prawa upadłościowego). Kredyt hipoteczny do nich należy, a naruszenie grozi uchyleniem planu.
Czy upadłość jest widoczna w BIK?
Dawne kredyty z opóźnieniami ponad 60 dni mogą być widoczne do 5 lat po wygaśnięciu zobowiązania. Samą informację o upadłości NSA w wyroku z 2 grudnia 2025 r. (III OSK 1109/25) uznał za dane, których BIK nie miał podstawy przetwarzać. Sprawdź swój raport.
Jak długo upadłość jest w Krajowym Rejestrze Zadłużonych?
Dane z rejestru przestają być ujawniane po 10 latach. Rejestr jest jawny, więc bank może go sprawdzić przy każdym wniosku.
Czy małżonek osoby po upadłości dostanie kredyt?
Może, na podstawie własnego dochodu i historii. Z dniem ogłoszenia upadłości powstaje rozdzielność majątkowa, ale bank może uwzględnić sytuację rodziny przy ocenie ryzyka.
Czy trzeba informować bank o upadłości?
Tak. Bank sprawdzi jawny rejestr, a zatajenie informacji podważa wiarygodność wniosku. Przygotuj postanowienie o umorzeniu zobowiązań.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 28 lutego 2003 r. Prawo upadłościowe, art. 491¹–491²³ (ISAP)
- Ustawa z 29 sierpnia 1997 r. Prawo bankowe, art. 105a (ISAP)
- Krajowy Rejestr Zadłużonych (Ministerstwo Sprawiedliwości)
- NSA, wyrok z 2 grudnia 2025 r., III OSK 1109/25 (Centralna Baza Orzeczeń Sądów Administracyjnych)
- Biuro Informacji Kredytowej
Pokaż wszystkie źródła (6)Zwiń listę źródeł
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.