Najważniejsze
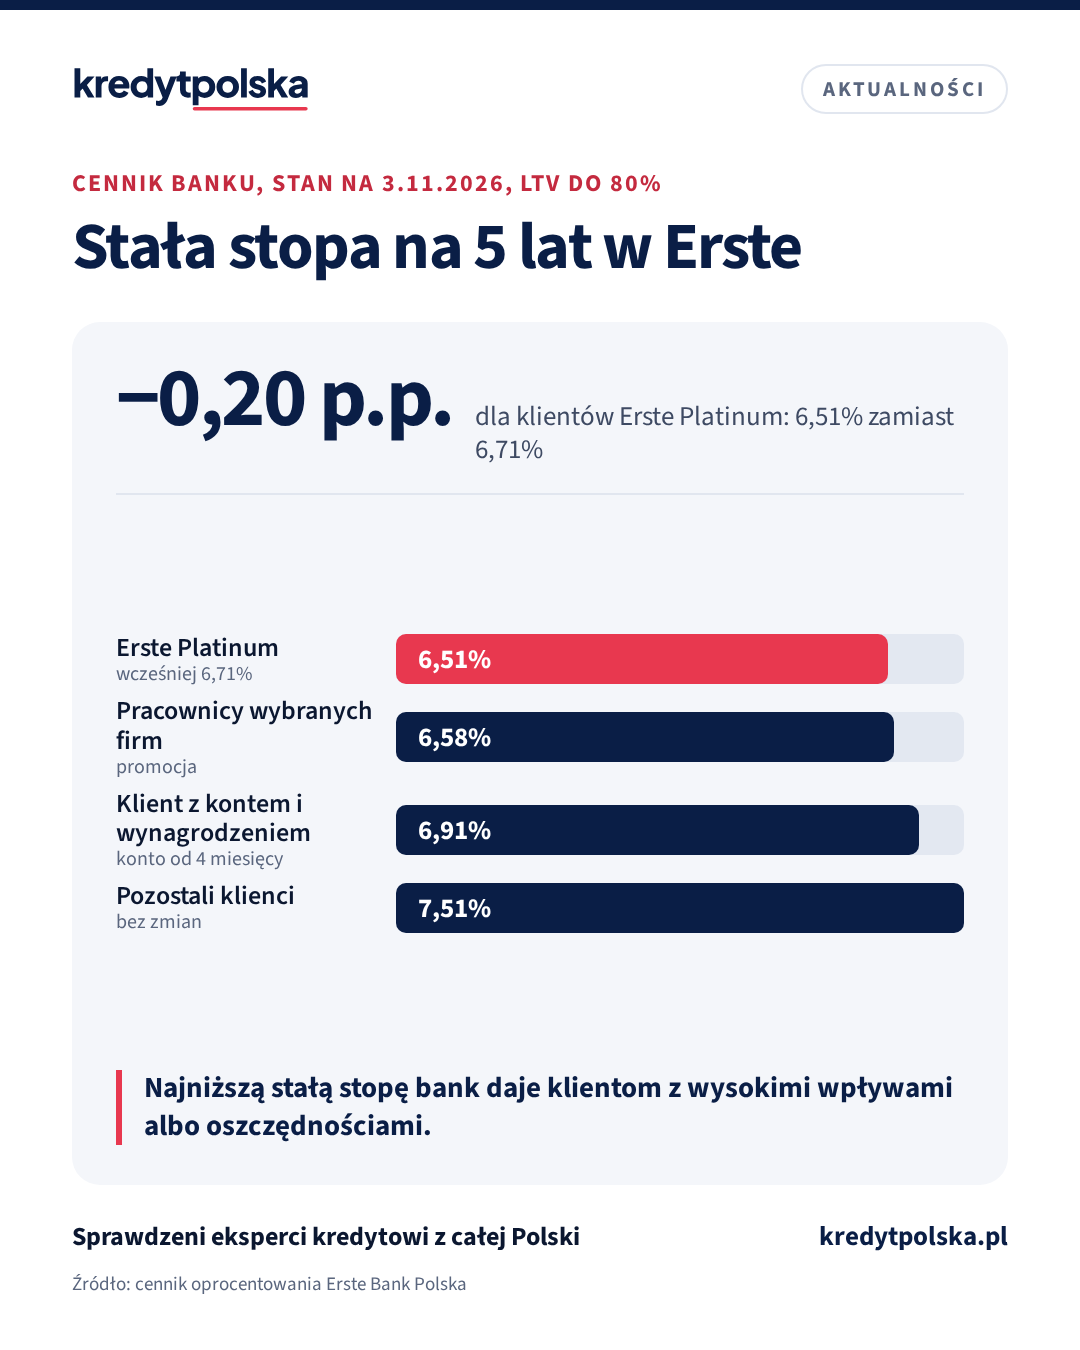
- Stała stopa na 5 lat dla klientów Erste Platinum: 6,51% przy LTV do 80% (wcześniej 6,71%) i 6,81% przy LTV powyżej 80% (wcześniej 7,01%).
- Erste Platinum to m.in. wpływy co najmniej 10 000 zł miesięcznie na konto w banku albo średnie saldo co najmniej 150 000 zł.
- Klient z kontem i wynagrodzeniem w Erste: 6,91%. Pozostali klienci: 7,51%, tak jak w poprzednim cenniku.
- Kredyt 400 000 zł na 25 lat: rata ok. 2 703 zł zamiast 2 754 zł, czyli o ok. 50 zł mniej.
Co ta zmiana znaczy dla Twojej raty
−51 zł miesięcznie
Kredyt 400 000 zł na 25 lat, raty równe:
2 754 zł teraz 2 703 zł · w roku −612 zł
Inna kwota na 25 lat: przy 300 000 zł: −38 zł, przy 600 000 zł: −75 zł.
Kogo dotyczy: nowe kredyty ze stałą stopą na 5 lat w Erste Bank Polska dla klientów Erste Platinum przy LTV do 80%.
Oprocentowanie 6,71% przed i 6,51% po zmianie (cennik oprocentowania Erste Bank Polska, stan z 13.10.2026 i na 3.11.2026). Bez ubezpieczeń i opłat. Policz dla swojej kwoty
Co się zmieniło
Erste Bank Polska, czyli dawny Santander Bank Polska, ma nowy cennik oprocentowania kredytów hipotecznych ze stanem na 3 listopada 2026 r. Najniższa stała stopa na 5 lat, dla klientów Erste Platinum, spadła o 0,20 p.p. Taką samą stawkę bank podaje dla klientów Erste Platinum w rodzinnym kredycie mieszkaniowym.
| Stała stopa na 5 lat | LTV do 80% | LTV powyżej 80% |
|---|---|---|
| Erste Platinum, cennik z 13.10 | 6,71% | 7,01% |
| Erste Platinum, cennik na 3.11 | 6,51% | 6,81% |
| Klient z kontem i wynagrodzeniem w Erste | 6,91% | 7,41% |
| Pozostali klienci | 7,51% | 8,01% |
LTV to kwota kredytu w stosunku do wartości nieruchomości. Szczegóły
Klient z kontem to według banku osoba, która od 4 miesięcy ma w Erste konto osobiste w złotych z wpływem wynagrodzenia w każdym z 3 ostatnich miesięcy przed wnioskiem. Pracownicy wybranych firm mają w promocji 6,58% niezależnie od LTV. Bank zaznacza, że cennik ma charakter marketingowy i nie jest ofertą, a decyzja zależy od zdolności kredytowej i oceny ryzyka.
Kto jest klientem Erste Platinum
Według słowniczka w cenniku to klient, który w ostatnich 3 miesiącach przed umową kredytu ma w banku co najmniej jedno z trzech: wpływy minimum 10 000 zł miesięcznie na konto osobiste, średnie miesięczne saldo minimum 150 000 zł albo średni stan aktywów inwestycyjnych minimum 100 000 zł. Obniżka dotyczy więc tylko klientów, którzy spełniają jeden z tych warunków. Klient z kontem i wynagrodzeniem w Erste ma w cenniku 6,91%, a pozostali klienci 7,51%.
Co to znaczy dla kredytobiorcy
Przy kredycie 400 000 zł na 25 lat i ratach równych stopa 6,51% daje ratę ok. 2 703 zł, a 6,71% ok. 2 754 zł. To ok. 50 zł miesięcznie mniej, czyli ok. 3 000 zł przez 5 lat stałego oprocentowania. Zmiana dotyczy nowych kredytów. Jeśli spełniasz warunki Erste Platinum, sprawdź, czy bank uwzględni je w ofercie, i porównaj ją z ofertami innych banków. Przy stałej stopie liczy się też to, ile kosztuje kredyt po 5 latach, gdy przechodzi na oprocentowanie zmienne z marżą z umowy.
Policz to dla siebie
Źródła
Przykład reprezentatywny: 520 000 zł na 30 lat, rata 3028 zł, RRSO 5,99%, całkowity koszt 581 471 zł, do zapłaty 1 101 471 zł. Szczegóły
Przykład reprezentatywny na 4 listopada 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3028 zł), oprocentowanie zmienne 5,73% (WIBOR 3M 3,91% (fixing 4.11.2026) + średnia marża rynku 1,82% (AMRON-SARFiN, II kw. 2026)), RRSO 5,99%, całkowity koszt kredytu 581 471 zł (odsetki 570 071 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 101 471 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4083 zł, czyli o 1055 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Wpis przedstawia stan na dzień publikacji. Szczegóły
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank. Zasady redakcyjne i poprawki.
Więcej aktualności
PKO BP: zmiana okresu kredytu hipotecznego bez opłaty, aneks i kontrola drożej w nowych umowach
Od 29 października 2026 r. PKO Bank Polski nie pobiera opłaty za skrócenie ani wydłużenie okresu kredytowania. Wcześniej było to 0,5% zadłużenia, nie mniej niż 300 zł. W umowach zawartych od 29 października droższe są za to aneks (200 zł zamiast 150 zł) i kontrola nieruchomości albo budowy (250 zł zamiast 200 zł).
Credit Agricole: RRSO kredytu hipotecznego spada do 6,07% przy tej samej marży 1,70%
Credit Agricole opublikował nowe przykłady reprezentatywne z 23 października 2026 r. RRSO w ofercie Prosto do domu spadło z 6,33% do 6,07%, choć marża została na poziomie 1,70%. Spadek wynika z niższego wskaźnika POLSTR, od którego zależy oprocentowanie zmienne.
mBank podnosi marżę kredytu hipotecznego do 1,96%. RRSO w przykładzie banku rośnie do 6,00%
mBank opublikował nowy przykład reprezentatywny kredytu hipotecznego z 27 października 2026 r. Marża wzrosła z 1,86% do 1,96%, a RRSO z 5,61% do 6,00%. Przy kredycie 400 000 zł na 25 lat rata jest wyższa o około 23 zł.
Stała czy zmienna stopa w listopadzie 2026: pewność raty na 5 lat to ok. 200–340 zł miesięcznie
Stopy NBP stoją na 3,75% od marca, a WIBOR 3M wzrósł od marcowego minimum, głównie w październiku. W czterech dużych bankach, które podają obie stawki, stała stopa na 5 lat była na początku listopada o 0,8–1,4 p.p. wyższa od zmiennej. Przy kredycie 400 000 zł na 25 lat to od ok. 200 do 340 zł raty miesięcznie.