Najważniejsze
- Stopa referencyjna NBP: 3,75%, bez zmian od 5 marca 2026 r. Następna decyzja RPP 1–2 grudnia.
- WIBOR 3M 3,91% (4.11), rok temu 4,38%, najniżej 3,76% w marcu. Wzrost przyszedł głównie w październiku.
- Zmienne oprocentowanie w przykładach banków: od 5,34% (ING) do 5,55% (Pekao). Stałe na 5 lat: od 6,29% (ING) do 6,91% (Erste, z kontem w banku).
- Promocja stałej stopy w PKO BP (o 1 p.p. niżej) obejmuje formularze wygenerowane do 6 listopada włącznie.
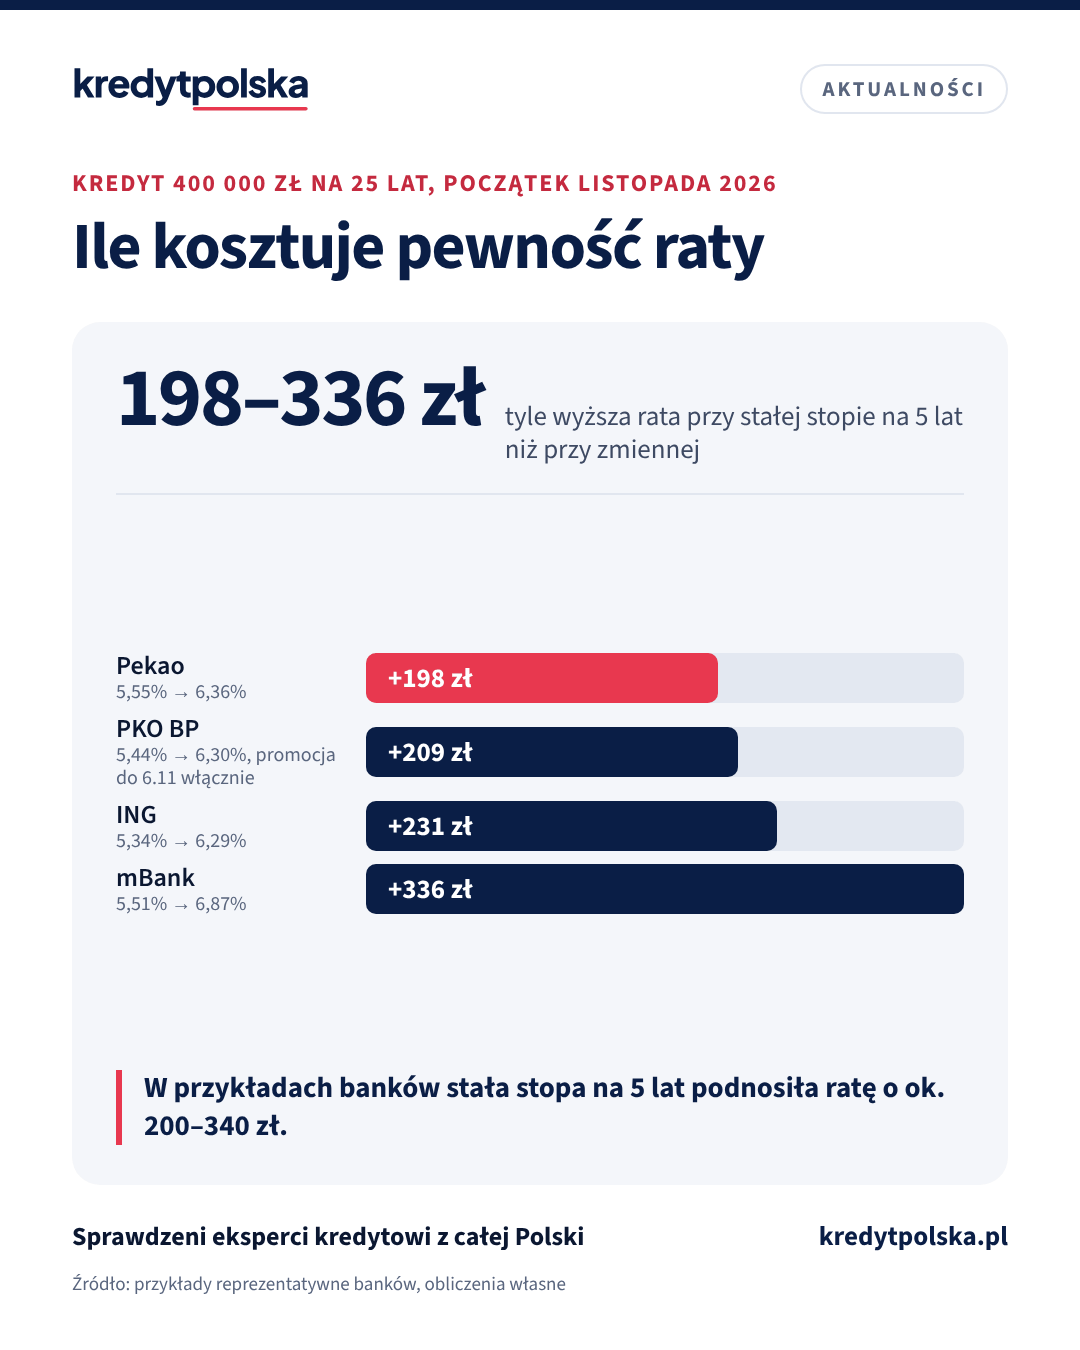
- Kredyt 400 000 zł na 25 lat: stała stopa podnosi ratę o ok. 198 zł w Pekao, 209 zł w PKO BP, 231 zł w ING i 336 zł w mBanku.
Stopy i wskaźniki
Rada Polityki Pieniężnej 4 listopada zostawiła stopę referencyjną NBP na 3,75%. Tyle wynosi od 5 marca 2026 r. Wcześniej, od lipca 2025 r., Rada obniżyła ją sześć razy, z 5,25%.
WIBOR 3M wynosił 4 listopada 3,91%. Rok wcześniej było to 4,38%, a najniżej, 3,76%, był 5 marca. Od kwietnia do września był prawie bez zmian, a wzrósł głównie w październiku. WIBOR 6M (3,97%) jest wyżej niż 3M, co zwykle odczytuje się jako brak oczekiwań na szybkie obniżki stóp. Nowe kredyty we wszystkich pięciu bankach poniżej mają zmienne oprocentowanie oparte na POLSTR 1M Stopa Składana (3,42% na 4 listopada).
Pięć dużych banków: zmienna czy stała na 5 lat
| Bank | Zmienne | Stałe przez 5 lat |
|---|---|---|
| ING Bank Śląski | 5,34% (2.11) | 6,29% (2.11) |
| PKO BP | 5,44% (5.10) | 6,30% (5.10) |
| mBank | 5,51% (27.10) | 6,87% (27.10) |
| Bank Pekao | 5,55% (1.10) | 6,36% (22.10) |
| Erste Bank Polska | brak przykładu | 6,91% z kontem w banku |
Oprocentowanie z przykładów reprezentatywnych banków, w nawiasie data przykładu. Szczegóły
Przykłady zakładają m.in. konto z wpływami i ubezpieczenie na życie. Marże w ofertach zmiennych: ING 1,79%, PKO BP 1,89% (Cyfrowy Kredyt Hipoteczny), mBank 1,96% (w przykładzie z 27.10, wcześniej 1,86%), Pekao 1,99%. ING: promocja „Jesień na swoim” do 22.11. PKO BP: stała stopa obniżona o 1 p.p. obejmuje formularze wygenerowane do 6.11 włącznie; bez obniżki jest o 1 p.p. wyższa. Pekao: cennik kredytu zmiennego obowiązuje do 15.11. Erste (dawniej Santander): stawka z cennika na 3.11 dla klienta z kontem i wynagrodzeniem w banku, dla pozostałych 7,51%.
Co z tego wynika
Na początku listopada stała stopa była w czterech bankach z obiema stawkami o 0,8–1,4 p.p. droższa od zmiennej (Erste nie podaje przykładu zmiennego). Przy kredycie 400 000 zł na 25 lat oznacza to ratę wyższą o ok. 198 zł w Pekao, 209 zł w PKO BP, 231 zł w ING i 336 zł w mBanku. Tyle kosztuje to, że przez 5 lat rata się nie zmieni. Po 6 listopada, bez promocji, różnica w PKO BP jest o ok. 1 p.p. większa. Szerzej o stałej stopie w innych bankach, m.in. w Millennium: stała stopa na 5, 7 i 10 lat w październiku. Po tym czasie kredyt przechodzi na oprocentowanie zmienne z marżą z umowy albo na nową stałą stopę, jeśli bank ją zaproponuje.
Każdy przykład banku zakłada konkretnego klienta. Marżę dla Ciebie bank ustala dopiero po ocenie wniosku.
W kalendarzu
- 15 listopada: koniec obecnego cennika kredytu zmiennego w Pekao.
- 20 listopada: od tego dnia państwa UE mają stosować nową dyrektywę o kredycie konsumenckim. Polskiej ustawy jeszcze nie ma, a kredytów hipotecznych dyrektywa nie dotyczy.
- 22 listopada: koniec promocji „Jesień na swoim” w ING.
- 1–2 grudnia: posiedzenie RPP.
Policz to dla siebie
Źródła
- NBP: podstawowe stopy procentowe
- NBP: kalendarz posiedzeń RPP
- GPW Benchmark: WIBOR i POLSTR
- KredytPolska: oferty banków z przykładami reprezentatywnymi
Przykład reprezentatywny: 520 000 zł na 30 lat, rata 3028 zł, RRSO 5,99%, całkowity koszt 581 471 zł, do zapłaty 1 101 471 zł. Szczegóły
Przykład reprezentatywny na 4 listopada 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3028 zł), oprocentowanie zmienne 5,73% (WIBOR 3M 3,91% (fixing 4.11.2026) + średnia marża rynku 1,82% (AMRON-SARFiN, II kw. 2026)), RRSO 5,99%, całkowity koszt kredytu 581 471 zł (odsetki 570 071 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 101 471 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4083 zł, czyli o 1055 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Wpis przedstawia stan na dzień publikacji. Szczegóły
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank. Zasady redakcyjne i poprawki.
Więcej aktualności
Stała stopa na 5, 7 i 10 lat w październiku 2026: od 6,06% do 7,50% w przykładach banków
Większość banków daje stałe oprocentowanie na 5 lat, Credit Agricole na 7, a BNP Paribas także na 10 lat. W przykładach banków stała stopa wynosi od 6,06% do 7,50%, czyli więcej niż dzisiejsze oprocentowanie zmienne.
WIBOR 3M rok do roku: z 4,49% do 3,90%. Rata kredytu zmiennego niższa o ok. 145 zł
Rok temu WIBOR 3M wynosił 4,49%, dziś 3,90%. Najniżej był w marcu, po ostatniej obniżce stóp NBP. Od wiosny lekko rośnie, bo rynek przestał liczyć na kolejne obniżki.
WIBOR czy POLSTR w październiku 2026: co wybrać przy nowym kredycie
POLSTR jest dziś o 0,35 pkt proc. niższy od WIBOR 3M, a 9 z 13 banków w naszym porównaniu udziela już kredytów na nowym wskaźniku. Przy wyborze oferty liczy się jednak suma wskaźnika i marży.
RPP nie zmienia stóp w listopadzie. Stopa referencyjna NBP zostaje na 3,75%
Rada Polityki Pieniężnej 4 listopada pozostawiła stopy procentowe NBP bez zmian. Stopa referencyjna wynosi nadal 3,75%, tyle co od marca. Raty kredytów ze zmiennym oprocentowaniem nie dostają z tego powodu nowego impulsu.