Najważniejsze
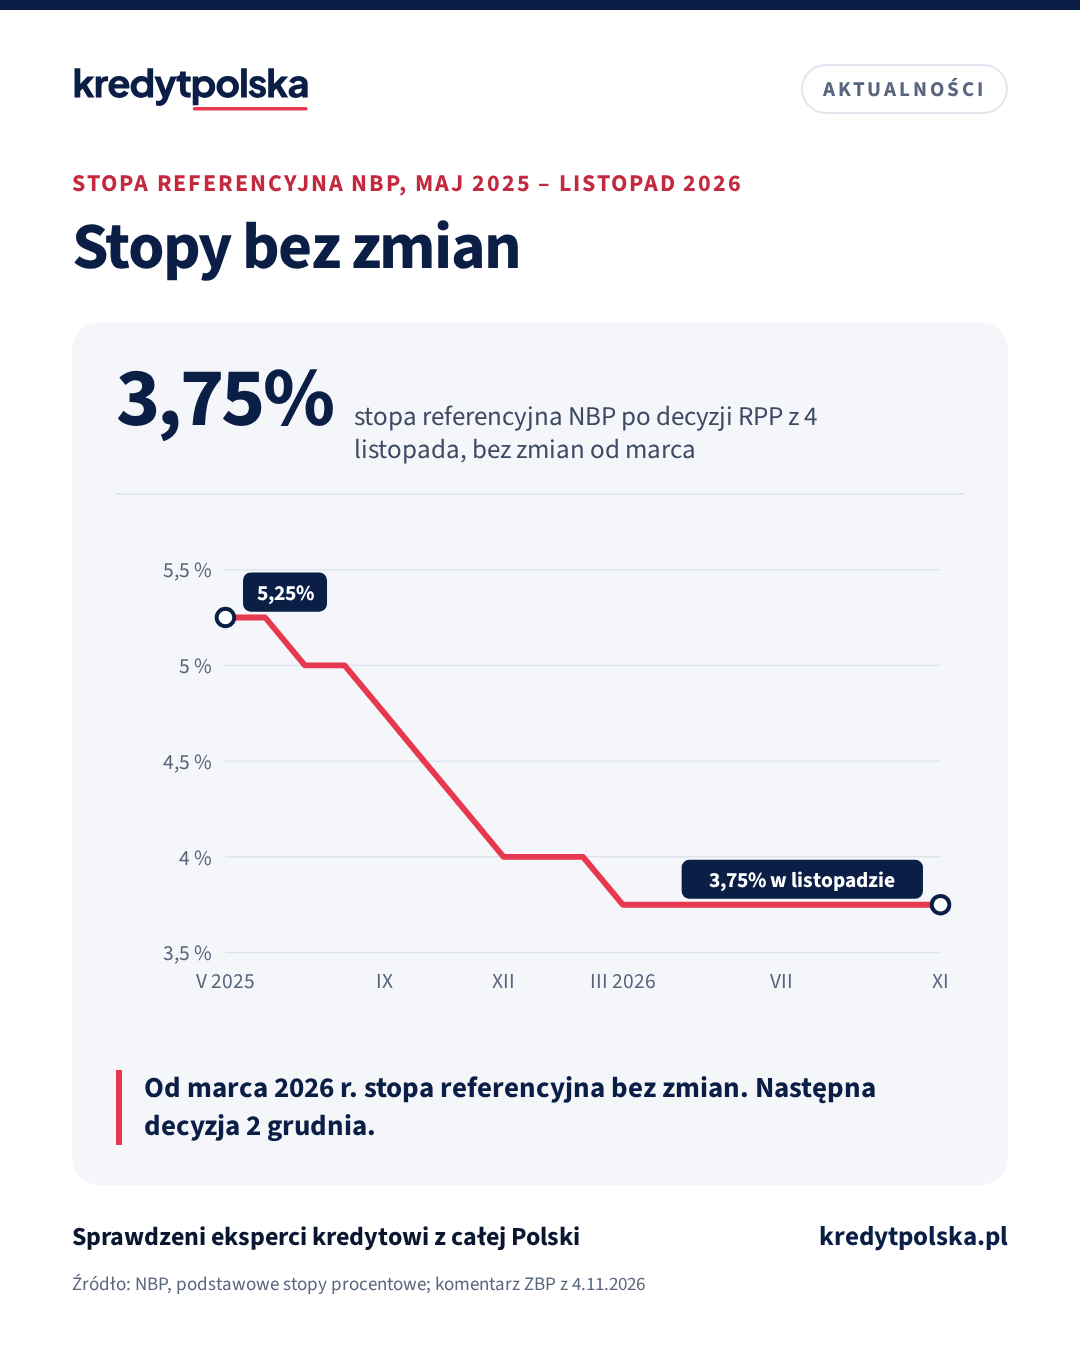
- Stopy NBP po decyzji z 4 listopada 2026 r.: referencyjna 3,75%, lombardowa 4,25%, depozytowa 3,25%, redyskontowa weksli 3,80%.
- Stopa referencyjna jest na tym poziomie od 5 marca 2026 r. Wcześniej, od lipca 2025 r., Rada obniżyła ją sześć razy, z 5,25% do 3,75%.
- W tle: inflacja w październiku spadła do 3,5% z 4,1% we wrześniu (szybki szacunek GUS), w dużej mierze przez tańsze paliwa.
- Zespół Badań i Analiz ZBP ocenia decyzję jako oczekiwaną i uzasadnioną. Jego zdaniem dalsze ruchy powinny zależeć m.in. od listopadowej projekcji NBP i sytuacji na rynkach surowców energetycznych.
Co zdecydowała Rada
Na listopadowym posiedzeniu, zakończonym 4 listopada 2026 r., Rada Polityki Pieniężnej utrzymała stopy procentowe NBP na dotychczasowym poziomie. Decyzja była zgodna z oczekiwaniami rynku.
| Stopa NBP | Wysokość po 4.11.2026 |
|---|---|
| Referencyjna | 3,75% |
| Lombardowa | 4,25% |
| Depozytowa | 3,25% |
| Redyskontowa weksli | 3,80% |
Stopa referencyjna wynosi 3,75% od 5 marca 2026 r. Wcześniej, od lipca 2025 r. do marca 2026 r., Rada obniżała ją sześć razy po 0,25 pkt proc., z 5,25% do 3,75%.
Dlaczego bez zmian
Według szybkiego szacunku GUS inflacja w październiku spadła do 3,5% rok do roku z 4,1% we wrześniu. To górna granica dopuszczalnego pasma wokół celu NBP. Istotną przyczyną spadku były tańsze paliwa: w ciągu miesiąca potaniały o 9,7%, choć nadal są o 21,7% droższe niż przed rokiem.
Zespół Badań i Analiz Związku Banków Polskich uważa utrzymanie stóp za uzasadnione. Wskazuje na niepewność co do cen surowców energetycznych i na to, że niższe ceny paliw są częściowo efektem rządowego programu osłonowego, którego przedłużenie na 2027 r. nie jest przesądzone. Jego zdaniem dalszy kierunek polityki pieniężnej powinien zależeć od trwałości spadku inflacji, wyników listopadowej projekcji NBP i sytuacji na rynkach energii.
Co to znaczy dla kredytobiorców
- Masz kredyt ze zmienną stopą: decyzja nie daje nowego powodu do zmiany raty. Rata może się jednak nieco zmienić przy najbliższej aktualizacji wskaźnika z umowy (WIBOR albo POLSTR), bo wskaźniki zależą też od oczekiwań co do przyszłych stóp.
- Masz stałą stopę: decyzje RPP nie zmieniają raty do końca okresu stałego oprocentowania.
- Planujesz kredyt: poziom stóp jest taki sam jak od marca, więc decyzja sama w sobie nie zmienia zdolności kredytowej. Sprawdź jednak aktualną marżę i warunki w kilku bankach, bo te zmieniają się niezależnie od RPP.
Następne posiedzenie decyzyjne Rady zaplanowano na 1–2 grudnia 2026 r.
Policz to dla siebie
Źródła
- NBP: podstawowe stopy procentowe
- NBP: kalendarz posiedzeń RPP
- GUS: szybki szacunek wskaźnika cen towarów i usług konsumpcyjnych w październiku 2026 r. (30.10.2026)
- ZBP: komentarz Zespołu Badań i Analiz do decyzji RPP z 4 listopada 2026 r.
Przykład reprezentatywny: 520 000 zł na 30 lat, rata 3031 zł, RRSO 6,00%, całkowity koszt 582 659 zł, do zapłaty 1 102 659 zł. Szczegóły
Przykład reprezentatywny na 3 listopada 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3031 zł), oprocentowanie zmienne 5,74% (WIBOR 3M 3,92% (fixing 3.11.2026) + średnia marża rynku 1,82% (AMRON-SARFiN, II kw. 2026)), RRSO 6,00%, całkowity koszt kredytu 582 659 zł (odsetki 571 259 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 102 659 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4087 zł, czyli o 1056 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Wpis przedstawia stan na dzień publikacji. Szczegóły
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank. Zasady redakcyjne i poprawki.
Więcej aktualności
Inflacja w październiku spadła do 3,5%. Ostatni odczyt GUS przed decyzją RPP
Według szybkiego szacunku GUS ceny w październiku były o 3,5% wyższe niż rok wcześniej, po 4,1% we wrześniu. W ciągu miesiąca spadły o 0,4%, głównie przez tańsze paliwa. Rada Polityki Pieniężnej zbiera się 3–4 listopada.
Od 5,75% do 3,75%: siedem obniżek stóp NBP od maja 2025 r. Ile zmieniła się rata
Rada Polityki Pieniężnej obniżyła stopę referencyjną siedem razy, łącznie o 2 pkt proc. Ostatnia obniżka obowiązuje od 5 marca 2026 r. Przed posiedzeniem 3–4 listopada warto wiedzieć, ile z tego trafiło już do rat.
Kiedy RPP zmieni stopy? Prognozy banków na 2027 r. przed posiedzeniem 3–4 listopada
Stopa referencyjna NBP wynosi 3,75% od marca. W prognozach pięciu dużych banków na 2027 r. nie ma obniżki: to stopy bez zmian albo podwyżka do 4,00–4,50%.
Projekt nowej ustawy o kredycie konsumenckim w wykazie rządu: próg 437 700 zł, przyjęcie w II kw. 2027 r.
Ministerstwo Sprawiedliwości wpisało do wykazu prac rządu projekt nowej ustawy o kredycie konsumenckim (UC171). Ma zastąpić ustawę z 2011 r., objąć „kup teraz, zapłać później” i znieść prowizję za wcześniejszą spłatę przy nadpłatach do 10 000 EUR w ciągu 12 miesięcy. Rząd ma go przyjąć w II kwartale 2027 r.