
W skrócie
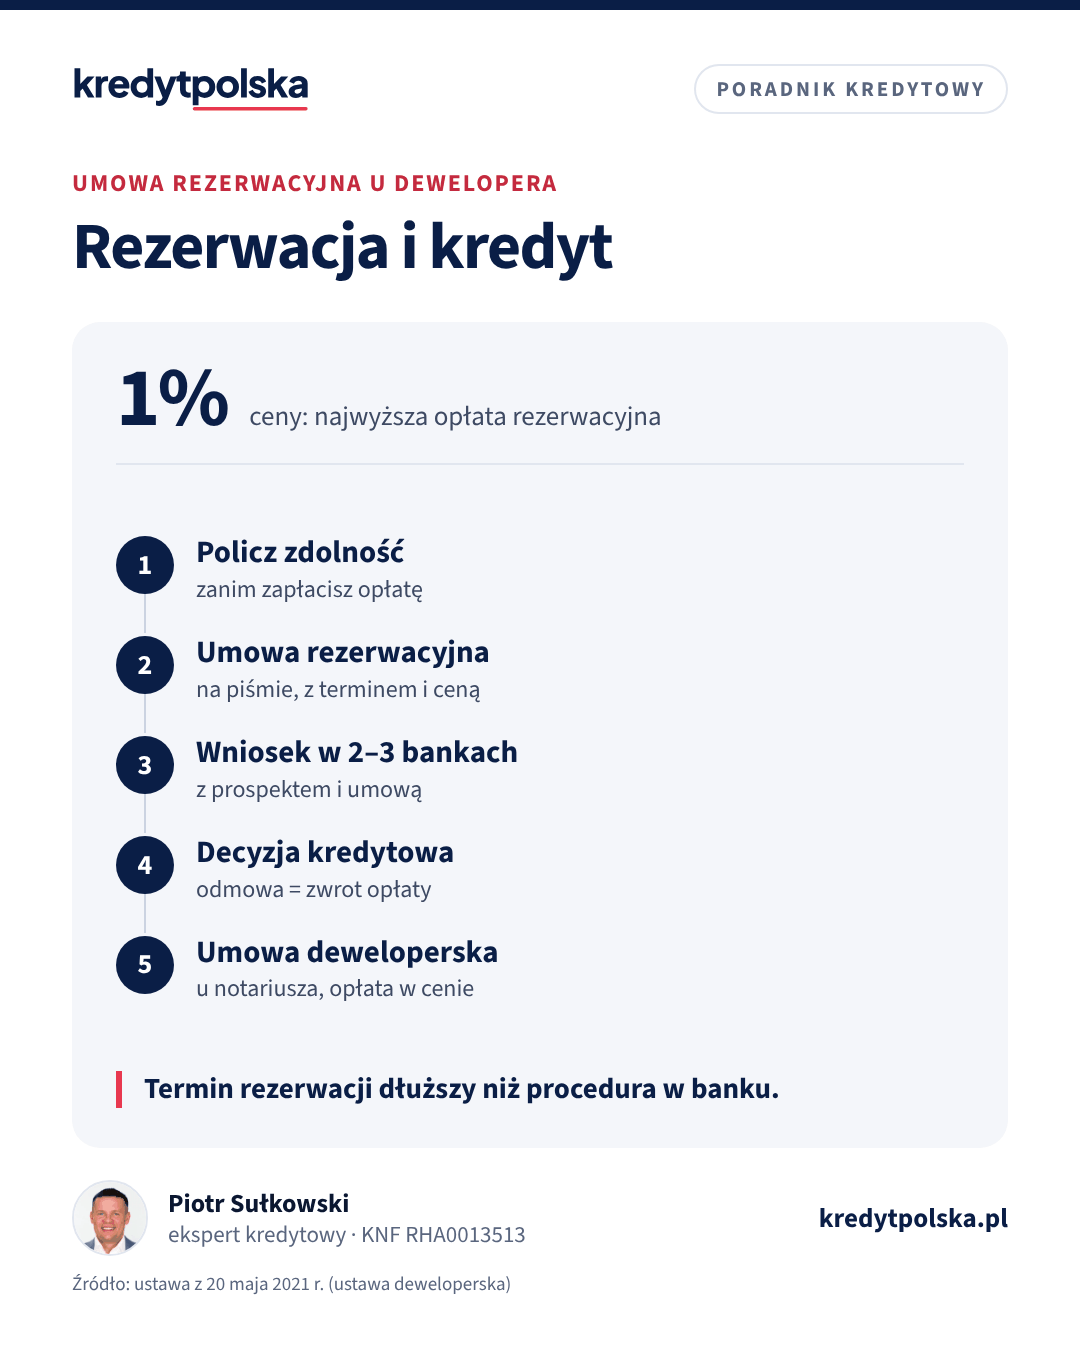
Umowa rezerwacyjna zatrzymuje mieszkanie u dewelopera na czas, w którym załatwiasz kredyt. Od 2022 r. reguluje ją ustawa deweloperska: musi mieć formę pisemną, opłata rezerwacyjna nie może przekroczyć 1% ceny, a jeśli bank odmówi Ci kredytu, deweloper zwraca opłatę. Ustal termin rezerwacji tak, żeby zmieścić w nim całą procedurę w banku, zwykle 4–8 tygodni.
Znalazłeś mieszkanie w nowej inwestycji, ale zanim podpiszesz umowę deweloperską, potrzebujesz decyzji kredytowej. Żeby w tym czasie nikt nie kupił „Twojego” lokalu, deweloper proponuje umowę rezerwacyjną. To krótki dokument, ale od 2022 r. ma swoje zasady w ustawie o ochronie praw nabywcy lokalu mieszkalnego lub domu jednorodzinnego oraz o Deweloperskim Funduszu Gwarancyjnym.
Co musi zawierać umowa rezerwacyjna
- strony umowy i dokładne wskazanie lokalu (numer, piętro, metraż, miejsce w hali garażowej, jeśli je rezerwujesz),
- cenę lokalu,
- czas trwania rezerwacji,
- wysokość opłaty rezerwacyjnej,
- zobowiązanie dewelopera, że w tym czasie nie zaoferuje lokalu nikomu innemu.
Umowę zawiera się na piśmie. Razem z nią deweloper powinien dać Ci prospekt informacyjny z załącznikami. Bank i tak go zażąda do wniosku kredytowego.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,88%: średni WIBOR 3M z października 2026 plus średnia marża z raportu KredytPolska. Odsetki przez cały okres: 565 343 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 23 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3078 zł), oprocentowanie zmienne 5,88% (średni WIBOR 3M z października 2026: 3,88%, plus marża 2,00 p.p.), RRSO 6,15%, całkowity koszt kredytu 599 357 zł (odsetki 587 957 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 119 357 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4139 zł, czyli o 1062 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Koszty zakupu mieszkania · Lista dokumentów do druku
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Przejdź przez formalności z ekspertem, krok po kroku
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 7 min
Umowa deweloperska i DFG: rachunek powierniczy i upadłość dewelopera
Co zawiera umowa deweloperska, jak działa rachunek powierniczy, kiedy Deweloperski Fundusz Gwarancyjny zwraca wpłaty i co z kredytem przy upadłości dewelopera.
Mieszkanie, dom, działka · 8 min
Kredyt na mieszkanie od dewelopera: transze, rachunek, odbiór
Jak kupić mieszkanie od dewelopera na kredyt: umowa rezerwacyjna i deweloperska, rachunek powierniczy, DFG, transze, odsetki w karencji, odbiór i koszty.
Ten sam dział · 8 min
Umowa przedwstępna przy kredycie: zadatek czy zaliczka?
Umowa przedwstępna zwykła czy notarialna, zadatek a zaliczka według art. 394 KC, klauzula na wypadek odmowy kredytu i zapisy, których wymaga bank.
Opłata rezerwacyjna
Opłata nie może przekroczyć 1% ceny lokalu. Przy mieszkaniu za 600 tys. zł to najwyżej 6 000 zł. Jeśli podpiszesz umowę deweloperską, opłata zalicza się na poczet ceny. Ustawa przewiduje jej zwrot między innymi wtedy, gdy umowa deweloperska nie dojdzie do skutku z przyczyn leżących po stronie dewelopera oraz gdy bank odmówi Ci kredytu. Zachowaj więc pisemne decyzje odmowne z banków. Jeśli zrezygnujesz bez takiego powodu, deweloper może opłatę zatrzymać.
Opłata rezerwacyjna to coś innego niż zadatek przy umowie przedwstępnej na rynku wtórnym. Zadatek bywa dużo wyższy i rządzi się Kodeksem cywilnym.
Jak zgrać rezerwację z kredytem
- Policz zdolność przed rezerwacją. W kalkulatorze zdolności albo z ekspertem, żeby nie płacić za mieszkanie poza zasięgiem.
- Ustal realny termin. Od wniosku do decyzji mija zwykle 3–6 tygodni, w części banków dłużej. Aktualne czasy pokazuje strona czas oczekiwania na decyzję kredytową. Poproś o rezerwację na co najmniej 6–8 tygodni albo o możliwość przedłużenia.
- Złóż wnioski w dwóch, trzech bankach naraz. Odmowa w jednym nie kończy rezerwacji.
- Sprawdź, czy bank finansuje tę inwestycję. Przy niektórych inwestycjach banki wymagają dodatkowych dokumentów, np. przy budowie na dzierżawionym gruncie.
Po decyzji kredytowej podpisujesz umowę deweloperską u notariusza. Co w niej sprawdzić i jak chroni Cię Deweloperski Fundusz Gwarancyjny: umowa deweloperska i DFG.
Najczęstsze pytania
Ile wynosi opłata rezerwacyjna u dewelopera?
Najwyżej 1% ceny lokalu, tak stanowi ustawa deweloperska z 2021 r. Przy mieszkaniu za 600 tys. zł to maksymalnie 6 000 zł.
Czy odzyskam opłatę rezerwacyjną, gdy nie dostanę kredytu?
Tak, ustawa przewiduje zwrot opłaty, gdy bank odmówi Ci kredytu. Zachowaj decyzję odmowną na piśmie i przekaż ją deweloperowi.
Na jak długo zawrzeć umowę rezerwacyjną?
Na czas dłuższy niż cała procedura w banku: co najmniej 6–8 tygodni albo z możliwością przedłużenia. Decyzja kredytowa zajmuje zwykle 3–6 tygodni.
Czy umowa rezerwacyjna jest obowiązkowa?
Nie. Możesz od razu podpisać umowę deweloperską, ale bez decyzji kredytowej to ryzykowne. Rezerwacja daje czas na kredyt za niewielką opłatę.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 20 maja 2021 r. o ochronie praw nabywcy lokalu mieszkalnego lub domu jednorodzinnego oraz o Deweloperskim Funduszu Gwarancyjnym
- UOKiK: prawa nabywców mieszkań od deweloperów
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.