Najważniejsze
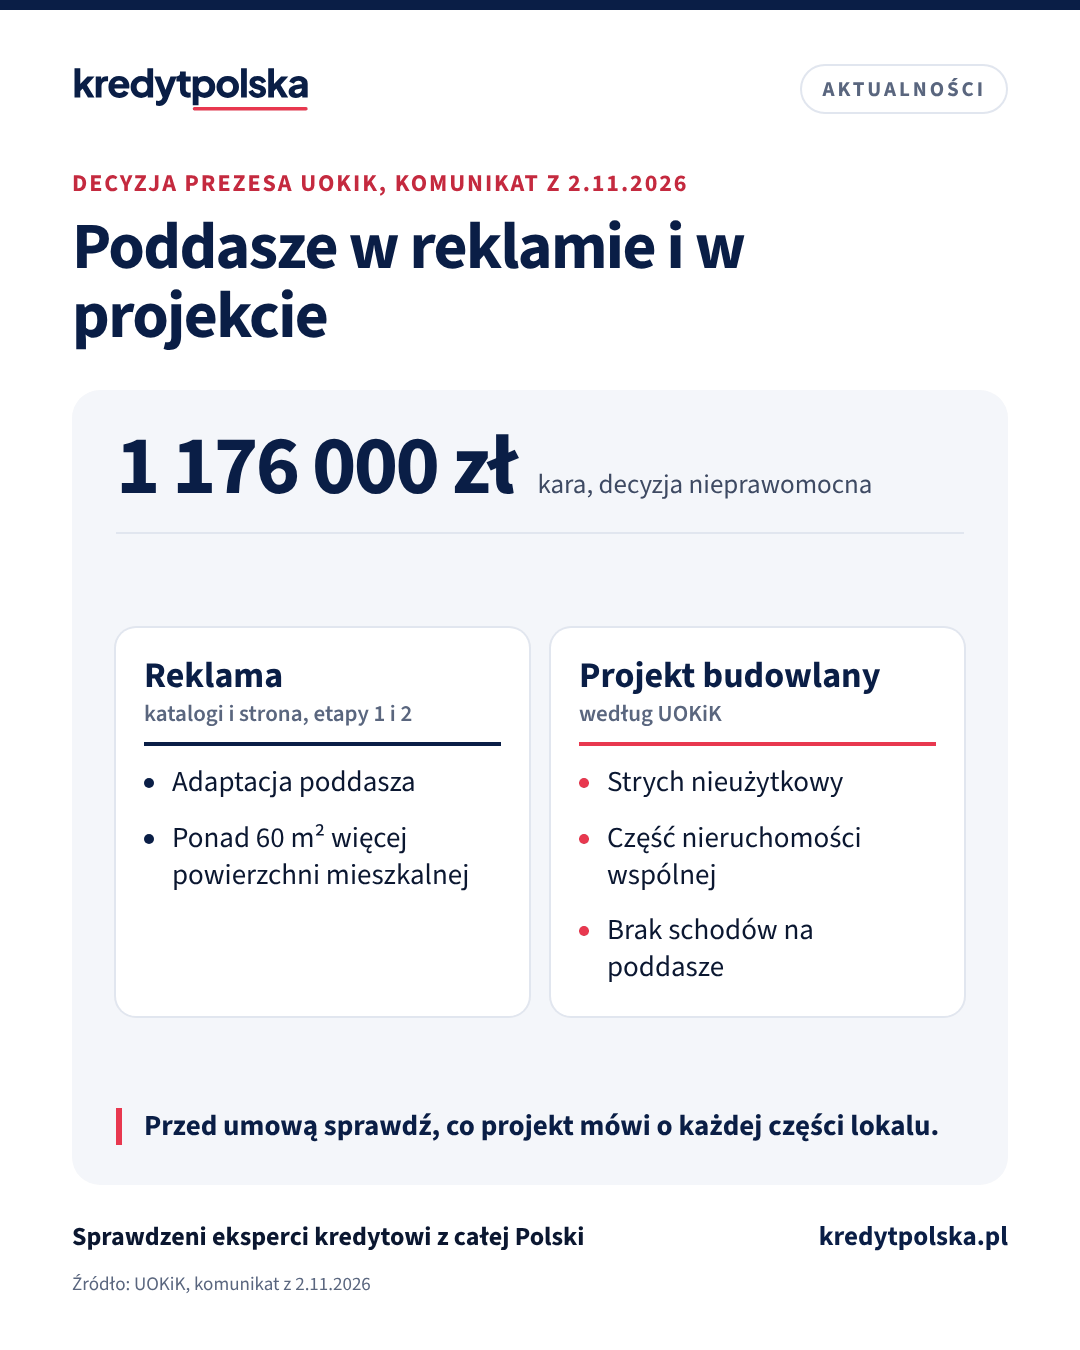
- Kara: 1 176 000 zł, decyzja z komunikatu UOKiK z 2.11.2026. Deweloper może się odwołać do sądu.
- W katalogach i na stronie dla 1. i 2. etapu inwestycji deweloper pisał, że powierzchnię mieszkalną można powiększyć przez adaptację poddasza, zyskując ponad 60 m².
- Według projektu budowlanego strych był powierzchnią nieużytkową i częścią nieruchomości wspólnej.
- Poddasze nie spełniało warunków technicznych, m.in. nie zaprojektowano i nie wybudowano schodów łączących piętro z poddaszem.
Co ustalił UOKiK
Sprawa dotyczy osiedla domów i szeregowców w Konstancinie-Jeziornie. W katalogach i na stronie internetowej pierwszego i drugiego etapu deweloper informował, że powierzchnię mieszkalną można powiększyć przez adaptację poddasza i zyskać ponad 60 m². Według UOKiK była to dla wielu kupujących zaleta tej inwestycji.
Projekt budowlany przewidywał jednak, że mieszkanie ma dwa piętra, a strych jest powierzchnią nieużytkową i częścią nieruchomości wspólnej. Schodów łączących piętro z poddaszem nie zaprojektowano ani nie wybudowano. Prezes UOKiK uznał, że reklama wprowadzała konsumentów w błąd, i nałożył karę 1 176 000 zł. Deweloper ma też opublikować decyzję na swojej stronie. Decyzja nie jest prawomocna, bo firma może odwołać się do sądu.
Dlaczego to ważne przy zakupie
Obietnica z katalogu nie zastąpi zapisów umowy i projektu. Jeśli jakaś cecha lokalu jest dla Ciebie ważna, sprawdź, czy wynika z tych dokumentów. Część nieruchomości wspólnej nie należy wyłącznie do jednego kupującego, więc o jej przebudowie nie decyduje on sam.
- Projekt i prospekt informacyjny: poproś o rzut każdej kondygnacji i sprawdź, które pomieszczenia są w powierzchni użytkowej lokalu, a które są częścią wspólną.
- Umowa: jeśli adaptacja strychu jest dla Ciebie ważna, sprawdź, czy umowa ją w ogóle przewiduje i na jakich warunkach.
- Pomoc: infolinia konsumencka 801 440 220 lub 222 66 76 76, miejski albo powiatowy rzecznik konsumentów, wojewódzka Inspekcja Handlowa.
Policz to dla siebie
Jesteś ekspertem z wpisem w KNF? Skomentuj ten wpis w panelu eksperta.
Źródła
- UOKiK, „Poddasze (nie)użytkowe. Kara za wprowadzanie w błąd” (02.11.2026), odczyt 9.11.2026
- UOKiK, „Kolejne banki zweryfikują odrzucone reklamacje. Decyzje Prezesa UOKiK” (04.11.2026), dane infolinii konsumenckiej
Wpis przedstawia stan na dzień publikacji. Szczegóły
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank. Zasady redakcyjne i poprawki.
Więcej aktualności
Pozew o sankcję kredytu darmowego tylko w sądzie kredytobiorcy: rządowy projekt w Sejmie, na 5 lat
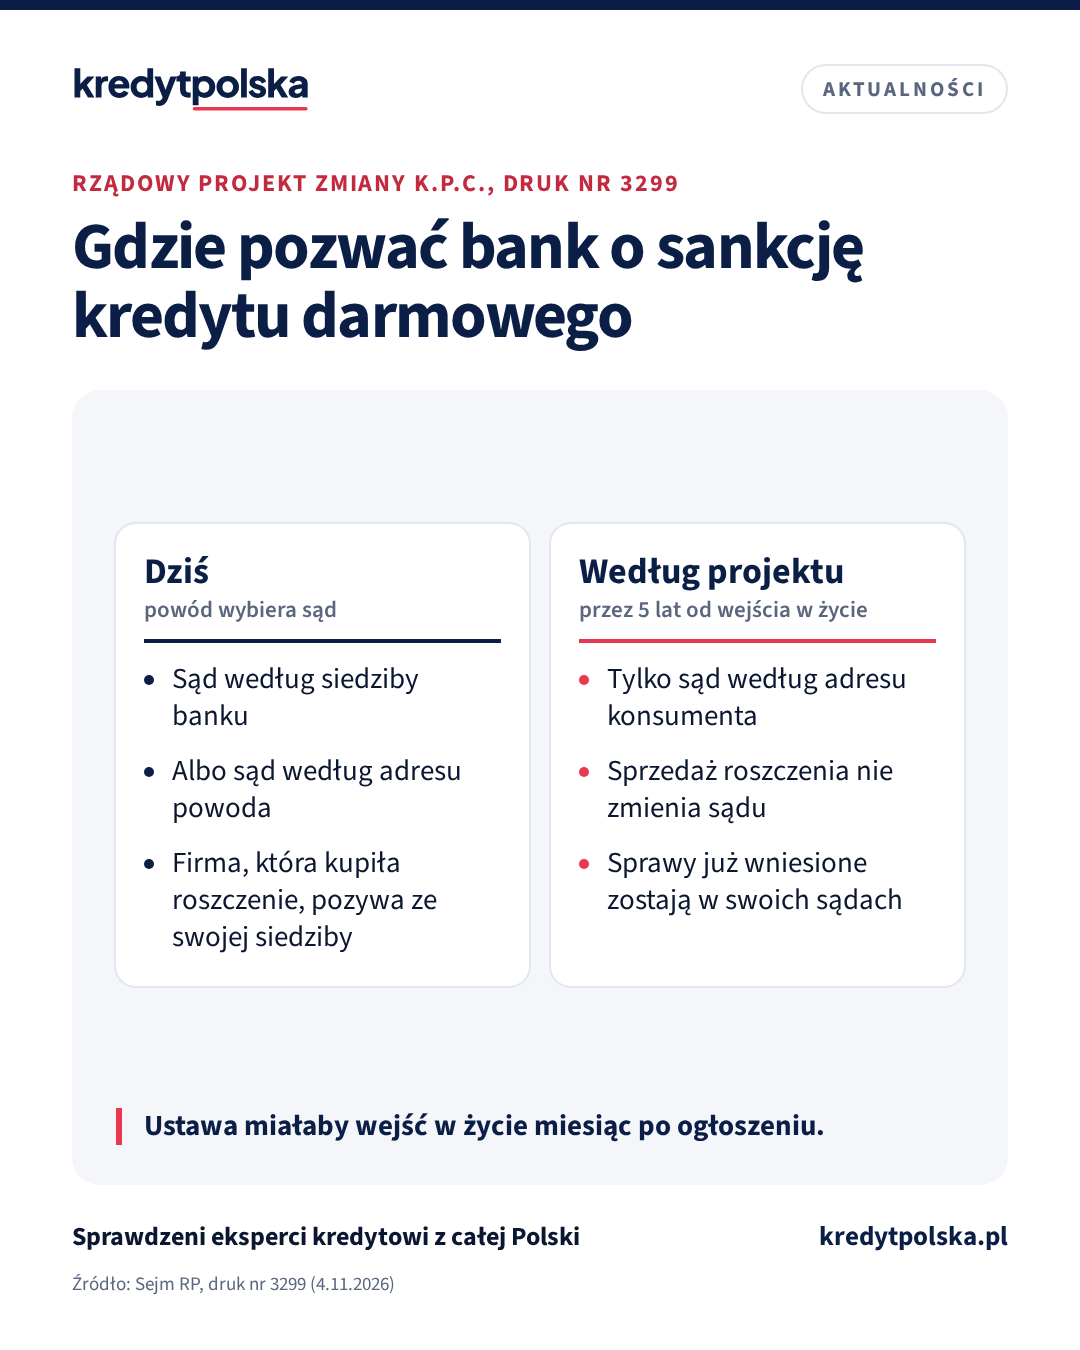
Rząd skierował do Sejmu projekt zmiany Kodeksu postępowania cywilnego (druk nr 3299). Przez 5 lat pozew konsumenta o sankcję kredytu darmowego miałby trafiać wyłącznie do sądu właściwego dla jego miejsca zamieszkania, także gdy roszczenie kupiła firma. Projekt zmienia też ogólną regułę dla pozwów klientów przeciwko bankom (o roszczenia z czynności bankowych).
Projekt nowej ustawy o kredycie konsumenckim w wykazie rządu: próg 437 700 zł, przyjęcie w II kw. 2027 r.
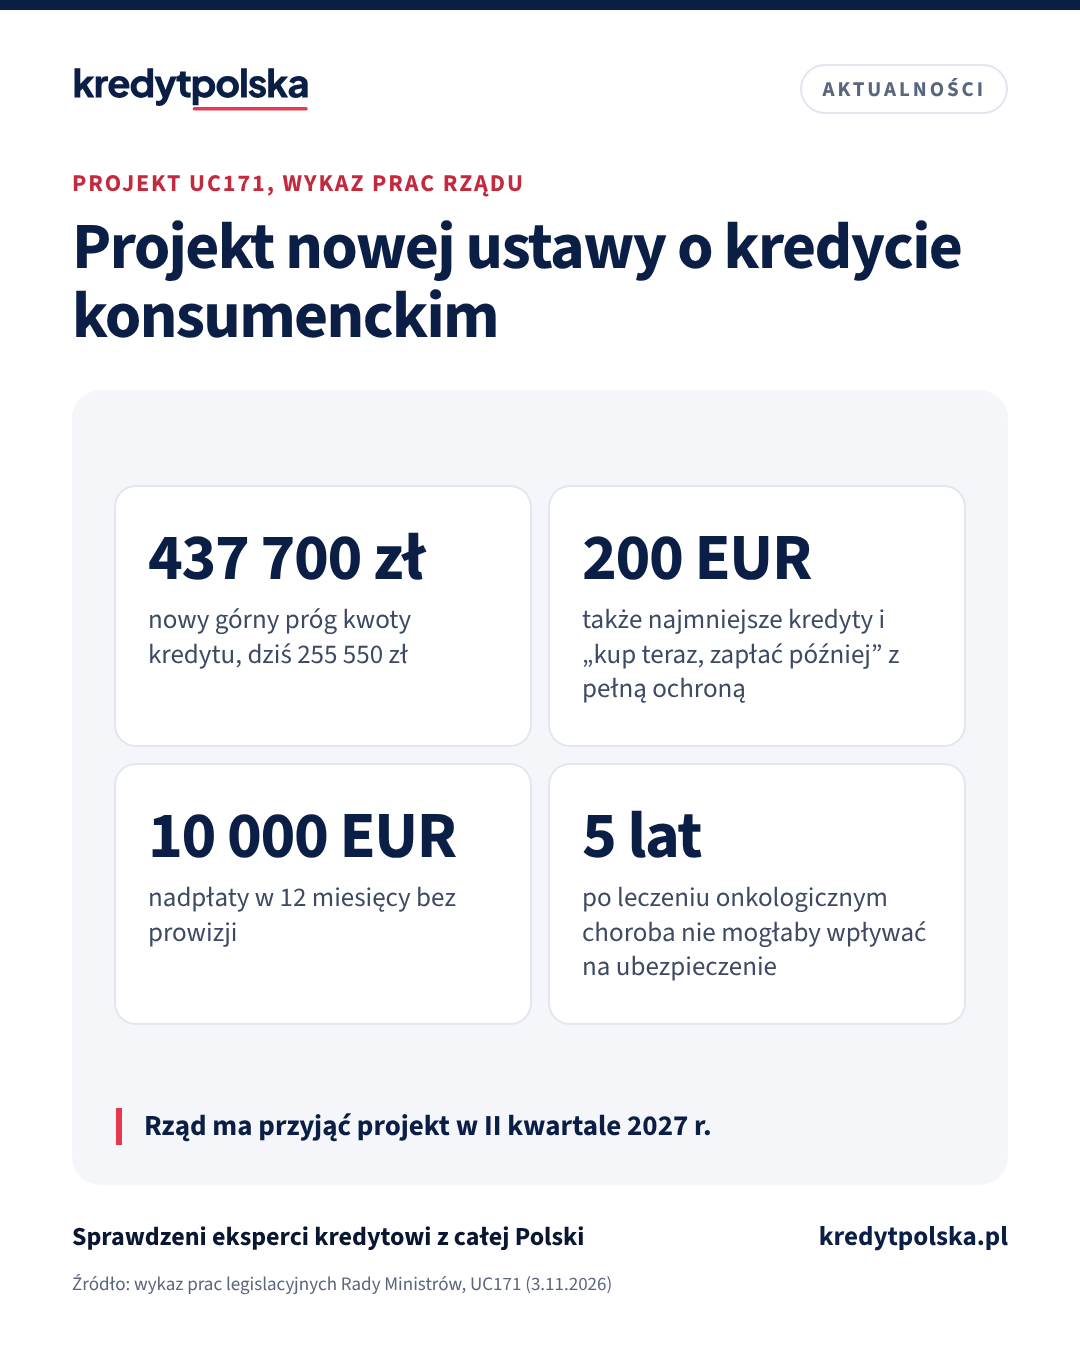
Ministerstwo Sprawiedliwości wpisało do wykazu prac rządu projekt nowej ustawy o kredycie konsumenckim (UC171). Ma zastąpić ustawę z 2011 r., objąć „kup teraz, zapłać później” i znieść prowizję za wcześniejszą spłatę przy nadpłatach do 10 000 EUR w ciągu 12 miesięcy. Rząd ma go przyjąć w II kwartale 2027 r.
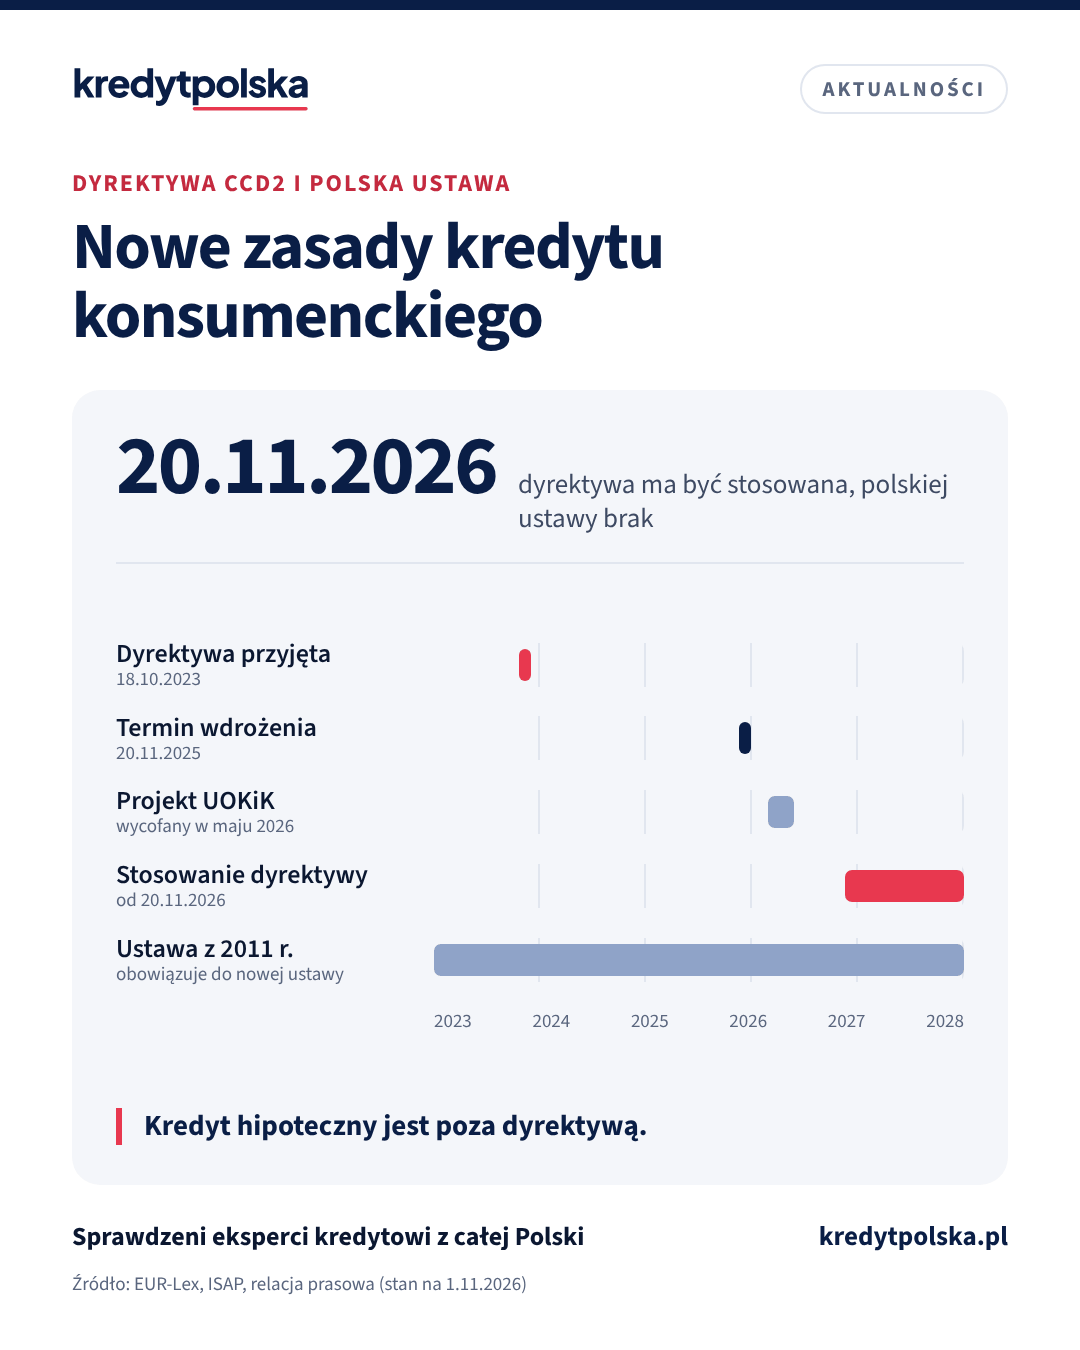
20 listopada mija termin unijnej dyrektywy o kredycie konsumenckim. Polskiej ustawy jeszcze nie ma
Od 20 listopada 2026 r. państwa UE mają stosować nowe zasady kredytu konsumenckiego, także dla „kup teraz, zapłać później”. Polska nie zdąży z ustawą. Dla Twojego kredytu gotówkowego i karty na razie nic się nie zmienia, a kredytów hipotecznych dyrektywa nie dotyczy.
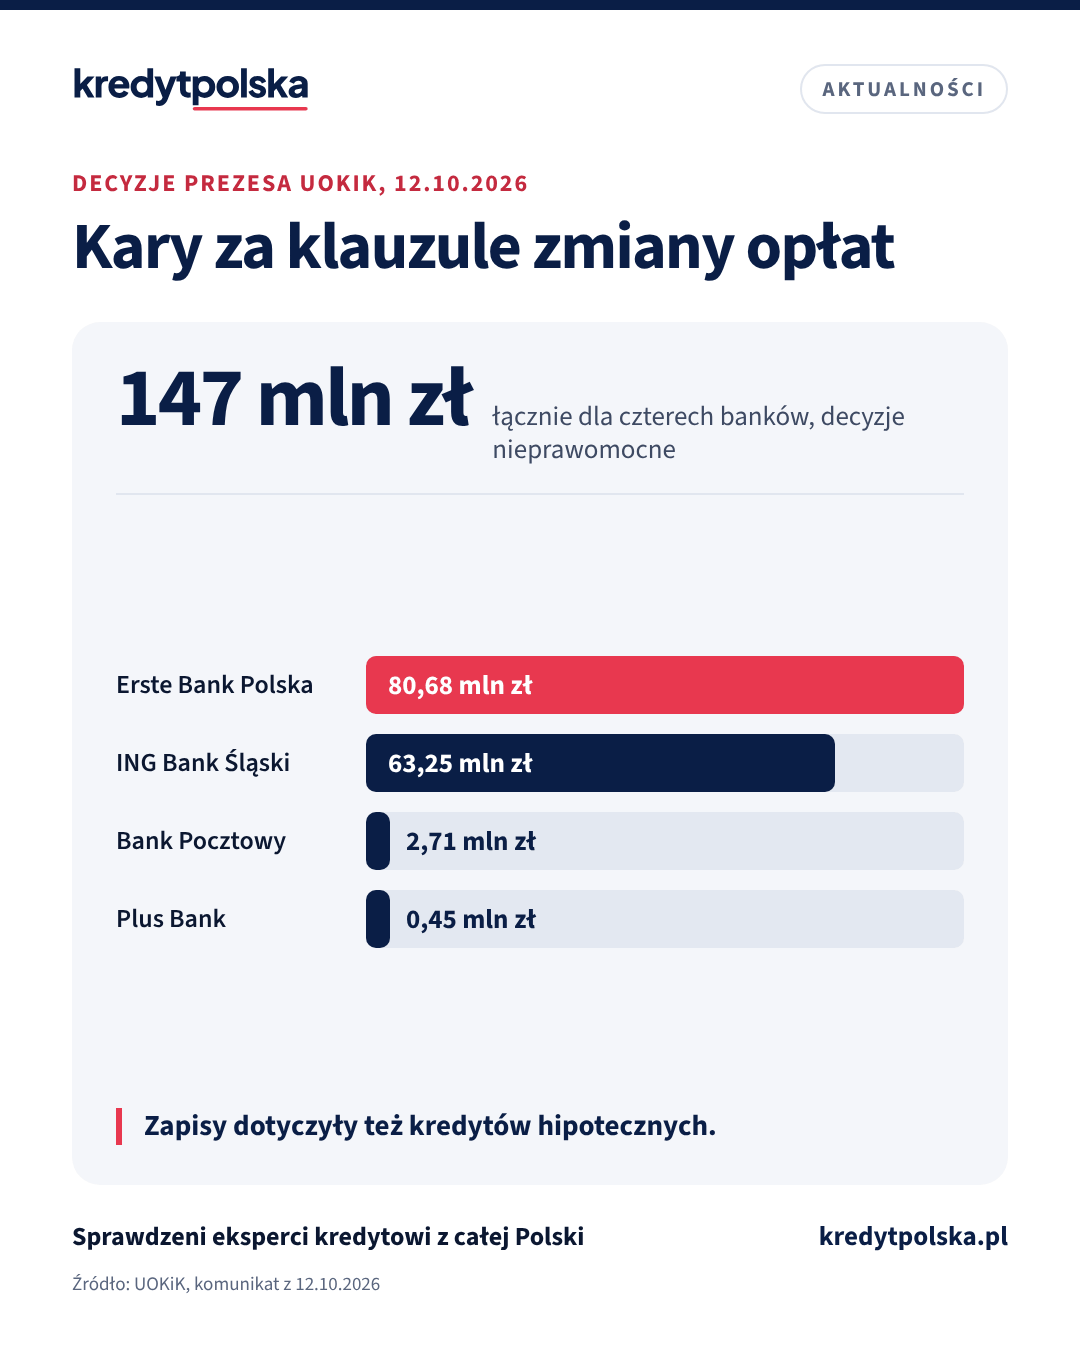
UOKiK: 147 mln zł kar dla 4 banków za klauzule zmiany opłat, także w kredytach hipotecznych
Prezes UOKiK ukarał Erste Bank Polska, ING Bank Śląski, Bank Pocztowy i Plus Bank za postanowienia, które pozwalały jednostronnie zmieniać umowy i podnosić opłaty. Decyzje nie są prawomocne. Warto sprawdzić te zapisy we własnej umowie.