
W skrócie
Wolnostojący dom jednorodzinny o powierzchni zabudowy do 70 m² i najwyżej dwóch kondygnacjach zbudujesz na zgłoszenie, jeśli jego obszar oddziaływania mieści się na Twojej działce, a budujesz go na własne potrzeby mieszkaniowe (art. 29 ust. 1 pkt 1a Prawa budowlanego). Budowę możesz zacząć zaraz po doręczeniu zgłoszenia, bez kierownika budowy i dziennika. Kredyt hipoteczny na taki dom jest możliwy, ale banki wypłacają go w transzach po kontroli postępu prac, więc zwykle i tak oczekują kierownika budowy albo inspektora, który potwierdzi etapy.
Ten tekst jest dla osób, które chcą zbudować mały dom bez pozwolenia na budowę i sfinansować go kredytem hipotecznym. Wyjaśniamy, jakie warunki stawia Prawo budowlane, co uproszczono, a czego nie, i jak do takiej budowy podchodzą banki. Ogólne zasady kredytu na budowę opisujemy w artykule kredyt na budowę domu, a wypłatę w częściach w tekście transze kredytu na budowę i kosztorys.
Jakie warunki musi spełnić dom
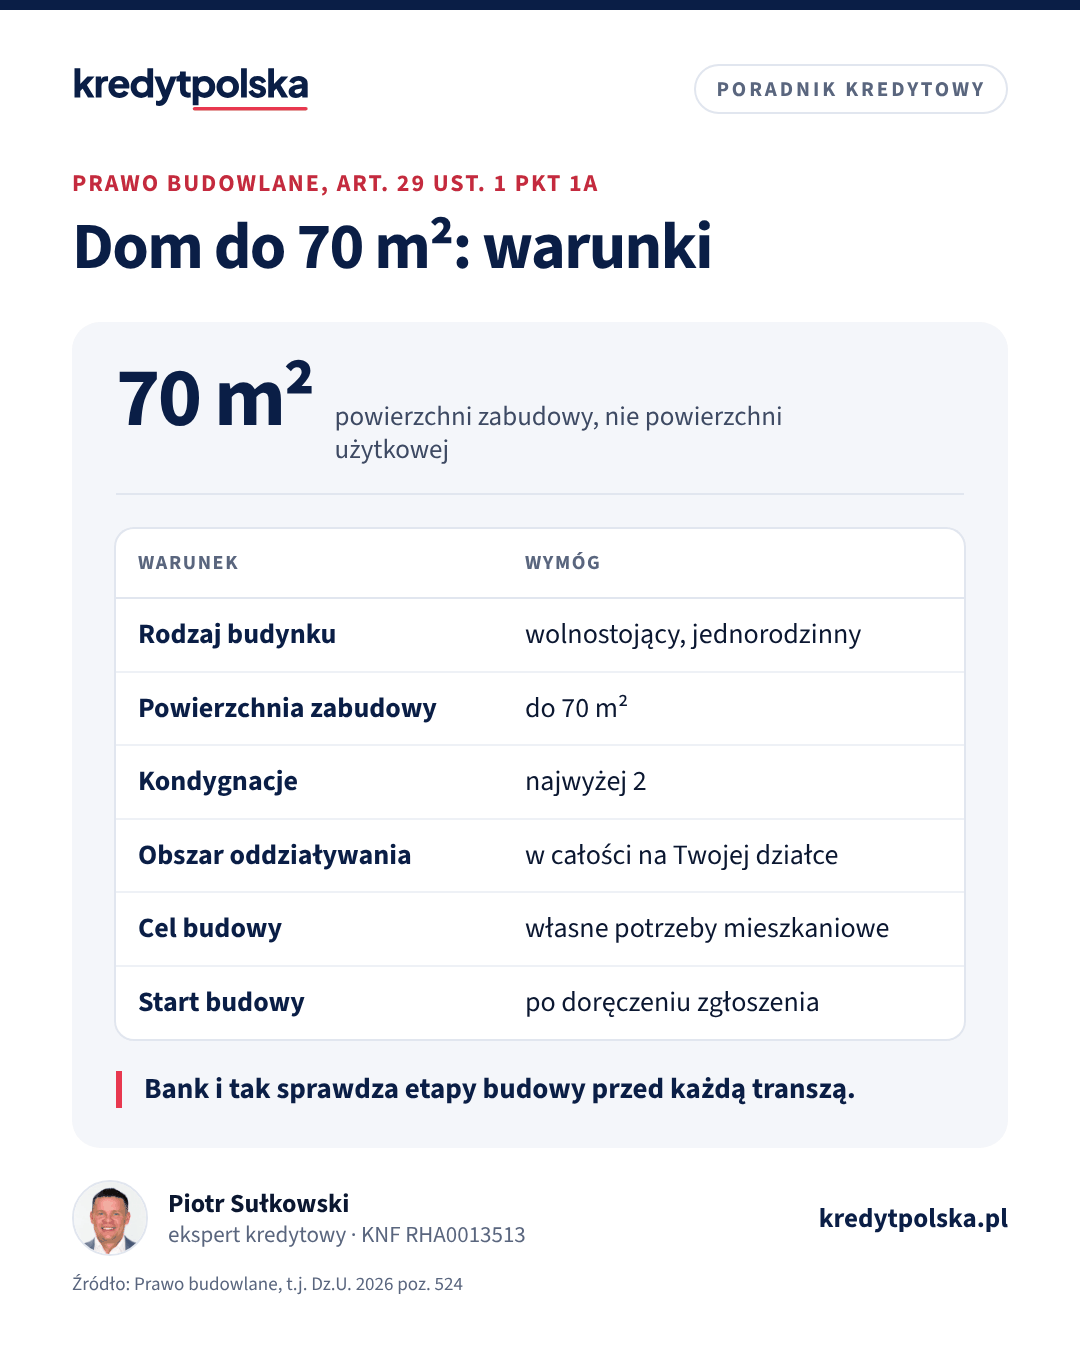
Art. 29 ust. 1 pkt 1a Prawa budowlanego pozwala zbudować bez pozwolenia, na zgłoszenie z projektem, dom, który spełnia jednocześnie wszystkie warunki:
- jest wolnostojącym budynkiem mieszkalnym jednorodzinnym, czyli nie bliźniakiem ani segmentem,
- ma powierzchnię zabudowy do 70 m², czyli rzut budynku na działkę. Powierzchnia użytkowa może być większa, bo dom może mieć dwie kondygnacje,
- ma najwyżej dwie kondygnacje,
- jego obszar oddziaływania mieści się w całości na działce lub działkach, na których go zaprojektowano,
- budujesz go w celu zaspokojenia własnych potrzeb mieszkaniowych. Składasz o tym oświadczenie pod rygorem odpowiedzialności karnej.
Uwaga na pojęcia: 70 m² to powierzchnia zabudowy, a nie metraż mieszkania. Dom piętrowy albo z poddaszem użytkowym może mieć nawet około 100 m² powierzchni użytkowej.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,88%: średni WIBOR 3M z października 2026 plus średnia marża z raportu KredytPolska. Odsetki przez cały okres: 565 343 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 23 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3078 zł), oprocentowanie zmienne 5,88% (średni WIBOR 3M z października 2026: 3,88%, plus marża 2,00 p.p.), RRSO 6,15%, całkowity koszt kredytu 599 357 zł (odsetki 587 957 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 119 357 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4139 zł, czyli o 1062 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Koszty zakupu mieszkania · Kalkulator zdolności kredytowej
Co jest prostsze niż przy zwykłej budowie
- Start od razu. Do budowy możesz przystąpić po doręczeniu zgłoszenia do starostwa albo urzędu miasta na prawach powiatu (art. 30 ust. 5k). Przy zwykłym zgłoszeniu czekasz 21 dni na ewentualny sprzeciw.
- Bez obowiązkowego kierownika budowy. Ustawa nie wymaga go przy takim domu (art. 42 ust. 1 pkt 2). Składasz oświadczenie, że bierzesz na siebie odpowiedzialność za kierowanie budową.
- Bez dziennika budowy. Dziennik prowadzi się przy robotach, które wymagają kierownika budowy (art. 45), więc przy domu bez kierownika nie jest obowiązkowy.
- Prostsze zakończenie. Zamiast oświadczenia kierownika składasz własne oświadczenie o pomiarach powierzchni i zgodności budowy z projektem (art. 57 ust. 1ba).
Projekt budowlany nadal jest potrzebny, tak samo jak zgodność z miejscowym planem albo decyzją o warunkach zabudowy. Wolnostojący dom, którego oddziaływanie mieści się na działce, możesz zresztą zbudować na zgłoszenie także bez limitu 70 m² (art. 29 ust. 1 pkt 1). Wtedy jednak potrzebny jest kierownik budowy i dziennik.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, na jaki kredyt Cię stać i w którym banku
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Kredyt hipoteczny na dom do 70 m²
Przepisy nie zabraniają kredytu na taki dom, a bank finansuje go jak każdą budowę: na podstawie projektu, kosztorysu i harmonogramu, w transzach. Kłopot jest praktyczny. Bank wypłaca kolejną część pieniędzy dopiero po sprawdzeniu, że poprzedni etap jest gotowy, a przy zwykłej budowie korzysta z wpisów kierownika w dzienniku. Przy domu bez kierownika i dziennika nie ma takiego dokumentu, dlatego:
- część banków wymaga, żeby mimo braku obowiązku ustanowić kierownika budowy i prowadzić dziennik,
- inne przyjmą inspekcję rzeczoznawcy banku albo inspektora nadzoru przed każdą transzą, zwykle za opłatą,
- przy budowie systemem gospodarczym bank może poprosić o faktury i zdjęcia z każdego etapu.
Zapytaj o to przed złożeniem wniosku, bo od odpowiedzi zależy, czy oszczędność na kierowniku budowy w ogóle wystąpi. Ekspert kredytowy wie, które banki finansują takie budowy bez dodatkowych wymagań.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Kredyt na budowę domu: kosztorys, transze i harmonogram
Kredyt na budowę domu: kosztorys, pozwolenie lub zgłoszenie, działka jako wkład, transze i inspekcje, karencja i pułapka przekroczonego kosztorysu.
Ten sam dział · 3 min
Transze kredytu na budowę domu i kosztorys: jak bank wypłaca pieniądze
Jak bank wypłaca kredyt na budowę domu: kosztorys i harmonogram, liczba transz, inspekcje przed każdą wypłatą, rozliczenie faktur, odsetki w trakcie budowy.
Ten sam dział · 8 min
Kredyt hipoteczny na działkę: wkład, MPZP, działka rolna
Kredyt na działkę budowlaną i rolną: ile wkładu wymagają banki, MPZP i warunki zabudowy po reformie, kredyt na działkę z budową i zakup ziemi rolnej.
Oświadczenie o własnych potrzebach mieszkaniowych
Dom budowany w tym trybie ma służyć Tobie. Fałszywe oświadczenie grozi odpowiedzialnością karną (art. 233 § 6 Kodeksu karnego). To nie oznacza zakazu sprzedaży domu w przyszłości, ale budowa „na sprzedaż” albo na wynajem w tym trybie jest niedozwolona. Banki dają kredyt hipoteczny właśnie na własne potrzeby mieszkaniowe, więc ten warunek zwykle nie koliduje z kredytem.
Działka: plan miejscowy albo warunki zabudowy
Uproszczenie dotyczy tylko trybu budowy. Dom musi być zgodny z miejscowym planem albo z decyzją o warunkach zabudowy. Od 1 września 2026 r. gmina wyda nowe warunki zabudowy tylko wtedy, gdy ma uchwalony plan ogólny. Szczegóły i wpływ na kredyt na działkę opisujemy w artykule plan ogólny gminy a kredyt na działkę.
Najczęstsze pytania
Czy dom do 70 m² to 70 m² powierzchni użytkowej?
Nie. Limit dotyczy powierzchni zabudowy, czyli rzutu budynku na działkę. Dom może mieć dwie kondygnacje, więc powierzchnia użytkowa bywa wyraźnie większa niż 70 m².
Czy dostanę kredyt hipoteczny na dom do 70 m² bez pozwolenia?
Tak, przepisy na to pozwalają, a bank finansuje go jak inne budowy, w transzach. Część banków wymaga jednak kierownika budowy i dziennika albo inspekcji przed każdą transzą, bo bez nich trudno potwierdzić postęp prac.
Czy przy domu do 70 m² trzeba mieć kierownika budowy?
Ustawa tego nie wymaga. Składasz oświadczenie, że bierzesz na siebie odpowiedzialność za kierowanie budową. Bank przy kredycie może jednak oczekiwać kierownika.
Kiedy mogę zacząć budowę domu do 70 m²?
Po doręczeniu zgłoszenia do starostwa albo urzędu miasta na prawach powiatu (art. 30 ust. 5k Prawa budowlanego), bez czekania 21 dni.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.